 BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
Арбитраж криптовалют - это торговая стратегия, при которой участник пытается извлечь выгоду из временной разницы цен на один и тот же актив в разных местах торговли или из несогласованности котировок нескольких связанных инструментов. Например, если Bitcoin на одной площадке можно купить дешевле, чем продать на другой, возникает потенциальная арбитражная возможность. Однако цифра на экране - ещё не прибыль: нужно учесть ликвидность, комиссии, скорость исполнения, перевод активов, проскальзывание и доступность вывода средств.
В этом подробном руководстве разберём, что такое арбитраж криптовалюты, почему расхождения курсов вообще возникают, чем отличается межбиржевой арбитраж от внутрибиржевого и треугольного, как считать результат до сделки и какие риски особенно опасны для новичков. Покажем два расчёта - прибыльный и убыточный - на вымышленных котировках. Все числовые примеры здесь учебные: они не отражают актуальные цены, действующие тарифы бирж или гарантированную доходность.
Что такое арбитраж криптовалют простыми словами
Представьте, что идентичный товар продаётся в двух магазинах. В первом его можно купить за 100 условных единиц, во втором покупатели готовы заплатить 101. Если быстро купить товар дешевле и одновременно продать дороже, разница в один пункт кажется заработком. На криптовалютном рынке роль магазинов выполняют биржи, торговые пары и пулы ликвидности, а вместо товаров обращаются BTC, ETH, USDT и другие активы.
Арбитраж в крипте - попытка зафиксировать положительную ценовую разницу между согласованными операциями. Ключевые слова - «попытка» и «согласованными»: в момент наблюдения спред может быть положительным, но пока исполняется ордер, цена меняется. Если исполнена только одна сторона, трейдер временно получает обычную открытую рыночную позицию, которая способна принести убыток.
Строго говоря, классический безрисковый арбитраж предполагает возможность практически одновременного совершения равнозначных операций с известным результатом. В криптовалютах так происходит далеко не всегда. Многие стратегии, которые называют арбитражем, фактически содержат риск исполнения, ликвидности, контрагента и технологической инфраструктуры. Поэтому словосочетание «безрисковый заработок» - плохой ориентир для реальных решений.
Почему цены Bitcoin и других монет отличаются на разных биржах
Криптовалюты торгуются круглосуточно на множестве независимых площадок. У каждой - собственный поток заявок, география пользователей, размер комиссий, правила пополнения и вывода, скорость API и ликвидность. Цена последней сделки поэтому не обязана совпадать у всех участников рынка в одну миллисекунду.
На одной бирже крупный покупатель способен быстро «съесть» ближайшие предложения продавцов, временно подняв цену. На другой в тот же момент может преобладать поток продаж. За общим рыночным контекстом можно следить на странице Bitcoin с графиком и котировками. Разница возникает и при локальных ограничениях: если депозит или вывод актива временно недоступен, участники не могут привычным способом переместить ликвидность, чтобы выровнять цены. Наконец, котировки могут обновляться с разной задержкой, создавая на экранах ложную видимость возможности.
Арбитражёры сами влияют на рынок: покупая там, где дешевле, и продавая там, где дороже, они уменьшают расхождение. Поэтому очевидные выгодные ситуации обычно быстро исчезают. Особенно это заметно в ликвидных парах BTC/USDT и ETH/USDT, где конкурируют автоматизированные участники.
Что означает спред и почему его нельзя считать чистой прибылью
Спред в арбитраже - разница между ценой исполнения продажи и ценой исполнения покупки одного и того же объёма актива. Не путайте его с биржевым спредом bid-ask, то есть разницей между лучшей ценой покупки и лучшей ценой продажи внутри одного стакана: термины связаны, но обозначают не всегда одно и то же.
Упрощённая формула процентного арбитражного спреда выглядит так:
Спред, % = (цена продажи − цена покупки) / цена покупки × 100%.
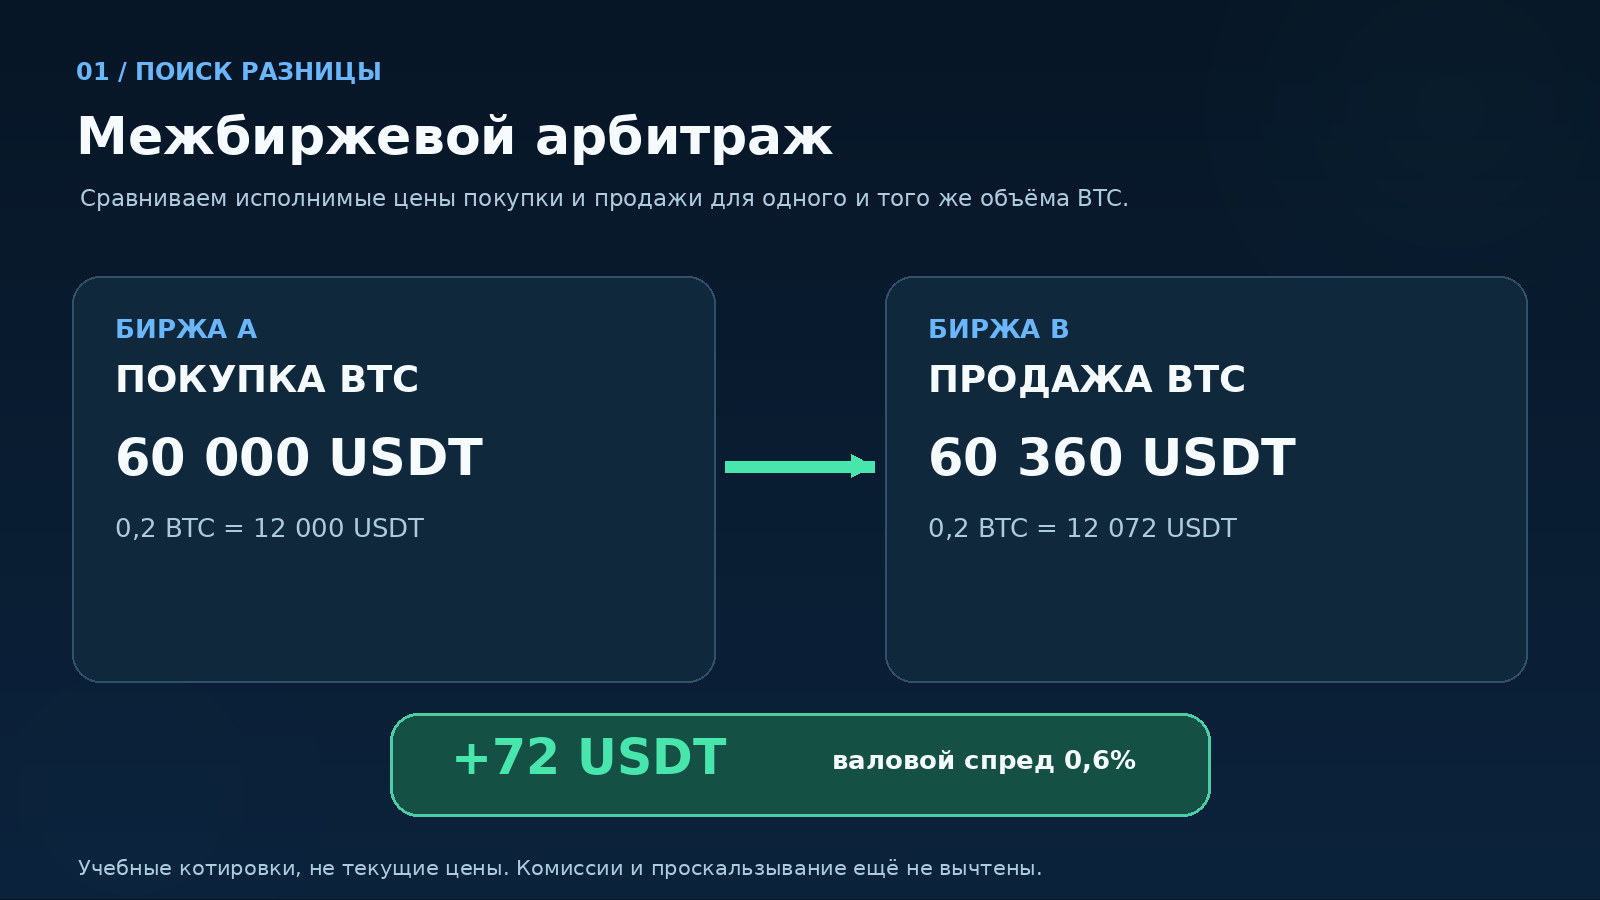
Допустим, на площадке A Bitcoin можно купить за 60 000 USDT, а на площадке B продать за 60 360 USDT. Номинальная разница - 360 USDT за 1 BTC, или 0,6%. Но если ваш объём равен 0,2 BTC, валовая разница составляет 72 USDT до каких-либо расходов. Комиссии, проскальзывание и последующее восстановление балансов могут сократить её почти до нуля или превратить в минус.
Ещё одна ловушка - сравнивать цену «последней сделки» вместо реального предложения в стакане. Для покупки важны доступные заявки на продажу (ask), а для продажи - заявки покупателей (bid). Именно по ним, с учётом глубины рынка, следует рассчитывать доступную цену выбранного объёма.
Как работает межбиржевой арбитраж криптовалют
Межбиржевой арбитраж строится на разнице исполнимых цен между двумя или несколькими биржами. Простейшая модель: купить BTC на площадке A и одновременно продать эквивалентный объём на площадке B. Если цена продажи выше цены покупки настолько, что покрывает все затраты, получается положительный результат. Поиск и фиксация такого расхождения - центральная задача арбитражёра.
Есть два основных способа организовать операции. Первый - последовательный: купить актив, вывести его, дождаться зачисления на другую биржу и продать. Он понятнее новичку, но крайне уязвим к изменению курса за время перевода, задержкам сети, техническим работам и ограничениям вывода. Нельзя заранее считать итоговый спред гарантированным.
Второй вариант - заранее распределённые средства. Например, на бирже A лежит USDT для покупки BTC, а на бирже B - уже имеющийся BTC для продажи. Два ордера можно попытаться исполнить почти одновременно, не ожидая блокчейн-перевода между ними. Но после операций на счетах меняется структура активов: на A появляется больше BTC, на B - больше USDT. Чтобы повторять цикл, нужен ребаланс балансов с собственными комиссиями, задержками и рисками.
Это существенная деталь: нельзя дважды учитывать одну и ту же сумму как свободный капитал на двух биржах. Для одновременных сделок активы должны действительно находиться на нужных счетах либо потребуется кредитование, которое добавит совершенно другой набор рисков.
Пример арбитража BTC/USDT между двумя биржами
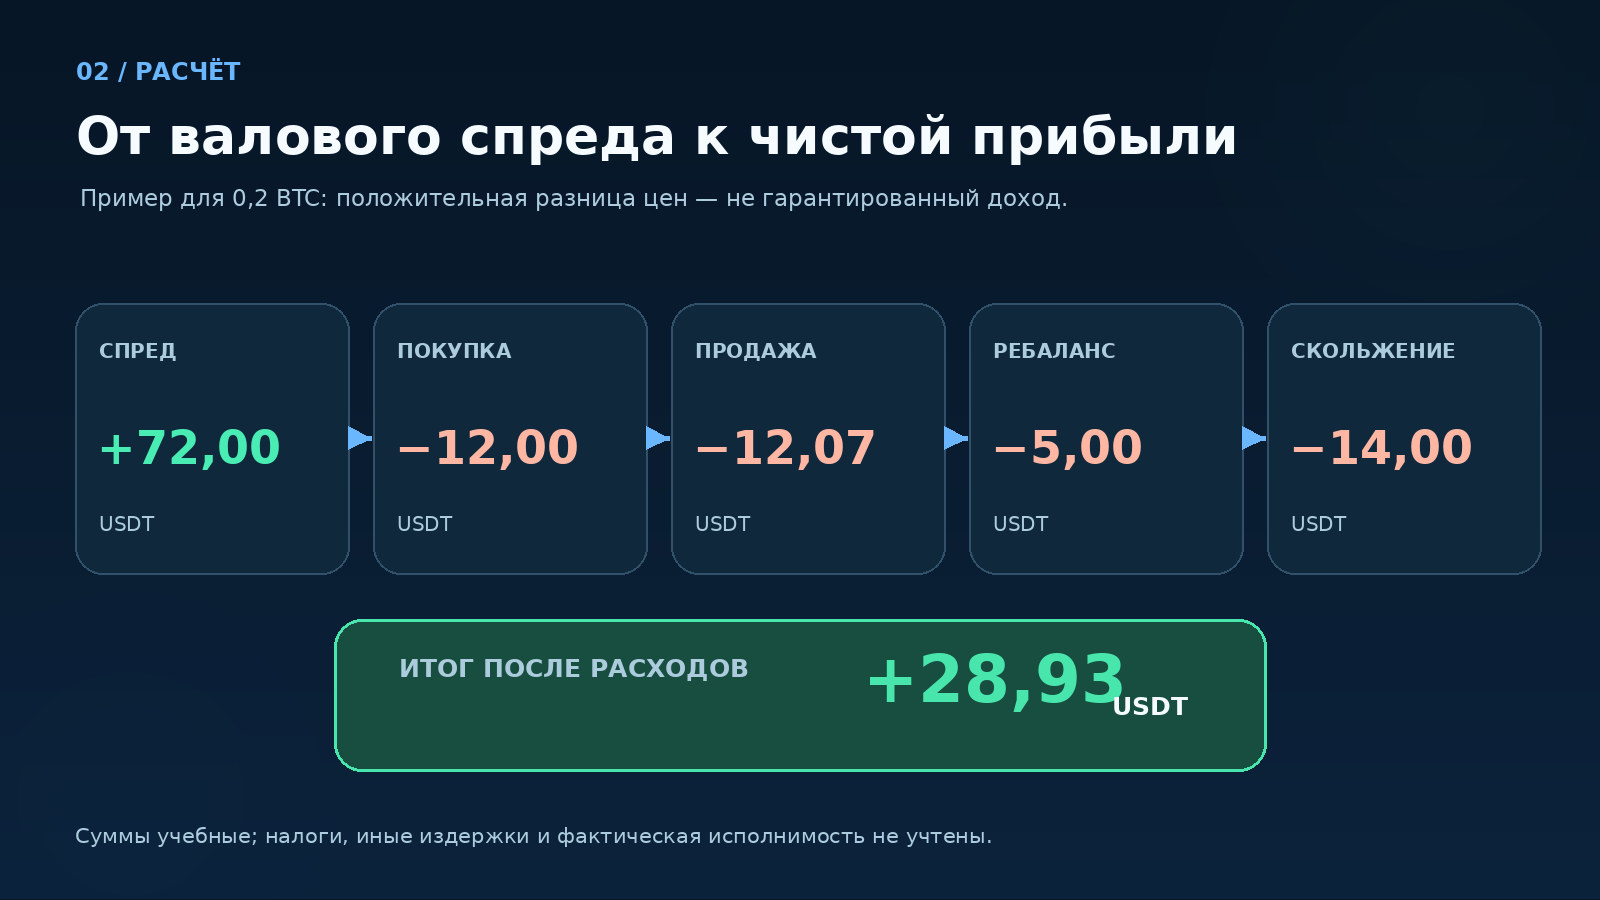
Возьмём условный, но математически проверяемый пример. На бирже A доступна покупка 0,2 BTC по цене 60 000 USDT за 1 BTC. На бирже B в этот момент есть достаточный спрос, чтобы продать 0,2 BTC по 60 360 USDT. Предположим, что нужный объём заранее есть на второй бирже и оба ордера действительно исполняются.
| Этап расчёта | Сумма, USDT | Что означает |
|---|---|---|
| Покупка 0,2 BTC на A | 12 000,00 | 0,2 × 60 000 |
| Продажа 0,2 BTC на B | 12 072,00 | 0,2 × 60 360 |
| Валовая ценовая разница | +72,00 | До всех расходов |
| Комиссия покупки 0,10% | −12,00 | Условный тариф биржи A |
| Комиссия продажи 0,10% | −12,07 | Условный тариф биржи B |
| Резерв на ребаланс активов | −5,00 | Условные дополнительные затраты |
| Потери от проскальзывания | −14,00 | Если исполнимые цены ухудшились |
| Итоговый результат | +28,93 | Без учёта налогов и прочих расходов |
Расчёт показывает, насколько малая величина может остаться от привлекательного спреда. Здесь 72 USDT валовой разницы превратились примерно в 28,93 USDT после допущенных расходов. При этом наличие прибыли в таблице не означает, что конкретная связка доступна сегодня или её возможно исполнить на реальном объёме.
Почему в примере есть резерв на ребаланс? Потому что после одновременной покупки и продажи средства оказываются на «неудобных» площадках. Их дальнейшее перемещение может потребовать сети, отдельного обмена и дополнительных торговых операций. Конкретная стоимость зависит от актива, выбранной сети, внутренних тарифов и устройства стратегии.
Как арбитражная сделка становится убыточной
Рассмотрим второй условный сценарий: на 0,2 BTC найдено расхождение только 120 USDT на целый Bitcoin - то есть 24 USDT валовой разницы на доступном объёме. Уже две торговые комиссии по 0,10% примерно перекрывают весь спред. Если добавить перемещение средств и небольшое ухудшение цены, убыток становится неизбежным.
| Показатель | Значение |
|---|---|
| Покупка: 0,2 BTC × 60 000 | 12 000 USDT |
| Продажа: 0,2 BTC × 60 120 | 12 024 USDT |
| Валовая разница | +24,00 USDT |
| Комиссия покупки 0,10% | −12,00 USDT |
| Комиссия продажи 0,10% | −12,02 USDT |
| Переводы и ребаланс | −7,00 USDT |
| Проскальзывание | −8,00 USDT |
| Итог | −15,02 USDT |
Этот пример полезнее обещаний «постоянных 1-3% за круг». Он показывает, почему арбитраж криптовалют требует расчёта затрат до исполнения, а не после него. Даже положительный ценовой разрыв не отменяет неизбежных расходов.
Внутрибиржевой арбитраж: что это и кому подходит
Внутрибиржевой арбитраж использует несогласованность котировок внутри одной торговой платформы. Его преимущество - отсутствие необходимости переводить актив между разными биржами в каждом цикле. Однако комиссии, задержки движка, доступность торговых пар и нехватка заявок по-прежнему влияют на результат.
Классический пример - три валютных пары, которые связывают BTC, ETH и USDT. Обычно один и тот же обмен можно представить последовательностью трёх сделок. Если произведение обменных коэффициентов с учётом комиссий оказывается выгоднее исходного баланса, возникает потенциальное треугольное расхождение. В реальном стакане оно часто держится очень короткое время.
Важно не путать внутрибиржевой арбитраж с покупкой монеты «по рынку» после резкого падения. В первом случае трейдер сопоставляет взаимосвязанные котировки и стремится закрыть весь круг, во втором - делает ставку на будущее движение цены.
Треугольный арбитраж криптовалют: схема BTC - ETH - USDT
Треугольный арбитраж - разновидность внутрибиржевого обмена, где исходная сумма проходит три пары и возвращается в исходную валюту. Например: USDT → BTC → ETH → USDT. Для проверки необходимо использовать правильную сторону стакана на каждом этапе, не забывать о правилах округления объёма и учитывать торговую комиссию каждого ордера.
Представим, что у вас 1 000 USDT. На первом шаге вы покупаете определённое количество BTC, на втором меняете BTC на ETH, а на третьем продаёте полученный ETH за USDT. Итог можно сравнить с исходными 1 000 USDT. Если после трёх реальных исполнений и всех комиссий останется 1 002 USDT, результат положительный на 2 USDT. Если выйдет 997 USDT - операция убыточна на 3 USDT.
В этих вычислениях нет смысла подставлять случайные рыночные котировки из разных минут. Для анализа требуется один согласованный срез стаканов и симуляция объёмов по реальным уровням ликвидности. Пропуск даже одной комиссии меняет ответ, потому что расходы последовательно уменьшают базу следующей сделки.
CEX-DEX-арбитраж: централизованная биржа против пула ликвидности
На централизованной бирже (CEX) сделки обычно сопоставляются через стакан заявок. Децентрализованная биржа (DEX) часто использует автоматизированного маркетмейкера (AMM), где цена меняется в зависимости от резервов пула и правил смарт-контракта. Если исполнимая цена одного актива в пуле отличается от цены на CEX, может возникнуть арбитражная возможность.
Однако здесь нужно одновременно учитывать несколько независимых факторов: глубину стакана CEX, размер пула DEX, комиссию обмена, газ в блокчейне, возможность депозита и вывода, потенциальное MEV-переставление транзакций и ограничения самого токена. Условная «цена на DEX» без расчёта конкретной суммы почти ничего не говорит о выгоде.
Прежде чем рассматривать такие операции, полезно отдельно изучить как работает DEX-биржа и почему размер пула ликвидности влияет на цену обмена. Это поможет не перепутать привлекательную оценку на графике с реально доступной суммой получения.
Что такое арбитражная связка и как её проверяют
Арбитражная связка криптовалют - заранее описанная последовательность торговых действий: где, что, за какую сумму покупается; где и как продаётся; какие комиссии возникают; сколько времени занимает выполнение; какими активами необходимо располагать в начале. В рекламных сообщениях связкой иногда называют один скриншот разницы курсов. Для практического анализа этого недостаточно.
Полная связка содержит торговые пары, доступные лимиты, ограничения KYC, точное направление конвертации, предположения о задержках, минимальные объёмы, риск отмены ордера, резерв на изменение котировок и процедуру восстановления исходных балансов. Если автор «связки» не может объяснить экономику каждого шага, такой материал нельзя считать проверенной возможностью.
Арбитражные связки не являются вечными. Изменение одной котировки, приостановка вывода или исчерпание заявок делают вчерашний сценарий бесполезным. Именно поэтому обещания неизменной дневной доходности при арбитраже должны вызывать осторожность.
Как искать возможности для арбитража криптовалют
Новичку лучше начинать с наблюдений, а не с немедленных сделок. Выберите несколько ликвидных торговых пар, определите одинаковый объём и сравнивайте одновременно лучшую реальную цену покупки и лучшую реальную цену продажи на доступных площадках. Проверяйте не только разницу котировок, но и ограничения по депозиту, выводу и торговым лимитам.
Затем оцените, сколько актива можно купить по указанной стоимости без серьёзного сдвига цены. Если в лучшем предложении доступно лишь 0,003 BTC, нельзя рассчитывать спред для покупки 0,5 BTC по той же цене. На следующем этапе стоит включить комиссии для конкретного уровня аккаунта, ограничения размера заявки и возможную плату за сеть.
Только после этого возможен расчёт ожидаемого результата. При отсутствии доступного API или подтверждённой глубины рынка ручной поиск не способен гарантировать выполнение. Для обучения полезно вести журнал наблюдений: какая связка была замечена, сколько держалась и что произошло с расчётной прибылью после добавления всех затрат.
Как читать биржевой стакан при поиске арбитража
Стакан показывает лимитные заявки на покупку и продажу. Ближайшая цена ask - это не обязательно средняя цена большой покупки; если объёма на первом уровне недостаточно, остаток ордера исполнится дороже. Аналогично при продаже крупного объёма часть сделки может пройти по менее выгодным заявкам покупателей.
Поэтому главный показатель - не красивая цифра в верхней строке, а средневзвешенная цена исполнения требуемого объёма. При анализе сделки объём и ликвидность важны не меньше спреда. Подробный принцип размещения заявок разобран в руководстве BarbadosNews «Биржевой стакан криптовалют: как читать заявки».
На тонком рынке теоретический спред может составлять несколько процентов, но попытка исполнить ордер сама съест большую часть этого преимущества. Дополнительно учитывайте, что интерфейсы и публичные API обновляются с задержкой: поток заявок меняется быстрее, чем отдельные скриншоты.
Какие комиссии съедают прибыль арбитражёра
Расходы удобно делить на торговые и инфраструктурные. Торговые - комиссии покупки и продажи, иногда разные для maker и taker, а также потери от фактической цены исполнения. Инфраструктурные - вывод криптовалюты, сетевые комиссии, перевод между блокчейнами, конвертация стейблкоинов, ребаланс активов и платные сервисы наблюдения.
Важна и стоимость капитала: деньги, распределённые по нескольким площадкам, нельзя одновременно использовать для других целей. Иногда добавляются комиссии за ввод или вывод фиатной валюты, расходы на банковский перевод, обслуживание бота, прерывание торговли из-за API-лимитов, налогообложение и потери из-за изменения курса во время задержек.
Для переводов в Ethereum полезно понимать как устроены газ и комиссии Gwei. Если маршрут требует перехода между сетями, необходимо дополнительно оценить механизм такого перехода и совместимость токенов. Экономить на проверке сети получателя опасно: ошибка может привести к потере активов.
Проскальзывание и глубина рынка: как проверить реальную цену
Проскальзывание (slippage) - отличие ожидаемой цены операции от фактической средней цены исполнения. Оно возникает из-за движения котировок, нехватки объёма и конкуренции заявок. Даже если комиссия биржи фиксирована, величина проскальзывания заранее неизвестна и в нестабильном рынке может резко возрасти.
Проверка проста по идее, но требует данных. Возьмите из стакана суммы по каждому ценовому уровню, который ордер затронет. Рассчитайте стоимость полного объёма, затем среднюю цену. Для противоположной биржи проведите такой же расчёт по заявкам покупателей. Полученная разница уже ближе к реальности, чем сравнение двух «последних цен».
Если биржа позволяет лимитные ордера, можно ограничить худшую приемлемую цену, но возникает другой риск: заявка не исполнится или исполнится частично. У рыночного ордера выше вероятность немедленного исполнения, но меньше контроля над итоговой ценой. Это не устраняется одной настройкой - нужно выбирать компромисс осознанно.
Почему перевод между биржами - слабое звено стратегии
Задержка может начаться до блокчейна: сервис иногда проверяет вывод, ограничивает сумму, вводит задержку безопасности или временно отключает адресную сеть. Затем перевод проходит подтверждения, после которых принимающая биржа ещё может проводить внутреннее зачисление. Все эти этапы занимают время, а наблюдаемая разница курсов уже могла исчезнуть.
Сам факт, что кошелёк сформировал TXID, не гарантирует немедленного появления доступного баланса на бирже. Для разбирательства полезно знать, как проверить криптовалютную транзакцию по хешу. Однако успешный статус операции в блокчейне и фактическое зачисление на торговый счёт - разные события.
Избегайте стратегии «отправлю, а там посмотрю». Если продажа не зафиксирована заранее, это не одновременный арбитраж, а позиция с риском движения курса. Не используйте временные ставки комиссий, опубликованные в чужих старых инструкциях, как фактические значения сегодняшнего рынка.
Как рассчитать чистую прибыль: универсальная формула
Для двух одновременных сделок без кредитного плеча ориентиром служит формула:
Чистый результат = выручка от продажи − стоимость покупки − торговые комиссии − расходы на перевод/ребаланс − проскальзывание − прочие затраты.
Показатели должны относиться к одному и тому же объёму, а если комиссия биржи удерживается в криптовалюте, необходимо правильно пересчитать её в расчётную валюту. При переводной модели дополнительно надо вычесть потерянную на сетевой комиссии часть отправленного актива: нельзя одновременно продать полный первоначальный объём и списать комиссию из этого же количества, не объяснив источник дополнительных монет.
Таблица расчётов помогает выявлять противоречия: не учитывается ли комиссия дважды, не используется ли курс покупки как курс продажи, не сравниваются ли рынки с разными активами или сетями. Ведение расчёта до копеек не заменяет оценку вероятности исполнения; итоговая цифра всё равно останется сценарием, пока сделки не завершены.
Как начать арбитраж криптовалют с нуля: учебный маршрут
Первый этап - терминология. Разберитесь, чем отличаются спред, стакан, ликвидность, maker/taker, spot и perpetual futures. Поймите, почему отображаемая цена сделки и ожидаемая цена исполнения могут различаться. Без этого даже хорошая таблица будет вводить в заблуждение.
Второй этап - наблюдение. На исторических или тестовых данных сравните одинаковые объёмы на нескольких площадках. Записывайте не только разницу цен, но и время наблюдения, исполнимость, комиссии и возможную задержку перевода. После 20-30 таких наблюдений обычно становится видно, как редко бумажная прибыль превращается в доступную операцию.
Третий этап - проверка инфраструктуры. Изучите правила вывода, ограничения по стране и KYC, доступность необходимой сети, репутацию площадок, условия API. Не храните чувствительные данные и ключи доступа в сомнительных сканерах. Если у сервиса нет понятных условий, расчётов и независимой проверки, не переводите ему средства.
Четвёртый этап - управление риском. Определите допустимую сумму потери, сценарий частичного исполнения, действие при закрытии депозита, резерв на комиссии, правила остановки стратегии. Переходить к реальным средствам стоит только после того, как условия и риски полностью понятны; ни один учебник не гарантирует результата.
Какие арбитражные стратегии существуют
| Вид | Где ищут различие | Главная техническая сложность |
|---|---|---|
| Межбиржевой | Спотовые цены на двух CEX | Два баланса, вывод и синхронное исполнение |
| Внутрибиржевой | Цены связанных пар на одной площадке | Скорость и точность расчёта |
| Треугольный | Цикл трёх валютных пар | Три комиссии и риск неполного круга |
| CEX-DEX | Стакан CEX и AMM-пул DEX | Газ, ликвидность, MEV, смарт-контракты |
| P2P | Условия объявлений и способы оплаты | Контрагент, банк, споры и ограничения |
| Spot-perpetual | Спотовый рынок и бессрочный фьючерс | Funding, маржа, ликвидация и базис |
Не все перечисленные подходы равнозначны по риску. Например, P2P-арбитраж требует работы с платёжными методами и правилами площадки, а spot-perpetual связан с деривативами, финансированием и возможной ликвидацией. Для каждой стратегии нужны отдельные контрольные процедуры, а не универсальная «связка на все случаи».
P2P-арбитраж криптовалют: почему это отдельная тема
P2P-арбитраж пытается использовать различия обменного курса между объявлениями, платёжными методами и рынками. В отличие от полностью биржевого исполнения, здесь часто участвуют реальные платежи, особенности банков, лимиты конкретных контрагентов и процедуры споров. На некоторые операции могут влиять местные требования к платёжным услугам и противодействию отмыванию денег.
Поэтому эту тему нельзя сводить к перепродаже USDT по двум ценникам. Следует учитывать, насколько реально получить платёж, когда он становится окончательным, кому принадлежит платёжный счёт, совпадают ли реквизиты с данными площадки и не нарушает ли схема правила банка или юрисдикции. Отдельное руководство по механике P2P поможет изучить раздел криптотрейдинга BarbadosNews без смешения с межбиржевыми расчётами.
Боты и сканеры арбитража криптовалют: что они умеют
Сканер собирает доступные котировки, фильтрует пары и показывает возможные расхождения. Более сложная система анализирует стаканы, комиссии и глубину рынка. Торговый бот дополнительно может выставлять ордера по заданным условиям. Но скорость автоматизации не делает доход гарантированным: данные могут задерживаться, правила API изменяться, а исполнение отличаться от симуляции.
При оценке инструмента спросите, откуда он получает данные, как часто их обновляет, какие торговые комиссии учитывает, фиксирует ли конкретный объём и показывает ли возможность вывода актива. Если система демонстрирует только процент спреда без оценки ликвидности, она скорее генерирует сигналы для ручной проверки, чем реальную прибыльную сделку.
Опасно выдавать боту API-ключи с возможностью вывода средств, если они не нужны для работы. Изучайте права токенов, ограничения по IP, порядок отзыва ключей, журнал действий и модель хранения секретов. Не подключайте кошелёк к неизвестным сайтам ради «эксклюзивных связок» и не подписывайте непонятные транзакции.
Можно ли заработать на арбитраже криптовалют и сколько
Теоретически да: если арбитражная разница зафиксирована на достаточном объёме и чистая выручка превышает издержки, результат положителен. Но универсального ответа «сколько можно заработать на арбитраже криптовалют» не существует. На него влияют капитал, скорость исполнения, рынок, доступные комиссии, ликвидность, частота возможностей и, прежде всего, ошибки и убытки.
Важно оценивать не только удачные операции, но и все затраты стратегии за период: доступ к сервисам, случайные отрицательные сделки, комиссии возврата капитала, налоги и замороженные средства. Отдельные выигрышные примеры нельзя механически умножать на число часов или дней. Такая экстраполяция скрывает то, что расхождения изменяются по мере действий других участников.
Для новичка более честная цель первых этапов - научиться не принимать валовой спред за доход. Если таблица показывает +0,4%, а реальные затраты составляют 0,6%, стратегия математически отрицательная ещё до вопроса о качестве прогноза.
Риски арбитража криптовалют: полный список
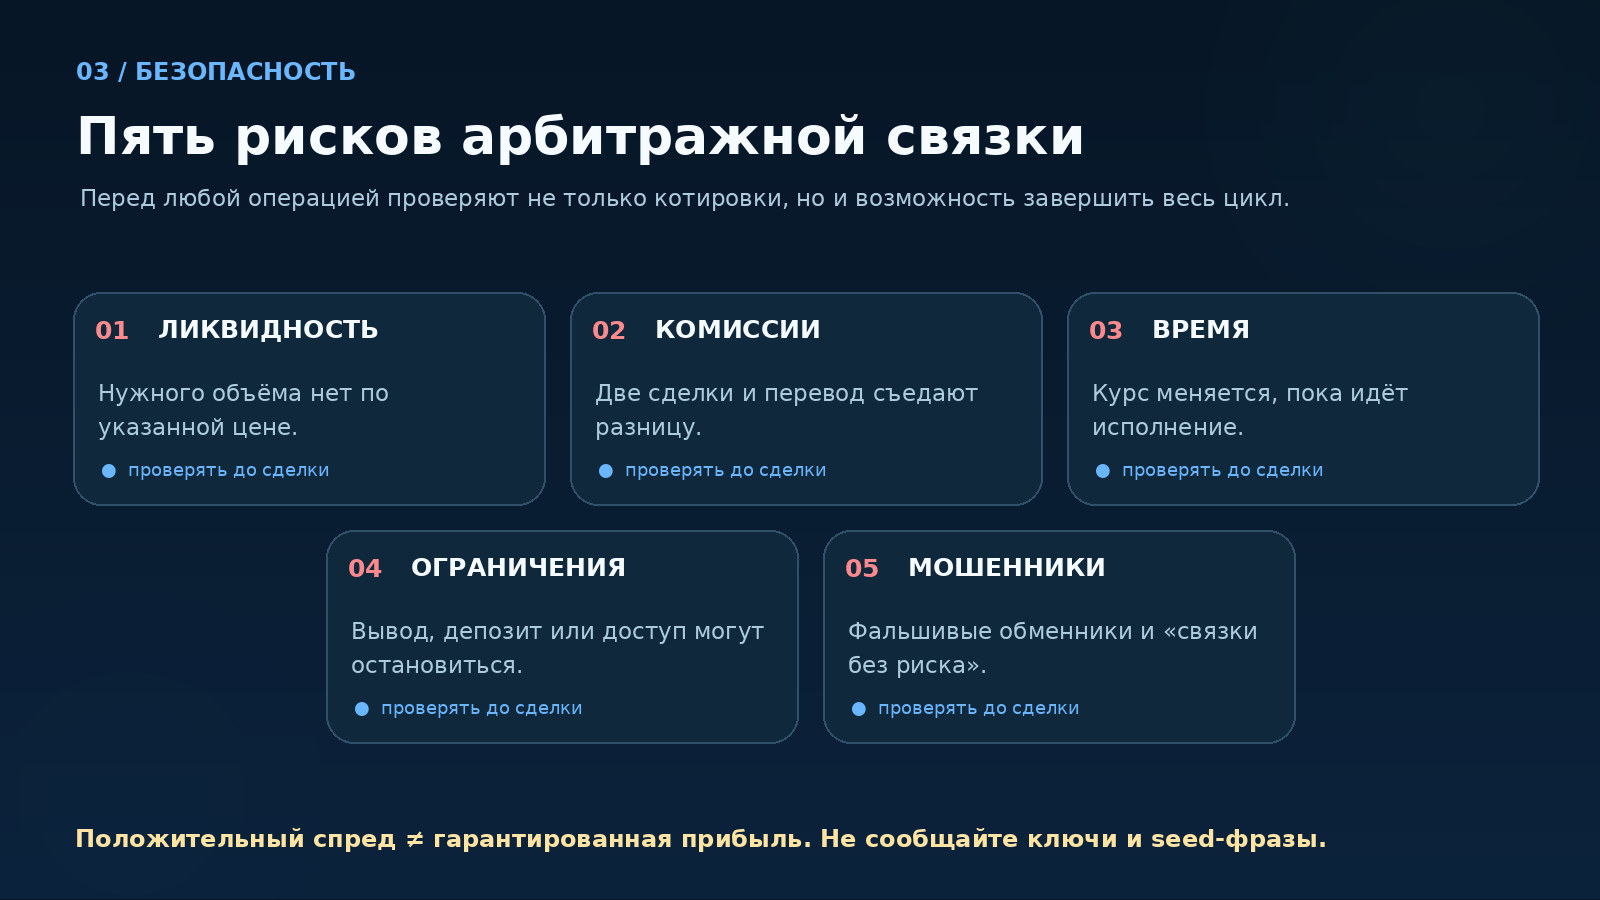
Рыночный риск. Спред может схлопнуться между двумя ордерами; после покупки цена меняется раньше продажи. Риск ликвидности. Нужного объёма нет по заявленной цене, из-за чего исполнение ухудшается. Операционный риск. Ошибка в паре, сети, количестве знаков или округлении приводит к неверному результату.
Риск площадки. Возможны ограничения счёта, технические сбои, остановка ввода или вывода, изменение тарифов. Кредитный и кастодиальный риск. Средства хранятся на разных платформах, каждая из которых представляет самостоятельный источник риска. Риск контрагента. Особенно важен для P2P и внебиржевых расчётов.
Риск смарт-контрактов и MEV. В DeFi операции могут быть переупорядочены, встречать фронтраннинг и зависеть от ошибок контрактов. Маржинальный риск. При использовании фьючерсов добавляется вероятность принудительной ликвидации; отдельно разберите фьючерсы и кредитное плечо. Правовой и налоговый риск. Требования к торговле, услугам и отчётности различаются между странами.
Не стоит искать единственное «самое безопасное» направление без учёта конкретных условий. Две сделки на проверенных биржах могут быть менее сложными, чем эксплойт на малоизвестном DEX, но это не устраняет риск блокировки средств или неверного исполнения.
Мошенничество под видом арбитражных связок
Распространённая схема - обещание постоянной сверхдоходности от якобы уникальной связки, доступной только через один неизвестный обменник. Пользователю предлагают отправить криптовалюту на незнакомый адрес, затем показать «прибыль» в личном кабинете, а для вывода требуют внести дополнительный депозит, комиссию или «налог». Видимая прибыль на таком сайте может быть просто нарисованным числом.
Другой вариант - ложный арбитражный бот, которому просят передать секретную фразу кошелька или ключ API с правом вывода. Для обычного наблюдения котировок секретная фраза не требуется. Тревожные сигналы: давление временем, гарантии доходности, отсутствие внятного договора, невозможность объяснить происхождение спреда, ссылки на поддельную «проверку» и требования продолжать переводы после неудачи.
Проверяйте реальный домен, сведения о компании, правила платформы, лимиты вывода и наличие независимых источников о сервисе. Не считайте отзывы в рекламном канале доказательством безопасности. Если возникает сомнение, лучше прекратить взаимодействие до отправки средств, чем пытаться «отбить» уже потерянное.
Как вести учёт сделок и проверять эффективность стратегии
Для каждого наблюдения фиксируйте дату и время, названия рынков, объём, цены bid/ask, доступную глубину, комиссии, оценку расходов на ребаланс, ожидаемую прибыль, факт исполнения и фактический результат. Раздельно записывайте реальные сделки и бумажные сигналы: смешивать их - значит искусственно завышать эффективность.
Полезные показатели - доля полностью исполненных циклов, средняя разница между ожидаемым и фактическим результатом, сумма всех комиссий, максимальная просадка и время заморозки капитала. Не забывайте учитывать незакрытые позиции и открытые риски: красивый процент по завершённым сделкам может скрывать крупный нереализованный убыток на другой площадке.
Работа с журналом помогает понять, повторяется ли преимущество на серии наблюдений и не исчезает ли оно после реалистичного учёта затрат. Он также делает ошибки воспроизводимыми и показывает, где именно стратегия нуждается в изменении.
Самые частые ошибки начинающих арбитражёров
Первая ошибка - сравнить последние цены вместо лучшего ask и bid на достаточном объёме. Вторая - посчитать процент разницы, но забыть две торговые комиссии. Третья - предположить моментальное поступление актива на другую биржу. Четвёртая - не проверить сети ввода и вывода или статус кошелька на платформе.
Пятая ошибка - считать арбитраж безрисковым и использовать заемное плечо ради небольшой разницы. Шестая - игнорировать ликвидность и округления, особенно при трёх последовательных сделках. Седьмая - покупать платные сигналы без прозрачной проверки методики. О защитных ордерах можно почитать в материале про стоп-лосс и тейк-профит, но ни один из них не устраняет риск технического сбоя или проскальзывания. Восьмая - передавать секретные ключи или активы сервису, который обещает гарантированную прибыль.
Отдельно стоит помнить: нельзя оценивать торговую стратегию только по одному удачному кругу. Длительный период низкой волатильности, изменение правил биржи или сбой API может полностью изменить её экономику.
Чек-лист перед оценкой любой арбитражной возможности
- Сравнивается ли один и тот же актив на совместимых рынках, а не похожие по названию токены?
- Проверены ли реальные исполнимые цены по стаканам и заданному объёму?
- Учтены ли комиссии покупки, продажи, вывода и ребаланса?
- Известно ли, где находятся средства до сделки и как восстановить балансы после неё?
- Открыты ли депозит и вывод на обеих площадках, соответствует ли сеть?
- Есть ли план на случай частичного исполнения, задержки и закрытия спреда?
- Проверены ли ограничения KYC, торговые лимиты и условия использования сервиса?
- Понятны ли риски хранения активов, фиатных платежей и налогообложения?
- Не требует ли «связка» секретной фразы, сомнительной подписи или отправки денег третьему лицу?
- Остаётся ли результат положительным при консервативной оценке издержек?
Часто задаваемые вопросы об арбитраже криптовалют
Что такое арбитраж криптовалюты одним предложением?
Это попытка получить положительную разницу от связанных операций покупки и продажи криптоактива на разных рынках или между взаимосвязанными парами. Реальный результат становится известен после исполнения и учёта всех расходов.
Арбитраж криптовалют - это трейдинг или обмен?
Это торговая стратегия. Отдельные её шаги могут выглядеть как обычные обмены, но смысл - в сравнении нескольких исполнимых цен и расчёте итогового результата по целому циклу.
Можно ли начать арбитраж криптовалют с нуля?
Изучать стратегию - да: можно начать с теории и бумажных расчётов без перевода денег. Реальные сделки требуют понимания комиссий, ликвидности, платформенных правил и возможных потерь.
Нужен ли большой капитал?
Для наблюдения и учёбы - нет. При небольшом объёме фиксированные комиссии могут сильнее влиять на результат; при большом объёме растут проблемы проскальзывания и доступной ликвидности. Однозначного безопасного порога не существует.
Чем межбиржевой арбитраж отличается от внутрибиржевого?
В первом случае сравнивают исполнимые цены на разных площадках; во втором - взаимосвязанные пары внутри одной платформы. Во внутрибиржевой стратегии нет необходимости делать отдельный межбиржевой перевод в каждом цикле, но скорость и комиссии всё равно важны.
Что такое треугольный арбитраж?
Это круг из трёх обменов, например USDT → BTC → ETH → USDT. Если после комиссий возвращается больше исходной валюты, чем было, цикл оказался прибыльным; если меньше - убыточным.
Что такое арбитражные связки криптовалют?
Это заранее описанные маршруты сделок с ценами, объёмами, комиссиями и ограничениями. Скриншот процента разницы сам по себе не является подтверждённой связкой.
Сколько можно заработать на арбитраже криптовалют?
Заранее гарантировать конкретную сумму нельзя. Доход зависит от исполнимого спреда, капитала, затрат и успеха исполнения, а возможны отрицательные результаты и потеря средств.
Почему не работает арбитражная связка со скриншота?
Цена могла устареть, нужного объёма в стакане уже нет, вывод закрыт или комиссия превышает разницу. Иногда рекламный скриншот изначально показывает условные, а не исполнимые котировки.
Можно ли проводить арбитраж без переводов между биржами?
Можно пытаться исполнять две стороны за счёт заранее распределённых активов. Но позже возникает необходимость ребалансировки счетов, которую надо включить в экономику операции.
Для чего нужен сканер арбитража криптовалют?
Он помогает собирать и сравнивать котировки, однако не гарантирует, что удастся исполнить сделки по найденным ценам. Качественный анализ требует учёта объёма, комиссий и задержек.
Чем P2P-арбитраж отличается от обычного биржевого?
В P2P участвуют объявления, платёжные способы, контрагенты и банковские процедуры. В биржевом спотовом арбитраже основной акцент на стаканах, лимитах заявок и движке торгов.
Какие риски наиболее опасны для новичка?
Особенно опасны потеря контроля над средствами, неизвестные обменники, «гарантированные» связки, непроверенная сеть вывода, неполное исполнение и игнорирование реальных торговых комиссий.
Является ли арбитраж криптовалют легальным?
Во многих странах торговые арбитражные операции допустимы, но правила отличаются в зависимости от юрисдикции, типа услуг и платёжного маршрута. Следует проверять местные требования, ограничения платформ и налоговые обязанности; универсального правового ответа для всех стран нет.
Итоги: главное об арбитраже криптовалют
Арбитраж криптовалют начинается с несовпадения исполнимых цен, но прибыль появляется только после успешно завершённого цикла. Межбиржевые, внутрибиржевые, треугольные и CEX-DEX-стратегии устроены по-разному, однако все они требуют сравнения одного и того же объёма и тщательного учёта комиссий, скорости исполнения и ликвидности.
Практический вывод прост: сначала проверяйте стакан, затем общую стоимость операции, потом ограничения переводов и только после этого - возможность сделки. Если расчёт держится на идеальном курсе, мгновенном выводе, нулевых комиссиях или обещании гарантированной доходности, он не подходит для принятия финансовых решений. Материал образовательный и не является индивидуальной инвестиционной рекомендацией.
