 BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
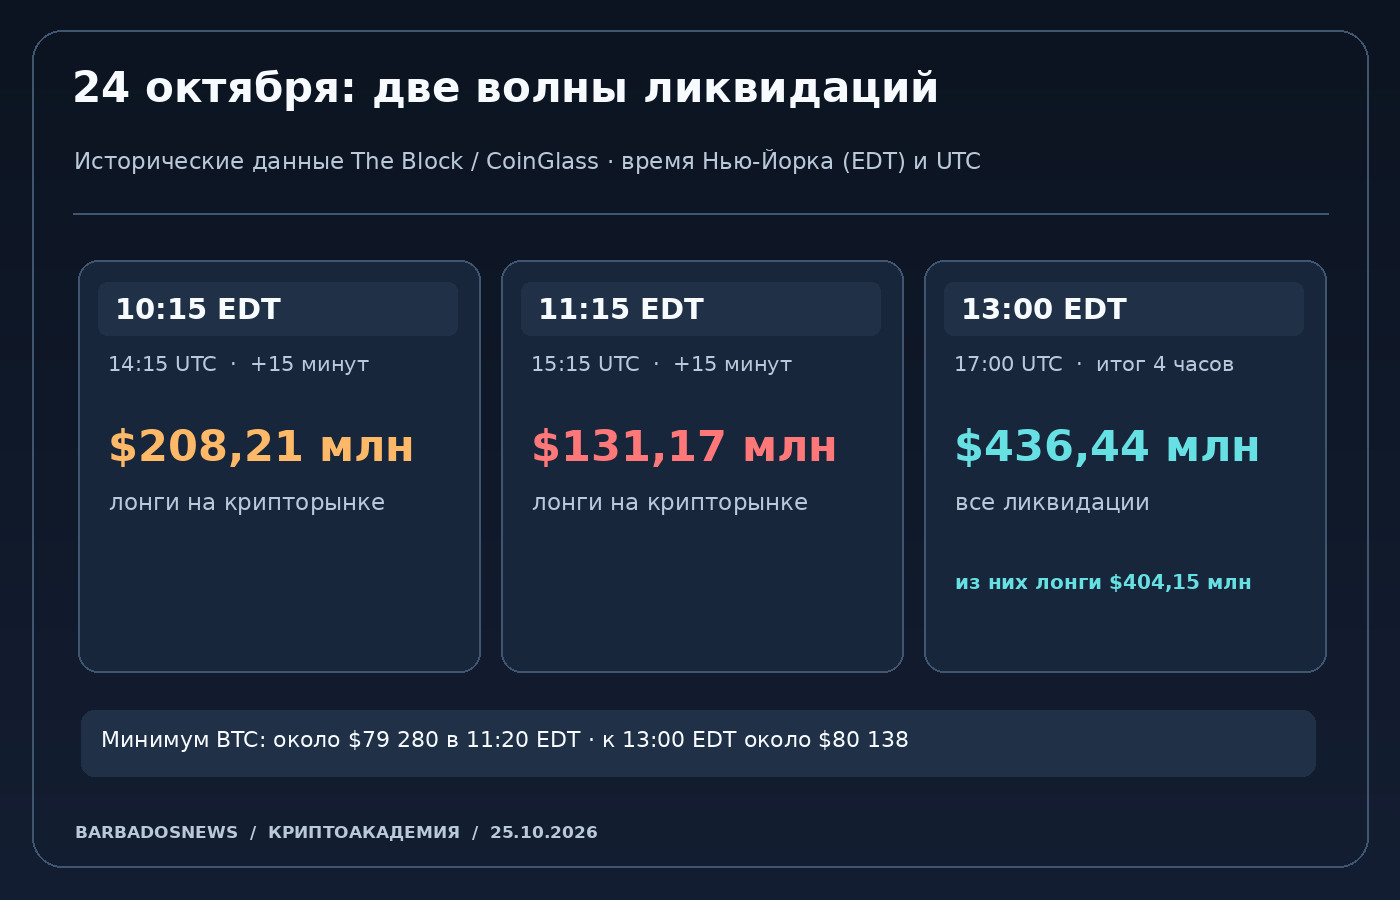
24 октября 2026 года Bitcoin ненадолго опустился ниже $80 000. В тот же день сервис CoinGlass зафиксировал волну принудительного закрытия фьючерсных позиций: за четыре часа к 13:00 по времени Нью-Йорка общий объём ликвидаций на крипторынке составил $436,44 млн, из них $404,15 млн пришлось на лонги. Примерно в 11:20 по Нью-Йорку BTC, по котировке The Block, доходил до $79 280, а к 13:00 восстановился примерно до $80 138. Это не означает, что все владельцы Bitcoin потеряли деньги, и не означает, что трейдеры лишились ровно $404 млн собственного капитала.
История важна по другой причине: даже сравнительно небольшой сдвиг котировки способен привести к массовым ликвидациям, если позиции перегружены плечом и не имеют достаточного обеспечения. Причём рискует не только человек, который ошибся с направлением рынка. Можно верно предположить последующий отскок, но остаться без позиции ещё до восстановления цены.
В этом руководстве Криптоакадемии BarbadosNews разберём реальные цифры 24 октября, два коротких эпизода массового закрытия лонгов, разницу между ценой Bitcoin и оценочной ценой фьючерса, а затем рассчитаем на учебных примерах, как плечо увеличивает чувствительность депозита. Данные о событии актуальны на 25 октября 2026 года, и не используются здесь для прогноза дальнейшей цены BTC.
Что произошло 24 октября: две волны ликвидаций
Статистика за 24 октября требует точного периода. По сообщению The Block со ссылкой на CoinGlass, $436,44 млн - объём за четыре часа, заканчивавшиеся в 13:00 EDT (17:00 UTC). Это не показатель за календарные сутки. В этом промежутке $404,15 млн составили длинные позиции; доля лонгов - приблизительно 92,6%.
Первая интенсивная волна началась в районе 10:15 EDT (14:15 UTC): за следующие 15 минут, по данным материала, закрылись лонги приблизительно на $208,21 млн. Bitcoin за этот отрезок опустился примерно с $80 640 до $80 100. Относительное изменение цены составляет около −0,67%, то есть даже не один процент. Объём ликвидаций здесь относится к крипторынку в целом, а не исключительно к BTC.
Вторая волна пришлась на 11:15 EDT (15:15 UTC): в последующие 15 минут ликвидировали лонги примерно на $131,17 млн. Около 11:20 EDT Bitcoin, согласно тому же источнику, достиг локального минимума около $79 280. Затем произошёл отскок: к 13:00 EDT котировка находилась примерно на $80 138. Эти значения основаны на конкретном ценовом источнике и моменте наблюдения; значения на других площадках могут отличаться.
Особенно показателен масштаб движения от примерно $80 640 до $79 280: это около −1,69%. Для спотового владельца Bitcoin без заёмных средств такая переоценка неприятна, но не вызывает автоматическую продажу его монет. Для длинного фьючерса с высоким плечом она может поглотить значительную часть маржи и приблизить принудительное закрытие.
В четырёхчасовой статистике The Block также выделил ликвидации непосредственно по BTC - примерно $158,45 млн, а по ETH - $136,72 млн. Поэтому фраза «ликвидировали $404 млн в Bitcoin» была бы ошибочной: $404 млн - сумма всех длинных криптовалютных позиций в указанном временном окне. Указанные числа не следует складывать с четырёхчасовым итогом: BTC и ETH уже входят в общий объём.
Почему $404 млн ликвидаций - не $404 млн потерянных личных сбережений
В отчётах агрегаторов часто указывается номинальная стоимость ликвидированных контрактов. Условно, трейдер открыл длинную позицию на $10 000, выделив $500 обеспечения и используя плечо 20×. Если биржа принудительно закрыла этот контракт, в соответствующей статистике может фигурировать номинал $10 000. Нельзя автоматически утверждать, что человек лишился $10 000 собственных средств: размер его маржи, реализованного убытка, комиссий, страхового механизма и возможного остатка - отдельные величины.
У разных бирж и поставщиков данных могут отличаться метод охвата, доступность биржевого потока ликвидаций и способ расчёта стоимости события. По этой причине статистику не нужно превращать в точный бухгалтерский баланс всех пострадавших. Корректная формулировка: ликвидированы позиции на указанную номинальную сумму по данным конкретного источника и за определённое время.
Точно так же число ликвидационных событий не обязано равняться количеству уникальных людей: одна позиция может сокращаться частями, у одного трейдера может быть несколько счетов или контрактов. В 24-часовом окне, приведённом The Block к моменту публикации, агрегатор показывал порядка 201 тысячи затронутых трейдеров; это другой период, не тот же самый четырёхчасовой показатель.
Не стоит путать ликвидацию с обычным добровольным закрытием по стоп-лоссу: при стоп-ордере владелец пытается сам ограничить убыток, а при ликвидации риск-механизм биржи вмешивается из-за недостатка обеспечения. Оба события могут сопровождаться продажами, но их причина и последствия для счёта различаются.
Что такое ликвидация лонга простыми словами
Поисковая формулировка «ликвидация биткоина» часто означает именно ликвидацию фьючерсной позиции на BTC: сама монета в блокчейне никуда не исчезает. Лонг - позиция, которая выигрывает от роста цены базового актива. Для обычной покупки Bitcoin на споте отсутствие заёмных средств означает отсутствие фьючерсной ликвидации: монеты остаются на балансе, хотя их рыночная стоимость снижается. Во фьючерсе трейдер держит не сам Bitcoin в кошельке, а обязательство по контракту, для которого биржа требует маржу.
Начальная маржа - обеспечение, необходимое для открытия сделки. Поддерживающая маржа - минимальный запас, который нужно сохранять для удержания позиции по правилам конкретного контракта. Когда стоимость обеспечения становится недостаточной, площадка может сократить или принудительно закрыть позицию. Важно, что точный порог определяется не одной простой формулой «100 поделить на плечо».
Представьте, что у трейдера есть $1 000, а номинал длинной позиции равен $10 000. Это примерно соответствует плечу 10× до учёта дополнительных требований. Движение базовой цены на 1% против лонга создаёт около $100 нереализованного убытка, то есть около 10% от исходно выделенной маржи. Для позиции с тем же номиналом, но маржой $200 (примерно 50×), тот же $100 уже равен половине первоначального залога. Поддерживающая маржа и сборы могут привести к принудительному закрытию ещё до исчерпания всей суммы.
Чтобы не смешивать события рынка с техническими определениями, устройство фьючерса, лонга, шорта и маржи подробнее разбирается в руководстве по торговле фьючерсами на Bybit. Здесь интересует именно поведение позиции в условиях двух быстрых волн 24 октября.
Как небольшой обвал Bitcoin превратился в каскад
При обычном падении цена изменяется потому, что продавцы и покупатели исполняют сделки по доступным уровням. На фьючерсном рынке к этому добавляется слой обязательств с маржой. Если цена снижается, часть длинных позиций начинает терять обеспечение. Биржа сокращает их, чтобы ограничить дальнейший риск счёта и рынка. В зависимости от механизма площадки это может создать дополнительный поток исполнения, усиливающий движение цены.
Дальше появляется обратная связь: снижение цены приближает следующую группу позиций к их порогам, после новых закрытий предложение может превысить доступную встречную ликвидность. Такой процесс называют каскадом ликвидаций. Но нельзя доказать, что каждую секунду падения 24 октября вызвали именно ликвидации: для этого требовался бы более подробный и синхронизированный набор данных об исполнениях, глубине рынка и действиях участников.
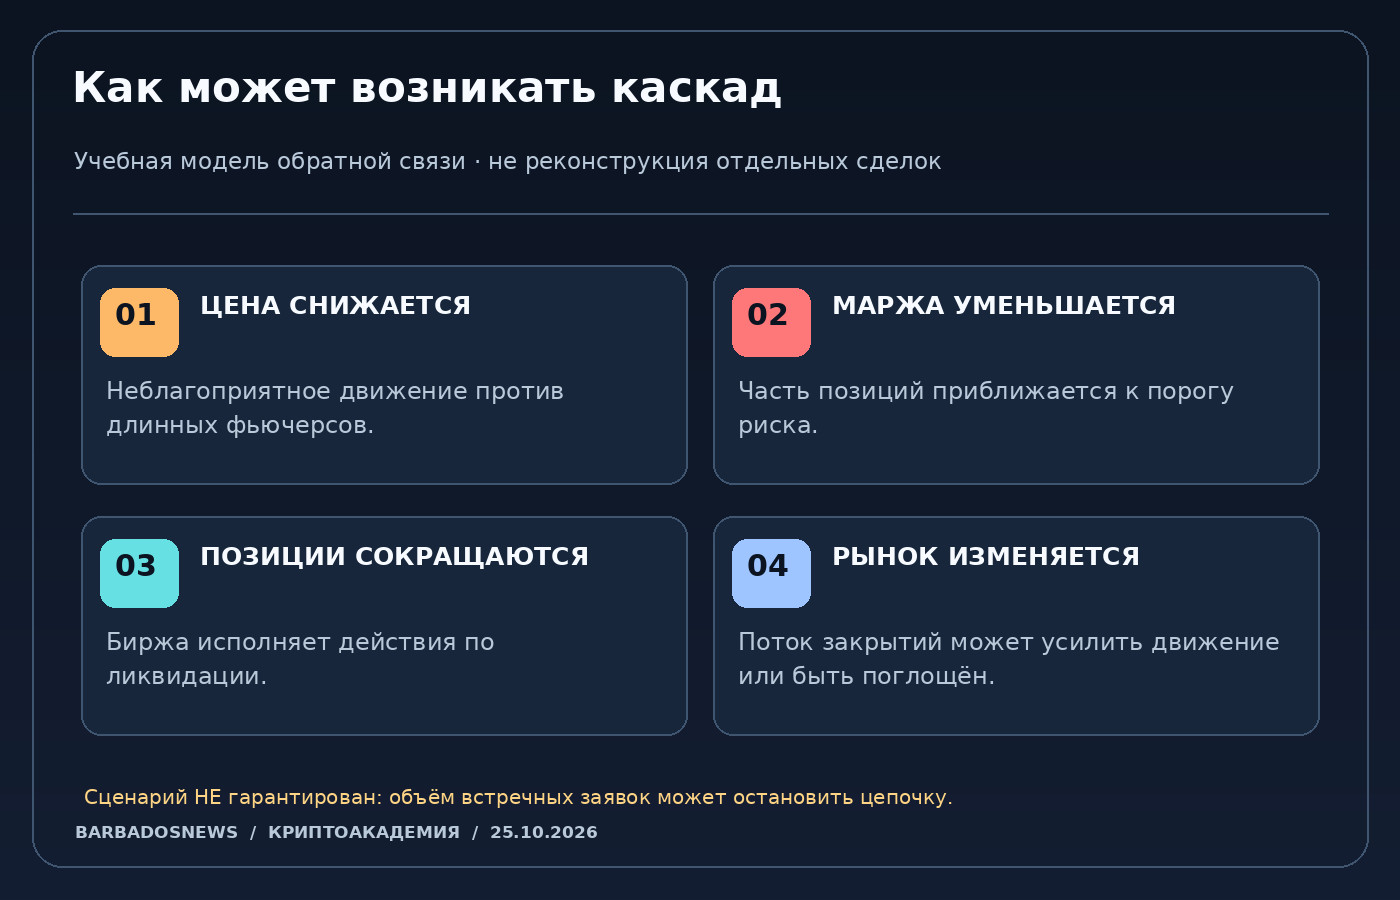
Рынок может и разорвать цепочку: встречные покупатели появляются на более низких уровнях, поток принудительного закрытия иссякает, а спотовый спрос поглощает продажи. Быстрый отскок Bitcoin к $80 138 показывает, что после зафиксированного минимума цена восстановилась. Он не доказывает, что начался устойчивый рост или что трейдеру безопасно немедленно открывать новый лонг.
Оценить важность встречных заявок помогает отдельный материал BarbadosNews о том, как читать биржевой стакан и глубину рынка. На тонком рынке одинаковый поток агрессивных продаж способен изменить цену сильнее, чем на площадке с большой устойчивой ликвидностью.
Почему Mark Price важнее свечи в терминале
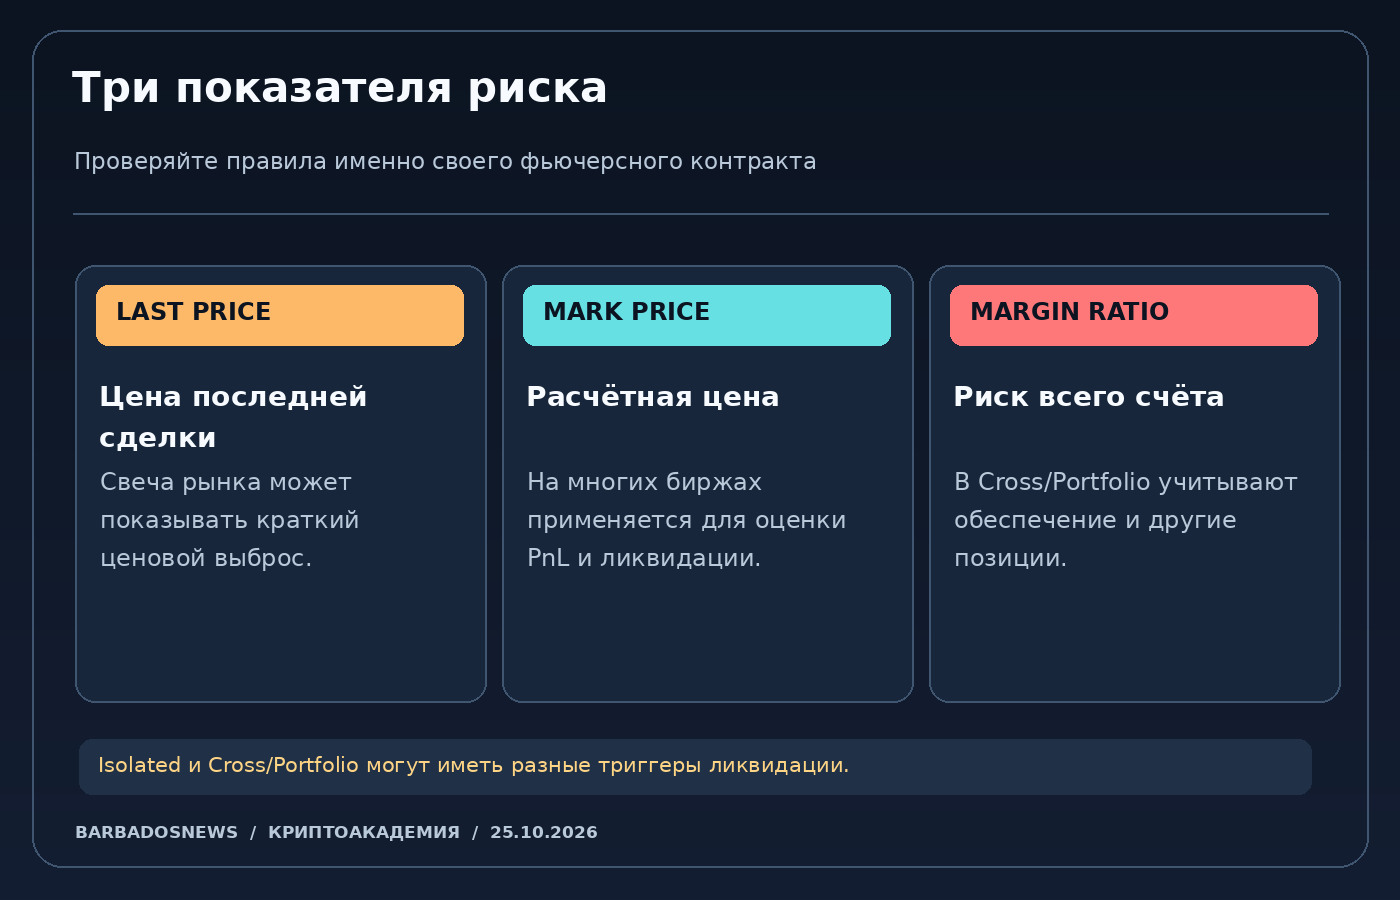
На многих криптобиржах фьючерсный контракт может показывать сразу несколько цен: последнюю цену сделки (Last Price), индексную оценку базового рынка (Index Price) и маркировочную цену (Mark Price). Они не равнозначны.
Согласно официальному описанию Binance Futures, Mark Price используется для расчёта нереализованного результата и контроля ликвидации. Она основывается на нескольких рыночных данных и механизме финансирования, а не обязана совпадать с последней заключённой сделкой. Это снижает влияние отдельного случайного выброса цены, но не гарантирует отсутствие принудительного закрытия при реальной волатильности.
Правила зависят от режима счёта. Документация Bybit для Unified Trading Account указывает: в Isolated Margin для отдельной позиции ликвидация может запускаться, когда Mark Price достигает её цены ликвидации. В Cross Margin / Portfolio Margin важен показатель поддерживающего риска счёта, и его достижение порогового значения может стать триггером. Следовательно, подсмотренная у другого трейдера «безопасная цена» ничего не гарантирует для собственного счёта.
Поэтому при расследовании собственной ликвидации смотрите не только свечу BTC/USDT. Важны точное название контракта, его Mark Price в нужный момент, режим маржи, состояние общего залога, комиссии и история действий риск-механизма. Сравнение двух скриншотов только по последней цене не является доказательством ошибки биржи.
Расчёт: что делали бы плечи 5×, 10×, 20× и 50×
Возьмём учебный, а не реальный счёт пострадавшего трейдера: длинный линейный BTC-фьючерс на номинал $10 000. Допустим, цена входа - $80 640, а затем Bitcoin снижается приблизительно до $79 280, как в одном из сообщений о 24 октября. Такое движение составляет около −1,69%, а нереализованный убыток на номинале $10 000 - примерно $169 без учёта комиссий и фандинга.
Сумма убытка по одному и тому же номиналу одинакова для всех строк; меняется доля обеспечения, которую этот убыток поглощает.
| Плечо | Примерная начальная маржа | Убыток при −1,69% | Доля исходной маржи |
|---|---|---|---|
| 5× | $2 000 | $169 | 8,5% |
| 10× | $1 000 | $169 | 16,9% |
| 20× | $500 | $169 | 33,8% |
| 50× | $200 | $169 | 84,5% |
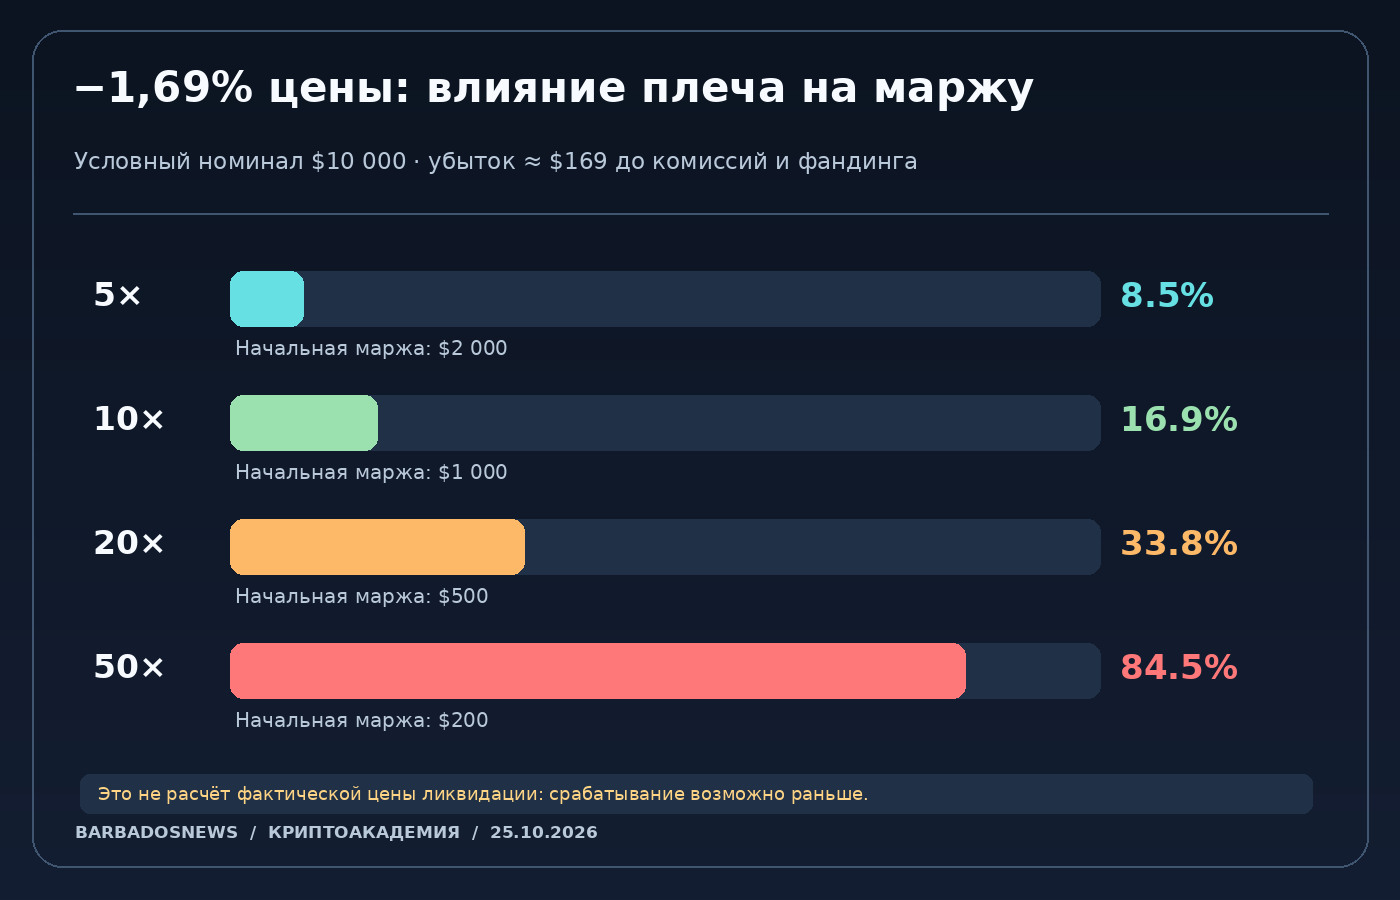
Таблица не утверждает, что позиция с плечом 50× обязательно дождалась падения на 1,69%. При таком обеспечении поддерживающая маржа и дополнительные издержки могли привести к срабатыванию риск-механизма раньше. Для 10× или 20× фактическое поведение также зависит от контракта, обеспечения, других сделок и условий конкретной площадки. Нельзя переносить одну вычисленную цену ликвидации между Binance, Bybit и Hyperliquid.
Обратите внимание и на другой вывод: если бы трейдер уменьшил номинал позиции, сохранив размер залога, чувствительность абсолютных потерь к каждому проценту движения снизилась бы. Важен не только выбранный множитель на экране, но и весь объём обязательств, который вы взяли на себя.
Изолированная и кросс-маржа: где находится риск
При изолированной марже отдельной позиции обычно выделяют определённый залог, хотя точные условия различаются. Это помогает оценивать риск конкретного контракта, но не отменяет комиссии, частичное сокращение и возможный дефицит. При изменении маржи после открытия сделки расчётная цена ликвидации тоже может измениться.
При кросс-марже площадка может учитывать другие доступные средства и позиции в пределах соответствующего счёта. В результате нежелательное движение одной позиции может затронуть более широкий пул обеспечения. Из-за этого попытка защитить один неудачный лонг свободным балансом счёта иногда только увеличивает сумму средств, поставленных под риск.
В портфельном режиме для расчёта маржи может применяться оценка совокупного риска нескольких инструментов и хеджей. Встречная позиция не всегда обеспечивает простую «нулевую» опасность: остаются требования по обеспечению, особенности корреляций, расчётные правила и риск быстрого изменения цен.
Поэтому перед любым действием важно уточнить, в каком режиме находится именно ваш аккаунт. Названия функций и коэффициенты могут изменяться; интерфейс, который видел другой пользователь месяц назад, не заменяет текущие правила биржи.
Как защитить открытую позицию, если цена быстро падает
Если фьючерсный лонг уже открыт и рынок стал резко двигаться, полезнее всего не искать идеальный прогноз, а проверить действующий риск. Последовательность ниже не является рекомендацией удерживать какую-либо конкретную позицию и не гарантирует сохранение залога.
- Определите инструмент и рынок. Убедитесь, что открыта именно нужная фьючерсная пара, а не спотовый BTC, опцион или другой контракт. Проверьте сторону Long и полный номинал.
- Посмотрите Mark Price и показатели маржи. Важно текущее значение обеспечения, ориентировочная цена ликвидации либо риск-коэффициент счёта; для разных режимов это разные метрики.
- Оцените, сколько денег реально под угрозой. Отдельно учтите изолированную маржу, свободный залог кросс-счёта, фандинг, комиссии и другие открытые позиции.
- Рассмотрите уменьшение экспозиции. Сокращение объёма контракта обычно уменьшает риск дальнейшего изменения PnL, но условия исполнения и комиссии зависят от рынка. При ручном закрытии проверьте Reduce-Only или штатную функцию Close, чтобы по ошибке не открыть обратную позицию.
- Не считайте пополнение маржи бесплатной страховкой. Оно может отодвинуть порог, но одновременно увеличивает сумму собственных средств, находящихся под риском. Без понятного предела убытка такой шаг способен усугубить ситуацию.
- Проверяйте статусы ордеров после отправки. Кнопка «закрыть» не доказывает, что сделка исполнена полностью. Сверьте количество, остаток позиции, историю и фактическую цену исполнения.
В ранее упомянутом руководстве BarbadosNews по фьючерсам на Bybit разобраны интерфейсные различия Positions и Orders, типы защитных заявок и типичные ошибки при закрытии. Здесь они приведены как элементы проверки риска, а не как универсальная инструкция для любой площадки.
Почему даже стоп-лосс не всегда спасает от ликвидации
Стоп-лосс - это механизм размещения или исполнения условного приказа при заданном событии. Он не является банковской гарантией. Во время быстрой волны рыночная цена может пройти через уровень активации, а фактическое исполнение произойдёт хуже ожидаемой отметки. Стоп-лимит может не исполниться вовсе, если цена ушла слишком быстро и встречных ордеров по допустимой цене нет.
Есть и техническая ловушка: ликвидация может ориентироваться на Mark Price, а защитный приказ - на Last Price либо иной источник, выбранный в настройках. Если эти параметры различаются, один механизм может сработать раньше другого. Поэтому необходимо проверять тип триггера и логику исполнения, а не только число, написанное возле линии стопа.
Некорректная позиция «стоп в 0,2% от ликвидации, значит я полностью защищён» особенно опасна на выходных и в периоды слабой глубины рынка. Риск проскальзывания и очередности исполнения возрастает, и точный итог нельзя заранее гарантировать. Дополнительно разница между лимитным и рыночным ордером помогает понять, почему максимально точная цена и гарантированная скорость исполнения несовместимы.
Как оценивать риск до открытия новой позиции
Возьмём другой учебный сценарий. Трейдер готов потерять на одной сделке не более $20 и рассматривает стоп на расстоянии 1,25% от цены входа. Без учёта сборов теоретический номинал, соответствующий такому риску, равен $20 / 0,0125 = $1 600. Это не призыв открывать контракт на $1 600, а способ понять, почему размер позиции следует выбирать после оценки допустимого убытка.
На практике учитываются комиссии входа и выхода, стоимость финансирования, возможное проскальзывание и то, что стоп может не защитить в резком рынке. Следовательно, допустимый номинал придётся уменьшить, если реальные издержки увеличивают риск сверх бюджета. Выбранное плечо не заменяет этого расчёта: плечо определяет требование к начальному залогу, но не устраняет волатильность базового актива.
Если непонятно, где именно будет срабатывать ликвидация, не нужно рассчитывать её на глаз по формуле 1/плечо. Пользуйтесь данными текущего контракта и официальным калькулятором биржи, затем оставляйте запас на изменение параметров. Для части инвесторов разумной альтернативой может быть простая спотовая покупка без заёмных средств, у которой нет механизма фьючерсной маржинальной ликвидации.
Что показывают карты ликвидаций и чего на них нет
После резкого движения начинают распространяться яркие тепловые карты с «магнитами ликвидности». Их часто воспринимают как доказательство, что цена обязана достичь следующей светлой полосы. Но прогнозная тепловая карта и история фактических ликвидаций не тождественны.
Прогнозная карта использует модель предполагаемых зон риска, исходя из данных рынка и гипотез о плече. Она не знает точные персональные параметры всех трейдеров и не обещает, что весь показанный объём будет закрыт на выбранной цене. Историческая статистика, напротив, пытается описать уже произошедшие ликвидации на покрываемых площадках. Поэтому цифры за 24 октября нужно сопоставлять со статистикой конкретного периода, а не с сегодняшней цветной картой. Для самостоятельного просмотра данных есть раздел ликвидаций CoinGlass, но его текущие четырёхчасовые показатели постоянно обновляются и не воспроизводят автоматически исторический срез 24 октября.
Для подробного разбора фильтров, временных интервалов и ограничений оценки используйте существующую статью BarbadosNews «Карта ликвидаций биткоина: как читать тепловую карту BTC». Новая публикация не подменяет её: задача - связать реальные события 24 октября с поведением отдельных маржинальных позиций.
Почему открытый интерес, фандинг и объёмы не рассказывают всю историю
The Block приводил и динамику открытого интереса: за приведённые в его публикации 24 часа показатель по криптофьючерсам сократился примерно на 2,2%, до $140,10 млрд. Это совместимо с общим сокращением открытых обязательств, включая ликвидации. Но по одному изменению OI нельзя определить точное число принудительных закрытий: контракты исчезают и при добровольном выходе участников.
При этом OI существует одновременно для длинной и короткой сторон каждого контракта. Поэтому уменьшение открытого интереса не равно утверждению, что «все лонги закрылись, а шорты остались». Более подробно различие разобрано в материале об открытом интересе (Open Interest) в криптовалюте.
Фандинг показывает стоимость удержания бессрочных контрактов относительно другой стороны рынка, а не сумму уже потерянных долларов. Высокий положительный фандинг может сигнализировать о дорогом удержании лонгов, но не раскрывает состав всех хеджей и не доказывает грядущую ликвидацию. В руководстве по Hyperliquid и бессрочным фьючерсам этот механизм разобран на практике.
Объём торгов - количество или стоимость совершённых сделок; он отличается и от открытого интереса, и от денег, которые были ликвидированы. Например, крупный объём после пробоя уровня может возникнуть из-за добровольных покупок, стоп-приказов, маркетмейкеров и принудительного сокращения позиций одновременно. Отдельное руководство о том, как интерпретировать объёмы торгов, помогает не приписывать всему объёму одну причину.
Были ли оттоки из Bitcoin-ETF причиной обвала?
В публикации The Block отмечены два дня чистых оттоков из американских спотовых Bitcoin-ETF: приблизительно $635,49 млн в четверг и $137,94 млн в пятницу, вместе около $773 млн. Это существенный фон и повод анализировать институциональный спрос. Но совпадение по времени не доказывает строгой причинной связи с минутными фьючерсными ликвидациями в субботу.
Для такого вывода потребовалось бы показать, как именно операции фондов, маркетмейкеров и спотовых рынков привели к конкретным продажам в выбранные минуты. У публичного наблюдателя нет всех внутренних потоков заявок. Также нельзя делать вывод, что один комментарий известного трейдера сам по себе вызвал падение. Новостной фон, структура плеча, ликвидность и поведение участников могут взаимодействовать, но измеряемые события нужно отличать от удобной истории о единственной причине.
Практический способ проверить контекст - смотреть доступные рыночные котировки Bitcoin и Ethereum на BarbadosNews и сопоставлять время обновления, а не переносить вчерашнюю цифру в сегодняшнюю торговую рекомендацию. Цена Bitcoin в этой статье - историческая, на определённый день.
Если ликвидация уже произошла: что проверить в истории биржи
Автоматическое закрытие нельзя «отменить» одной кнопкой, но можно восстановить картину и проверить корректность расчёта. Для начала сохраните историю ордеров и ликвидаций, название контракта, время с часовым поясом, начальную и поддерживающую маржу, режим счёта и список движений обеспечения. Отдельно сопоставьте Mark Price и Last Price, если биржа предоставляет исторические значения.
Проверьте, было ли закрытие полным или частичным; мог ли открытый защитный приказ быть отменён риск-механизмом; какие комиссии и фандинговые списания прошли до события. Если видите расхождение, задайте поддержке конкретный вопрос со временем и идентификаторами событий, а не только с фотографией свечи. Условия у разных площадок различаются, поэтому публичная цена Bitcoin не обязана совпадать с точной отметкой в истории ликвидации конкретного контракта.
Не передавайте сотруднику «помощи» приватные ключи, код двухфакторной аутентификации или секреты аккаунта. Обещания вернуть ликвидированную маржу за перевод дополнительной криптовалюты - типичный тревожный признак мошенничества. Законный запрос в поддержку подавайте через самостоятельно открытый официальный сайт биржи.
Как урок 24 октября меняет подход к торговле
Главный вывод - не в том, что Bitcoin всегда падает после выходных или обязательно возвращается к круглой отметке. Наблюдаемое событие показывает уязвимость высокоплечевых позиций к движениям, которые на спотовом графике могут выглядеть умеренно. Для человека без плеча колебание на 1-2% означает изменение стоимости актива. Для маржинального фьючерса с большим номиналом относительно залога тот же процент может быстро уничтожить запас обеспечения.
Никакая карта ликвидаций не заменяет расчёт собственного риска, а уведомление от биржи не обязательно придёт до начала принудительного закрытия. Консервативный размер позиции, понимание режима маржи, контроль Mark Price и готовность сократить экспозицию важнее, чем попытка угадать следующий «магнит» на графике. Если эти параметры непонятны, сложные фьючерсы не становятся безопаснее только от того, что рынок уже пережил резкое падение.
Частые вопросы о ликвидациях Bitcoin 24 октября
$404 млн - это потери только Bitcoin-трейдеров?
Нет. По данным CoinGlass, приведённым The Block, это номинальный объём ликвидированных длинных позиций по крипторынку в целом за четырёхчасовой период 24 октября. По BTC в этом же отчёте выделено около $158,45 млн суммарных ликвидаций обеих сторон.
Почему сработали ликвидации, если Bitcoin упал меньше чем на 2%?
При большом плече относительно небольшой ценовой сдвиг способен поглотить существенную долю начальной маржи. Кроме того, порог учитывает поддерживающую маржу, комиссии и режим счёта. Для каждой позиции он свой.
Когда именно Bitcoin был около $79 280?
Около 11:20 EDT 24 октября, согласно ценовому источнику The Block. Это примерно 15:20 UTC. На других биржах и при другом часовом интервале минимум мог отличаться.
Что такое Mark Price и почему она может отличаться от графика?
Это расчётная цена, которую фьючерсные площадки используют для оценки риска. Она может учитывать индекс базового актива и дополнительные параметры. График последней сделки и маркировочная цена - разные ряды данных.
Может ли стоп-лосс не спасти позицию?
Да. Он может сработать по другой контрольной цене, исполниться с проскальзыванием или, если это стоп-лимит, остаться без исполнения. Поэтому его нельзя считать гарантией против ликвидации.
Достаточно ли увеличить маржу, чтобы спасти лонг?
Не всегда. Дополнительный залог может изменить расчёт риска, но при продолжении неблагоприятного движения он тоже окажется под угрозой. Пополнение маржи не устраняет риск самого контракта.
Должен ли трейдер смотреть тепловую карту перед сделкой?
Карта может быть дополнительным источником, но её предполагаемые зоны не раскрывают точные параметры всех счетов. Для собственной позиции первостепенны реальные требования по марже и доступный риск в терминале.
Почему после ликвидаций цена быстро отскочила?
Возможны появление встречных покупателей, сокращение вынужденных продаж и другие факторы ликвидности. Сам факт отскока не доказывает, что ликвидации закончились навсегда или что следующий шаг цены непременно вверх.
Какие данные нужны, чтобы оспорить ликвидацию?
Время и часовой пояс, название контракта, режим маржи, состояние обеспечения, история ордеров, Mark Price и запись принудительного закрытия. Используйте официальный канал поддержки и не сообщайте посторонним секреты доступа.
Может ли владелец BTC на обычном спотовом кошельке быть ликвидирован?
При обычном самостоятельном владении Bitcoin без займа механизм фьючерсной маржинальной ликвидации отсутствует. Если же BTC используется как залог кредита, маржинальной сделки или DeFi-позиции, у соответствующего обязательства могут действовать собственные условия ликвидации.
Итог: 24 октября показало, как несколько быстрых движений Bitcoin совпали с масштабными закрытиями длинных фьючерсных позиций по всему крипторынку. Проверяемые факты - время, цена, номинальный объём и правила маржи. Оценки о единственной причине падения и обещания точного следующего движения остаются предположениями. Для защиты капитала важнее заранее понимать риск собственного счёта, чем пытаться угадать рынок по последней громкой цифре.
