 BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
Как вывести криптовалюту на банковскую карту - один из самых практических вопросов у владельцев Bitcoin, USDT и других цифровых активов. Пользователь может видеть баланс криптокошелька или биржи, но при попытке получить рубли, евро либо другую обычную валюту обнаруживает несколько непохожих сценариев: продажу через торговую площадку, P2P-сделку, обменный сервис или банковский перевод. Разница между ними не сводится к размеру комиссии: меняются доступность для конкретной страны, требования к документам, получатель платежа, ответственность сервиса и риск блокировки операции.
Этот материал объясняет, как вывести деньги с криптовалюты на карту без путаницы между блокчейном и банковской системой. Разберём, как продать USDT за рубли, что делать с Bitcoin на собственном кошельке, когда подходит биржа, а когда обменник, почему прямой перевод на номер карты обычно невозможен и из каких расходов складывается сумма к получению. Отдельно рассмотрим востребованный вопрос «как вывести деньги с Bybit на карту», но без обещаний, что конкретная функция доступна во всех странах.
Обновлено 21 октября 2026 года. Примеры сумм и курсов ниже учебные, а не действующие предложения. Названия кнопок, географическая доступность и правовые условия могут меняться. Информация носит образовательный характер, не заменяет юридическую или налоговую консультацию.
Что означает вывести криптовалюту на карту
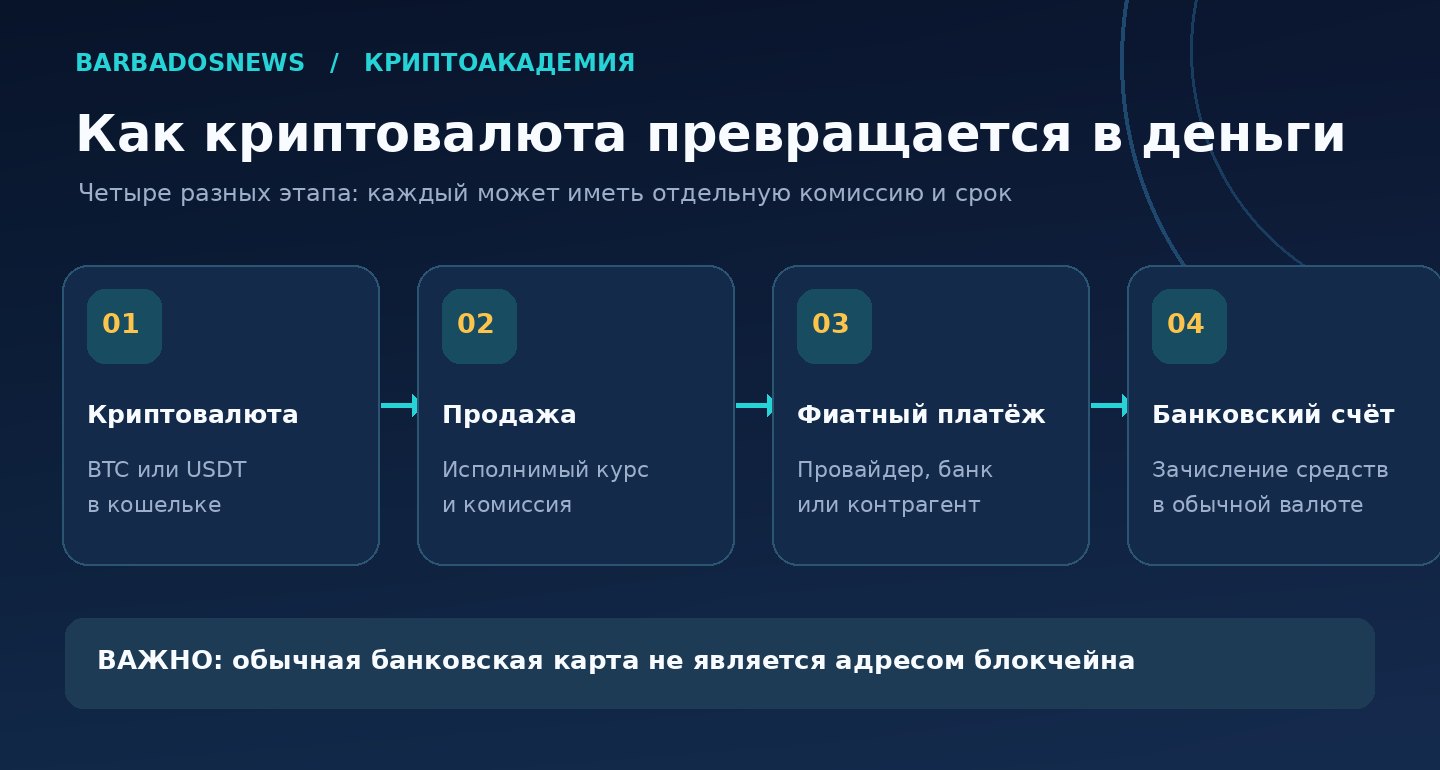
На банковском счёте хранятся записи о деньгах в национальной валюте, а в блокчейне - цифровые активы. Поэтому отправить Bitcoin или USDT непосредственно на номер обычной банковской карты нельзя: карта не является адресом сети Bitcoin, TRON или Ethereum. Выражение «вывод криптовалюты на карту» на практике означает продажу цифрового актива за фиатные деньги и последующее зачисление результата через банк либо платёжного провайдера.
Чаще всего маршрут состоит из двух операций. Сначала криптовалюта продаётся за рубли, евро или доллары по определённому курсу. Затем платёжная инфраструктура перечисляет обычные деньги на связанный счёт либо карту; иногда эти действия объединены в интерфейсе одной кнопкой «Продать» или «Вывести». Именно вторая часть маршрута зависит от страны, местного законодательства и банка, а не от скорости блокчейна.
Англоязычный термин off-ramp обозначает переход из криптовалюты в фиат. Обратный процесс - покупка криптовалюты за обычные деньги - называется on-ramp. В отличие от обычного перевода между криптоадресами, off-ramp почти всегда предполагает участие регулируемого или договорного посредника и, нередко, проверку личности. Эту терминологию подробно объясняет Ledger Academy в руководстве об on-ramp и off-ramp.
Основные способы вывода криптовалюты: сравнение
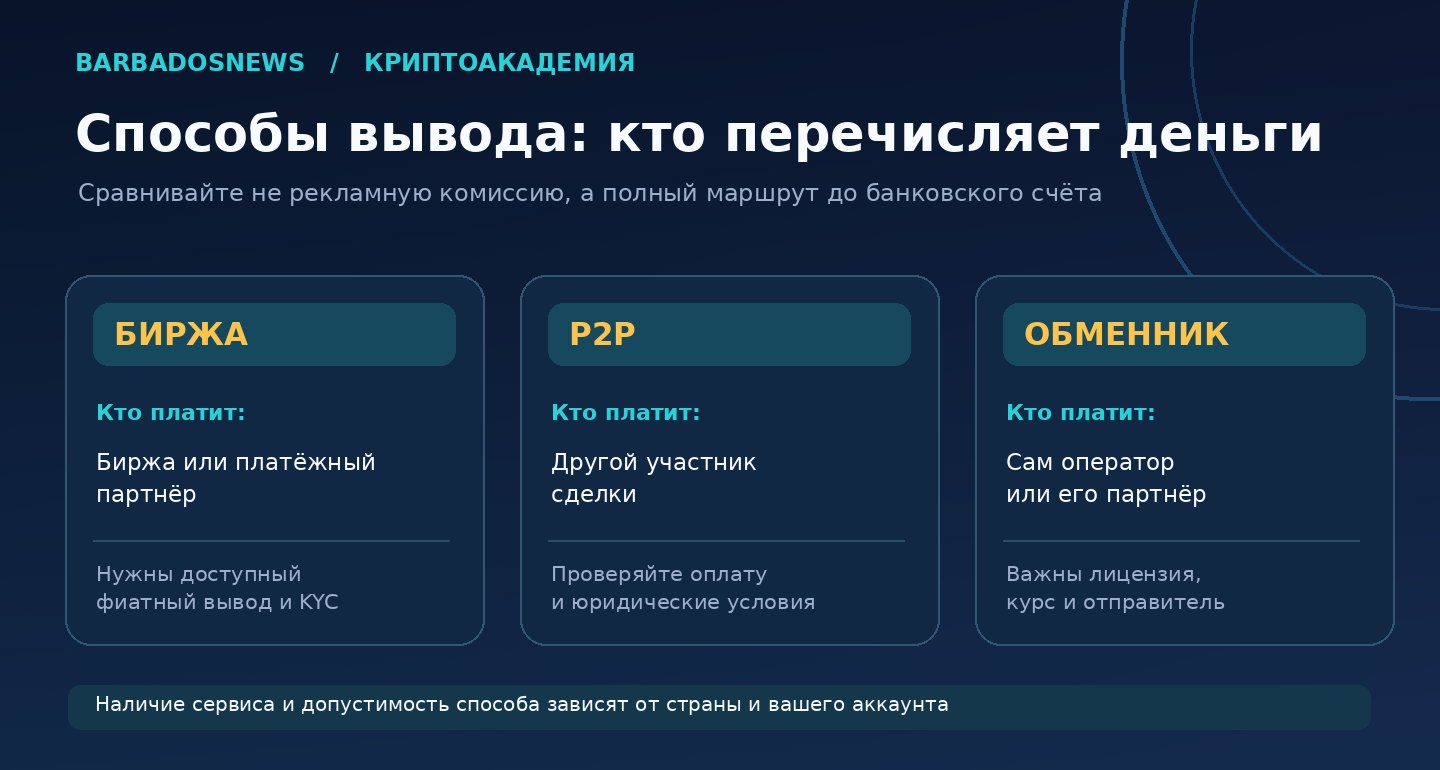
Универсального сервиса, который одинаково работает для всех карт и стран, не существует. Выбирайте сначала законный и технически доступный способ получения денег, потом оценивайте курс, комиссии и время. Ниже - ориентир для сравнения механизмов, а не рейтинг конкретных компаний.
| Способ | Кто перечисляет фиат | Преимущества | Ограничения и риски |
|---|---|---|---|
| Биржа с фиатным выводом | Биржа или её платёжный партнёр | Единый аккаунт, история операций, понятный тариф | KYC, региональные ограничения, возможная проверка банка |
| P2P на платформе | Встречный участник сделки | Разные методы расчёта, выбор курса и лимитов | Контрагент, спорный платёж, мошенничество, ограничения закона |
| Криптообменник | Оператор обмена | Фиксируемая заявка, выбор направления и реквизитов | Спред, отсутствие гарантий у сомнительных операторов, AML-проверки |
| Интегрированный off-ramp | Лицензированный провайдер или партнёр | Продажа прямо из интерфейса кошелька, когда поддерживается | Доступность не везде; тарифы и KYC у провайдера |
| Криптокарта | Эмитент карты и партнёры | Возможность тратить средства без отдельного вывода | Не тождественна переводу на вашу обычную карту; комиссии и условия выпуска |
Для разовой операции с небольшой суммой важнее простота и прогнозируемые расходы. При крупной продаже приоритеты меняются: возрастает значение подтверждения источника активов, банковского лимита, надёжности контрагента и возможности получить официальный отчёт. Если нужна карта конкретного банка, недостаточно видеть логотип платёжной системы: проверьте реальную поддержку вашего банка и валюты в форме вывода.
Что подготовить до продажи BTC или USDT
Первую ошибку часто совершают ещё до выбора курса. Пользователь переводит токены на случайный адрес, а затем выясняется, что принимающая платформа не поддерживает нужную сеть или не может вывести деньги на карту его страны. Чтобы не платить за ненужные переводы, заранее определите точный маршрут от исходного кошелька до банковского счёта.
- Уточните страну и валюту получения. Рубли, евро и доллары могут поддерживаться разными партнёрами даже на одной бирже. Наличие пункта «карта» у другого пользователя ничего не гарантирует.
- Проверьте вход и выход. Посмотрите, принимает ли площадка ваш актив и сеть, можно ли продать его за нужную валюту, доступен ли затем банковский вывод, каковы минимальные суммы.
- Оцените проверку личности. KYC может включать документ, адрес, подтверждение происхождения средств и совпадение имени владельца счёта с именем пользователя.
- Проверьте учётные данные. Используйте официальный домен сервиса, отдельный сложный пароль и двухфакторную аутентификацию; не пересылайте посторонним коды и приватные ключи.
- Сохраните историю владения. Запишите даты покупки, биржевые отчёты, хеши транзакций, чеки, договоры и банковские выписки. Это важно для налогов и запросов комплаенса.
Если криптовалюта лежит не на бирже, понадобится её депозитный адрес в выбранной сети. О том, как устроены адреса и самостоятельное хранение, смотрите инструкцию BarbadosNews по созданию криптокошелька. Если депозитная форма показывает Memo или Tag, отдельно изучите правила дополнительного тега при переводе - потеря этого идентификатора может затруднить зачисление.
Как вывести криптовалюту через биржу на банковский счёт или карту
Биржевой маршрут подходит, когда лицензированная или разрешённая в вашей юрисдикции площадка поддерживает и нужную криптовалюту, и желаемый фиатный способ вывода. На одной платформе бывает доступна спотовая продажа BTC за евро, но может не быть прямого вывода евро на карты конкретного банка. Поэтому всегда проверяйте оба конца цепочки.
Пошаговая инструкция через биржу
- Откройте официальный сайт или приложение. Убедитесь, что аккаунт соответствует требованиям страны и завершена необходимая верификация.
- Выберите актив. В разделе баланса найдите BTC, USDT или другую монету. Если средства уже внутри биржи, не создавайте лишнюю транзакцию по блокчейну.
- При необходимости пополните депозит. Сверьте актив, сеть, точный адрес, минимальную сумму и дополнительные поля. Сначала рассмотрите тестовый перевод, если он экономически оправдан.
- Найдите способ продажи. Это может быть «Продать», «Конвертация» или спотовая пара с нужной фиатной валютой. Убедитесь, что показанная цена является исполнимой для вашей суммы, а не только ориентировочной котировкой.
- Изучите вывод фиата. До подтверждения продажи проверьте, поддерживаются ли банковский счёт, карта или платёжный провайдер, а также комиссию, минимальную сумму и срок.
- Укажите свои реквизиты. Если правила требуют, банковский счёт должен быть открыт на имя владельца верифицированного аккаунта. Не используйте чужую карту без разрешения и основания.
- Проверьте итоговую сумму. Сопоставьте количество проданной криптовалюты, рыночный курс, удержанную комиссию и фактическую сумму к зачислению.
- Сохраните подтверждения. В историю операции обычно входят квитанция продажи, заявка на вывод, статус обработки и банковское поступление.
При работе через торговый стакан рыночный ордер может исполниться по нескольким ценам. Чем меньше ликвидность и больше сумма, тем важнее проскальзывание при продаже криптовалюты. Лимитный ордер позволяет задать минимально приемлемую цену, но может не исполниться немедленно.
Почему статус «успешно» ещё не означает получение денег
У продажи и банковского платежа независимые статусы. Биржа может завершить обмен BTC на евро, а платёжный провайдер всё ещё проверять поручение; банк может попросить пояснения или отклонить зачисление. Нельзя судить о выполнении банковского этапа по успешному хешу криптовалютного депозита. Если задержка вышла за заявленный срок, откройте историю фиатных выводов и направьте запрос в поддержку через официальный канал, указав номер заявки.
Как вывести деньги с Bybit на карту: что проверить в 2026 году
В Mutagen обнаружена отдельная группа запросов: «как вывести деньги с байбит на карту», «как вывести деньги с bybit на карту» и «как вывести USDT с Bybit на карту». Это не одно и то же действие. Внутри интерфейса Bybit могут существовать разные продукты - торговля, P2P, банковский вывод и сервисы сторонних партнёров. Их наличие и доступность нужно проверять непосредственно для вашей страны, аккаунта, валюты и момента операции.
Первый вариант - доступная в вашем регионе функция продажи криптовалюты с выводом фиата через поддерживаемого банковского или карточного партнёра. Если её нет в личном кабинете либо платформа сообщает об ограничении, искать «скрытую кнопку» бессмысленно: это может быть недоступная услуга, а не ошибка пользователя.
Второй вариант - P2P-продажа, если она разрешена в вашей юрисдикции и доступна на платформе. При ней рублёвый или иной фиатный перевод делает покупатель, а не биржа; условия, сроки и риски принципиально отличаются от вывода со счёта оператора. До создания сделки проверьте лимиты, требования платёжного метода и правила эскроу.
Третий вариант - вывод USDT или BTC с Bybit на собственный адрес на другой разрешённой площадке, которая поддерживает законную продажу и перечисление фиата. Такой маршрут добавляет сетевую комиссию, риск ошибки в адресе и возможные комплаенс-проверки на второй платформе. Сам перевод на внешний криптокошелёк ещё не является выводом денег на карту.
Не следует использовать чужие верификации, посредников из чатов или ложные сведения о месте проживания для обхода региональных правил. Проверяйте доступные варианты в актуальном разделе помощи и аккаунте самой платформы; устаревшие видеоинструкции часто показывают кнопки, которых уже нет у пользователя.
Как вывести USDT на карту: продажа, сети и комиссии
USDT популярен для расчётов благодаря привязке к доллару США, поэтому многие ищут «как вывести USDT в рубли» или «как обменять USDT на рубли». Однако у этого токена нет единой универсальной банковской кнопки. Платёжная площадка продаёт USDT и переводит результат через поддерживаемый канал; курс обычно отличается от биржевой стоимости доллара, а инфраструктура зависит от страны.
Если USDT уже находится на бирже
Вначале проверьте, какой баланс доступен для продажи и в каком разделе он находится: торговый, финансирования или иной внутренний кошелёк. Затем посмотрите поддерживаемые методы off-ramp. При наличии прямого вывода сравните итоговую сумму и комиссии; если предусмотрен только P2P, изучите сценарий сделки и правила получения перевода от другого лица. Внутренний перевод между разделами аккаунта, когда он нужен, обычно не является блокчейн-транзакцией.
Если USDT хранится на самостоятельном кошельке
Откройте на принимающей площадке депозит USDT и сравните сеть на обоих экранах. TRC-20 относится к TRON, ERC-20 - к Ethereum, а BEP-20 обычно означает BNB Smart Chain. Даже если адреса на экране похожи, платформа может не зачислить токен в неподдерживаемой сети. Сверяйте точное имя сети, официальный контракт токена там, где он требуется, и инструкцию получателя. Подробнее различия разъяснены в руководстве по сетям USDT TRC-20, ERC-20 и BEP-20.
После подтверждённого депозита продайте USDT и используйте разрешённый для вас способ получения обычных денег. Сумма «1000 USDT» не означает, что на карту обязательно поступит эквивалент 1000 долларов по банковскому курсу: спред, комиссии, конвертация и ограничения валюты могут изменить результат. Дополнительно учитывайте риск временного отклонения USDT от привязки и эмитентские ограничения; стейблкоины и их риски заслуживают отдельной проверки.
Как вывести Bitcoin на карту или обналичить биткоин
Запросы «как вывести биткоин», «как вывести биткоины в рубли» и «как обналичить биткоин» объединяет общий маршрут: перевести BTC на поддерживаемую площадку, продать и получить фиат. При продаже Bitcoin непосредственно с некастодиального кошелька возникают особенности, которых нет при внутренней продаже USDT на бирже.
Шаг 1. На платформе-получателе выберите именно Bitcoin в сети BTC и изучите минимальную сумму пополнения и подтверждения. Если ваш кошелёк поддерживает Lightning, не отправляйте Lightning-платёж туда, где указан только обычный BTC-адрес, и наоборот. Это разные методы получения.
Шаг 2. Сравните сетевую комиссию и остаток после неё. Цена отправки BTC определяется прежде всего размером транзакции в виртуальных байтах, ставкой sat/vB и состоянием мемпула, а не процентом от суммы. Подсказать порядок расходов может сервис оценки комиссий Bitcoin и Ethereum.
Шаг 3. После отправки сохраните TxID. Через проверку Bitcoin-транзакции по TXID можно оценить наличие операции, блок, число подтверждений и размер фактически уплаченной комиссии. При этом подтверждение в блокчейне не гарантирует автоматического зачисления депозита биржей.
Шаг 4. Когда BTC поступил на баланс, проверьте исполнимый курс покупки у контрагента или биржи, после чего продайте актив и оформите фиатный вывод по разрешённой схеме. Если вы не готовы принимать изменение цены Bitcoin во время подтверждений, обратите внимание на риск волатильности: сумма в рублях может существенно измениться до продажи.
Не путайте «обналичить биткоин» с получением наличных в руки. Кассовые криптообменники и криптоматы - отдельные сервисы со своими лицензиями, курсами, лимитами и требованиями идентификации. При поиске подобного варианта особенно важно проверять правовой статус оператора и условия выдачи.
Вывод криптовалюты через P2P: кому подходит и как не потерять деньги
P2P - это прямая сделка по продаже цифрового актива другому участнику. Платформа может резервировать USDT через эскроу, но банковский платёж выполняется отдельно. Поэтому вопрос «как вывести деньги с крипты на карту через P2P» включает не только продажу токена, но и проверку того, что встречная сумма действительно пришла и не связана с мошеннической схемой.
Порядок безопасной P2P-продажи там, где она законна
- Откройте официальный P2P-раздел и убедитесь в региональной доступности продукта. Выберите вкладку продажи USDT, а не покупки.
- Укажите фиатную валюту, сумму и доступный способ оплаты; проверьте минимум и максимум объявления, рейтинг и историю сделок контрагента.
- Перед подтверждением внимательно прочитайте условия, особенно требования к имени плательщика, банку и времени. Откажитесь от схем, в которых просят принять перевод от неизвестного третьего лица.
- Создайте ордер внутри площадки, а не через переписку в мессенджере. Если есть эскроу, удостоверьтесь, что нужное количество криптовалюты зарезервировано системой.
- Ждите оплаты и проверяйте фактическое поступление в своём банковском приложении, а не по скриншоту, SMS или отметке «оплачено» на платформе.
- Если данные и сумма совпали, завершайте заказ по правилам сервиса. При несовпадении плательщика, подозрительном назначении или отсутствии поступления откройте спор: не освобождайте токены по требованию контрагента.
Не соглашайтесь «вернуть деньги» на другой счёт без согласования с банком и поддержкой площадки: это может оказаться мошенничеством или цепочкой сомнительных операций. Не сообщайте посторонним реквизиты сверх необходимых для конкретного платёжного метода. Детали эскроу, выбора объявления и спорных ситуаций разбираются в практическом руководстве BarbadosNews по P2P-торговле.
Ключевой риск: площадка контролирует выдачу криптовалюты внутри своего эскроу, но не управляет банковским переводом после его совершения. Поэтому даже успешный P2P-ордер не отменяет возможные требования банка подтвердить законность получения средств или происхождение платежа.
Как продать криптовалюту через обменник и получить деньги
Обменный сервис выступает самостоятельным оператором сделки либо организует исполнение через партнёров. Обычно клиент выбирает направление - например, USDT в рубли на банковский счёт - указывает сумму, получает условия и выполняет отправку криптовалюты после подтверждения заявки. Взамен оператор обещает провести фиатный платёж по заявленному регламенту.
Главное отличие от P2P - не название сайта, а юридическая и фактическая сторона расчёта. При P2P часто платит другой пользователь; у обменника контрагентом может выступать сам оператор. Однако некоторые сервисы фактически используют третьих лиц для переводов. Если происхождение платежа непрозрачно, это создаёт повышенный риск блокировки банковского счёта и спора о выполнении заявки.
Что проверить до создания заявки
- Правовой статус организации и применимость её деятельности к вашей стране; с российскими нормами сверяйтесь особенно внимательно.
- Публичные контакты, реквизиты, историю домена и порядок рассмотрения претензий. Отзывы полезны, но не заменяют проверку.
- Курс, способ его фиксации, комиссию сети, дополнительные удержания, сроки, допустимое отклонение поступившей суммы.
- Кто будет отправителем банковского платежа и что происходит, если платёж пришёл от другого лица либо банк отказал в зачислении.
- Поддержку выбранной сети, минимальные суммы, необходимость Memo/Tag и реквизиты возврата при ошибке.
Не перечисляйте крупную сумму сервису только потому, что он обещает «без паспорта», «без вопросов банка» или курс существенно выгоднее рынка. Законные проверки KYC/AML могут понадобиться даже после подачи заявки, а условие о возврате средств следует читать до перевода. Когда проверяемой информации мало, безопаснее отказаться от операции.
Криптокарта, off-ramp в кошельке и прямой банковский вывод
Некоторые приложения для хранения цифровых активов подключают партнёрские сервисы обмена криптовалюты на обычные деньги. Иногда клиент может начать продажу непосредственно из криптокошелька, не открывая отдельную биржу. Но это не отменяет договор с платёжным провайдером: он может потребовать KYC, удержать комиссию, ограничить страны, валюты и допустимые банковские счета.
Криптокарта работает иначе. В зависимости от условий эмитента она может конвертировать цифровой баланс при покупке товара или использовать заранее пополненный фиатный остаток. Удобство оплаты не означает, что на такую карту можно переводить любую криптовалюту из любого кошелька либо что она доступна резидентам всех стран. Изучайте договор держателя карты, платёжную систему, сборы за конвертацию и лимиты.
При выводе на счёт по банковским реквизитам деньги могут идти через локальный перевод, SEPA или другой платёжный канал. Номер карты и IBAN - разные реквизиты; если сервис требует IBAN, нельзя заменить его 16 цифрами карты. Даже для одного и того же евро-перевода банк может запрашивать документы и проверять соответствие назначения платежа.
Рассматривайте эти способы как варианты off-ramp, а не гарантированную «лазейку» при отсутствии доступных фиатных услуг у биржи. Любая схема, предлагающая подменить страну, использовать чужие документы или искусственно скрыть происхождение денег, увеличивает юридические и финансовые риски.
Сколько стоит вывод криптовалюты: комиссии и пример расчёта
Многие сравнивают только написанную в интерфейсе комиссию «0%», хотя основная потеря может скрываться в курсе обмена. Корректный способ оценки - сравнить итоговую сумму к получению при одинаковом исходном количестве криптовалюты и полностью исполнимых условиях.
Пять основных элементов стоимости: комиссия сети за перевод из внешнего кошелька, биржевая торговая комиссия, спред между покупкой и продажей, комиссия off-ramp или банка и возможная дополнительная конвертация фиатной валюты. Не все расходы присутствуют в каждой схеме. Например, внутренняя продажа USDT с биржевого баланса обходится без ончейн-перевода, а P2P-операция может не иметь отдельной платформенной комиссии, но выполняться по менее выгодному курсу.
Учебный расчёт: продажа 1 000 USDT за рубли
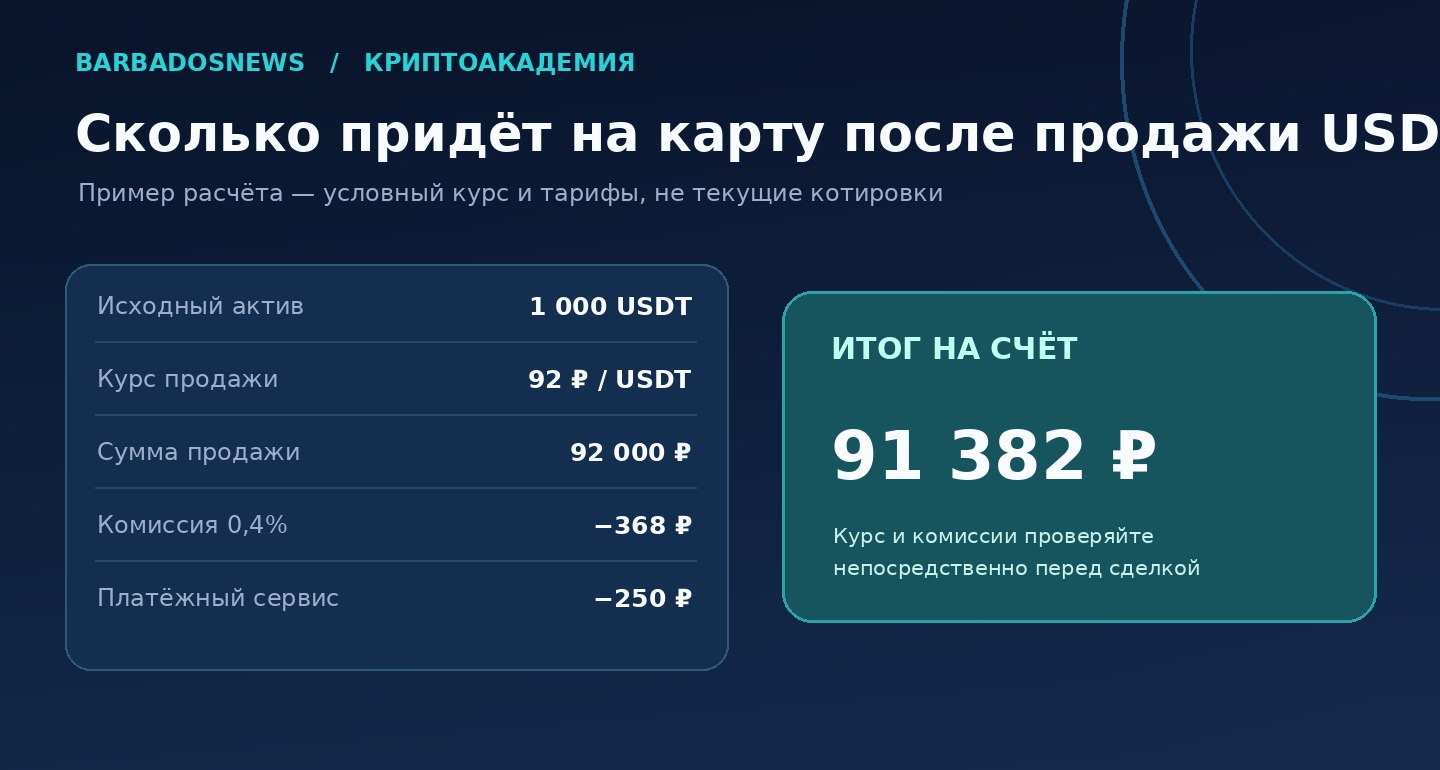
Предположим, сервис реально готов купить 1 000 USDT по 92 ₽ за единицу. Валовая сумма - 92 000 ₽. Если удержание за продажу составляет 0,4%, а платёжный партнёр берёт ещё фиксированные 250 ₽, итог будет 91 382 ₽ (92 000 − 368 − 250). Это пример арифметики, а не действующий тариф, оферта или текущий курс USDT.
Теперь допустим, другой сервис обещает вывод «без комиссии», но курс - 91 ₽. За 1 000 USDT вы получите 91 000 ₽. Первый вариант при этих предположениях выгоднее на 382 ₽, хотя формально взимает два сбора. Поэтому главный показатель для сравнения - сколько фиатных денег реально поступит, а не крупная цифра обменного курса или рекламный процент.
| Элемент расчёта | Учебный пример | Что проверить |
|---|---|---|
| Количество | 1 000 USDT | Доступный баланс и минимум |
| Исполнимый курс | 92 ₽ за USDT | Курс именно на вашу сумму |
| Продажа | 92 000 ₽ | Спред и торговая комиссия |
| Комиссия 0,4% | −368 ₽ | За что взимается сбор |
| Фиатный вывод | −250 ₽ | Тариф провайдера и банка |
| На счёт | 91 382 ₽ | Фактическое зачисление |
Если криптовалюта сначала переводилась между кошельками, сетевую комиссию нужно добавить к исходной стоимости маршрута. Для Bitcoin она зависит от размера транзакции, для Ethereum - от газа, для некоторых других сетей действуют иные механизмы оплаты. Профессиональное сравнение учитывает и время: задержка на несколько часов может изменить исполнимую цену волатильного актива.
Какой способ вывода выбрать: практические сценарии
Небольшая сумма уже лежит на бирже
Начните с проверки встроенного фиатного вывода. При его наличии и допустимой цене часто не нужно проводить дополнительный перевод по блокчейну. Если стандартный вывод недоступен, не отправляйте средства первому встречному посреднику; изучите легальные альтернативы, минимальный размер операции и итоговую стоимость.
USDT хранится на аппаратном или программном кошельке
Сначала найдите разрешённый off-ramp, который принимает вашу сеть, поддерживает вашу страну и выбранный банковский канал. Лишь после этого готовьте ончейн-перевод. Несовместимость TRC-20 и ERC-20, неожиданные Memo/Tag и ограничения на внешние кошельки способны сорвать всю операцию.
Нужно продать Bitcoin на крупную сумму
Приоритет - проверяемость происхождения BTC, документы о покупке и адекватная ликвидность. Разделение операции на множество мелких платежей ради обхода банковских проверок не делает её безопасной и само по себе способно вызвать вопросы. Лучше заранее выяснить требования выбранного регулируемого посредника и банка, включая документы для комплаенса и налогов.
Нужно вывести криптовалюту с минимальным риском ошибочного адреса
Если продажа и фиатный вывод возможны внутри одного авторизованного аккаунта, этот вариант уменьшает число внешних криптовалютных переводов. Но сохраняет риски контрагента-платформы, банковской обработки и неверной конвертации. «Минимум шагов» - полезный критерий, однако он не заменяет проверки надёжности сервиса.
Могут ли заблокировать карту после продажи криптовалюты
Да, банковские проверки и ограничения возможны. Банк оценивает операции по антифрод- и комплаенс-правилам, которые действуют независимо от того, была ли криптовалюта продана успешно. Причиной запроса могут стать непривычные поступления от разных лиц, отсутствие понятного экономического основания, несоответствие имени отправителя или признаки мошеннических платежей.
В России действует механизм противодействия подозрительным операциям и переводам без добровольного согласия. Банк России объясняет, что с 1 января 2026 года перечень признаков мошеннических переводов был расширен; банк вправе или обязан приостанавливать отдельные операции в предусмотренных случаях. Подробности приведены в официальных разъяснениях Банка России о блокировках карт.
Чтобы снизить риск спорной операции, выбирайте прозрачный и правомерный маршрут, получайте деньги на собственный счёт, фиксируйте источник криптовалюты и сохраняйте платежные документы. Не принимайте переводы от случайных третьих лиц по инструкциям анонимных «обменщиков» и не пишите ложное назначение платежа. Эти меры не дают стопроцентной гарантии, но делают историю операции понятнее.
Если счёт всё же ограничили, выясните в банке конкретное основание и перечень документов, которые он готов принять. Подготовьте историю владения активом, ордер продажи, выписку биржи, данные отправителя и банковскую квитанцию. Не удаляйте переписки и не переводите оставшиеся деньги в обход ограничений: действуйте через официальную поддержку банка и предусмотренные процедуры обжалования.
Правила вывода криптовалюты в России в 2026 году
Российское регулирование цифровых валют существенно изменилось в 2026 году, поэтому старые инструкции, написанные до этих изменений, могут быть непригодны. В частности, согласно публичным ответам Банка России, обновлённым 12 октября 2026 года, с 1 июля 2027 года резиденты, не относящиеся к организаторам обращения цифровых валют, должны совершать сделки с цифровыми валютами через предусмотренных законом участников либо с ними. Там же указано, что прямые P2P-сделки между физическими лицами допускаются только до указанной даты, а затем предусмотрены ограничения.
Это не означает, что любой зарубежный сайт или обменник автоматически отвечает требованиям российского закона. Нужно проверять конкретный статус организации, режим сделки и даты действия норм. В опубликованных разъяснениях Банк России называет среди предусмотренных посредников брокеров и организации, осуществляющие обмен цифровых валют; сведения о допущенных участниках предлагается сверять с официальными реестрами. Режим обращения отдельных токенов и иностранных инструментов требует отдельной юридической оценки.
Если вы находитесь не в России, руководствуйтесь нормами вашей юрисдикции: например, в Европейском союзе действуют требования к поставщикам услуг с криптоактивами, а возможности off-ramp зависят также от страны проживания, лицензии оператора и политики банка. Не ориентируйтесь только на то, на каком языке написан интерфейс сервиса. Доступность операции и её законность - разные вопросы.
Нужно ли платить налог при продаже криптовалюты
Налоговые последствия зависят от страны, статуса продавца, стоимости приобретения и характера операции. Для России ФНС разъясняет, что цифровая валюта рассматривается как имущество, а реализация может формировать облагаемый доход. В разъяснении от 25 февраля 2026 года ФНС подчёркивает необходимость документировать расходы и учитывать обязанности по декларированию: официальная памятка ФНС о продаже криптовалюты. Поскольку материал ФНС помечен как архивный, применимые правила и сроки следует дополнительно сверить по актуальному законодательству перед подачей декларации.
Сохраняйте чек первоначальной покупки, историю пополнений, подтверждение передачи BTC или USDT, биржевую сделку, фактический курс, комиссии и банковское поступление. Простого скриншота остатка кошелька обычно недостаточно, чтобы установить налоговую стоимость приобретения. Не переносите механически налоги одной страны на другую.
Как распознать мошенничество при выводе криптовалюты
Злоумышленники используют желание получить деньги быстро. Они обещают «гарантированный вывод без проверок», выставляют привлекательный курс и требуют дополнительный платёж за «разморозку», «сертификат чистоты» или «налог до выдачи». Особенно опасна ситуация, когда просят переслать часть уже полученной суммы третьему лицу либо требуют seed-фразу для подтверждения владения кошельком.
- Поддельная поддержка. Администратор из мессенджера предлагает решить задержку и просит пароль, код 2FA или слова восстановления. Настоящей поддержке эти данные не нужны.
- Фальшивое подтверждение оплаты. Покупатель присылает картинку банковского перевода и торопит открыть эскроу. Проверяйте поступление только у себя в банке.
- Подмена сайта и реквизитов. Адрес обменника или депозита в переписке отличается от официального; вредоносное расширение может заменить скопированный адрес.
- Смена условий в последний момент. После отправки актива оператор внезапно требует крупную комиссию, иные документы или ещё один перевод для «верификации».
- Платежи от третьих лиц. Неожиданный отправитель и просьба перевести деньги дальше способны сделать пользователя участником спорной схемы.
Международная FATF описывает особенности рискованных операций с виртуальными активами и обращает внимание на необычные схемы переводов, отсутствие экономического объяснения и высокорисковые P2P-модели; см. индикаторы рисков FATF. Сам факт использования криптовалюты или P2P не доказывает нарушение, однако сочетание перечисленных признаков - повод остановиться и проверить операцию.
Что делать, если криптовалюта отправлена, но деньги на карту не пришли
Сначала определите, на каком именно этапе возникла задержка: перевод цифрового актива в блокчейне, его зачисление на биржу, продажа за фиат или обработка банковского платежа. Универсального «отменить вывод» для всех случаев нет.
Если BTC или USDT не зачислены на биржу
Проверьте TxID, фактическую сеть, количество подтверждений, адрес получателя, минимальную сумму и дополнительные идентификаторы вроде Memo. Если транзакция успешно прошла, но средства отсутствуют на балансе, используйте официальную форму поиска или восстановления депозита у платформы-получателя. Никому не сообщайте приватные ключи. Для Bitcoin воспользуйтесь проверкой статуса перевода по TxID, а для поддерживаемых EVM-сетей - инструментами проверки операций BarbadosNews.
Если продажа завершилась, а банковского перевода нет
Сравните номер заявки, срок обработки и статус фиатного вывода. Проверьте, не требует ли платёжный провайдер дополнительных документов. Сохраните подтверждения продажи, реквизиты вывода и номер операции. Если срок вышел, обращайтесь в поддержку площадки, а после получения платёжного идентификатора - в свой банк. Не подавайте повторную заявку на всю сумму, не выяснив статус предыдущей.
Если возник спор P2P или банк сообщил о подозрительном платеже
Не закрывайте спор ради обещания «разобраться потом». Зафиксируйте историю ордера, имя плательщика, сумму, дату, банковские операции и переписку внутри сервиса. Если банк установил ограничение, запросите законное основание и точный перечень подтверждающих документов. Не принимайте советы неизвестных посредников по обходу проверки и не передавайте им доступ к своему банку.
Чек-лист перед выводом криптовалюты
- Площадка законно обслуживает мою страну, а требуемый способ вывода доступен в моём аккаунте.
- Проверены точные актив, сеть и реквизиты получателя - в том числе Memo, если он требуется.
- Я понимаю, кто именно отправит фиатные деньги: биржа, платёжный провайдер, обменник или P2P-контрагент.
- Все комиссии и спред включены в оценку конечной суммы на банковском счёте.
- Банковская карта или счёт принадлежат мне и допускаются правилами выбранного сервиса.
- Подготовлены документы о приобретении и продаже актива; при необходимости проверены налоги.
- Никто не требует пароль, seed-фразу, удалённый доступ или отдельный «разблокирующий» платёж.
- Я сохранил квитанции, TxID, номер заявки и знаю, куда обращаться при задержке.
Если на любой из этих вопросов нельзя ответить уверенно, не стоит ускорять сделку ценой непонятного риска. Стоимость ошибки с блокчейн-адресом или спорной банковской оплатой может намного превысить экономию на курсе.
Частые вопросы о выводе криптовалюты на карту
Можно ли вывести криптовалюту прямо на номер банковской карты?
Обычно нет: Bitcoin и USDT сначала нужно продать или конвертировать через поддерживаемый off-ramp. Уже фиатная сумма может поступить на карту или связанный банковский счёт, если этот способ доступен у оператора.
Как вывести криптовалюту на карту Сбербанка или другого российского банка?
Нужно проверить легальный для вашей ситуации сервис, поддерживаемую валюту и конкретный банк в платёжном методе. Само наличие карты не означает доступность прямого фиатного вывода, а получение денег от случайного P2P-контрагента создаёт дополнительные риски.
Как вывести USDT на карту без P2P?
При наличии региональной поддержки можно использовать фиатный вывод биржи, интегрированный off-ramp либо разрешённый обменный сервис с понятным юридическим статусом. Проверьте, кто перечисляет деньги, итоговый тариф и требования KYC.
Как вывести деньги с Bybit на карту без обменника?
Проверьте доступный конкретно вашему аккаунту вывод фиата и поддерживаемые платёжные методы. Если прямого off-ramp нет, это не исправляется сменой названия кнопки; альтернативный маршрут должен соответствовать правилам сервиса и законодательству.
Можно ли вывести USDT в рубли без комиссии?
Отсутствие отдельного сбора не означает нулевой стоимости. Часто расходы включены в курс или спред. Сравнивайте конечную сумму в рублях после всех удержаний.
Сколько идёт вывод криптовалюты на карту?
Срок зависит от подтверждений сети, работы биржи, проверки провайдера и банковского платёжного канала. Он может составлять минуты, часы или дольше при комплаенс-проверке; обещать единое время для всех стран и способов нельзя.
Как вывести криптовалюту с холодного кошелька?
Сначала выберите легальный off-ramp с подходящей сетью депозита. Отправьте актив на подтверждённый адрес с учётом комиссии и затем продайте его за фиат. Никогда не вводите seed-фразу на сайте обменника.
Может ли банк потребовать документы после вывода криптовалюты?
Да. Банк или платёжный провайдер может проверять происхождение поступления и запрашивать объяснение операции. Полезно хранить историю покупки, сделки продажи, хеши и официальные выписки.
Почему курс продажи USDT отличается от курса доллара?
Курс криптоактива к фиатной валюте формируется на конкретной площадке с учётом спроса, предложения, спреда, доступности платёжных методов и рисков. USDT ориентирован на доллар, но не является банковским долларовым депозитом и не гарантирует обмен по одному рублёвому курсу.
Можно ли получить обратно BTC, отправленный в неверной сети или не туда?
Восстановление не гарантировано. Если платформа получила актив в неподдерживаемой сети, обращайтесь только к официальной поддержке получателя; если средства ушли на чужой неконтролируемый адрес, обратная транзакция обычно невозможна без участия владельца этого адреса.
Итоги: как безопаснее вывести криптовалюту в обычные деньги
Главный принцип: вывод на карту - не одна блокчейн-операция, а цепочка «цифровой актив → продажа → фиатный платёж». Выбирайте способ, который одновременно подходит по законодательству, реальной доступности в стране, прозрачности отправителя денег и итоговой стоимости. Сначала определите, кто и на каких условиях обязан перевести деньги, и только потом отправляйте криптовалюту.
Для USDT отдельное внимание требуется выбору сети и курсу продажи, для Bitcoin - подтверждениям транзакции и волатильности, для P2P - происхождению банковского платежа, для обменников - статусу оператора. Ни «нулевая комиссия», ни известный логотип не заменяют проверки всей цепочки. Продолжить обучение можно в Криптоакадемии BarbadosNews, а перед переводом - воспользоваться инструментами проверки криптовалютных транзакций.
Редакционная основа: Ledger Academy, Crypto On-Ramps and Off-Ramps: What Are They For? (обновлено 14 апреля 2026 года). Сведения об обращении цифровых валют в РФ сверены с разъяснениями Банка России от 12 октября 2026 года и памяткой ФНС.
