 BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
Два человека открывают Aave и видят рядом с USDC одну и ту же годовую ставку. Первый переводит 1 000 USDC и собирается через месяц забрать деньги. Второй закладывает ETH, занимает USDC и рассчитывает, что рост курса эфира перекроет проценты. В интерфейсе они работают с одним протоколом, но рискуют совершенно по-разному: первому прежде всего важны сохранность стейблкоина, доступная ликвидность и расходы на вывод; второму - изменение стоимости залога, процент по долгу и вероятность ликвидации.
Короткий ответ. Aave - протокол децентрализованного кредитования. Через него можно внести поддерживаемые токены и получать переменный процент за предоставление ликвидности либо взять криптозайм под залог собственных активов. Для начала нужен совместимый криптокошелёк и средства в той сети, где расположен выбранный рынок. Основные действия выполняются в официальном приложении Aave, а ставки, лимиты, доступность вывода и риск позиции необходимо проверять перед каждым подтверждением, поскольку они меняются.
Ниже - не обещание заработка и не рекомендация брать кредит. Это инструкция о том, как разобраться с полями приложения, посчитать ожидаемый результат, увидеть границы риска и вовремя остановиться, если условия не подходят. Примеры сумм и процентов учебные, а не текущие предложения Aave.
Что такое Aave и откуда берутся проценты
Представьте общий резерв USDC: одни участники передают туда токены, другие временно берут их взаймы, оставляя обеспечение, стоимость которого превышает сумму долга. За пользование заёмными средствами начисляются проценты. Часть начисленного процента поступает тем, кто предоставил ликвидность, с учётом правил рынка и возможных отчислений протоколу. Это принцип работы Aave; конкретные активы, ограничения и механизмы зависят от версии и сети.
Aave не обещает вклад с заранее установленным сроком и фиксированным банковским процентом. Средства взаимодействуют со смарт-контрактами, а ставка зависит, в частности, от того, какая доля доступной ликвидности занята заёмщиками. Когда спрос на займы возрастает, процент может измениться. Когда спрос падает, доходность поставщика обычно тоже меняется. Если требуется базовое объяснение этой конструкции, полезно сначала прочитать, как работают децентрализованные финансы.
Сумма на экране «Portfolio» или «Dashboard» отражает позицию пользователя, а не деньги на банковском счёте. Токены переданы в систему смарт-контрактов; их последующее получение зависит от работы контрактов, поддерживаемого рынка, его ликвидности и ограничений. Участнику необязательно покупать собственный токен AAVE: управление протоколом и кредитование - разные задачи.
Aave, токен AAVE и криптовалюта на балансе - не одно и то же
Слово «Aave» в поиске встречается в трёх разных контекстах. Первый - сам сервис кредитования. Второй - токен AAVE, который применяется в управлении экосистемой и других предусмотренных протоколом механизмах. Третий - активы USDT, USDC, ETH или другие токены, которые пользователь размещает либо берёт в долг. Покупка AAVE на бирже не открывает автоматически позицию по USDT и не является обязательным условием получения процента в Aave.
Если цель - понять цену монеты AAVE, её торговую историю и инвестиционные риски, потребуется иной материал. В этой инструкции основной вопрос практический: можно ли разместить имеющиеся USDC, какой процент показывают условия рынка, сколько придётся заплатить за операции и что произойдёт при попытке взять заём.
Особенно легко перепутать депозитную доходность с доходностью стейкинга токена управления. Это разные источники выплат и разные риски. Стейкинг криптовалюты и его особенности описаны отдельно; термин «стейкинг USDT в Aave» применительно к обычному внесению ликвидности технически неточен.
Чем отличаются Aave V3 и Aave V4 в 2026 году
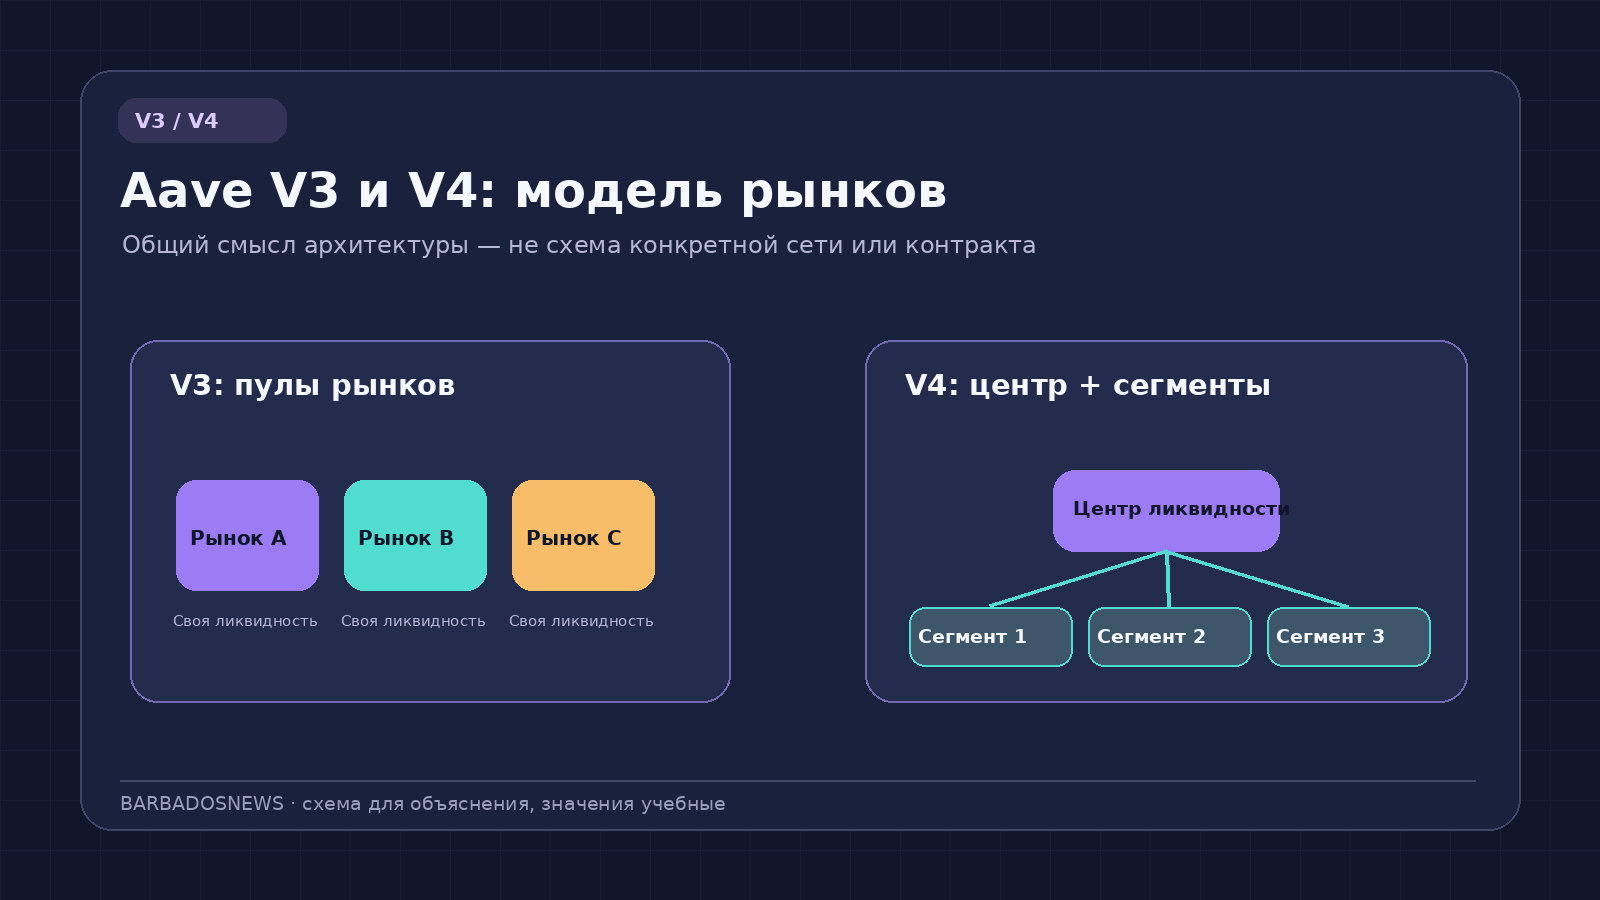
30 марта 2026 года Aave V4 заработал в основной сети Ethereum. Позже появились и другие развёртывания, однако это не означает, что старая версия исчезла. В Aave V3 рынки организованы вокруг пулов ликвидности с параметрами каждого актива. В V4 применяется структура, где общий центр ликвидности связан с отдельными сегментами, задающими свои правила допуска залога и кредитования. Разработчики используют термины Liquidity Hub и Spoke; для читателя существенны не названия, а последствия: один и тот же актив в разных сегментах может иметь разные ограничения, ставки и режим риска.
| Что сравниваем | Aave V3 | Aave V4 |
|---|---|---|
| Организация ликвидности | Отдельные рынки и резервы | Общие центры ликвидности, связанные с отдельными сегментами |
| Залоговые параметры | Настройки актива и рынка | Настройки сегмента и параметры конкретной позиции |
| Стоимость займа | Зависит от заимствованного актива и загруженности резерва | Учитывает базовую ставку и возможную надбавку за качество залога |
| Работа пользователя | Внесение, заём, погашение, вывод | Те же базовые действия, но иная организация рынков и риск-настроек |
| На что смотреть первым | Сеть, рынок, ставки, лимиты, Health Factor | Сеть, сегмент, разрешённые активы, полная ставка, риск позиции |
В V4 пользователь может столкнуться с надбавкой за риск залога. Учебный пример: базовая стоимость кредита 5% годовых, надбавка к ней 30% относительно базовой ставки. Итог не 35%, а 5% × 1,30 = 6,5% годовых. Это арифметическое объяснение механизма, а не реальная ставка конкретного рынка. Полную стоимость займа нужно читать в предварительном расчёте своей позиции, а не восстанавливать из устаревшей статьи о V3.
Рекомендуемые первичные источники: описание запуска V4, документация Aave V3 и обзор Aave V4. Если меню приложения отличается от инструкции, ориентируйтесь на данные именно открытого рынка и актуальные подсказки Aave, а не на названия кнопок в старых роликах.
Кому подходит размещение USDT и USDC, а кому лучше не начинать
Размещение стейблкоинов имеет смысл рассматривать, когда человек уже владеет токенами, понимает, где хранится резервная фраза, может проверить сеть и не нуждается в гарантированном выводе всех средств в конкретный час. Даже без займа остаются риски эмитента токена, смарт-контракта, перегрузки сети, изменения ставки и ограниченной ликвидности рынка. Поэтому короткий срок размещения не превращает такую операцию в полностью безопасный вклад.
Не стоит начинать с Aave, если предполагается внести последние деньги на обязательные расходы, если непонятно различие между USDT в TRON и USDT в Ethereum или если незнакомый сайт просит сид-фразу ради «подтверждения доходности». При использовании заёмных средств требования жёстче: нужна возможность отслеживать позицию и пополнять залог в нестабильном рынке. Кредитная схема не подходит человеку, который не может выдержать снижение цены обеспечения.
USDT и USDC обычно стремятся поддерживать стоимость около одного доллара, но такая цель не исключает отклонений цены или рисков ограничений эмитента. Прежде чем размещать средства, полезно разобрать, чем отличаются стейблкоины USDT и USDC. Начинающим безопаснее отложить займ и сначала понять простой ввод и вывод небольшого объёма активов - это учебная рекомендация по снижению сложности, а не гарантия сохранности средств.
Что подготовить перед открытием Aave
Для самостоятельного использования потребуются: совместимый с выбранной сетью кошелёк, поддерживаемый токен, небольшое количество нативной монеты сети для газа, правильный адрес приложения и понимание, в каком блокчейне находятся средства. Факт наличия USDC на бирже ещё не означает, что он доступен в подключённом кошельке. Если криптовалюта находится на централизованной площадке, её надо сначала вывести на собственный адрес в поддерживаемой сети, учитывая сборы за вывод.
Не подключайте кошелёк к ссылке из случайного рекламного сообщения. Для начала вручную откройте https://aave.com/, переходите в приложение с официального сайта и проверьте адрес домена. Протоколу не требуется ваша секретная фраза. Запрос на восстановление кошелька со словами «введите 12 или 24 слова для начисления процентов» - признак мошенничества, а не штатный этап. Если кошелёк ещё не создан, используйте пошаговую настройку криптокошелька и только после этого переходите к приложениям DeFi.
Перед первой операцией запишите для себя четыре величины: сколько токенов хотите внести, сколько нативной монеты оставляете на комиссии, какой процент показывается сейчас и каков ожидаемый расход на ввод и последующий вывод. Без этих данных невозможно честно сравнить Aave с простым хранением токенов.
Как выбрать сеть и рынок, чтобы не потерять средства
Одинаковая надпись USDC или USDT может встречаться на разных блокчейнах и в разных представлениях токенов. Aave на Ethereum, Base и Arbitrum не превращает их в один общий кошелёк: сеть - часть конкретной позиции. Если отправить токен в неподдерживаемую сеть или напрямую на адрес контракта без предусмотренной процедуры, результат может быть необратимым. Выбирайте сеть до пополнения адреса, а не после.
Arbitrum и Base относятся к решениям второго уровня Ethereum, где стоимость отдельных действий может быть ниже, чем в основной сети. Но меньшая комиссия сама по себе не делает рынок выгоднее: сравнивайте доходность, ликвидность, доступность нужного актива, дополнительный риск инфраструктуры и будущие расходы на перевод денег между сетями.
Откройте список рынков в приложении и проверьте, что выбранная сеть соответствует сети кошелька. Затем откройте карточку интересующего актива: ищите параметр доходности для поставщика средств, доступную ликвидность, ограничения на внесение и факт поддержки заимствования либо использования в залоге. Переключение сети может вызывать запрос кошелька - проверьте, что он пришёл из уже открытого приложения. После подтверждения вновь сравните название сети и адрес счёта.
Как внести USDC или USDT в Aave: последовательность действий
Допустим, в кошельке уже есть 1 000 USDC в нужной сети. Откройте приложение Aave, проверьте домен, подключите кошелёк и выберите рынок, в котором этот USDC поддерживается. После соединения не спешите отправлять токены: сначала убедитесь, что приложение показывает тот же адрес, который вы собирались использовать. Несколько аккаунтов в одном кошельке - обычная ситуация, и ошибка здесь приводит не к потере денег, а к дальнейшей путанице при поиске позиции.
- Найдите USDC в разделе доступных активов и откройте операцию внесения средств (Supply). В разных версиях названия экранов и кнопок могут отличаться.
- Сверьте сеть, полное название токена, доступный остаток, текущую доходность и ограничения рынка. Сумма должна оставлять запас нативной монеты на газ. Если нужный токен отсутствует, не заменяйте его произвольной одноимённой монетой.
- Укажите 1 000 USDC или меньшую сумму для пробного внесения. Предварительный экран должен показывать, что именно поступит в кредитный рынок, и какие операции потребуются для подтверждения.
- При необходимости подтвердите разрешение смарт-контракту на использование указанного количества USDC. Это отдельное действие. Оно может выполняться обычной транзакцией или поддерживаемой подписью; методы и комиссии различаются.
- Подтвердите фактическое внесение средств в кошельке. Дождитесь успешного исполнения в сети и обновления страницы позиции.
- В панели своего портфеля проверьте количество внесённых токенов и ставку. Сохраните хеш транзакции и посмотрите, действительно ли на странице появилась активная позиция.
Самая неприятная ошибка на этом этапе - принять подписанное разрешение за окончательное внесение. Разрешение лишь даёт контракту право провести конкретное действие с токенами. Пока сама операция передачи не выполнена, проценты не начинают начисляться только потому, что интерфейс показал одобрение. По этой причине проверяйте статус обеих операций, если приложение попросило подтвердить их раздельно.
В Aave V3 внесённый актив отражается через учётные токены, часто называемые aTokens. Их баланс связан с внесённой ликвидностью и начислением процентов. В V4 модель учёта может отличаться; не ищите обязательного совпадения названий и форматов токенов на двух версиях. Надёжнее проверять позицию в интерфейсе именно выбранной версии и по данным транзакций.
Как читать доходность: Supply APY, Borrow APY и чистый результат
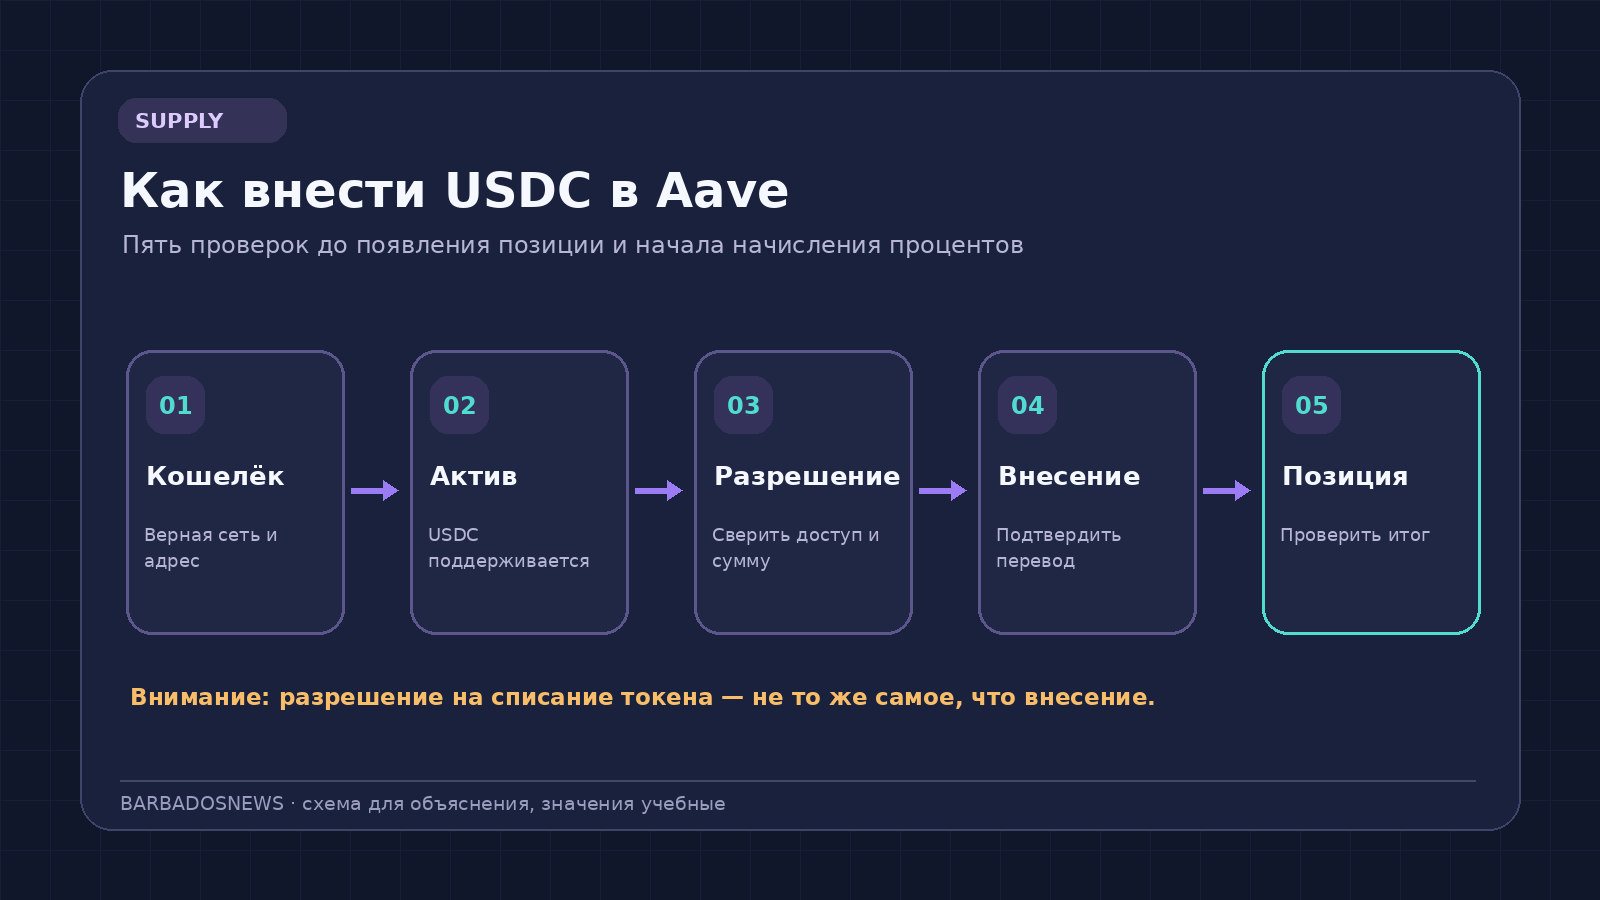
Два процента на одной странице описывают противоположные денежные потоки. Supply APY - ориентир годовой доходности для поставщика ликвидности при заданных условиях. Borrow APY - годовая стоимость заимствования, которую несёт должник. Если вы только разместили USDC и не брали кредит, значение Borrow APY не является дополнительным доходом. При отрицательном чистом результате операции «занять и снова разместить» проценты по займу могут полностью съесть доход поставщика.
Годовой показатель не говорит, сколько именно денег добавится завтра. APY в интерфейсе относится к годовому горизонту и включает модель начисления, но фактический путь ставки непредсказуем. В зависимости от версии рынка ставка может меняться после каждой крупной операции, при изменении загруженности резерва и обновлении параметров управления. Не переносите увиденное сегодня значение на весь год в качестве гарантии.
Сравнивать предложения нужно в одной валюте и при одинаковом горизонте. Если один рынок показывает 3,8% для USDC, другой 4,2% для USDT, нельзя автоматически объявлять второй безопаснее или выгоднее. У токенов различаются эмитенты, способы погашения обязательств, ограничения и глубина ликвидности. Даже рост доходности на десятые доли процента может не окупить перевод активов между сетями.
Расчёт: сколько принесут 1 000 USDC за месяц и год
Возьмём исключительно учебную ставку 4% APY и предположим, что она сохраняется, токен остаётся близок к одному доллару, а средства не выводятся. За полный год модель дала бы примерно 40 USDC на 1 000 внесённых. Это расчёт по годовому проценту, а не обещание протокола. Для 30 дней приближённый результат с учётом годового APY: 1 000 × ((1 + 0,04)^(30/365) − 1) ≈ 3,23 USDC.
| Внесённая сумма | Учебный APY | Ориентир за 30 дней | Ориентир за год |
|---|---|---|---|
| 500 USDC | 4% | ≈1,62 USDC | ≈20 USDC |
| 1 000 USDC | 4% | ≈3,23 USDC | ≈40 USDC |
| 5 000 USDC | 4% | ≈16,14 USDC | ≈200 USDC |
| 10 000 USDC | 4% | ≈32,28 USDC | ≈400 USDC |
Теперь добавим то, что часто пропускают в рекламных калькуляторах. Предположим, обе операции вместе с разрешением на токен обошлись в эквиваленте 4 USDC. За 30 дней на размещённых 1 000 USDC заработано условно 3,23 USDC. Разница минус 0,77 USDC ещё до учёта возможного отклонения цены стейблкоина и иных рисков. При размещении на короткий срок небольшие комиссии могут сделать весь сценарий экономически бессмысленным.
Чтобы оценить срок окупаемости, разделите совокупные расходы на предполагаемый дневной доход. При 1 000 USDC и условных 4% APY дневной ориентир около 0,107 USDC; расходы 4 USDC покроются примерно за 37 дней при неизменной ставке. Реальная доходность и стоимость газа будут другими. Пример показывает метод проверки, а не универсальный срок. Для сравнения ставок и собственной суммы можно воспользоваться калькулятором APR и APY BarbadosNews, помня, что это арифметическая модель, а не прогноз рынка Aave.
Какие комиссии платит пользователь при внесении и выводе
При работе через кошелёк важно различать три категории расходов. Первая - комиссия сети за выполнение транзакции: подключение кошелька обычно не требует её, а подтверждение разрешения и взаимодействие со смарт-контрактом могут требовать. Вторая - возможные сборы или резервы внутри конкретного протокольного механизма, которые влияют на ставку, доступный доход или операции. Третья - внешние расходы: вывод с биржи, межсетевой перевод, обмен одного токена на другой.
Слово «бесплатно» рядом с депозитом не гарантирует, что пользователь ничего не заплатит в блокчейне. Оценка газа зависит от сложности операции и загруженности сети. На Ethereum одна серия действий может стоить несоизмеримо дороже, чем на недорогой сети второго уровня, но для честного расчёта требуется учесть и стоимость доставки туда активов. При необходимости отдельно проверьте, как рассчитывается газ Ethereum.
Например, разница доходности двух рынков составляет 0,3 процентного пункта годовых. На 2 000 USDC теоретическая годовая прибавка равна примерно 6 USDC при неизменных ставках. Если дополнительный перевод активов между площадками обходится в 9 USDC, ради этой разницы менять рынок бессмысленно на горизонте года при заданных условиях. Учёт комиссии - часть доходности, а не примечание мелким шрифтом.
Как вывести внесённые USDC и почему вывод может быть недоступен
Вывод начинается не с отправки токенов на биржу, а с возвращения собственной ликвидности из Aave в подключённый кошелёк. В панели позиции найдите внесённый актив, нажмите действие вывода (Withdraw) и посмотрите доступную сумму. Общее количество внесённых средств и максимально доступная для вывода сумма могут различаться. Если средства применяются как залог открытого займа, их частичное изъятие уменьшит обеспечение. Если свободной ликвидности недостаточно, полный вывод может быть временно недоступен.
Проверьте доступную сумму и причину ограничения до подтверждения. В одной ситуации достаточно уменьшить размер вывода; в другой нужно сначала погасить долг; в третьей требуется дождаться появления ликвидности в соответствующем рынке. Попытка многократно отправлять одинаковую операцию не решает нехватку свободного резерва и может только добавить сетевые расходы при неудачных транзакциях.
После успешного вывода убедитесь, что актив пришёл в ту же сеть и в тот же подключённый адрес, который вы выбрали. Получение токенов из протокола не означает автоматического перевода их на банковскую карту или централизованную биржу. Если планируется дальнейший вывод через биржу, заранее проверьте поддерживаемую сеть депозита, минимальный размер пополнения и правила площадки.
Когда лучше не использовать Aave как краткосрочное хранилище
Уместность Aave определяется не максимальной ставкой, а соотношением дохода и возможных потерь. Для остатка 100-300 USDC, который понадобится на следующей неделе, сетевые расходы нередко важнее годовой доходности. Если человеку нужен безусловный доступ к деньгам к определённой дате, ограничения смарт-контракта и изменения ликвидности создают дополнительную неопределённость. Для учебного знакомства можно работать с маленькой суммой, но нельзя считать сам эксперимент способом безрискового сохранения денег.
Не следует размещать токен только потому, что его название совпадает с ожидаемым. Поддельные активы, неверная сеть и похожие обозначения встречаются в криптокошельках постоянно. При использовании USDT отличайте ERC-20 от TRC-20 и других представлений: выбор сети перевода USDT - самостоятельная проверка перед любой отправкой денег.
Как получить заём под ETH: действия без пропусков
Допустим, владелец ETH не хочет продавать монеты, но ему временно нужны USDC. В Aave он может внести поддерживаемый ETH-актив в качестве обеспечения и попытаться занять USDC. При этом актив остаётся подвержен изменению стоимости. Если ETH подешевеет или долг увеличится, кредитная позиция приблизится к ликвидации. Заём не отменяет рыночный риск, а добавляет к нему процентные расходы.
- Выберите рынок, сеть и сегмент, в которых нужный ETH-актив действительно разрешён как обеспечение.
- Внесите залог. Проверьте, помечено ли внесение как доступное обеспечение и нет ли ограничений изоляции или иных запретов конкретного рынка.
- Откройте раздел займа (Borrow) и выберите USDC или иной поддерживаемый токен. Сравните полную стоимость заимствования и доступный лимит.
- Введите сумму заметно ниже максимальной, чтобы оставить запас до ликвидации. Максимум, который допускает интерфейс, не является рекомендацией заимствовать именно столько.
- Изучите изменения показателя Health Factor и предупреждения после предполагаемой операции. При неудобном или слишком низком показателе уменьшите сумму.
- Подтвердите операцию и убедитесь, что на экране появился долг и его текущая стоимость. Сохраните сведения о размере долга и условиях выбранного рынка.
- Составьте план погашения: из каких средств и к какой дате сможете вернуть токен вместе с начисленными процентами, даже если цена ETH снизится.
После займа человек одновременно владеет правом на оставшееся обеспечение и обязательством погасить долг. Полученные USDC можно потратить, но это не бесплатная прибыль: стоимость займа продолжает накапливаться по правилам рынка. Банк мог бы потребовать регулярные платежи по календарю, а в Aave главным ограничителем служит достаточность залога. Отсутствие привычного графика платежей не означает отсутствия срочности при ухудшении позиции.
LTV, порог ликвидации и Health Factor: что именно считать
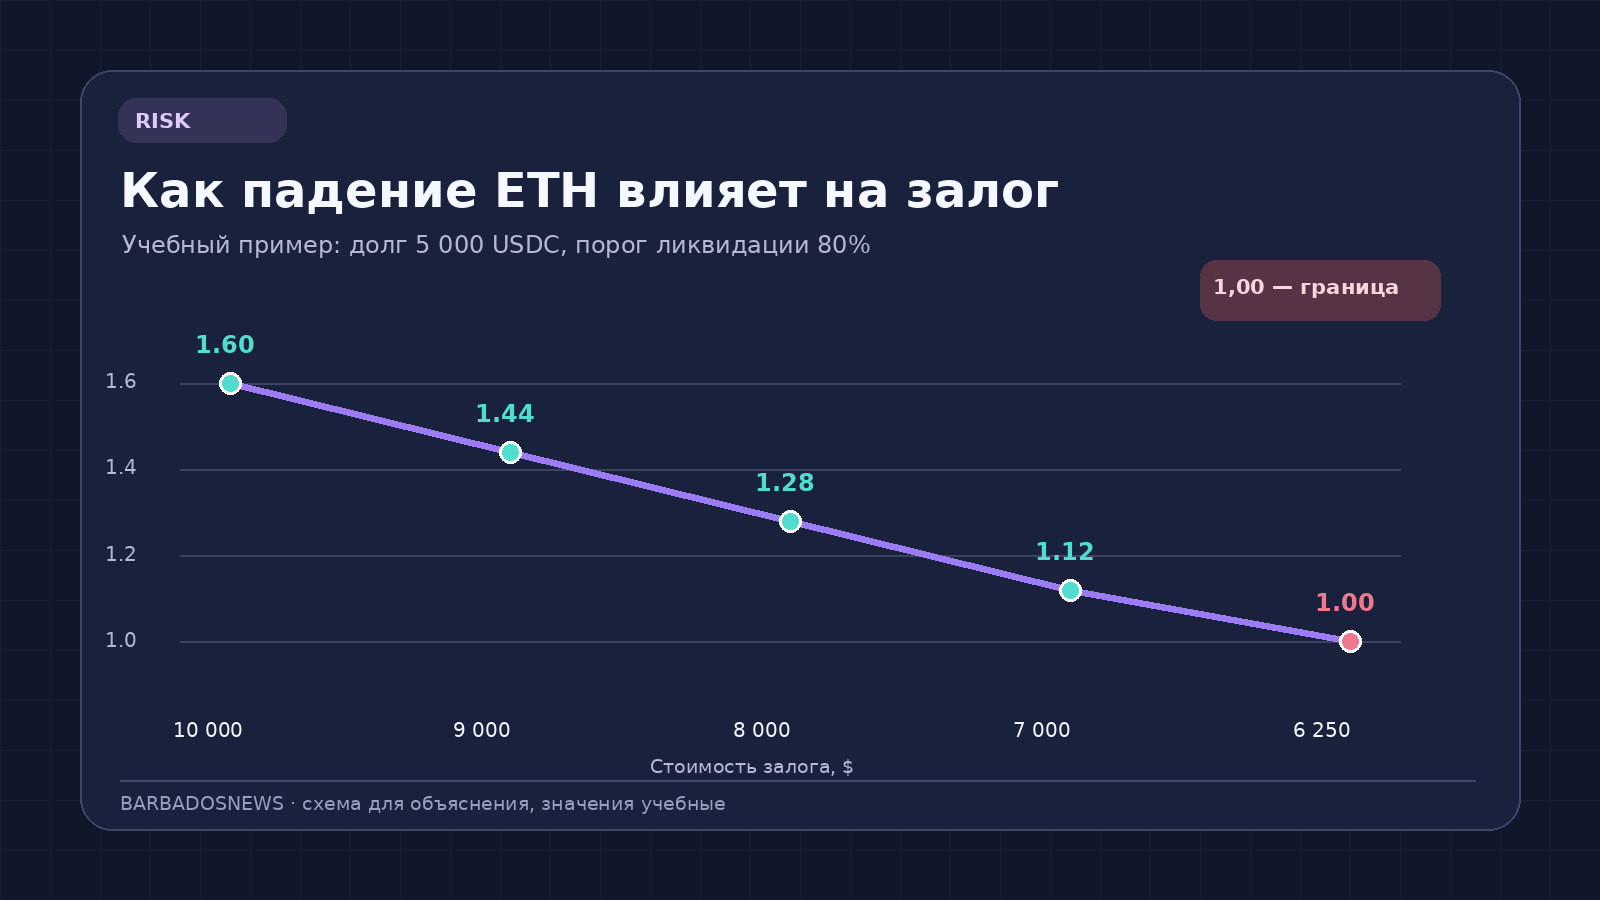
На экране займа встречаются два близких, но не взаимозаменяемых показателя. LTV описывает разрешённую долю кредита относительно стоимости залога: условно, при LTV 70% залог в 10 000 долларов может давать лимит займа 7 000 долларов, если других ограничений нет. Порог ликвидации показывает, при каком ухудшении соотношения залога и долга позиция становится доступной для ликвидации. Его значение может отличаться от LTV и зависит от актива и условий выбранного рынка.
Health Factor, или показатель устойчивости позиции, связывает стоимость залога, порог ликвидации и величину долга. В упрощённом случае с одним залогом и одним займом формула выглядит так: Health Factor = стоимость залога × порог ликвидации / стоимость долга. Для нескольких активов используются взвешенные параметры, а в Aave V4 необходимо ориентироваться на расчёт интерфейса конкретной позиции. Чем ближе показатель к единице, тем меньше запас на неблагоприятное движение рынка. Значение ниже единицы означает, что позиция может соответствовать условиям ликвидации.
Не путайте порог 1 с «рекомендуемым» значением. Показатель 1,05 математически выше критической границы, но при изменчивой цене ETH даже небольшой спад может быстро изменить ситуацию. Универсального безопасного числа не существует: степень риска зависит от состава залога, корреляции активов, темпа накопления долга и состояния рынка. Для человека, который не может постоянно следить за котировками, существенный запас особенно важен.
Пример займа: ETH на 10 000 долларов и долг 5 000 USDC
Рассмотрим учебную позицию: внесён ETH рыночной стоимостью 10 000 долларов, порог ликвидации по условию задачи 80%, взято 5 000 USDC. Пока стоимость стейблкоина и долг условно неизменны, расчёт Health Factor равен 10 000 × 0,80 / 5 000 = 1,60. Это не значение реального рынка и не предложение допустимых параметров; оно нужно, чтобы показать чувствительность займа к падению залога.
| Рыночная стоимость залога | Условный долг | Порог | Пример Health Factor |
|---|---|---|---|
| 10 000 долларов | 5 000 USDC | 80% | 1,60 |
| 9 000 долларов | 5 000 USDC | 80% | 1,44 |
| 8 000 долларов | 5 000 USDC | 80% | 1,28 |
| 7 000 долларов | 5 000 USDC | 80% | 1,12 |
| 6 250 долларов | 5 000 USDC | 80% | 1,00 |
Если в этой условной модели долг не увеличивается, критическое значение наступает после падения стоимости залога на 37,5% от начальных 10 000 долларов. В действительности долг начисляет проценты, цена USDC может отклоняться от доллара, параметры рынка и состав обеспечения могут усложнять расчёт. Следовательно, критический уровень способен измениться даже при неизменной цене ETH. Ликвидационная цена - не обещанная точка срабатывания, а ориентир внутри конкретной модели.
Допустим, процент по долгу условно равен 8% годовых и не меняется. За 30 дней на 5 000 USDC набежит около 32-33 USDC при приближённом расчёте. При залоге 10 000 долларов показатель станет ниже 1,60 даже без падения ETH. Если другой актив одновременно колеблется или к долгу добавляется премия за риск, положение ещё менее устойчиво. Перед крупным займом полезно мысленно проверить сразу три стресса: падение залога, рост ставки и временную невозможность быстро погасить задолженность.
Что делать, если Health Factor начал снижаться
У падающего показателя обычно есть объяснимая причина: дешевеет обеспечение, увеличивается долг или меняются сразу несколько факторов. Реакция должна зависеть от того, какие действия доступны. Если есть свободные средства, часть займа можно погасить. Если имеется дополнительный подходящий актив, его можно внести в обеспечение. Но оба способа требуют оценить комиссию сети, время подтверждения и допустимые операции конкретного рынка.
Простое правило «добавить ещё залога» тоже имеет предел. При резком падении рынка новые деньги могут оказаться под тем же риском. Погашение долга во многих ситуациях непосредственно уменьшает знаменатель расчёта и быстрее улучшает показатель. Но если пользователь не располагает заёмным токеном для погашения, ему придётся приобретать его или обменивать другие активы, что создаёт дополнительные расходы и риск плохого курса.
Следить за показателем только раз в месяц для волатильного залога недостаточно. В протоколе ликвидация не ждёт банковского уведомления или вашего входа в приложение. Внешние участники могут выполнить предусмотренную контрактом процедуру, как только условия достигнуты. Поэтому при отсутствии возможности оперативно пополнять залог либо погашать долг разумнее отказаться от использования криптозайма, чем рассчитывать на чудесное восстановление цены.
Как устроена ликвидация: кто и что теряет
Ликвидация - не исчезновение всей позиции по нажатию администратора и не штраф за просрочку ежемесячного платежа. Когда долг становится слишком большим относительно учитываемого обеспечения, участник сети может погасить установленную правилами часть задолженности и получить соответствующий объём залога с предусмотренным вознаграждением. Заёмщик при этом теряет часть обеспечения, а его задолженность сокращается. Объём процедуры и размер вознаграждения определяются действующей версией, рынком и параметрами риска.
Протокол может выполнять частичную или более широкую ликвидацию по правилам соответствующего рынка. Нельзя переносить старые значения вроде «всегда ликвидируется ровно 50% долга» на любую позицию V3 или V4. В новой архитектуре V4 предусмотрены собственные параметры механизма, включая изменяющееся в зависимости от состояния позиции вознаграждение ликвидатора. Такие детали нужно проверять в документации и текущих настройках своего сегмента, а не вычитывать из случайной таблицы универсальных порогов.
Потеря залога при ликвидации не компенсируется тем, что вы продолжали держать полученные USDC. Заёмные токены - обязательство к возврату, а не подарок за внесение ETH. Особенно опасна ситуация, когда на занятые стейблкоины покупают ещё более волатильные активы: снижение двух цен одновременно способно оставить человека с уменьшившимся залогом, дорогим долгом и убытком от дополнительной покупки.
Как погасить долг в Aave и закрыть позицию
В интерфейсе позиции откройте список своих займов, выберите нужный актив и действие погашения (Repay). Сначала проверьте сеть, фактический остаток долга и количество токенов на адресе. Сумма, которую пользователь когда-то занял, почти наверняка отличается от текущей задолженности, если прошло время и начислялись проценты. Поэтому при полном погашении ориентируйтесь на актуальные данные приложения.
При необходимости кошелёк запросит разрешение контракту использовать погашаемые токены, а затем подтверждение самой операции. Не отправляйте USDC вручную на адрес произвольного контракта, найденный поиском: предусмотренная функция погашения выполняет нужное действие с учётом вашей позиции. Если доступен выбор между частичным и полным погашением, сравните результат для Health Factor и оставшегося долга до подтверждения.
После погашения проверьте, что задолженность действительно исчезла или уменьшилась до планируемого значения. Затем оцените возможность снять залог. Закрытие долга и возврат обеспечения - разные операции, и иногда они требуют отдельных транзакций. Сохраните хеши обеих. Если возникает расхождение, проверка криптотранзакции по хешу поможет отделить ошибку интерфейса от неисполненной операции в сети.
Можно ли получать проценты и одновременно брать кредит
Технически поставка ликвидности и использование внесённых активов как залога могут сочетаться. Человек вносит поддерживаемые токены, получает доход по ставке поставщика, а затем берёт заём под это обеспечение. Но итоговая доходность такого портфеля определяется разницей двух денежных потоков: сколько начисляется на внесённый актив и сколько приходится платить за использованный заём. Если доходность внесения 3% годовых, а ставка займа 7%, разница сама по себе отрицательная; это не исправляется красивым названием стратегии.
Пример: внесено 10 000 USDC под условные 3% годовых, взято 5 000 USDC под условные 7%. За год при неизменных процентах грубая модель показывает 300 USDC начисления и 350 USDC стоимости кредита. До учёта газа, изменения процентных ставок и риска позиции получается минус 50 USDC. Если заём направить на ещё одно размещение, возникают дополнительные уровни рычага и новые риски. Такую конструкцию нельзя считать бесплатным умножением доходности.
Более сложные стратегии используют разные виды обеспечения, доходные токены и дополнительное повторное заимствование. Они требуют понимания ликвидности, корреляции цен и модели контрактов. Для обычного читателя ценность Aave не в обязательном использовании кредитного плеча, а в возможности выбрать отдельное действие и заранее посчитать последствия отказа от него.
Почему высокая ставка Aave может оказаться плохим сигналом
В ликвидном кредитном рынке повышенная стоимость займа часто связана со спросом на дефицитную доступную ликвидность. Если заемщики активно занимают токен, ставка способна вырасти. Поставщик может увидеть более привлекательную доходность, но вместе с ней - рост загруженности резерва. А высокая загруженность означает, что свободных средств для мгновенного массового вывода меньше, чем общая сумма поставленного капитала.
Это не означает, что высокая доходность автоматически сигнализирует мошенничество. Она требует проверки: за счёт чего вырос процент, сколько свободной ликвидности доступно, есть ли ограничение на внесение, не связано ли повышение с краткосрочной особенностью рынка. Если ставка выросла с 2% до 12% за короткий период, разумный вопрос - сохранится ли она при возвращении заёмного спроса к обычному уровню, а не сколько принесут деньги за год при неизменных 12%.
Сам механизм распределения ликвидности помогает понять статья о пулах ликвидности и их ограничениях. Однако Aave - кредитный рынок с обеспеченными займами, а не обычная торговая пара автоматического обменника. Поэтому термин «непостоянные потери» в точном значении для торгового пула нельзя автоматически переносить на вклад USDC в Aave.
Надбавка за риск в Aave V4: почему залог влияет на процент
В V3 пользователь чаще сравнивал текущую стоимость займа конкретного токена с ограничениями рынка. V4 дополняет эту модель учётом качества залога: для некоторых активов применяется дополнительная надбавка к базовой ставке. В документации она описывается как User Risk Premium - индивидуальный показатель, зависящий от состава обеспечения. Например, при базовой ставке 5% и надбавке 50% относительно неё учебный эффективный процент станет 7,5%, а не 55%.
Если заёмщик использует несколько видов залога, индивидуальная надбавка может зависеть от их весов в общей позиции. Поэтому два человека, занявшие одинаковые USDC в рамках одной архитектуры, могут получать разные итоговые условия. Изменение состава залога, его количества или обновление параметров позиции может повлиять на стоимость займа. Нельзя рассчитывать будущие расходы лишь по цветной цифре базовой ставки на главной странице.
Есть ещё один практический вывод. В V4 при изменении позиции пользователь должен обращать внимание не только на новый Health Factor, но и на полную стоимость долга после операции. Добавление или замена залога способна изменить риск-премию. Перед подтверждением смотрите сравнительные параметры «до» и «после», если приложение их показывает. Если таких данных нет или смысл неясен, лучше не увеличивать заём без дополнительной проверки официальной документации.
Ошибки Aave: операция отклонена, нет газа, недоступен актив
Если кошелёк сообщает о нехватке средств, проверьте не только остаток USDC, но и нативную монету для оплаты транзакции. Например, в сети Ethereum оплата газа производится ETH, даже если вносится USDT. В некоторых сетях и отдельных сценариях могут существовать иные механизмы оплаты; их нужно проверять непосредственно в приложении. Повторное нажатие на кнопку без пополнения газа не исправит отсутствие средств на комиссию.
Если кнопка займа неактивна, возможны ограничения по конкретному активу, рынку, доступной ликвидности или статусу залога. Наличие токена в списке поставки не доказывает, что его можно взять взаймы. В V4 условия могут различаться между сегментами. Если сумма займа доступна только меньшая, чем вы ожидали, откройте сведения о лимитах и Health Factor, а не пытайтесь обойти ограничение переключением на сомнительную копию сайта.
Если интерфейс завис после подтверждения, сначала найдите хеш операции в кошельке и посмотрите сетевой статус. При успешной транзакции данные портфеля могут обновляться с задержкой; при неуспешной - потребуется изучить причину, а не слепо повторять действие. Неверная сеть, неподдерживаемый контракт, изменившиеся условия и отказ в подписи приводят к разным результатам. Для диагностики фиксируйте: название сети, тип действия, статус и сообщение об ошибке, не публикуя приватные ключи.
Кошелёк подключился, а позиция не видна: порядок проверки
Проверьте четыре параметра в определённой последовательности. Сначала - адрес: активы могли быть внесены с другого аккаунта того же кошелька. Затем - сеть: позиция Ethereum не обязана отображаться в выбранном рынке Arbitrum. Далее - версия протокола и рынок: V3 и V4 используют разные организационные структуры, и позиции не нужно считать автоматически перенесёнными. Только после этого проверяйте, была ли сама транзакция внесения успешно исполнена.
Если адрес, сеть и протокол совпадают, но интерфейс показывает пустоту, можно сверить публичный адрес в независимом обозревателе блокчейна или посмотреть доступные DeFi-позиции через DeBank и проверку криптопортфеля. Сторонний агрегатор способен отставать или не поддерживать отдельный новый сегмент V4; его пустой экран тоже не является доказательством отсутствия денег. Самое надёжное основание - состояние смарт-контракта и корректные данные вашего рынка.
Как безопасно проверить разрешения и не подписать лишнее
При внесении токена Aave может запросить разрешение на взаимодействие со смарт-контрактом. Разрешённая сумма и адрес получателя полномочий имеют значение. Если кошелёк предлагает неограниченный доступ к токену, оцените, оправдан ли он вашим сценарием: повторные операции могут стать удобнее, но при компрометации разрешённого контракта или неправильном выборе адреса последствия оказываются серьёзнее. Не подписывайте запрос, если невозможно определить его назначение.
Подключение кошелька к веб-странице, подпись сообщения и разрешение тратить ERC-20 - разные действия. Сайт, который просит ввести сид-фразу, не становится безопасным из-за знакомого логотипа Aave. Когда операция завершена и разрешение больше не нужно, при необходимости изучите, как отозвать разрешения смарт-контрактов. Отзыв доступа может требовать отдельной сетевой транзакции.
Куда исчезает доход, если USDT теряет привязку к доллару
Предположим, пользователь внёс 2 000 USDT и за определённое время получил 20 USDT процентов. Баланс вырос до 2 020 токенов - математически это плюс 1% в токенах. Но если одновременно рыночная стоимость одного USDT снизится до условных 0,97 доллара, долларовая оценка окажется 2 020 × 0,97 = 1 959,40 доллара. На экране токенов прибыль есть, а в долларовом выражении пример даёт убыток относительно стартовых 2 000 долларов.
Это учебный стресс-сценарий, не утверждение о текущей цене USDT. Он показывает, почему сравнение APY двух стейблкоинов без оценки риска эмитента и ликвидности недостаточно. Аналогично временное отключение вывода или снижение ликвидности рынка может помешать продать токен по ожидаемому курсу. Высокий процент Aave не является страховкой от риска самого актива.
Проверочный список перед подтверждением операции
Перед внесением или получением займа выпишите не столько число кликов, сколько условия сделки. Проверьте домен Aave, адрес кошелька, сеть, контракт токена и правильный рынок; затем - процент и то, кому он начисляется; затем - комиссию газа и возможное требование отдельного разрешения. Если используется залог, добавьте LTV, Health Factor и стресс-сценарий снижения цены обеспечения. В завершение убедитесь, что понимаете способ обратной операции: как вывести внесённые средства или погасить долг.
Этот порядок кажется медленнее одного нажатия «Подтвердить». Но он предотвращает типовую ситуацию, когда пользователь видит красивую годовую доходность и только после перевода обнаруживает, что средства находятся в неудобной сети, вывод ограничен, а начисление за месяц меньше комиссии. Для размещения без займа главным итогом проверки должно быть понимание возможной чистой доходности и доступности вывода. Для займа - способность сохранить обеспечение при неблагоприятном сценарии.
Частые вопросы об Aave
Можно ли использовать Aave без покупки токена AAVE?
Да. Для обычного внесения ликвидности или кредита токен управления AAVE покупать не требуется. Нужен поддерживаемый актив и средства на оплату операций. Покупка AAVE - отдельное инвестиционное действие.
Можно ли положить в Aave USDT из сети TRON?
Не считайте USDT TRC-20 автоматически совместимым с рынком Aave на Ethereum или другом EVM-блокчейне. Сеть и конкретный контракт должны соответствовать выбранному рынку. Перевод между сетями требует подходящего механизма и имеет дополнительные риски.
Доходность начисляется каждый день или только при выводе?
Доходность в учёте позиции обычно накапливается по мере работы рынка; её отражение зависит от версии и реализации. Нет необходимости вручную «собирать» каждый дневной процент, но ежедневное начисление не означает фиксированного процента на весь срок.
Сколько можно заработать на 100 USDC за неделю?
При условных 4% APY доход за семь дней составил бы лишь около 0,075 USDC до газа, округлений и изменений ставки. Для маленькой суммы расходы на операции могут оказаться больше дохода. Это пример арифметики, не прогноз Aave.
Можно ли вывести все средства в любой момент?
Пользователь может запросить вывод, но доступная сумма зависит от свободной ликвидности, статуса рынка и того, используется ли внесённый актив как обеспечение. При открытом займе вывод части залога может оказаться ограничен ради сохранения позиции.
Что произойдёт, если не погашать криптозайм несколько месяцев?
Проценты продолжат накапливаться в соответствии с условиями рынка. Пока обеспечение достаточно, позиция может оставаться открытой. Но при ухудшении соотношения залога и долга возникает риск ликвидации, даже если календарной даты погашения нет.
Почему сумма допустимого займа меньше стоимости ETH?
Кредитование в Aave основано на избыточном обеспечении: стоимость залога должна превышать долг. Лимит дополнительно ограничивается параметрами конкретного рынка, разрешённым составом обеспечения и доступной ликвидностью.
Что безопаснее: разместить USDC или занять его под ETH?
Это несопоставимые по риску действия. Размещение USDC без займа не создаёт кредитного риска ликвидации вашего ETH, но сохраняет риски токена и протокола. Заём под ETH добавляет риск изменения стоимости залога и накопления долга.
Может ли Health Factor измениться без новых транзакций пользователя?
Да. На него влияют котировки залога и заёмных токенов, изменение суммы долга из-за процентов и другие параметры. Поэтому отсутствие новых действий не означает неизменность устойчивости позиции.
Есть ли у Aave гарантированная годовая ставка?
Для описанных обычных рынков предоставления ликвидности ставка меняется с условиями спроса, предложения и настройками протокола. Показанное APY нельзя считать обещанием конкретной суммы к концу года.
Если транзакция показана как успешная, деньги уже выведены?
Успех операции нужно интерпретировать вместе с её типом: это могла быть подпись разрешения, внесение средств, погашение или вывод. Проверяйте сведения о фактически совершённом действии, изменения баланса и соответствующую позицию.
Что делать, если предлагают «ускоренную выплату дохода» за отправку USDT?
Не отправляйте токены ради неофициальной разблокировки процента. Проверьте операцию в официальном интерфейсе Aave и данные сети. Требование перевести средства на чужой адрес для открытия доступа к собственным активам - серьёзный признак мошенничества.
Какие действия разумно выполнить после знакомства с Aave
Если цель - изучить протокол, начните с чтения условий выбранного рынка и расчёта возможного чистого результата без транзакций. Затем проверьте кошелёк, сеть, расходы и возможность обратного вывода. Только когда каждый шаг понятен, можно оценивать небольшой учебный сценарий внесения активов. Заём под волатильный залог требует отдельного решения и постоянной оценки риска, поэтому не должен становиться обязательным продолжением знакомства с платформой.
Не существует универсального ответа, выгоден ли Aave по сравнению с простым хранением USDC, банковским вкладом или другим сервисом: у этих решений разные механизмы защиты, ликвидность и юридический статус. Конкретный результат зависит от выбранного токена, сети, рыночных условий, длительности размещения и расходов на каждую операцию. Рабочий ориентир один: понимать, откуда берётся доход, при каком условии он может исчезнуть и что потребуется для возврата средств.
Официальные источники и справка по протоколу
Сведения о работе Aave и версиях V3/V4 проверены по официальным материалам. Условия конкретного рынка необходимо смотреть непосредственно перед операцией.
