 BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
Вы подключили криптокошелёк к сайту, обменяли немного USDT на другой токен и увидели предложение «получать 8% годовых». На экране всё выглядит привычно: кнопка, сумма, ожидаемая доходность. Но где находятся ваши деньги после подтверждения операции? Кто начисляет проценты? Что произойдёт, если курс залога упадёт или программа, управляющая средствами, окажется уязвимой?
Именно эти вопросы отделяют осмысленное использование DeFi от случайного нажатия на красивую кнопку. DeFi (децентрализованные финансы) - это финансовые операции, которые выполняются с помощью программ в блокчейне: обмен токенов, выдача займов, предоставление ликвидности и другие действия. Вместо обычного посредника часть правил исполняется смарт-контрактом. Но это не означает, что у сервиса нет разработчиков, управляющих полномочий или риска потерять активы.
У читателя после знакомства с DeFi должна остаться не вера в «проценты без банка», а конкретная способность: отличить виды сервисов, проверить адрес договора и сети, рассчитать расходы и увидеть ситуации, когда от операции разумнее отказаться.
Что такое DeFi простыми словами
Представьте обычный обмен валюты. Покупатель передаёт деньги обменнику, а обменник выдаёт другую валюту по установленному курсу. На децентрализованной бирже встречный актив может поступать не от конкретного продавца, а из общего резерва токенов - пула ликвидности. Расчёт выполняет программа в блокчейне. Историю операции можно проверить независимо от интерфейса сайта.
Другой пример - залоговый заём. Человек оставляет криптовалюту в качестве обеспечения и получает другой актив. Смарт-контракт ведёт учёт долга, начисляет проценты и, при определённых условиях, разрешает ликвидацию залога. Он не обещает заёмщику, что курс залога сохранится: именно поэтому система может работать технически безошибочно, а клиент - потерять часть средств.
DeFi не является одной компанией, отдельной монетой или универсальным приложением. Это собирательное название целого класса протоколов. Часть использует Ethereum, часть - другие сети. Одни инструменты рассчитаны на обычный обмен, другие - на сложные сделки с производными активами. Поэтому вопрос «безопасен ли DeFi?» слишком широк: анализировать нужно конкретный контракт, выбранную сеть, актив и условия операции.
Из каких частей состоит децентрализованный финансовый сервис
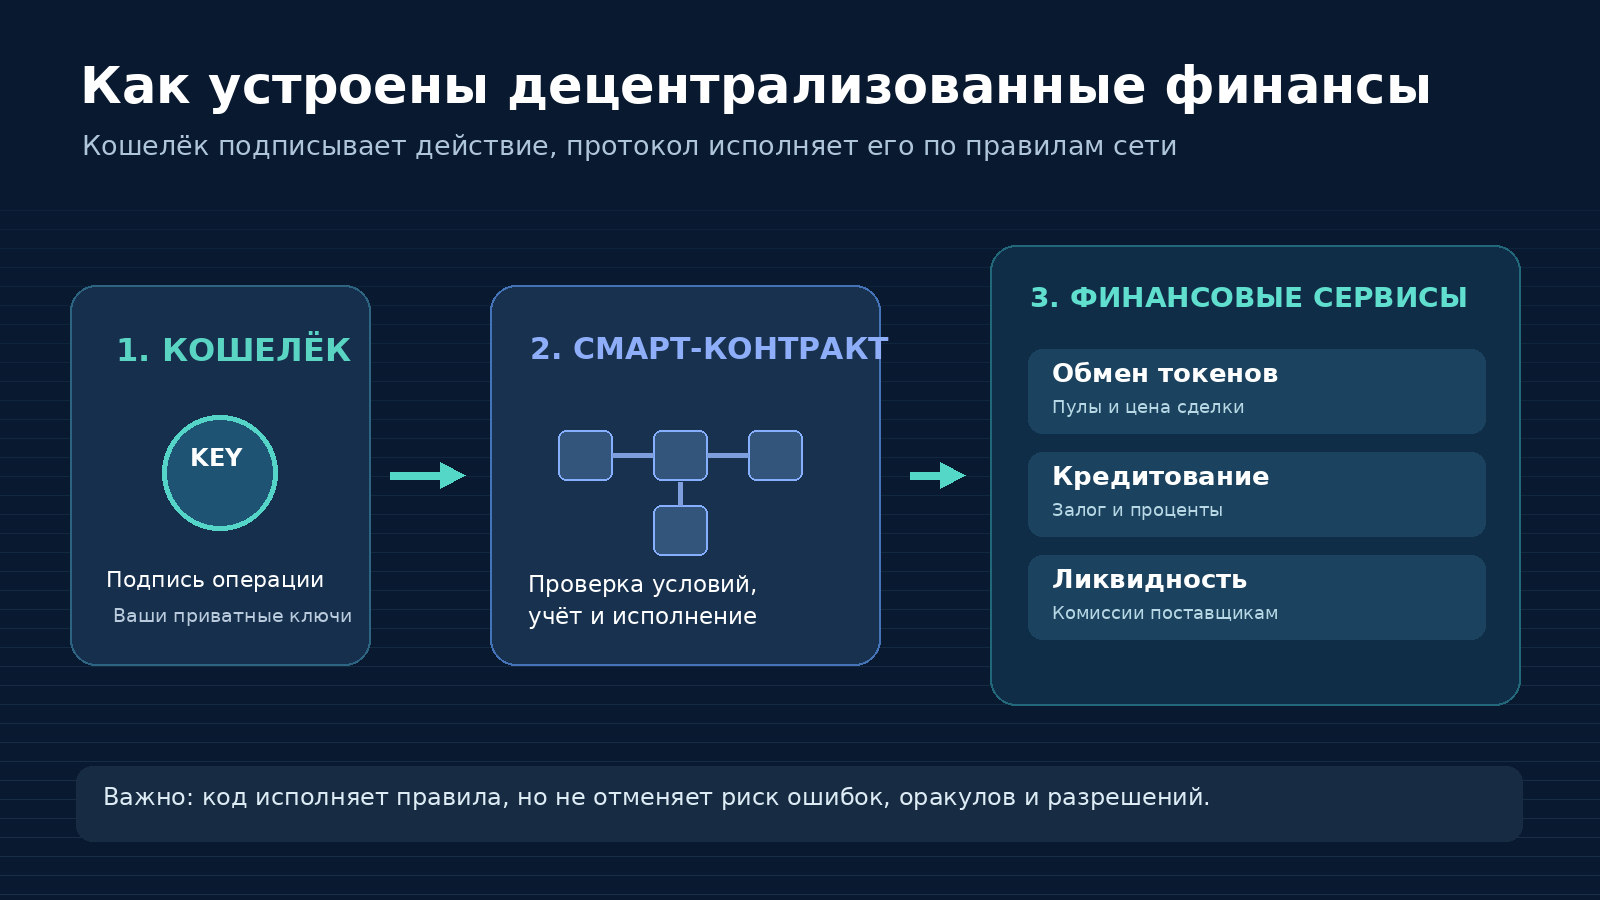
На практике пользователь видит сайт и криптокошелёк, но за ними скрыто несколько отдельных уровней. Блокчейн хранит состояние контрактов и операции. Криптоактивы - это токены, которые передаются, блокируются или обмениваются. Протокол задаёт правила: например, как рассчитывается стоимость залога или обмена. Интерфейс помогает человеку подготовить нужную транзакцию.
Роль интерфейса часто недооценивают. Сайт может быть поддельным, показывать неправильный адрес контракта либо предлагать избыточные разрешения на списание токенов. Даже если оригинальный протокол хорошо известен, пользователь рискует взаимодействовать совсем с другой программой. Поэтому доверять только дизайну страницы нельзя.
Внешние данные - ещё один слой. Для займов программе обычно нужен курс актива, и сведения о нём поступают через оракул: механизм доставки проверяемых внешних данных в блокчейн. Ошибка источника цены может иметь финансовые последствия. Некоторые протоколы имеют управляющие ключи, механизмы обновления, экстренной остановки или право менять отдельные параметры. Надпись «децентрализованный» не сообщает автоматически, насколько ограничены эти полномочия.
Хорошая отправная точка - объяснение устройства блокчейна: без понимания транзакций и комиссий интерфейс финансового приложения легко принять за обычный банковский кабинет.
Чем DeFi отличается от обычного финансового приложения и биржи
Главное различие находится не в цвете кнопок и не в том, открыт ли сервис круглосуточно. В традиционном приложении оператор обычно ведёт внутренний учёт и исполняет обязательства через свою инфраструктуру. В самостоятельном DeFi-кошельке пользователь подписывает транзакцию собственным ключом, а публичная сеть проверяет её по правилам смарт-контракта.
| Вопрос | Обычный централизованный сервис | Самостоятельная операция в DeFi |
|---|---|---|
| Кто распоряжается ключами | Часто оператор сервиса | Обычно владелец кошелька |
| Где учитывается сделка | Во внутренней системе и внешних расчётах | В выбранном блокчейне и контрактах |
| Кто устанавливает условия | Компания и её правила | Код и механизмы управления протоколом |
| Можно ли отменить ошибку | Иногда через поддержку | Обычно нельзя просто отменить подтверждённую операцию |
| Основные риски | Контрагент, блокировки, неплатёжеспособность | Контракт, ключи, ликвидность, оракулы, управление |
При этом многие проекты смешивают подходы: пользователю дают собственный кошелёк, но маршрутизацию, фронтенд или определённые функции контролирует компания. Централизация бывает не абсолютной, а частичной. Проверять полезно, кто может остановить работу, изменить адрес исполнения или обновить код. Отсутствие паспортной проверки на одном этапе также не гарантирует отсутствия регулирования, ограничений или требований для конкретной страны.
Какие финансовые операции доступны в DeFi
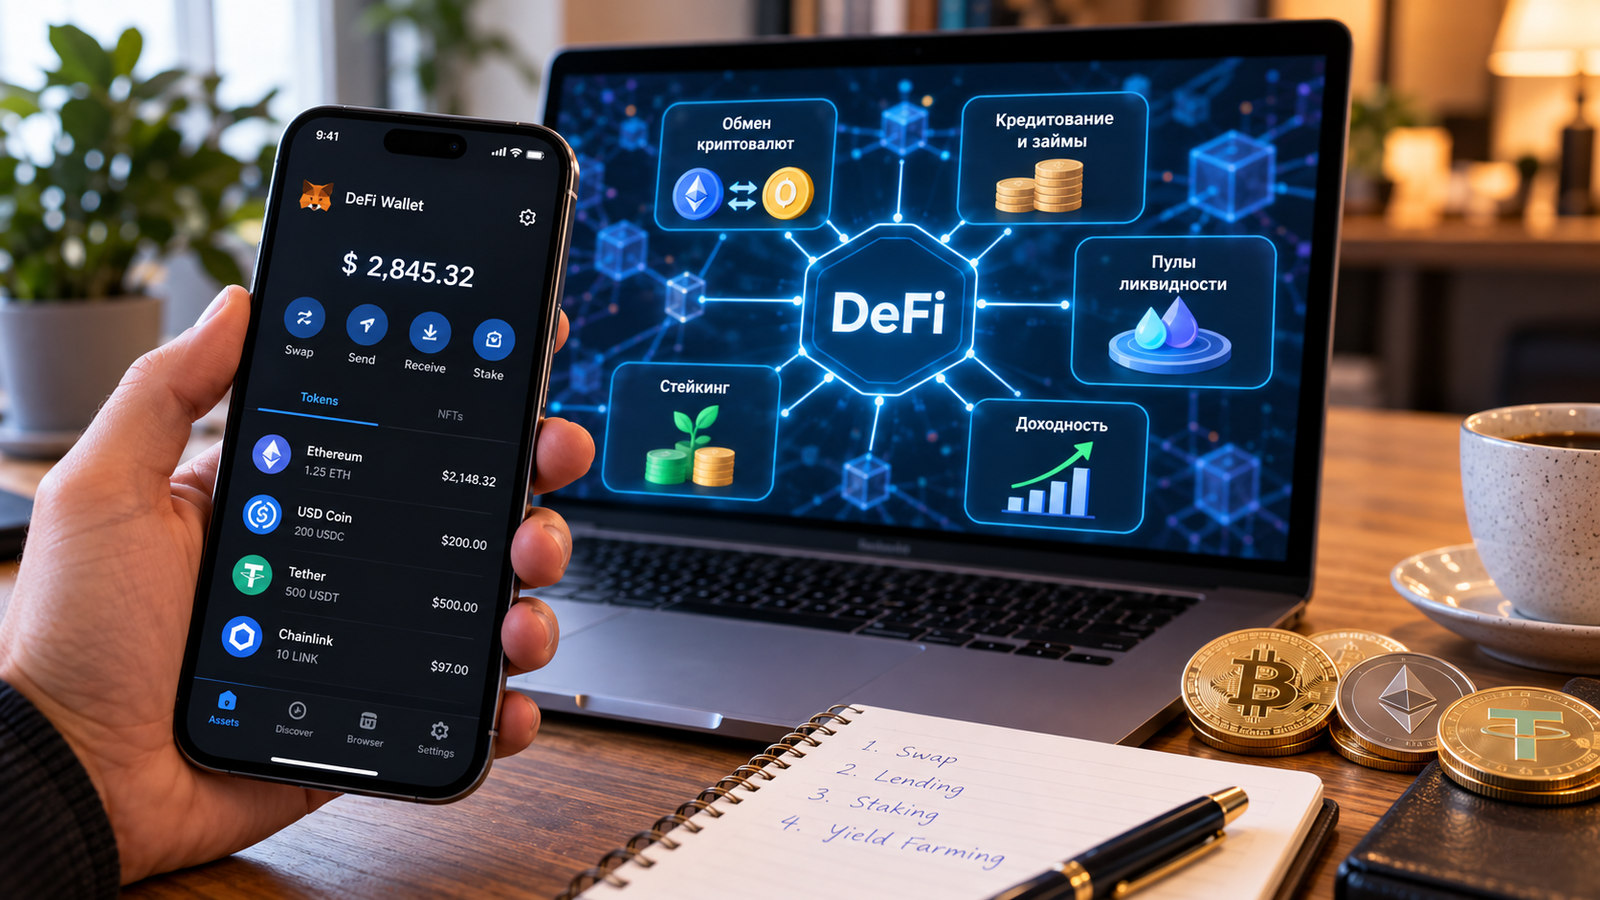
Внутри экосистемы есть несколько разных экономических задач. Обмен позволяет получить один токен вместо другого; цена зависит от доступной ликвидности, маршрута и комиссий. Кредитование предполагает передачу активов в пул, откуда другие пользователи могут брать заём, обычно под залог. Залоговый заём позволяет получить ликвидность без немедленной продажи заложенной криптовалюты, но связан с риском ликвидации.
Предоставление ликвидности - размещение активов в торговом пуле за долю комиссий; здесь результат зависит не только от объёма сделок, но и от изменения курсов внутри пары. Стейкинг в собственном смысле поддерживает работу сети с доказательством доли; отдельные DeFi-продукты лишь используют это слово для иных схем вознаграждения. Производные инструменты позволяют создавать позиции на изменение цены, однако несут дополнительный риск плеча и ликвидации.
Эти направления нельзя объединять в единую обещанную доходность. Проценты кредитного пула, комиссия за обмен и награда за участие в работе блокчейна возникают по разным причинам. Чтобы сравнить две возможности, сначала установите источник денег: кто именно платит, из какого потока и при каких обстоятельствах выплаты прекращаются.
Как устроен обмен криптовалюты без обычного биржевого стакана
На многих децентрализованных биржах пользователь выбирает пару токенов и видит ожидаемое количество на выходе. Для обмена через автоматического маркетмейкера встречной стороной становится резерв в пуле. С соотношением токенов меняется и расчётная цена. Если пул небольшой, относительно крупная сделка способна заметно сдвинуть котировку.
Предположим, перед сделкой интерфейс оценивает 100 единиц токена A в 200 единиц токена B. Это ещё не гарантия, что ровно столько будет получено: в результат могут войти комиссия пула, влияние размера сделки на цену и изменение рыночных условий до исполнения. Указанная пользователем допустимая величина проскальзывания ограничивает ухудшение результата относительно котировки, но не заменяет проверку самой котировки.
Нужно прочитать минимум четыре строки: получаемое количество, минимальный результат, комиссия за операцию в сети и адрес получаемого токена. На популярных парах ликвидность может быть значительной, однако похожее название токена не доказывает его подлинность. Перед первой сделкой полезно открыть материал о децентрализованных биржах и обмене токенов и отдельное руководство о проскальзывании.
Почему курс обмена меняется от размера заявки
В обычном биржевом стакане крупная рыночная покупка последовательно забирает доступные предложения продавцов. В пуле ликвидности изменение стоимости часто рассчитывается алгоритмом. В простой модели с двумя резервами используется соотношение x × y = k, где x и y - объёмы токенов, а k - произведение их резервов. Большая покупка изменяет соотношение сильнее, чем маленькая.
Это не универсальная формула для любого DeFi-протокола. Пулы с концентрированной ликвидностью, стабильными монетами и специализированными кривыми работают иначе. Но общий вывод сохраняется: размер вашей сделки нужно сопоставлять с доступной ликвидностью именно по предполагаемому пути обмена, а не с объёмом торгов токена за сутки.
Пользователи иногда выбирают больший допуск проскальзывания, чтобы «сделка точно прошла». Так они могут только расширить границы допустимого неблагоприятного исполнения. Разумнее сначала сравнить размер операции с глубиной рынка, проверить маршрут и комиссию, а при необходимости разделить сделку на части, если суммарные расходы действительно станут ниже. Разделение не гарантирует экономию: каждый дополнительный перевод тоже может стоить денег.
Как устроены DeFi-займы под залог
В протоколе кредитования одна группа пользователей размещает активы, а другая берёт займы в рамках установленных правил. Поставщик ликвидности получает переменную доходность за счёт платы за заимствование, а заёмщик оплачивает использование средств. Условием получения займа обычно служит залог, стоимость которого должна превышать величину долга с определённым запасом.
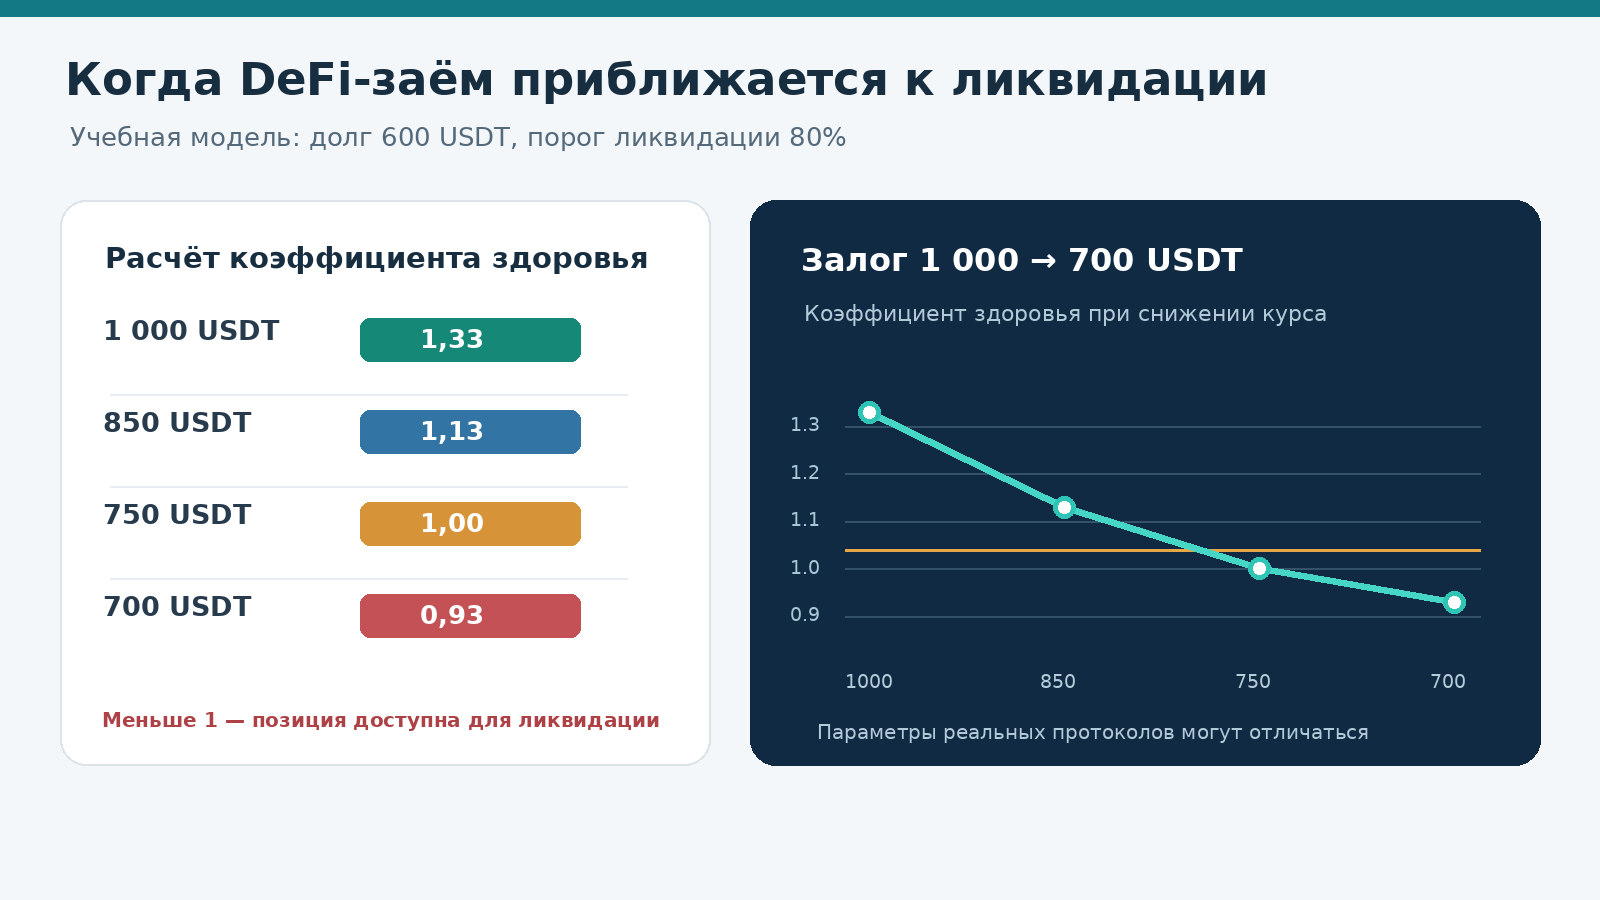
Пример. У пользователя есть актив стоимостью 1 000 USDT. Он оставляет его в обеспечение и берёт 600 USDT. Если порог ликвидации по учебной модели составляет 80% стоимости обеспечения, то при неизменном долге граница риска проходит вблизи 750 USDT стоимости залога: 750 × 0,80 = 600. Падение залога до 700 USDT делает позицию уязвимой. В реальном протоколе расчёт может дополнительно учитывать проценты, состав обеспечения и другие параметры.
Владелец займа не получает «бесплатные 600 USDT». У него появляется обязательство вернуть сумму и начисленные проценты. Проценты могут меняться со временем, а сам залог остаётся под риском изменения стоимости. Если вы планируете заём на длительный срок, до операции необходимо узнать, как меняется ставка, откуда протокол берёт цену залога и каким способом закрывается позиция.
Коэффициент здоровья позиции: один расчёт вместо догадок
В Aave используется показатель Health Factor - отношение стоимости залога с учётом взвешенного порога ликвидации к стоимости долга. При значении меньше 1 позиция может стать доступной для ликвидации. Это не означает, что коэффициент 1,01 безопасен: небольшой рыночный скачок, изменение долга или задержка транзакции могут быстро изменить картину.
| Стоимость залога | Долг | Порог | Коэффициент здоровья |
|---|---|---|---|
| 1 000 USDT | 600 USDT | 80% | 1,33 |
| 850 USDT | 600 USDT | 80% | 1,13 |
| 750 USDT | 600 USDT | 80% | 1,00 |
| 700 USDT | 600 USDT | 80% | 0,93 |
Формула для одного актива: Health Factor = стоимость залога × порог ликвидации / долг. Для разных активов Aave использует взвешенное значение порога. Пример в таблице учебный; это не текущие параметры ETH, USDT или иной реальной монеты.
Чтобы увеличить запас прочности, можно частично погасить долг или добавить обеспечение, если правила протокола позволяют. Каждое действие стоит комиссии и занимает время. Поэтому отдельная опасность - рассчитывать, что всегда получится мгновенно внести деньги при резком падении рынка. Надёжнее заранее определить, при каком значении вы сокращаете долг и когда заём становится бессмысленным по сравнению с прямой продажей актива.
Откуда берётся доходность и почему проценты меняются
Доход от кредитного протокола обычно формируется из процентов, которые платят заёмщики. Если желающих занять ликвидность становится больше, ставка может повышаться. Когда спрос снижается или резерв пополняют новые вкладчики, она способна упасть. Это плавающая величина, а не обязанность протокола платить заявленный процент до конца года.
Поставщикам ликвидности в обменных пулах выплачивают часть торговых комиссий. В зависимости от конструкции пула доход зависит от объёма обменов, активности размещённой ликвидности, правил распределения вознаграждений и изменения цен активов. Сам факт высокой торговой активности не гарантирует положительный итог после рыночных потерь и расходов.
Есть ещё стимулирующие выплаты в собственных токенах проекта. Они могут временно повышать заявленную доходность, но их стоимость зависит от рыночного спроса и графика выпуска. Схема с 5% комиссии плюс 20% вознаграждения новым токеном экономически отличается от 25% регулярного дохода в стейблкоине. Если выплаты обеспечиваются преимущественно выпуском новых токенов, стоит проверить их распределение и будущие разблокировки. Для этого пригодится наше руководство о токеномике криптовалют.
Как считать реальный результат, а не смотреть только на годовой процент
Представим условный вклад 2 000 USDT под рекламируемые 6% годовых. Если ставка не меняется, доход начисляется пропорционально времени без капитализации и деньги находятся в протоколе ровно 30 дней, то грубая оценка равна 2 000 × 0,06 × 30 / 365 = 9,86 USDT. Это не гарантированный доход и не прогноз конкретной платформы.
Теперь включим расходы. Допустим, две сетевые операции обошлись суммарно в 4 USDT, обмен перед пополнением стоил ещё 2 USDT, а при выводе возникает дополнительный расход 1 USDT. Остаток условной прибыли - около 2,86 USDT. Если ставка снизится, токен потеряет привязку или возникнет задержка вывода, результат может стать отрицательным.
Сравнение справедливо лишь при одинаковом базовом активе и сроке. Нельзя механически складывать разные годовые показатели, если один указан как простая ставка, другой - с капитализацией, а третий зависит от кратковременной выплаты дополнительного токена. Проверяйте обозначения APR и APY, состав вознаграждения, доступность вывода, комиссии и риски выбранной сети.
Что такое TVL и почему большая сумма не доказывает безопасность
Общая заблокированная стоимость, или TVL, показывает оценочную стоимость активов, размещённых в протоколе по методике конкретного агрегатора. Показатель помогает понять масштаб использования сервиса, но не показывает прибыльность, качество кода или способность справиться с экстремальным оттоком.
Если в протокол внесено 100 тысяч ETH, рост цены ETH способен повысить долларовый TVL даже без новых депозитов. Обратное верно при падении: стоимость уменьшается без массового вывода монет. Поэтому полезно рассматривать не только график стоимости в долларах, но и количество базовых токенов, метод расчёта, структуру активов и изменения по времени.
У агрегаторов бывают разные способы исключения двойного счёта. Например, один и тот же исходный актив может проходить через несколько уровней обёрнутых или залоговых токенов. При поверхностном сложении данных сумма выглядит больше, чем реальное количество независимых исходных активов. Высокий TVL не заменяет анализа контрактов, аудитов, концентрации крупных вкладчиков и правил управления. Для вводной оценки он полезен, но ставить знак равенства между TVL и безопасностью нельзя.
Как новичку начать пользоваться DeFi без лишнего риска
Первый опыт лучше рассматривать как учебную проверку механизма, а не погоню за доходностью. Для начала нужен совместимый криптокошелёк с собственными ключами, небольшой остаток сетевого актива для комиссии и уверенность, что вы открыли официальную страницу протокола. Запросы кошелька надо читать до подписания, а не после.
- Определите одну понятную задачу: например, небольшой обмен известного токена, а не сложную цепочку кредитования и повторного залога.
- Выберите сеть, которую действительно поддерживает кошелёк, и откройте официальный адрес сервиса через проверенный первоисточник. Убедитесь, что домен не подменён.
- Проверьте адрес токена, сумму, комиссию сети и условия исполнения. Если интерфейс запрашивает неограниченное разрешение на списание, выясните, можно ли ограничить его.
- Выполните маленькую операцию, стоимость которой допустимо полностью потерять в учебных целях. Дождитесь подтверждения и сверьте её в обозревателе сети.
- Зафиксируйте полученные токены, разрешения и возможные действия для возврата средств. Не спешите повторять операцию на большую сумму только потому, что первая прошла успешно.
Инструкция не требует хранить крупные активы в новом приложении. Более того, если нужную операцию удобно выполнить обычным переводом или через надёжный известный сервис, DeFi может не давать достаточного преимущества, чтобы оправдать дополнительный технический риск.
Как проверить разрешение на списание токенов
При работе с токенами многих сетей сначала требуется дать смарт-контракту право расходовать выбранный актив в пределах установленного лимита. Это отдельная транзакция. Затем пользователь подписывает собственно обмен или внесение средств. Разрешение может действовать и после завершения операции, если не было ограничено или отозвано.
Опасность в том, что подтверждение доступа не всегда сопровождается немедленным движением денег. Пользователь видит «сделка не состоялась» и считает ситуацию завершённой, а разрешение остаётся. Если вы одобрили поддельный или уязвимый контракт, он при определённых условиях может воспользоваться предоставленными правами позднее. Аппаратный кошелёк не отменяет этот риск: он лишь изолирует секретный ключ и позволяет подтверждать подписи.
Перед выдачей разрешения сравните адрес запрашивающего контракта с официальной документацией, проверьте сеть, токен и размер лимита. После использования периодически проверяйте действующие разрешения по обозревателю сети или проверенному инструменту. Отдельная инструкция по отзыву разрешений смарт-контрактов поможет глубже разобраться с этим вопросом. Не вводите сид-фразу на сайтах «проверки прав»: для просмотра разрешений секретные слова не требуются.
Как оценивать безопасность протокола до подключения кошелька
Начните с конкретного контракта, а не с рекламной страницы. Проверьте, опубликован ли его адрес, соответствует ли он выбранной сети, можно ли увидеть проверенный исходный код и какие операции совершались по этому адресу. Если документация постоянно перенаправляет на новый неизвестный сайт, это повод прекратить взаимодействие до выяснения обстоятельств.
Следующий вопрос - кто способен менять правила. Наличие возможности обновления кода иногда помогает исправлять ошибки, но создаёт дополнительные полномочия у разработчиков или управляющих лиц. Изучите задержку перед обновлением, механизмы совместного подписания, экстренную остановку и историю ранее внесённых изменений. Даже формальное голосование владельцев токенов не всегда означает, что управление распределено достаточно широко.
Аудит полезен как независимая техническая проверка определённой версии кода и объёма задач. Он не является пожизненной гарантией. В отчёте ищите дату, конкретные адреса или репозиторий, обнаруженные проблемы, исправления и остающиеся риски. Если вы не способны связать аудит с текущей версией протокола, вывод «проект прошёл аудит» слишком слаб. Дополнительно оцените ликвидность, стабильность оракулов и возможность вывести актив при стрессовых условиях.
Какие риски остаются даже у известного DeFi-протокола
Ошибка в смарт-контракте может привести к несанкционированному движению средств или нарушению учёта. Проблема оракула способна сделать расчёт залога неверным. Недостаточная ликвидность затрудняет обмен или вывод, а зависимость от моста между сетями добавляет новый источник возможной ошибки. Эти риски независимы: устранение одного не убирает другие.
Есть финансовые последствия, не связанные со взломом. Стейблкоин может отклониться от целевой стоимости; залог может обесцениться; ставка по займу - резко вырасти; большая сделка - получить невыгодную цену. При предоставлении ликвидности итог относительно простого хранения двух токенов способен ухудшиться из-за изменения их цен. Подробный разбор именно этого механизма есть в материале о пулах ликвидности и непостоянных потерях.
Наконец, человек сам может подписать опасную операцию, выбрать неправильную сеть или сохранить резервную фразу в облаке. Если ошибка связана с отправкой криптовалюты злоумышленнику, банковского механизма отзыва перевода обычно нет. Проверяйте не только обещанную доходность, но и самый неприятный сценарий: что произойдёт, если одновременно упадёт рынок, вырастет комиссия, а интерфейс протокола перестанет открываться?
| Риск | Что проверить заранее | Чем может закончиться ошибка |
|---|---|---|
| Смарт-контракт | Проверенный адрес, аудит, обновления | Потеря контроля над активами |
| Залоговый заём | Порог ликвидации, проценты, оракул | Частичная или полная ликвидация |
| Торговый пул | Глубина, цена, правила комиссии | Невыгодное исполнение и потери |
| Мост между сетями | Поставщик, резервы, путь вывода | Задержка или утрата обёрнутых активов |
| Разрешение на токены | Лимит, адрес контракта, срок | Нежелательное списание средств |
DeFi и доходный фарминг: почему высокая ставка требует отдельной проверки
Доходный фарминг часто объединяет несколько действий: разместить активы в пуле, получить подтверждающий токен, передать его в другой контракт и собирать вознаграждение. Итоговая доходность может складываться из комиссии, процентов и дополнительных выплат в токенах. Каждый новый слой добавляет зависимость от ещё одного контракта и изменяет порядок вывода средств.
Проблема не в высокой цифре сама по себе, а в её экономическом источнике. Если сервис обещает необычно большие проценты за невостребованный актив и не показывает устойчивого источника платежей, нужно отдельно проверить условия. Вознаграждение, финансируемое выпуском новых токенов, может исчезнуть после завершения программы стимулов или потерять ценность при продаже получателями.
Считать стоит результат во времени, а не максимальную цифру за один день. Пример: 100 USDT условной награды в токенах не равны 100 USDT гарантированной прибыли, если их невозможно продать по отображаемой цене. Оцените глубину рынка вознаграждения, график разблокировок, комиссии вывода и возможность развернуть всю цепочку обратно. Новичку сложные схемы с повторным залогом и заёмным плечом чаще добавляют риск, чем полезность.
Почему переход между сетями добавляет отдельный риск
Пользователь держит USDT в одной сети, но привлекательный кредитный пул находится в другой. Появляется предложение воспользоваться мостом: заблокировать или передать токен в исходной сети и получить соответствующий актив в целевой. Снаружи это выглядит как перевод между двумя счетами. Внутри схема может зависеть от дополнительных контрактов, валидаторов сообщений, хранителей резервов либо правил выпуска обёрнутого токена.
Нельзя считать два токена эквивалентными только из-за одинакового названия на экране. Нужно установить, какой именно актив поступит после перевода, кто поддерживает механизм обмена, где находятся исходные резервы и что произойдёт при остановке моста. Если цена обёрнутого актива отклонится от ожидаемой, пользователь может получить убыток даже при стабильном курсе исходной монеты.
К стоимости самого займа или обмена добавляются расходы на перевод между сетями. Иногда операция требует комиссии в обеих сетях и времени на подтверждение сообщений. При небольшой сумме эти расходы могут свести на нет разницу ставок. Выбирая DeFi-протокол, полезно сначала искать вариант в уже знакомой сети, а при переходе сверять адрес получаемого токена и процедуру обратного вывода. Для сложных случаев в Криптоакадемии есть отдельное объяснение криптовалютных мостов.
Что делать, если платёж не проходит или средства не отображаются
Неудачный обмен и исчезновение суммы из главного окна кошелька - разные ситуации. Сначала откройте историю операций и найдите идентификатор транзакции. В обозревателе нужной сети проверьте её статус, адрес контракта, фактически переданные токены и расход комиссии. Если транзакция отклонена контрактом, сетевые расходы могут быть списаны, несмотря на отсутствие обмена. Повторять операцию вслепую опасно: причина ошибки никуда не исчезнет.
Когда транзакция подтверждена, а баланс не появился, проверьте, выбран ли правильный блокчейн и добавлен ли полученный токен в интерфейс кошелька. Некоторые протоколы вместо исходного депозита показывают подтверждающий токен или отдельную позицию в приложении. Отсутствие записи в привычном списке активов не обязательно означает потерю: смотреть нужно фактическое состояние контракта и адреса в блокчейне.
При невозможности вывода сначала изучите правила позиции: есть ли срок блокировки, непогашенный долг, минимальное обеспечение, недостаточная ликвидность или временно приостановленный режим. Не переводите новые средства по требованию незнакомой «службы поддержки», обещающей разблокировать застрявшую сумму. Реальная техническая диагностика не требует сид-фразы. Для расшифровки статуса операции используйте наше руководство по проверке перевода по хешу.
Когда децентрализованные финансы действительно полезны
DeFi бывает уместен, когда пользователю нужна прозрачная on-chain-операция в знакомой сети, самостоятельное владение ключами и заранее понятные правила. Например, обмен небольшого количества токенов в достаточно ликвидном пуле может быть понятнее сложной многоступенчатой стратегии. Проверяемая история операций полезна также для технического анализа движения средств и независимой сверки данных.
Сильное преимущество возникает там, где интерфейсы и контракты совместимы: один актив можно использовать в разных приложениях без отдельного перевода на внутренний счёт каждой компании. Но такая совместимость увеличивает и связность рисков. Уязвимость одного компонента может затронуть позиции, построенные поверх него.
Не путайте доступность с обязательной выгодой. Короткая операция на дорогой сети может съесть весь потенциальный доход комиссиями. Необходимость постоянно отслеживать коэффициент здоровья займа делает услугу неподходящей человеку, который не готов следить за рынком. Если главная задача - безопасно хранить Bitcoin длительное время, холодное хранение может оказаться уместнее, чем внесение монет в незнакомые доходные протоколы.
Когда DeFi лучше не использовать
Откажитесь от операции, если не можете внятно ответить на вопрос, откуда берётся доход, что именно подписывает кошелёк и по каким условиям можно выйти из позиции. Непонятная комбинация токенов и контрактов не становится безопасной благодаря количеству участников в социальной сети. Отсутствие информации - полноценная причина ничего не делать.
DeFi также плохо подходит для денег, потеря которых повлияет на повседневные расходы, для залогового займа без запаса обеспечения и для операций, которые приходится делать в спешке. Не стоит начинать с большого объёма только из-за высокого TVL или известного названия протокола: ни один из этих признаков не гарантирует возврата средств.
Учитывайте налоги и правовые ограничения своей страны. Обмены, вознаграждения и погашение займов могут иметь разные последствия в разных юрисдикциях. Наконец, при острой потребности в технической поддержке нужно понимать, что у публичного контракта может не быть организации, способной отменить операцию или компенсировать ошибку пользователя. Иногда обычный сервис лучше решает задачу именно потому, что предоставляет иной порядок обслуживания и ответственности.
Проверочный список перед первой операцией
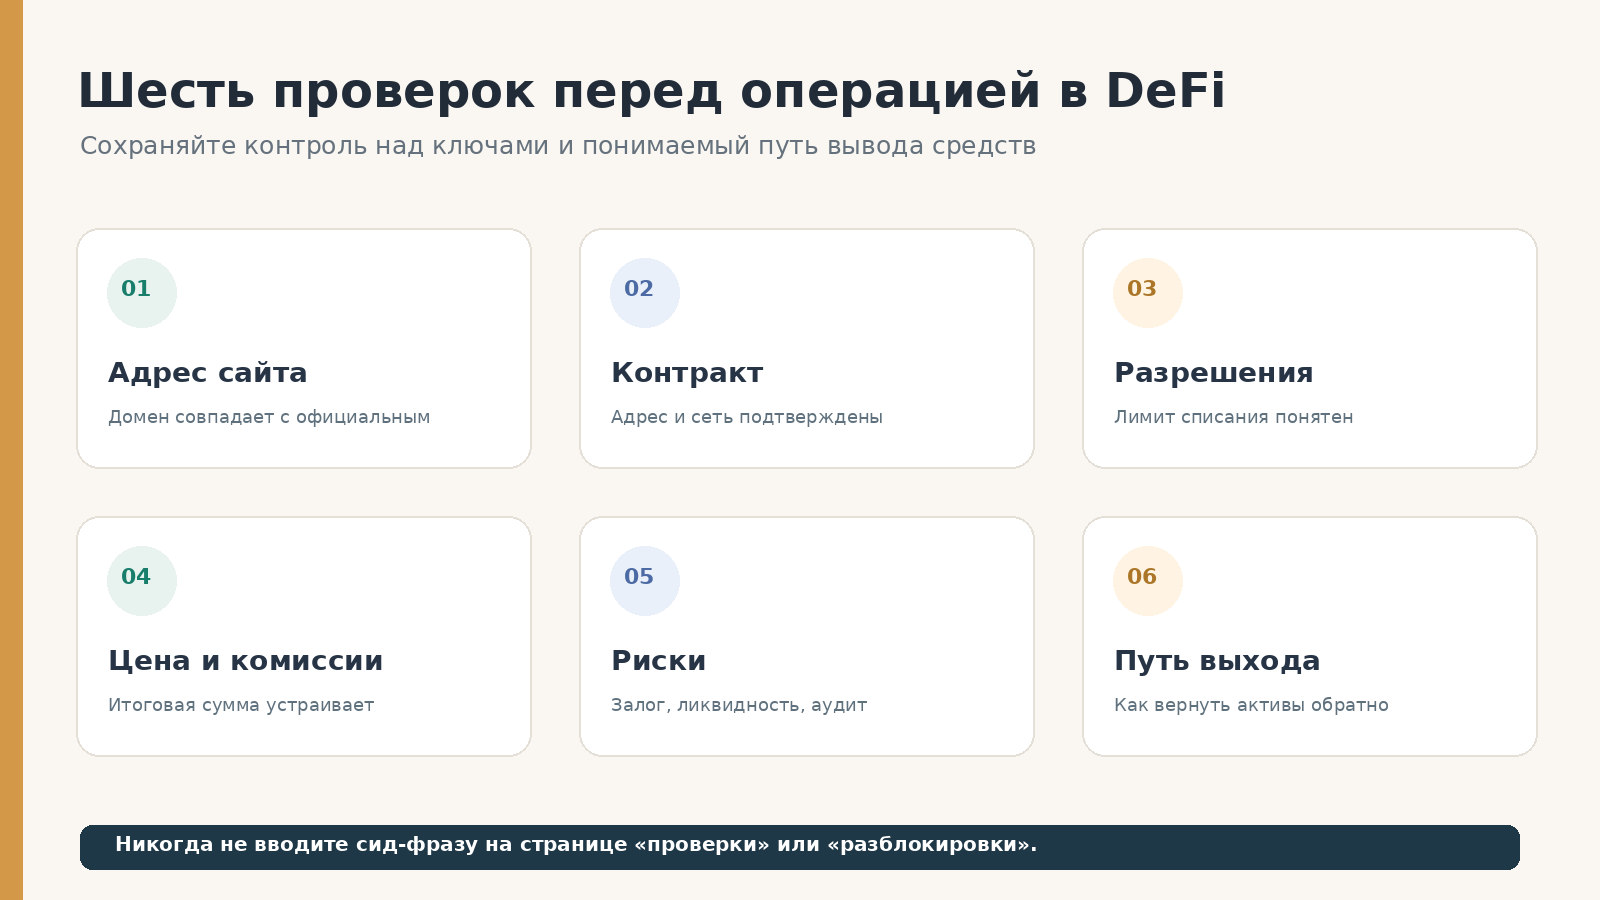
Перед подключением кошелька полезно пройти короткий перечень. Домен действительно принадлежит разработчикам? Контракт опубликован и проверен для нужной сети? Понимаете ли вы, какой токен будет получен и где его можно продать? Расчётная комиссия не превышает разумную долю суммы? Можно ли выйти из позиции и что этому помешает? Есть ли полномочия обновлять или останавливать контракт? Опубликованы ли конкретные аудиты и какие ограничения в них обнаружены?
После подключения откройте запрос на подпись и посмотрите адрес получателя либо адрес контракта, требуемые разрешения, сеть и сумму. Если кошелёк показывает непонятный вызов, лучше не подтверждать его до проверки. В случае обычного обмена отдельно сверяйте минимальное количество выходного токена. Для займа - размер долга, порог ликвидации и возможность быстро добавить обеспечение.
Наконец, заранее запишите сценарий выхода. Вывод может требовать отдельной транзакции, погашения займа, снятия ликвидности или ожидания доступности средств. Человек, который понимает не только вход, но и выход, значительно лучше подготовлен к работе с протоколом, чем тот, кто ориентируется только на верхнюю строку с доходностью.
Частые вопросы о DeFi
DeFi - это криптовалюта или технология?
DeFi - название финансовых сервисов, работающих на блокчейнах. У отдельных проектов могут быть собственные токены, но владение таким токеном не равно владению всей экосистемой DeFi.
Можно ли пользоваться DeFi без криптобиржи?
Во многих случаях после получения подходящих токенов и настройки собственного кошелька можно взаимодействовать непосредственно со смарт-контрактами. Однако способ первоначального приобретения активов, доступность сервисов и требования законодательства зависят от страны.
Есть ли у DeFi единая процентная ставка?
Нет. Ставка определяется конкретным рынком, активом, спросом на займы и моделью вознаграждения. Даже внутри одного протокола разные пулы могут иметь разные условия.
Что будет, если закрыть сайт протокола?
Закрытие веб-страницы не обязательно останавливает уже развёрнутые контракты. Но доступ через привычный интерфейс может исчезнуть. Возможность дальнейшей работы зависит от состояния сети, самого контракта и наличия альтернативных способов взаимодействия.
Нужен ли аппаратный кошелёк для DeFi?
Он не обязателен, но полезен для защиты секретных ключей. Вместе с тем аппаратное устройство не исправляет опасное разрешение и не защищает от осознанного подтверждения вредоносной подписи.
Может ли DeFi-операция быть отменена?
После окончательного подтверждения транзакцию, как правило, нельзя произвольно отменить через поддержку. Некоторые действия можно компенсировать новой транзакцией, если контракт предусматривает возврат, обмен или вывод, но это не отмена исходной записи.
Чем кредитование в DeFi отличается от стейкинга?
Кредитование приносит доход от использования активов заёмщиками. Стейкинг в сети доказательства доли связан с участием в обеспечении работы блокчейна. Названия некоторых продуктов могут смешивать эти понятия, поэтому проверяйте действующий механизм.
Что означает TVL и можно ли ему доверять?
Это оценка стоимости активов, размещённых по методике конкретного сервиса подсчёта. Значение полезно для анализа масштаба, но само по себе не свидетельствует о безопасности, прибыльности или полном обеспечении обязательств.
Почему в одном DeFi-протоколе комиссии ниже, чем в другом?
Итог зависит от сети, сложности транзакции, маршрута обмена и правил самого протокола. Более дешёвая сеть тоже может иметь собственные мостовые и инфраструктурные риски.
Может ли заём ликвидироваться, если долг не вырос?
Да. Достаточно, чтобы стоимость залога относительно долга опустилась ниже заданного порога. Даже неизменная сумма задолженности не защищает от ликвидации при падении курса обеспечения.
Можно ли вывести активы из пула в любой момент?
Это зависит от модели и состояния конкретного протокола. В некоторых случаях вывод может оказаться ограничен недостатком ликвидности, условиями позиции, остановкой контракта или состоянием сети.
Нужно ли сообщать сид-фразу для подключения к DeFi?
Нет. Обычное подключение и подписание транзакций не требуют вводить резервные слова на сайте. Запрос сид-фразы под предлогом разблокировки дохода, активации счёта или технической проверки следует считать признаком мошенничества. Подробные правила изложены в материале о защите сид-фразы.
Какой вывод полезен перед использованием DeFi
Самая важная практическая мысль проста: децентрализованные финансы дают доступ к финансовым операциям через открытые протоколы, но передают пользователю значительную часть ответственности за проверку адресов, подписей и риска. Способность подтвердить транзакцию в блокчейне не означает, что её экономический результат окажется удачным.
Начните с одной понятной операции и проследите весь путь актива: из собственного кошелька в контракт, изменение баланса, комиссии и возможный выход. Только после этого есть смысл сравнивать кредитование, пулы, доходность и другие инструменты. Если механизм нельзя объяснить самому себе без рекламной страницы - вложение лучше отложить.
