 BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
Криптопроект объявил цену токена в один доллар и рыночную капитализацию 100 миллионов долларов. На первый взгляд он выглядит существенно дешевле конкурента с капитализацией в миллиард. Но затем выясняется: покупателям доступна только десятая часть будущего предложения, а остальные токены распределены между командой, ранними инвесторами и резервным фондом. Если забыть о будущих выпусках, сравнение окажется обманчивым.
Токеномика - это правила предложения, распределения и использования криптовалюты: сколько монет существует, кто ими владеет, когда в обращение поступят новые единицы и зачем людям нужен сам токен. Она не говорит, вырастет ли цена завтра. Зато позволяет увидеть экономические ограничения проекта, которые график котировок часто скрывает.
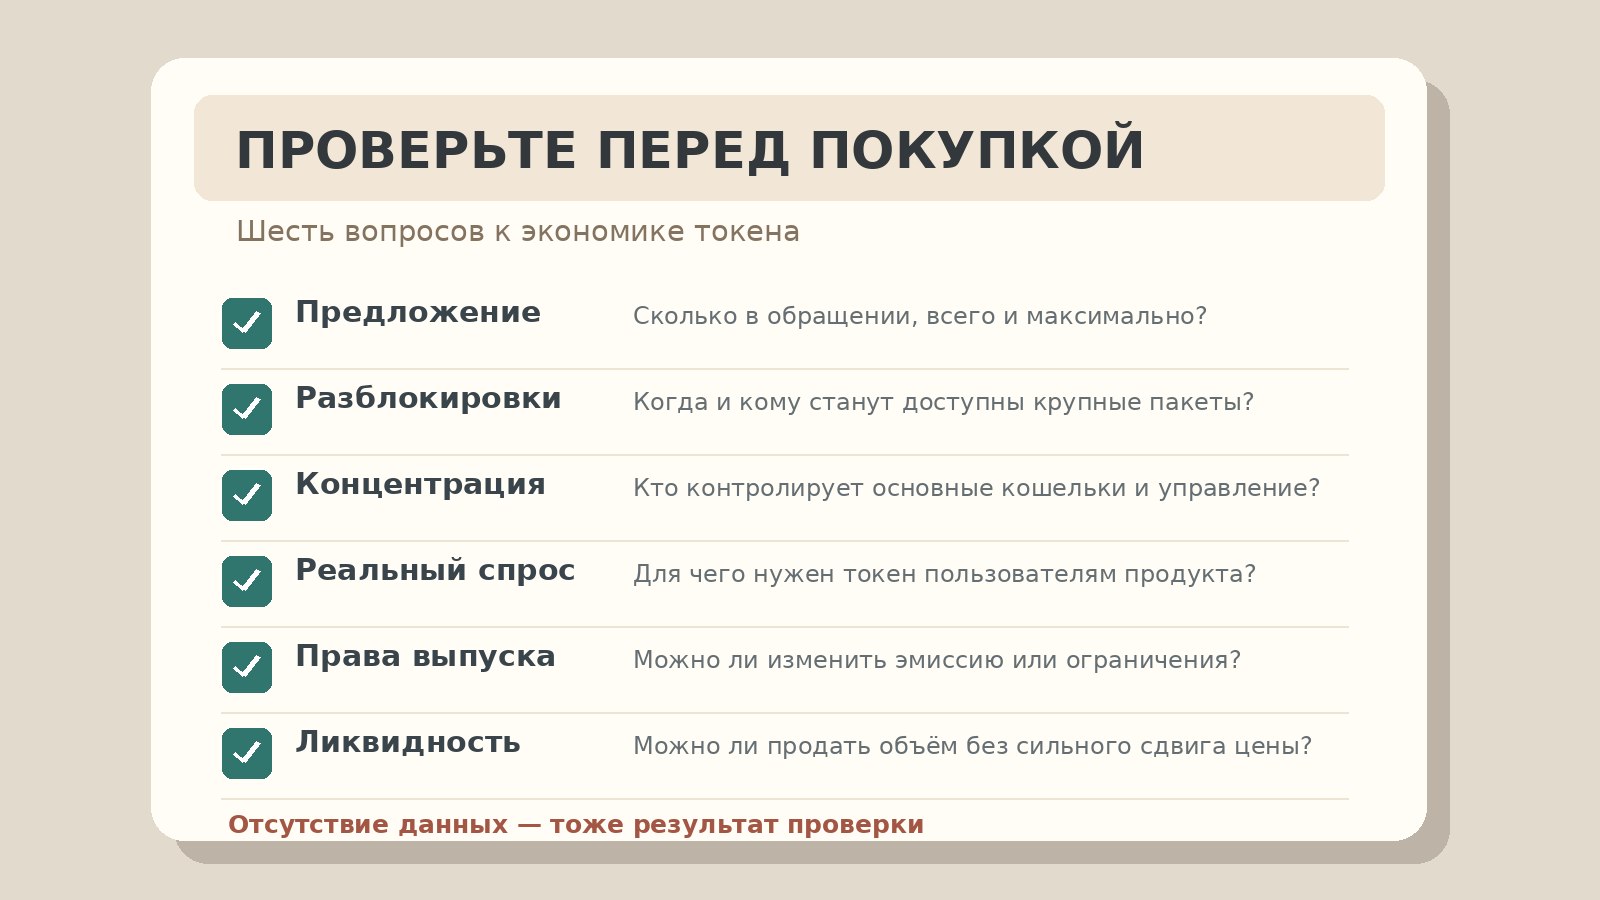
Оценивать токеномику стоит до покупки, а не после резкого падения цены. Для этого не требуется сложная финансовая модель. Достаточно проверить предложение, долю свободно обращающихся монет, будущие разблокировки, концентрацию крупных держателей, полезность токена и способность рынка поглощать дополнительное предложение. Главное - не смешивать эти показатели и не принимать красивую презентацию за доказательство работающей экономики.
Что такое токеномика криптовалют и что она позволяет узнать
Представьте два цифровых актива с одинаковой ценой по 1 доллару. У первого выпущено десять миллионов единиц, все они доступны владельцам, новых выпусков не предусмотрено. У второго максимальное предложение - миллиард, но на биржах находится только сто миллионов. Покупатель видит одинаковую цену одной монеты, хотя экономические условия различаются радикально.
Цена одной единицы сама по себе не показывает, насколько дорог весь проект. Для сравнения нужен хотя бы показатель капитализации: цена, умноженная на количество монет в обращении. Но даже капитализация не отвечает на вопрос, сколько новых единиц может появиться у продавцов в будущем.
Токеномика связывает несколько процессов: создание единиц, их распределение, ограничения на продажу, поощрение участников, механизм комиссий, сжигание и реальный спрос. У разных проектов эти правила могут существовать в программном коде, управляться голосованиями или задаваться решениями компании. Если правила можно изменить, инвестор должен понимать, кто обладает таким правом.
Здесь полезно разделять ценность сети или продукта и ценность токена. Сервис может быть популярным и приносить доход, но держатель токена необязательно получает какую-либо долю этого дохода. Если токен почти не нужен пользователям, активная аудитория приложения не гарантирует устойчивый спрос на монету.
Токен, монета и доля в проекте - не одно и то же
Биткоин - собственная монета сети Bitcoin, используемая для передачи стоимости и оплаты комиссий. Многие другие активы выпускаются как токены поверх существующих блокчейнов. Техническое различие важно для устройства сети, но при исследовании экономики обоих типов активов задают похожие вопросы: как появляются единицы, кому они достаются и что стимулирует спрос.
Особая ошибка - считать любой токен аналогом акции. Владение токеном само по себе обычно не означает право на дивиденды, имущество компании или определённую долю выручки. Для конкретного проекта права нужно искать в документации, юридических условиях и механизме смарт-контракта. Возможность участвовать в голосовании также не равна праву получать прибыль.
У токена может быть несколько функций. Он оплачивает операции, даёт доступ к услуге, используется в управлении протоколом или служит вознаграждением участникам. Иногда эти функции действительно создают спрос. Иногда они только перечислены в рекламном документе, но не обязательны для использования продукта. Это различие проявится позднее, когда первоначальный интерес инвесторов ослабнет.
Подробнее о технологической разнице можно прочитать в руководстве BarbadosNews о токенах и отличиях токена от монеты. Для оценки покупки гораздо важнее проверить условия владения и выпуска, чем спорить о том, какое слово звучит солиднее.
Эмиссия криптовалюты: откуда берутся новые единицы
Эмиссия - появление новых монет или токенов по заданному механизму. Например, в сети с вознаграждением за создание блоков часть новых монет поступает участникам, поддерживающим её работу. В проекте с заранее созданным запасом монет новые единицы могут не выпускаться вовсе: вместо этого ранее созданные токены постепенно разблокируются и поступают на рынок.
Это две разные ситуации. В первом случае растёт общее существующее количество. Во втором оно может оставаться прежним, но увеличивается предложение, доступное для продажи. На графике свободного обращения результат выглядит похожим, а источник будущего давления на цену разный.
Не все монеты имеют жёсткое предельное количество. Отсутствие такого предела ещё не доказывает бесконтрольную эмиссию: скорость появления единиц может быть умеренной, а механизм ограничен правилами сети. И наоборот, максимальная эмиссия в один миллиард не делает проект автоматически безопасным, если значительная часть этого миллиарда скоро попадёт к ранним держателям.
Перед оценкой проверьте три вещи: установлен ли предел выпуска, можно ли изменить его решением разработчиков или держателей прав управления и существуют ли дополнительные механизмы выпуска токенов. Если в контракте есть право дополнительной эмиссии, выясните, кто способен им пользоваться и какие ограничения предусмотрены. Простое обещание «выпускать не будем» слабее проверяемого ограничения.
Три вида предложения: в обращении, общее и максимальное
Самая частая путаница возникает между тремя числами. Они описывают разные состояния одного актива, поэтому сравнивать их без расшифровки нельзя.
| Показатель | Что означает | Что проверить |
|---|---|---|
| В обращении (Circulating Supply) | Оценка количества токенов, доступных рынку | Исключены ли заблокированные и контролируемые проектом остатки |
| Общее предложение (Total Supply) | Уже созданные токены за вычетом безвозвратно удалённых, по методике источника | Как учитываются резервы, блокировки и мостовые версии |
| Максимальное предложение (Max Supply) | Установленный предел количества, которое может существовать | Есть ли он вообще и может ли быть изменён |
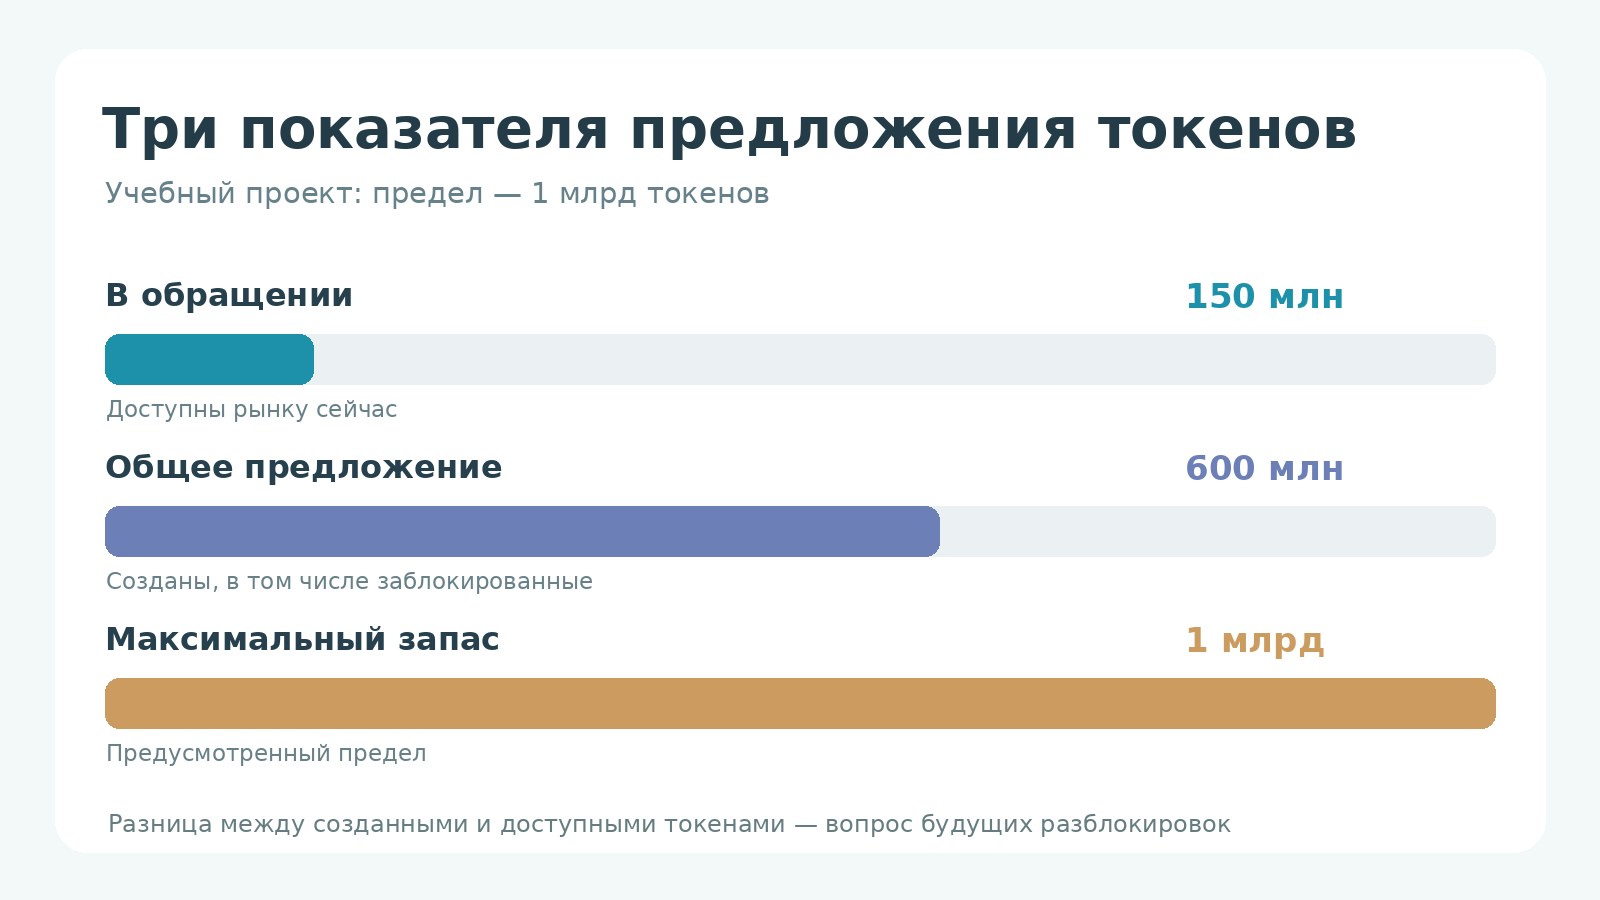
Допустим, проект намерен выпустить миллиард монет. Сейчас создано 600 миллионов, из которых 150 миллионов свободно обращаются; оставшиеся 450 миллионов находятся под ограничениями. В этом случае в обращении 150 миллионов, общее предложение - 600 миллионов, максимальное - миллиард. Разница в 850 миллионов между максимальным пределом и обращением не означает, что все они будут разблокированы завтра. Часть уже существует и ждёт своей даты, а часть ещё даже не выпущена.
Площадки иногда по-разному учитывают монеты командного фонда, мостовые активы или единицы, которые технически доступны, но не входят в свободный оборот. Поэтому значение на одном агрегаторе может отличаться от цифры в отчёте проекта. Перед важным решением сравните первичную документацию, данные блокчейна и пояснения к методике площадки.
Отдельная ловушка - смешение «выпущено» и «находится в обращении». Если десятки миллионов токенов созданы и лежат на заблокированном адресе, они не обязательно участвуют в рыночном предложении. Но их будущая разблокировка должна учитываться при анализе.
Рыночная капитализация: почему цена монеты почти ничего не говорит
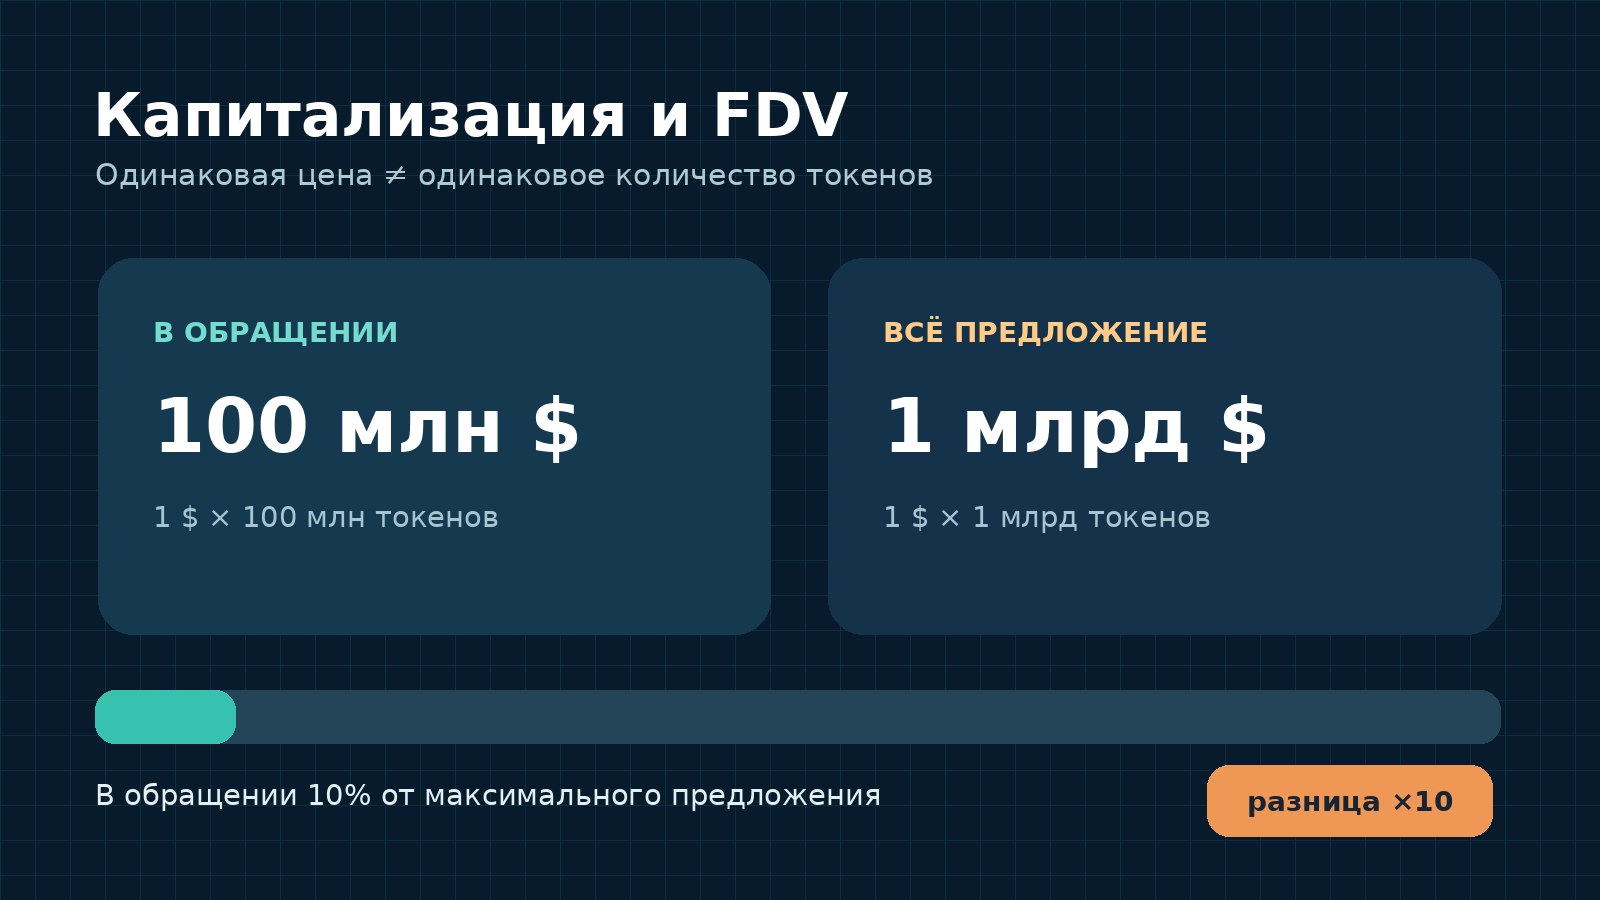
Капитализация рассчитывается просто: цена токена × число токенов в обращении. Если свободно обращаются 100 миллионов единиц по 1 доллару, капитализация равна 100 миллионам долларов. Токен за 0,001 доллара не обязательно дешевле: при обращении триллиона единиц капитализация составит миллиард.
Капитализация не показывает сумму денег, которую инвесторы действительно внесли в проект. Последняя сделка задаёт рыночную цену для всего учтённого свободного предложения, но никто не обязан был покупать каждую монету именно по этой цене. Продажа большой доли предложения может заметно сдвинуть котировку.
Не менее важно качество ликвидности. Проект с капитализацией в 100 миллионов может иметь на биржах очень небольшие реальные объёмы. Тогда держатель крупного пакета не сможет продать его по отображаемой цене, не создавая собственного давления на рынок. Для сравнения проектов сопоставляйте капитализацию с объёмами торгов и глубиной заявок. Механизмы подробно разобраны в материале о биржевом стакане криптовалют.
При просмотре агрегаторов обращайте внимание на пометку об оценочном или самостоятельно сообщённом предложении. Если показатель обращения предоставлен самим эмитентом и не подтверждён независимыми данными, точность рассчитанной капитализации тоже ограничена.
FDV: что означает полностью разводнённая оценка
FDV (Fully Diluted Valuation) - оценка стоимости всего предусмотренного предложения при текущей цене одного токена. Чаще всего для расчёта используют максимальное предложение; некоторые площадки при его отсутствии берут общее предложение. Поэтому сравнивать значения разных сайтов без проверки знаменателя нельзя.
Представим проект: один токен стоит 1 доллар, в обращении находится 100 миллионов единиц, максимальный запас - миллиард. Капитализация равна 100 миллионам долларов, а FDV - миллиарду. Отношение FDV к капитализации равно десяти. Это означает, что рассчитанное максимальное предложение в десять раз больше текущего обращающегося - не то, что цена обязана упасть в десять раз.
| Условный показатель | Формула | Результат |
|---|---|---|
| Рыночная капитализация | 1 $ × 100 млн | 100 млн $ |
| FDV по максимальному предложению | 1 $ × 1 млрд | 1 млрд $ |
| Отношение FDV к капитализации | 1 млрд / 100 млн | 10 |
| Доля предложения в обращении | 100 млн / 1 млрд × 100% | 10% |
Смысл оценки заключается в масштабе будущего выпуска при неизменной цене. Если новое предложение растёт, а спрос не успевает за ним, цена может испытывать давление. Но спрос тоже меняется, часть разблокированных активов не продаётся, а цена токена редко остаётся постоянной годами.
FDV полезна как предупреждение, но бесполезна как автоматический прогноз. Одни проекты могут долго существовать с большой разницей между двумя оценками; у других резкая разблокировка меняет рыночную ситуацию за считаные дни. Важно знать не только величину разрыва, но и скорость его сокращения.
Почему две одинаковые FDV могут означать разные риски
Представим два проекта, у каждого FDV составляет 1 миллиард долларов. У первого уже обращается 80% токенов, а остаток выпускается небольшими частями в течение пяти лет. У второго обращается 8%, но крупный пакет ранних инвесторов будет разблокирован через месяц. Число FDV одинаковое, а ситуация для покупателя принципиально разная.
Первый проект может столкнуться с умеренным дополнительным предложением, равномерно распределённым по времени. Второй - с внезапным увеличением доступных для продажи пакетов у владельцев, чья цена покупки могла быть значительно ниже рыночной. Разумеется, не каждый инвестор захочет продавать сразу, но вероятность одновременных действий у крупной группы нужно учитывать.
При сравнении полезно рассчитать отношение объёма ближайшей разблокировки к текущему обращению. Если обращается 100 миллионов токенов, а через неделю может стать доступно ещё 20 миллионов, потенциальное увеличение свободного предложения составляет 20% от текущей базы. Это не равно обязательному увеличению рыночных продаж на 20%, потому что владельцы могут удерживать активы или использовать их иначе.
Отдельно посмотрите, кому достанутся новые единицы: казначейству с прозрачным бюджетом, пользователям в виде наград или фондам с возможностью немедленной продажи. С одинаковым количеством токенов поведение получателей может быть разным.
Распределение токенов: кто контролирует предложение
Раздел токеномики о распределении часто выглядит как красивая круговая диаграмма. Но инвестору нужны ответы о правах доступа, сроках блокировки и степени независимости получателей. Названия категорий сами по себе мало о чём говорят: «экосистема» может обозначать открытые гранты пользователям, а может - фонд, распоряжение которым сосредоточено у нескольких человек.
Рассмотрим условное распределение миллиарда токенов: 20% команде, 15% ранним инвесторам, 10% консультантам, 25% сообществу, 20% на развитие продукта и 10% резерву. Сумма равна 100%. Вопрос не в том, красивы ли проценты, а в том, кто реально распоряжается каждым пакетом, есть ли ограничения на продажу и могут ли связанные лица контролировать несколько формально разных категорий.
Крупная доля команды не всегда означает мошенничество: молодому продукту нужны ресурсы на разработку. Однако концентрация собственности создаёт возможности для давления на рынок и влияния на решения управления. Если значительная часть токенов находится на связанных адресах, небольшое количество держателей может определять ликвидность и результаты голосования.
Распределение проверяют по официальной документации, адресам хранения, правилам блокировки и движениям средств. Когда раскрыты только проценты, но не указаны ответственные кошельки и условия доступа, степень прозрачности остаётся ограниченной. Сведения блокчейна тоже не всегда позволяют точно установить, кому юридически принадлежит адрес.
Вестинг и разблокировка токенов: почему календарь важнее обещаний
Вестинг - правила постепенного предоставления доступа к распределённым токенам. Например, разработчики могут получить обещанный пакет не сразу, а ежемесячными частями в течение нескольких лет. Период первоначальной блокировки, когда выдача ещё не началась, часто называют клиффом.
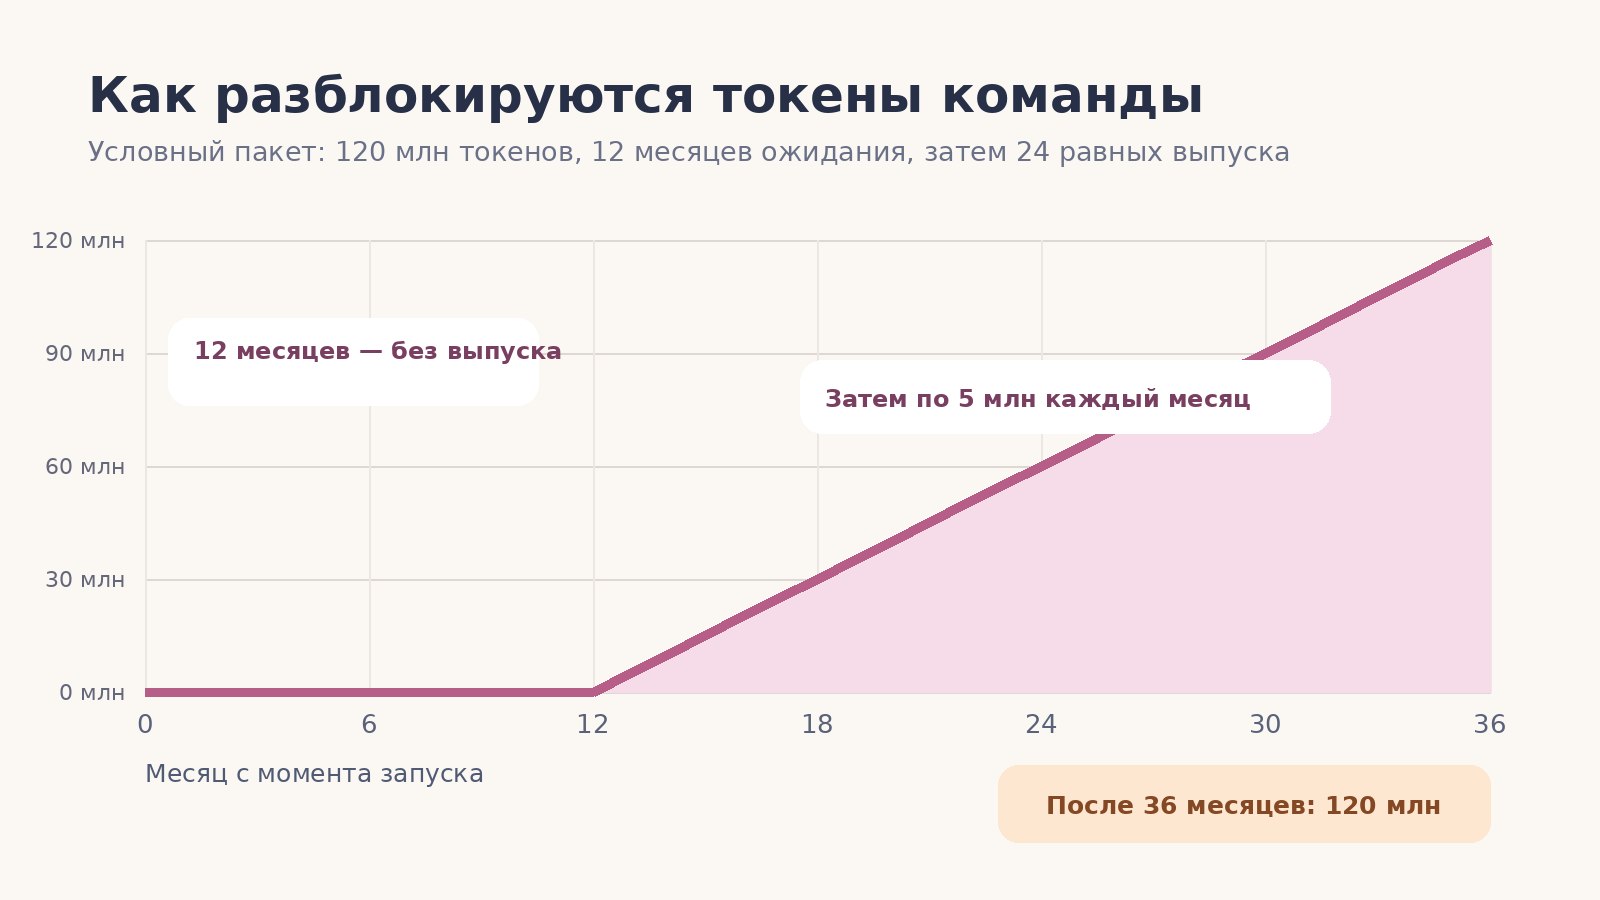
Предположим, команде выделены 120 миллионов токенов. Первый год продажи запрещены; после этого они разблокируются равными долями в течение 24 месяцев. Если модель действительно линейная и весь пакет начинает разблокироваться только после года ожидания, ежемесячная часть составляет 5 миллионов токенов. При цене в 1 доллар номинальная стоимость такого пакета - 5 миллионов долларов, но реальная сумма возможной продажи зависит от спроса и глубины рынка.
Если вместо линейной схемы через год открывается сразу 60 миллионов, рынок получит совершенно другой риск. Сумма обещанного вознаграждения не изменилась, изменился календарь доступа к ней.
Нужно различать дату формального разблокирования и реальный момент продажи. Получатель может оставить активы на кошельке, передать их в обеспечение или распределить по адресам. Наличие события в календаре не доказывает будущий обвал, а отсутствие резкого падения в день события не делает последующие продажи невозможными.
Здесь мы раскрываем механизм для оценки токеномики. Детальный разбор сервисов календарей и стратегий вокруг разблокировки лучше оставить самостоятельному руководству: это отдельное поисковое намерение.
Как рассчитать эффект роста предложения без ложных прогнозов
Возьмём проект с капитализацией 200 миллионов долларов, ценой 2 доллара и 100 миллионами единиц в обращении. В следующие 12 месяцев предложение может вырасти до 140 миллионов. Чтобы цена осталась 2 доллара, капитализация должна подняться до 280 миллионов - на 40% при прочих равных.
Если чисто математически представить неизменную капитализацию в 200 миллионов, новая условная цена составит около 1,43 доллара: 200 миллионов / 140 миллионов. Это снижение примерно на 28,6%. Но рынок не обязан сохранять капитализацию. Спрос, новости, ликвидность и ожидания одновременно меняются, поэтому расчёт показывает чувствительность модели, а не прогноз котировки.
| Сценарий через год | Токенов в обращении | Капитализация | Условная цена |
|---|---|---|---|
| Исходное состояние | 100 млн | 200 млн $ | 2,00 $ |
| Спрос и капитализация не меняются | 140 млн | 200 млн $ | 1,43 $ |
| Капитализация увеличивается на 40% | 140 млн | 280 млн $ | 2,00 $ |
| Капитализация увеличивается вдвое | 140 млн | 400 млн $ | 2,86 $ |
Из примера следует практически полезный вопрос: способен ли продукт привлечь спрос, соразмерный увеличению количества монет? Для ответа понадобятся реальные пользователи, транзакции, выручка или другие проверяемые показатели, а не только дорожная карта.
Сжигание токенов: когда сокращение предложения действительно имеет значение
Сжиганием называют необратимое выведение токенов из доступного оборота, обычно посредством механизма, который исключает их дальнейшее использование. Но сообщение «сожжено десять миллионов» почти бессмысленно без указания исходной базы. Для проекта с предложением сто миллионов это одна десятая, а для проекта с триллионом - ничтожная доля.
Не менее важен источник сжигаемых единиц. Если проект выпускает 20 миллионов новых токенов в год и уничтожает 5 миллионов, чистое предложение всё равно увеличивается на 15 миллионов. Если же уничтожаются единицы из ранее заблокированного резерва, влияние на уже доступное биржам предложение может быть меньше, чем предполагает заголовок новости.
Сжигание само по себе не создаёт спрос. Оно меняет количество единиц. Для устойчивого экономического эффекта важно, связан ли механизм с использованием продукта, измеримы ли операции и может ли команда в любой момент его отменить. Не следует считать снижение общего предложения гарантией роста цены.
В техническом описании проверьте, действительно ли монеты уничтожаются без возможности восстановления, а не отправляются на адрес, контролируемый оператором. Указание транзакции в обозревателе - хороший первый шаг, но иногда требуется проверить функции смарт-контракта, чтобы подтвердить уменьшение предложения.
Для чего нужен токен: спрос на продукт и спрос на актив
Пользователь может ежедневно открывать приложение, но ни разу не покупать его токен. Этот очевидный сценарий почему-то редко встречается в рекламных презентациях. Если расчёты идут в обычной валюте или стейблкоине, а собственный токен нужен только для декоративных наград, реальная хозяйственная деятельность проекта не обязательно поддерживает его цену.
Устойчивость зависит от того, обязательна ли роль актива, можно ли заменить его другим способом оплаты, насколько велика потребность пользователей и не перекрывается ли эта потребность постоянным выпуском новых единиц. Иногда рост продукта усиливает спрос на токен, иногда почти не влияет на него.
Например, в сети, где операции оплачиваются собственной монетой, актив нужен для работы с блокчейном. В управляющем токене спрос может зависеть от значимости голосования и реальных полномочий держателей. В сервисе с бонусами спрос может появляться только во время краткосрочной акции. Эти модели нельзя оценивать одной формулой.
Если протокол обещает распределять доход держателям, проверьте механизм и правовую основу выплаты. Есть ли автоматическое перечисление? Кто может менять правила? Доход возникает от внешних пользователей или от дополнительного выпуска токенов? Последний вариант способен выглядеть привлекательным на бумаге, пока эмиссия не размоет стоимость вознаграждений.
Вознаграждения и стейкинг: почему высокий процент доходности не равен прибыли
Проект обещает 20% годовых в собственном токене. Допустим, инвестор держит тысячу единиц и через год получает ещё двести. Количество выросло на пятую часть. Если цена осталась неизменной, номинальная стоимость пакета тоже увеличилась примерно на 20%, до комиссий и других расходов. Но если монета подешевела с доллара до 0,60 доллара, весь пакет из 1 200 единиц будет стоить 720 долларов вместо первоначальной тысячи.
Именно поэтому источник вознаграждений важнее рекламируемого процента. Платит ли сеть за реальную деятельность, распределяет ли часть комиссий или просто создаёт новые токены? Сколько единиц одновременно получают другие участники? Есть ли период блокировки, в течение которого владелец не сможет быстро продать актив?
В руководстве BarbadosNews по стейкингу криптовалют подробно разобран технический процесс. При анализе токеномики нужно дополнительно оценивать чистое изменение доли владельца в общем предложении. Если количество токенов у человека растёт, но совокупная эмиссия растёт ещё быстрее, его относительная доля может уменьшаться.
Высокая номинальная доходность не может компенсировать любую просадку курса. До покупки сравните возможные вознаграждения с условиями разблокировки и темпом выпуска.
Аирдропы, резервы и фонды развития: скрытые источники предложения
Часть токенов распределяется пользователям за участие в экосистеме. Такой механизм может расширить сообщество и создать первоначальную ликвидность. Однако получатели, не покупавшие актив за собственные деньги, могут продавать его при первой возможности. Это не значит, что раздачи плохи; результат зависит от доли раздаваемого предложения, правил получения и долгосрочной пользы продукта.
Другие крупные категории - маркетинговые бюджеты, гранты разработчикам и резервы команды. В презентации они часто объединены одной строкой. Попросите раскрыть, кто управляет соответствующими адресами, какие существуют лимиты расходов и публикуются ли отчёты об использовании средств.
Неиспользованный резерв необязательно находится в свободном обращении. Но если проект регулярно оплачивает услуги собственными токенами, подрядчикам может понадобиться продавать часть вознаграждений для покрытия расходов. Поэтому экономику команды нельзя анализировать отдельно от рынка.
Подробности механизма раздач изложены в статье об аирдропах криптовалют. Для токеномики самый полезный вопрос: как распределение влияет на концентрацию собственности и скорость поступления новых токенов к потенциальным продавцам?
Кто может изменить экономические правила после запуска
Даже подробный документ теряет ценность, если ключевые параметры можно изменить одним административным решением. В некоторых смарт-контрактах отдельные полномочия позволяют создавать токены, изменять комиссии, приостанавливать переводы или обновлять код. Такие функции бывают необходимы для безопасности и развития, но одновременно создают риск злоупотреблений.
Проверьте, кто владеет правами управления: один личный кошелёк, несколько подписантов или процедура голосования. Посмотрите, есть ли задержка исполнения решений, публичная история изменений и независимые проверки кода. Мультиподпись снижает зависимость от одного ключа, но не делает группу подписантов автоматически независимой.
Для человека, который покупает токен ради долгосрочного владения, существенна возможность пересмотра предельного предложения или сроков разблокировок. Если управление допускает такие изменения, модель будущего предложения следует считать условной, а не абсолютно заданной.
Техническую сторону разрешений и управления можно сопоставить с руководствами BarbadosNews о смарт-контрактах Ethereum и о кошельках с мультиподписью. Доступность этих страниц следует проверить после импорта, поскольку адреса берутся из предыдущих материалов проекта.
Как проверить токеномику криптопроекта до покупки
Начните не с поиска самой дешёвой монеты, а с идентификации конкретного актива. У токенов могут совпадать названия и символы; убедитесь, что исследуете правильную сеть и адрес контракта. Затем выполните проверку по шагам.
- Найдите первичный документ. Откройте официальное описание распределения токенов и действующие правила эмиссии. Проверьте дату редакции: старый документ может не учитывать последующие изменения.
- Сверьте три вида предложения. Запишите количество в обращении, общее и максимальное предложение. Отметьте источник каждой цифры и причины расхождений.
- Проверьте ближайшие разблокировки. Узнайте даты, объёмы, получателей и возможность изменения графика. Сравните объём разблокировки с уже обращающимся количеством.
- Изучите распределение. Крупные пакеты команды, фондов и ранних инвесторов проверьте отдельно. Не путайте число адресов с числом независимых владельцев.
- Сопоставьте капитализацию и FDV. Выясните, какое предложение использовал агрегатор и насколько результат чувствителен к методике.
- Проверьте полезность. Определите, почему реальные пользователи должны покупать или удерживать токен после окончания рекламных акций.
- Посмотрите права управления. Может ли отдельный адрес менять эмиссию, блокировать средства или редактировать контракт? Есть ли прозрачный порядок решений?
- Оцените ликвидность. Изучите объёмы торгов, глубину стакана, концентрацию торгов на одной бирже и возможность продажи без сильного движения цены.
Если хотя бы по одному из первых четырёх пунктов проект не раскрывает основных данных, разумнее зафиксировать неопределённость, а не подменять её оптимистическим предположением. Отказ от сделки при отсутствии проверяемых сведений - нормальное решение, а не упущенная возможность.
Пример сравнения двух условных проектов
Представим два проекта с одной и той же капитализацией - 100 миллионов долларов. У первого почти весь предусмотренный запас уже обращается, а выпуски новых единиц ограничены. У второго обращается 10%, при этом значительная часть пакетов инвесторов разблокируется в ближайшие двенадцать месяцев. Цена токена второго проекта может выглядеть ниже, но цена одной единицы здесь не определяет экономический риск.
| Что сравниваем | Проект А | Проект Б |
|---|---|---|
| Капитализация сейчас | 100 млн $ | 100 млн $ |
| Доля максимального предложения в обращении | 90% | 10% |
| FDV / капитализация | около 1,11 | 10 |
| Ближайшее предложение | Умеренный остаток | Крупные разблокировки |
| Главная проверка | Реальный спрос и ликвидность | Календарь, получатели и спрос |
Из таблицы не следует, что проект А обязательно вырастет, а проект Б непременно подешевеет. Первый может оказаться переоценённым или потерять аудиторию. Второй может быстро развить продукт, и рост спроса компенсирует поступление новых токенов. Однако у покупателя проекта Б есть дополнительная обязанность - понимать сроки и структуру будущего предложения.
Для честного сопоставления потребуются и другие данные: доля рынка, активность пользователей, доходы протокола, правовая структура и защищённость инфраструктуры. Токеномика - необходимая часть анализа, но не универсальная оценка качества бизнеса.
Красные флаги токеномики: когда стоит отказаться от покупки
Самый тревожный признак - не высокий показатель FDV сам по себе, а невозможность понять, откуда берутся токены и кому они принадлежат. Если команда одновременно не раскрывает крупные адреса, не публикует график разблокировок и сохраняет неограниченное право эмиссии, риск трудно измерить.
Другой сигнал - концентрация почти всего доступного предложения на нескольких адресах, особенно если они связаны с создателями проекта. Само по себе число крупных адресов не является доказательством мошенничества: среди них могут быть биржевые кошельки или технические контракты. Но без расшифровки нельзя автоматически считать предложение широко распределённым.
Внимания требует и экономическая модель, где обещанные проценты доходности оплачиваются главным образом новым выпуском токенов, а спрос на продукт не подтверждается независимыми данными. Такой проект может продолжать существовать, пока приток покупателей компенсирует продажи получателей наград. После изменения условий баланс нарушается.
Не стоит игнорировать противоречия в документах: на сайте обещан жёсткий предел, в контракте обнаружена возможность дополнительной эмиссии; в презентации указана одна дата разблокировки, в новом сообщении команды - другая. Необходимо получить достоверное объяснение прежде, чем рисковать деньгами.
Если проект уже выглядит подозрительно, полезно сопоставить токеномику с признаками, описанными в материале BarbadosNews о мошенническом выводе ликвидности из криптопроектов. При этом обычная инфляционная токеномика и намеренное мошенничество - разные вещи.
Какие данные токеномика не способна предсказать
Даже прозрачная модель выпуска не сообщает, насколько сильно изменится спрос через год. Новый конкурент может занять рынок, разработка - задержаться, правовые ограничения - измениться, а крупный клиент - отказаться от продукта. В обратную сторону работают технологические улучшения и появление реальной аудитории. Всё это влияет на цену независимо от расписания разблокировок.
Бессмысленно рассчитывать «справедливую цену» делением предполагаемой капитализации на максимальный запас без объяснения, откуда взялась сама капитализация. Такой расчёт может быть полезен только как сценарий с явно указанными допущениями. Он не заменяет исследования рынка и фактической полезности токена.
Не существует безопасного порога FDV/капитализации, одинакового для всех проектов. Отношение 2 может быть существенным при резких разблокировках у небольшой группы владельцев, а отношение 5 - менее срочным, если выпуск растянут на десятилетия и известны способы его поглощения спросом. Но высокая неопределённость в любом случае должна учитываться в решении о размере риска.
Проверка токеномики должна завершаться не фразой «проект хороший», а перечнем известных фактов и оставшихся вопросов. Когда данных не хватает, правильная реакция - не повышать уверенность, а уменьшать её.
Частые вопросы о токеномике криптовалют
Можно ли проверить токеномику без технических знаний?
Да. Для базовой оценки достаточно официальной документации, страниц статистики монеты, календаря разблокировок и сравнения показателей предложения. Но сведения о полномочиях смарт-контракта могут потребовать технической проверки или отчёта независимого специалиста.
Почему у одного токена на разных сайтах различается FDV?
Площадки могут использовать разные данные о максимальном или общем предложении. Если предельный запас не установлен или недостаточно достоверен, расчёт по общей эмиссии будет отличаться от расчёта по теоретическому максимуму. Проверяйте методику рядом с числом.
Если FDV в десять раз выше капитализации, монета упадёт в десять раз?
Нет. Это отношение объёмов предложения при одной текущей цене. Дальнейшая цена зависит от спроса, сроков разблокировок, поведения владельцев и ликвидности. Число описывает возможный масштаб увеличения обращения, а не размер будущего падения.
Все разблокированные токены сразу попадают на биржу?
Не обязательно. Токены становятся доступными получателям, но могут остаться на хранении или использоваться для других целей. Важно разделять право распоряжаться активом и фактическую продажу.
Почему сжигание не всегда повышает цену?
Сжигание сокращает предложение, но не гарантирует спрос. Если одновременно создаётся ещё больше монет или пользователи теряют интерес к продукту, котировка может снижаться несмотря на сжигание.
Может ли проект изменить максимальное предложение?
Это зависит от программных правил и полномочий управления. В некоторых системах изменить ограничение крайне сложно или невозможно без согласованного обновления сети, в других контракт допускает дополнительные выпуски по решению администратора.
Чем токеномика отличается от анализа графика?
График показывает историю рыночных сделок и цен. Токеномика объясняет экономические правила предложения и спроса. Они решают разные задачи и полезны вместе, но не заменяют друг друга.
Что важнее: небольшой запас монет или реальное использование токена?
Без реального спроса малое предложение не создаёт ценности. Ограниченность может усиливать эффект устойчивого спроса, но сама по себе не делает актив необходимым пользователям.
Как часто следует повторять проверку?
Перед существенным решением, после изменения правил эмиссии, перед крупными разблокировками и при появлении новых данных о владельцах. Единожды проверенная токеномика со временем может измениться.
Можно ли выбирать криптовалюту только по токеномике?
Нет. Она показывает экономические условия владения, но не качество кода, финансовое положение команды, правовой статус, конкурентоспособность продукта и устойчивость инфраструктуры. Для решения о покупке требуется более широкий анализ.
Какой вывод сделать перед покупкой токена
Сначала определите, сколько единиц действительно обращается и сколько ещё может появиться. Затем выясните, у кого находятся будущие пакеты и когда владельцы получат возможность ими распоряжаться. Сравните капитализацию с FDV, но не превращайте их отношение в прогноз падения. После этого проверьте, зачем людям нужен токен и кто способен менять правила его выпуска.
Иногда такой разбор выявляет перспективный, но рискованный проект. Иногда - актив с прозрачной эмиссией, но почти отсутствующим спросом. А иногда уже на этапе календаря разблокировок становится ясно, что покупать рано или что данных для обоснованного решения недостаточно. Именно для этих различий и нужна токеномика.
