 BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
Трейдер открыл длинную позицию по биткоину, цена почти не изменилась, а баланс на фьючерсном счёте стал меньше. В истории операций появилась строка «финансирование». Это не обязательно ошибка биржи или скрытая комиссия: по бессрочным фьючерсам участники периодически рассчитываются друг с другом, даже если никто из них не закрывал сделку. Платёж может быть как расходом, так и поступлением.
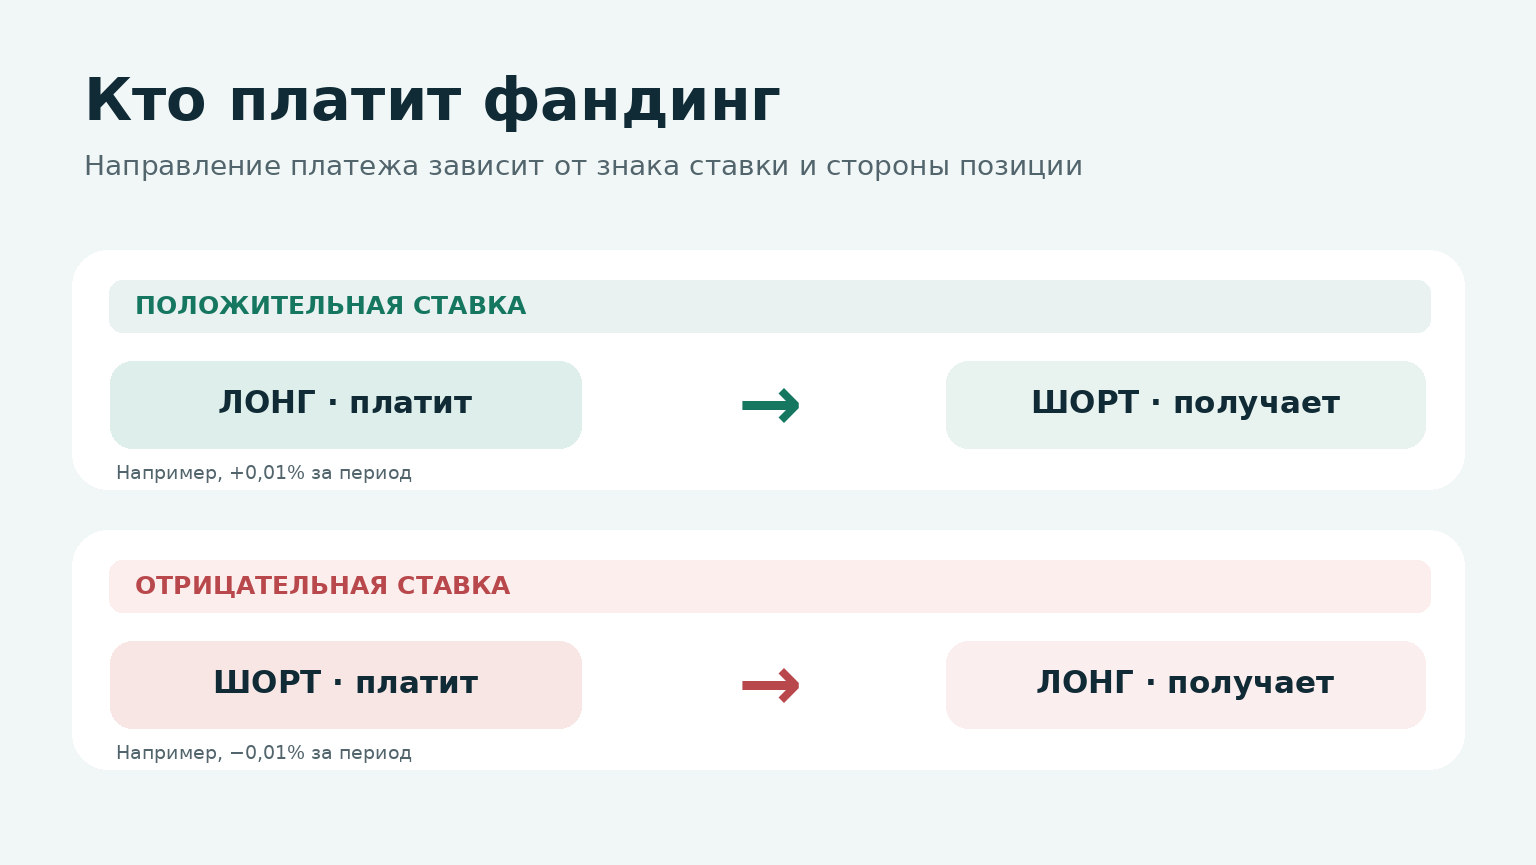
Фандинг - механизм регулярных взаимных платежей между владельцами длинных и коротких позиций по бессрочным фьючерсам. Его размер определяют ставка финансирования, номинальная стоимость позиции и правила конкретного контракта. При положительной ставке обычно платят держатели длинных позиций, при отрицательной - коротких. Сам по себе положительный или отрицательный знак не показывает, заработает ли трейдер на движении цены.
У новичка чаще всего возникает путаница с тремя суммами: залогом, стоимостью позиции и комиссией за сделку. Например, 500 USDT залога при десятикратном плече могут обеспечивать позицию на 5 000 USDT. Фандинг при прочих равных считают именно от номинала позиции, а не от внесённых 500 USDT. Поэтому маленькое на первый взгляд число 0,01% способно заметно повлиять на результат при длительном удержании сделки.
Что такое фандинг в криптовалюте простыми словами
Представьте два связанных рынка биткоина. На обычном рынке монету покупают и получают на баланс. На рынке бессрочных фьючерсов стороны заключают контракт, стоимость которого следует за ценой биткоина, но контракт не имеет заранее установленной даты окончания. Его можно держать длительно - пока хватает обеспечения и соблюдаются правила биржи.
Без дополнительного механизма цена такого контракта могла бы заметно и надолго отрываться от рынка самого актива. Если желающих открыть длинную позицию больше и они готовы платить за контракт дороже, фьючерс может торговаться с надбавкой. Фандинг делает удержание соответствующей стороны сделки затратным и создаёт экономический стимул для участников с противоположными позициями. Когда перекос меняется, направление платежей также может измениться.
Условно ставка равна +0,01% за период. Трейдер с длинной позицией номиналом 10 000 USDT перечислит 1 USDT, а трейдер с равной по стоимости короткой позицией получит сопоставимую сумму. При ставке −0,01% платящей стороной становится обладатель короткой позиции. Это расчёт механизма финансирования, а не обещание дохода: изменение цены и торговые расходы существуют независимо от него.
Слово «фандинг» встречается и в других областях финансов. В этой статье речь идёт только о криптовалютных бессрочных фьючерсах. Платежи по некоторым вечным контрактам фондовых бирж могут подчиняться другим правилам; переносить их формулы и часы расчёта на Bitcoin или Ethereum неправильно.
Почему бессрочному фьючерсу нужна ставка финансирования
У обычного фьючерса есть срок исполнения. По мере приближения этой даты особенности расчёта и поставки влияют на сближение его цены с ценой базового актива. У бессрочного договора фиксированного дня погашения нет. Поэтому одного ожидания экспирации недостаточно, чтобы удерживать контракт рядом с рынком актива.
Платёж за финансирование перераспределяет средства между сторонами позиции. Если бессрочный контракт торгуется слишком дорого относительно базового рыночного индекса, положительная ставка обычно делает длинные позиции менее выгодными в удержании и поощряет короткие. Если контракт дешевле индекса, отрицательная ставка действует в обратном направлении. В результате участники получают стимул сокращать разрыв котировок.
Это не означает, что цена фьючерса автоматически сравняется со спотовой после одного начисления. На расхождение влияют риск, ликвидность, спрос на плечо, доступность капитала и состояние биржевых заявок. Фандинг - механизм воздействия через стоимость удержания, а не гарантированная формула мгновенного выравнивания цен.
Спотовая цена, индекс и расчётная цена: что различать
Спотовая цена - котировка покупки или продажи самого актива на конкретной площадке. Индексная цена строится по методике биржи на основе внешних рыночных данных. Расчётная цена применяется для оценки позиции, обеспечения и отдельных расчётов по контракту. В интерфейсах она может называться «маркировочной» или «справедливой».
При вычислении ставки биржи учитывают особый показатель расхождения между фьючерсом и индексом, нередко с использованием цен исполнения достаточно крупных заявок. Он называется индексом премии. Простое вычитание двух последних сделок на графиках не воспроизводит точный алгоритм биржи.
Поэтому ситуация «биткоин вырос на 2%, значит фандинг обязательно положительный» неверна. Цена может расти одновременно на спотовом и срочном рынках, а ставка останется невысокой или изменит знак из-за структуры спроса и биржевого алгоритма.
Положительный и отрицательный фандинг: кто кому платит
Знак ставки определяет направление расчётов, а направление открытой позиции - ваш личный результат. Полезнее всего запомнить правило как сочетание двух признаков.
| Ставка за период | Длинная позиция (лонг) | Короткая позиция (шорт) |
|---|---|---|
| Положительная | Платит | Получает |
| Отрицательная | Получает | Платит |
| Нулевая | Нет платежа при нулевой ставке | Нет платежа при нулевой ставке |
Если у вас открыта короткая позиция и на экране появилась положительная ставка, поступление не делает сделку безрисковой. Достаточно росту цены актива оказаться больше полученного финансирования, и позиция покажет убыток. Для длинной позиции отрицательная ставка может смягчать потери, но не защищает от падения рынка.
На бирже платежи обычно проходят между держателями противоположных позиций. Площадка проводит расчёты по правилам контракта и при обычной модели не оставляет этот платёж себе как комиссию за обслуживание. Но торговые комиссии за открытие и закрытие позиции, комиссии за ликвидацию и другие возможные сборы - самостоятельные статьи расходов.
Как рассчитать фандинг: формула и понятный пример
Для линейного бессрочного контракта с расчётом в USDT базовая формула выглядит так:
Платёж за финансирование = номинальная стоимость позиции × ставка финансирования за расчётный период.
Если ставка отображается в процентах, разделите её на 100. Знак ставки показывает направление потока средств, а положительную абсолютную сумму удобно считать отдельно. Точную стоимость позиции биржа определяет согласно спецификации: она может зависеть от размера позиции и расчётной цены на момент начисления.
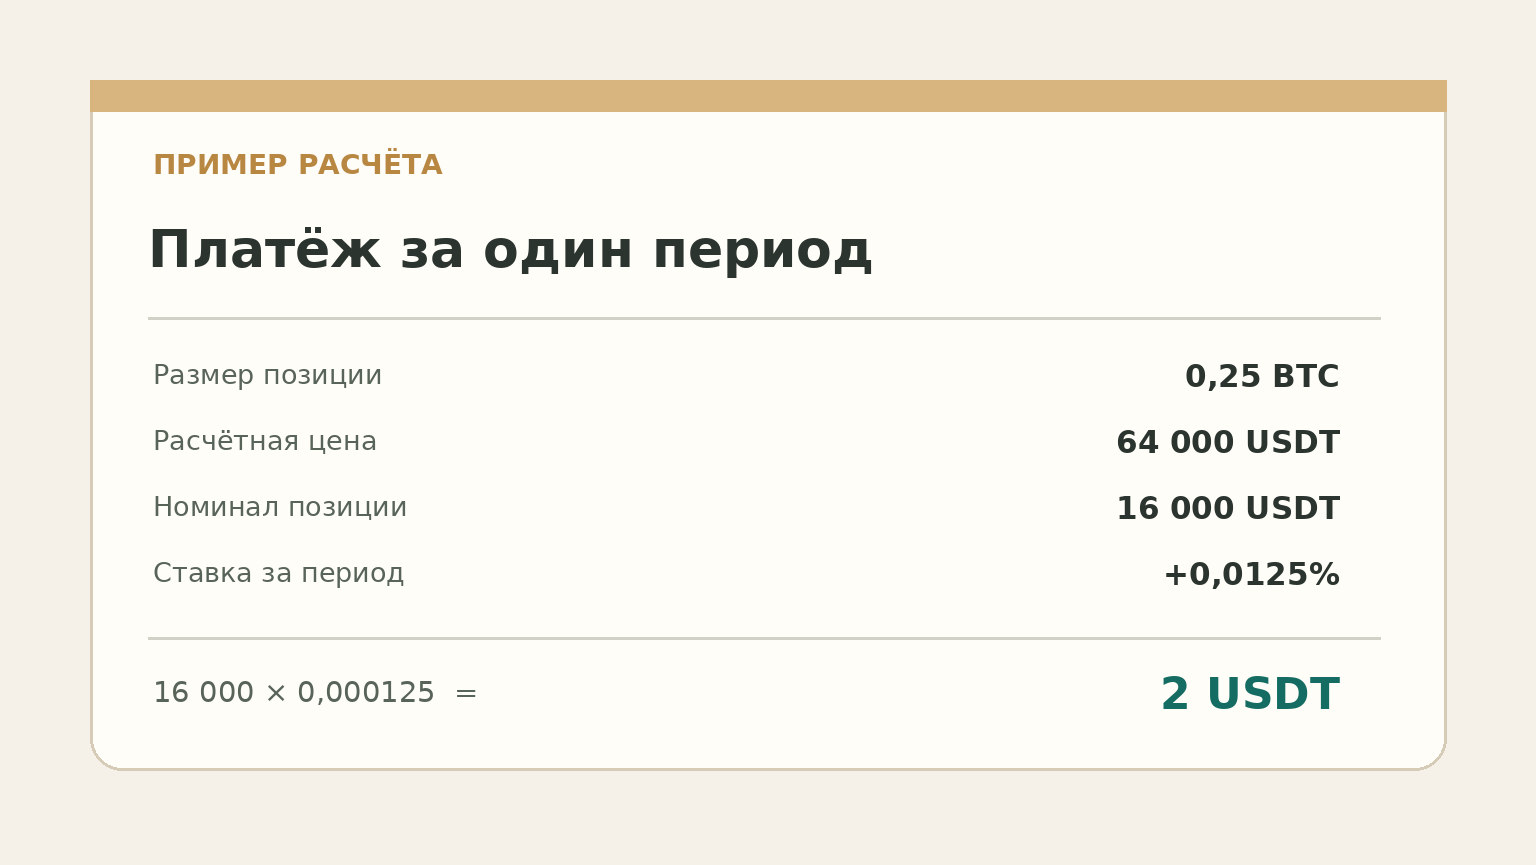
Возьмём длинную позицию на 0,25 BTC и учебную расчётную цену 64 000 USDT за один BTC. Номинал составит 0,25 × 64 000 = 16 000 USDT. При положительной ставке 0,0125% платёж будет 16 000 × 0,000125 = 2 USDT. Для короткой позиции такого же размера и при прочих равных это будет поступление 2 USDT.
В другом примере трейдер внёс 200 USDT обеспечения, выбрал десятикратное плечо и открыл позицию примерно на 2 000 USDT. Ставка +0,01% за период означает платёж около 0,20 USDT. По отношению к залогу это уже 0,1%. Номинал может измениться вместе с ценой и размером позиции, поэтому реальный платёж при дальнейшем удержании будет пересчитываться.
| Номинал позиции | Условная ставка за один период | Абсолютная сумма платежа |
|---|---|---|
| 1 000 USDT | 0,01% | 0,10 USDT |
| 5 000 USDT | 0,01% | 0,50 USDT |
| 10 000 USDT | 0,01% | 1,00 USDT |
| 10 000 USDT | 0,03% | 3,00 USDT |
| 25 000 USDT | 0,02% | 5,00 USDT |
Все цифры в таблице условные. Они показывают арифметику одного расчётного периода, а не действующие тарифы какой-либо биржи. На контрактах с обеспечением в самой криптовалюте формула стоимости позиции и валюта начисления могут отличаться; линейную схему в USDT нельзя переносить на них без проверки спецификации.
От чего зависит величина Funding Rate
Биржи не назначают ставку по желанию каждого трейдера. Алгоритмы расчёта опираются прежде всего на индекс премии и процентную составляющую. Часто применяются сглаживание, ограничения изменения ставки и допустимые верхние и нижние границы. Их точная комбинация зависит от биржи и контракта.
Если покупатели бессрочных контрактов готовы долго платить заметную надбавку относительно индекса, ставка может быть устойчиво положительной. Но такая связь не является механическим правилом для каждого мгновения: расчёт учитывает данные за окно наблюдения, а отображаемое значение иногда предварительное. Биржа также способна менять параметры расчёта или частоту начислений при резких колебаниях рынка.
Особое значение имеют ликвидность и доступный объём в стакане. Последняя сделка по необычной цене ещё не означает, что крупную позицию можно исполнить по этому уровню. Поэтому индекс премии нередко строится на ценах потенциального исполнения, а не просто на последней цифре в биржевой ленте.
Методику Binance и Bybit имеет смысл читать именно как документацию соответствующих платформ. Универсальной ставки «для BTC вообще» не существует: один и тот же актив на двух площадках может иметь разные значения финансирования из-за различий в спросе, данных и расчёте.
Когда начисляют фандинг и почему нельзя ориентироваться только на восемь часов
Распространённое описание говорит о начислении раз в восемь часов. Такой график действительно используется для многих бессрочных контрактов, но не является неизменным правилом. В зависимости от площадки и конкретного контракта расчёты могут проходить раз в четыре, два или один час. Некоторые площадки изменяют интервал при определённых рыночных условиях.
Трейдеру нужны две разные величины: ставка за предстоящий период и время до следующего списания или начисления. Даже если на соседней паре отсчёт показывает восемь часов, у выбранного вами договора график может отличаться. Уточняйте его на странице именно этого контракта и в актуальных правилах биржи.
Для многих площадок значение имеет открытая позиция в момент расчёта. Если её полностью закрыть до начисления, соответствующего платежа обычно не будет. Но открытие или закрытие в считанные секунды около указанного времени не даёт надёжной гарантии: фактическая обработка расчётов и момент включения позиции могут немного отличаться от видимого счётчика.
Представим, что позиция удерживалась почти восемь часов, но была закрыта заблаговременно до момента начисления. По распространённой модели площадки платежа за этот период не возникает, хотя торговые комиссии и финансовый результат сделки сохраняются. Обратный случай: позиция открыта незадолго до расчёта и попала под него - фандинг может начислиться за весь предусмотренный расчёт, а не за долю часа удержания. Окончательное правило определяет конкретная биржа.
Может ли ставка измениться перед оплатой
Да. Некоторые площадки показывают оценку будущей ставки в процессе формирования; она изменяется по мере обновления рыночных данных. Число, которое пользователь видел за три часа до расчёта, может отличаться от окончательного. Это особенно заметно на волатильном рынке и на малоликвидных контрактах.
Утверждение «фандинг на биткоин сейчас всегда 0,01%» нельзя использовать в статье без точной отметки времени, площадки и пары. Для образовательного материала полезнее объяснить, где проверить текущий показатель и как оценить возможный расход, чем публиковать число, которое устареет раньше, чем читатель откроет страницу.
Как найти фандинг на Binance и Bybit
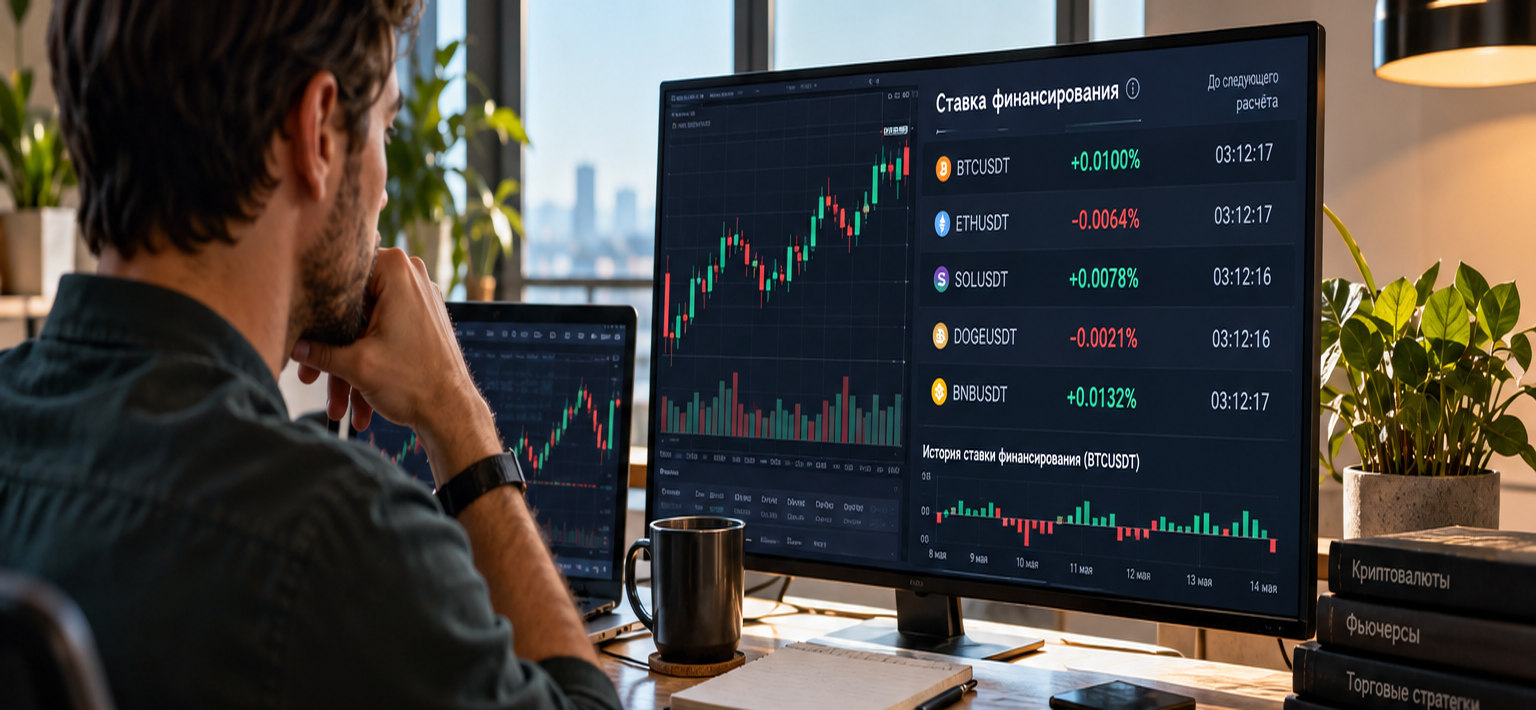
На фьючерсной странице Binance выберите нужный бессрочный контракт, а затем найдите отображаемую ставку финансирования и счётчик до следующего расчёта. В разделе данных по фьючерсам доступна история ставок. Сверяйте тип контракта, валюту расчёта и интервал: показатели для разных пар могут быть несопоставимы без пересчёта.
На Bybit ставка и время следующего расчёта также доступны на странице бессрочного контракта. Для проверки фактически проведённого платежа используйте историю операций или журнал транзакций и фильтр начислений финансирования. Отображаемая в интерфейсе оценка не заменяет запись о состоявшемся расчёте.
Не перепутайте три экрана: прогнозная ставка до расчёта, историческая ставка за завершённый период и фактическая сумма в личном счёте. Первая отвечает на вопрос «что вероятно будет дальше», вторая - «что произошло с рынком», третья - «сколько списали именно у меня».
Для широкого анализа разные площадки можно сопоставлять на сервисах рыночных данных, но при споре о фактической комиссии решающим источником остаётся журнал вашей торговой площадки. Сводный сервис может показывать усреднение, иную временную зону, другое обозначение периода или запаздывающее обновление.
Как проверить начисление, если деньги исчезли с баланса
Начните с истории транзакций фьючерсного счёта. Найдите запись, связанную с финансированием, и выпишите её время, контракт, ставку, валюту и сумму. Далее сопоставьте номинал открытой позиции на момент расчёта. Если ставка положительная и позиция была длинной, списание по обычной модели ожидаемо; если ставка отрицательная, для длинной позиции вероятнее поступление.
Затем сравните запись с торговыми комиссиями за исполнение ордеров, списаниями за другие сделки, перерасчётами прибыли и переводами между счетами. Общий баланс может снижаться из-за нескольких причин одновременно. Не следует считать любое уменьшение доступной маржи «фандингом» без проверки типа операции.
Если сумма не сходится с умножением номинала на ставку, возможны разные основания: вы используете цену открытия вместо расчётной цены на момент платежа; позиция частично закрывалась; ставка относилась к другому интервалу; контракт обратный, с расчётом в монете; в журнале действует округление; начисление отражено в другой валюте. После проверки этих факторов имеет смысл обратиться в поддержку с идентификатором операции.
Как плечо влияет на стоимость фандинга
Плечо часто считают множителем самой комиссии, но точнее рассуждать через номинал. При позиции на 10 000 USDT и ставке 0,01% платёж за период равен 1 USDT независимо от того, сколько именно залога использовано для обеспечения того же размера позиции. Однако высокое плечо позволяет открыть более крупный номинал на небольшой капитал, поэтому в процентном отношении к залогу расход растёт.
Сравним две позиции по 10 000 USDT. Первая обеспечена 5 000 USDT и имеет приблизительно двукратное плечо; вторая обеспечена 1 000 USDT при десятикратном. Платёж 1 USDT одинаков в абсолютной сумме, но составляет 0,02% залога в первом случае и 0,1% во втором. Колебания цены при этом также сильнее воздействуют на маржу второй позиции.
| Показатель | Позиция А | Позиция Б |
|---|---|---|
| Номинал | 10 000 USDT | 10 000 USDT |
| Залог в учебном примере | 5 000 USDT | 1 000 USDT |
| Условное плечо | 2× | 10× |
| Ставка за период | +0,01% | +0,01% |
| Платёж длинной позиции | 1 USDT | 1 USDT |
| Платёж относительно залога | 0,02% | 0,1% |
При изолированном обеспечении списание финансирования в отдельных системах может затрагивать маржу позиции, если свободного баланса недостаточно, и приблизить ликвидацию. Правила списания различаются. Высокое плечо не превращает получение фандинга в безопасную стратегию: движение рынка способно многократно превысить накопленное поступление.
Почему фандинг может съесть прибыль даже при правильном прогнозе
Трейдер купил бессрочный контракт на сумму 2 000 USDT. За время сделки базовая цена выросла на 0,6%, и валовой результат от движения цены составил приблизительно 12 USDT. Но вход и выход сопровождаются торговыми комиссиями, а между ними произошло три начисления положительного финансирования.
Для учебного расчёта допустим, что комиссия за открытие составляет 0,04% от 2 000 USDT, а за закрытие - 0,04% от 2 012 USDT. Фандинг каждый раз равнялся +0,01% от условно неизменного номинала 2 000 USDT. Тогда комиссии равны 0,80 и 0,8048 USDT, а суммарный фандинг - 0,60 USDT. Расчётный результат: 12 − 0,80 − 0,8048 − 0,60 = 9,7952 USDT, или около 9,80 USDT, без учёта проскальзывания.
Этот пример показывает, почему движение цены и платежи за финансирование нельзя складывать «на глаз». Прибыль от направления цены бывает положительной, но её часть уходит на удержание позиции. Если же цена выросла совсем немного, даже небольшие расходы могут перевести итог в минус.
Отдельная ловушка - сравнивать доходность сделки только с номиналом позиции. При залоге 200 USDT результат 9,80 USDT выглядел бы иначе в процентах, чем при залоге 1 000 USDT, хотя движение цены и абсолютный фандинг могли быть одинаковыми. Сначала считайте денежный результат, затем отдельно - долю от вложенного обеспечения и принятый риск.
Как посчитать несколько начислений подряд
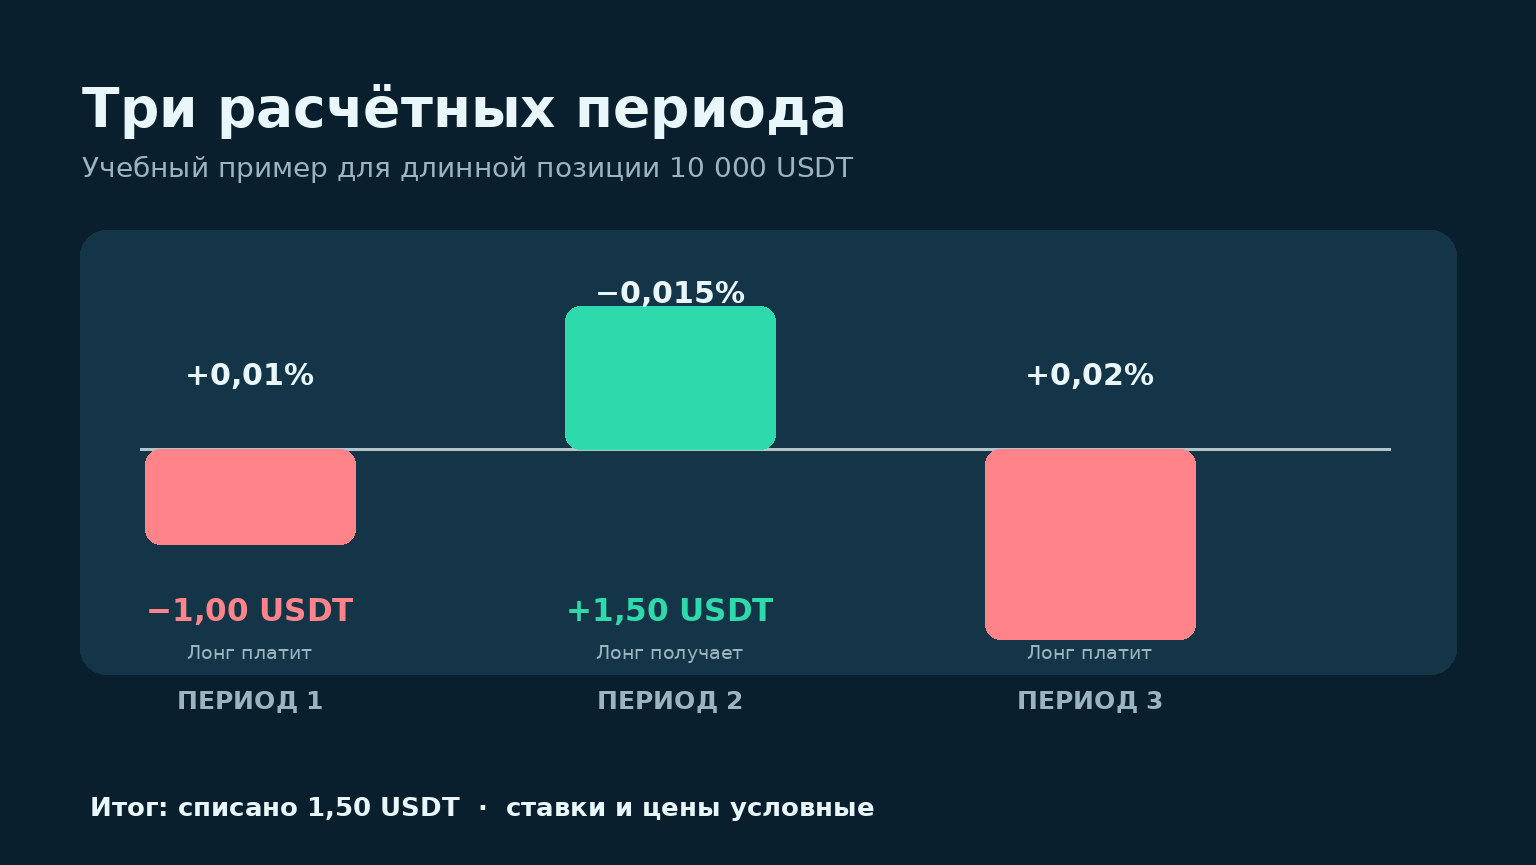
У каждой расчётной точки могут быть своя ставка и свой номинал. Строгий подход - вычислять платёж для каждого периода отдельно и суммировать со знаком. Не умножайте последнюю увиденную ставку на количество предыдущих платежей, если история уже доступна.
Допустим, длинная позиция всё время имела номинал 10 000 USDT. По учебным данным за три последовательных начисления ставки составили +0,01%, −0,015% и +0,02%. В первом периоде трейдер уплатил 1 USDT. Во втором получил 1,50 USDT. В третьем заплатил 2 USDT. Общий результат финансирования: −1 + 1,50 − 2 = −1,50 USDT.
Если номинал меняется вместе с расчётной ценой, умножение суммы ставок на начальную стоимость даст лишь приближение. Для бухгалтерски точной сверки нужны исторические записи начислений и размер позиции в каждый момент расчёта.
Ставка 0,01% раз в восемь часов соответствует около 0,03% за сутки при постоянной ставке и трёх платежах. Механическое продолжение той же величины на год дало бы около 10,95% годовых по простой арифметике. Это не прогноз и не предлагаемая доходность: ставка меняется, периоды неодинаковы, размер позиции может колебаться, а риск ликвидации и цена актива никуда не исчезают.
Положительный фандинг - значит ли это, что рынок будет расти
Долгое преобладание положительных ставок может указывать на устойчивый спрос на длинные бессрочные контракты. Но именно в перегретом восходящем рынке высокая ставка иногда становится предупреждением: длинные позиции дороги, рынок перегружен плечом, а резкое движение вниз может вызвать цепную ликвидацию.
Обратная ситуация - отрицательная ставка в периоды повышенного спроса на короткие позиции. Она не доказывает скорое восстановление цены. Рынок способен сохранять отрицательный фандинг во время продолжительного снижения, а попытка угадать разворот только по его знаку может быть преждевременной.
Для анализа полезно сопоставлять фандинг с изменением открытого интереса, динамикой цены, объёмами и картиной заявок. Увеличение открытого интереса вместе с резким ростом положительной ставки говорит о другом сочетании условий, чем высокая ставка на падающем открытом интересе. Это повод исследовать структуру рынка, а не автоматическая команда покупать или продавать.
Если читатель впервые сталкивается с понятием открытой позиции и плеча, полезно сначала освоить устройство криптовалютных фьючерсов. Для оценки активности торгов можно сопоставить ставку с материалом об объёмах торгов, а за изменением настроений следить через индекс страха и жадности. У каждого из этих показателей собственные ограничения.
Где смотреть историю ставки и как читать график
История финансирования часто представлена последовательностью значений со временем начисления. Положительные и отрицательные столбцы показывают направление платежей, а их высота - величину ставки. Но перед сравнением двух графиков выясните, что именно изображено: ставка за один расчёт, приведённая восьмичасовая ставка или иной нормализованный показатель.
Четыре почасовые ставки по +0,0025% и одна ставка +0,01% за четыре часа по простой сумме могут дать сходный итог за одинаковый период. Однако оценивать их по высоте отдельных столбцов было бы некорректно. Поэтому подпись «интервал расчёта» важна не меньше знака и величины ставки.
При анализе нескольких торговых площадок дополнительно сверяйте часовой пояс. Значение, обозначенное как 08:00 по времени биржи, нельзя автоматически сравнивать с 08:00 на другом сайте без перевода времени. Ещё одна частая ошибка - сравнивать линейный фьючерс в USDT с контрактом, обеспеченным самой монетой, как будто у них полностью одинаковые характеристики.
График полезен для ответа на вопросы «когда начался устойчивый перекос», «сколько он длится» и «была ли ставка необычной для данного инструмента». Ответ «можно ли заработать в следующем периоде» только из истории получить нельзя.
Что делать перед открытием фьючерсной позиции
- Найдите точный контракт. Запишите базовый актив, валюту обеспечения, наличие даты истечения и площадку. Название BTC/USDT без указания типа рынка не гарантирует, что вы открыли бессрочный фьючерс.
- Проверьте знак и величину ставки. Уточните, является ли значение предварительным, и посмотрите историю нескольких завершённых периодов.
- Проверьте следующее время расчёта. Не переносите график другой монеты на выбранный контракт.
- Посчитайте сумму в деньгах. Умножьте ожидаемый номинал на ставку именно за этот интервал, а затем оцените несколько сценариев изменения ставки.
- Отдельно заложите торговые расходы. Оцените комиссию входа и выхода, возможное проскальзывание и ограничения ликвидности.
- Проверьте устойчивость обеспечения. Подумайте, как изменятся баланс и ликвидационная цена при неблагоприятном движении рынка.
Если после этого ожидаемый платёж кажется непонятным, лучше уменьшить размер позиции или отказаться от сделки до выяснения условий. Непонимание механизма само по себе уже дополнительный риск, особенно при использовании заёмного плеча.
Когда лучше не удерживать позицию ради фандинга
Получать деньги за отрицательную ставку в лонге или положительную в шорте может казаться простой идеей: открыть позицию перед расчётом, дождаться поступления и закрыть. Однако цена за этот короткий промежуток способна измениться сильнее размера платежа. К тому же нужно оплатить вход и выход, а ордер может исполниться хуже ожидаемой цены.
Например, ставка +0,02% по короткой позиции на 10 000 USDT даёт потенциальное поступление 2 USDT за период. Если цена за время удержания выросла на 0,3%, приблизительный убыток по направлению позиции составит 30 USDT - без учёта торговых комиссий. Поступление финансирования не покрывает такую разницу.
Отдельной темой является арбитраж фандинга, когда участник пытается одновременно держать взаимно компенсирующие позиции, например на спотовом и срочном рынках. Даже такая схема не безрисковая: остаются ценовая разница между инструментами, изменение ставок, расходы на исполнение, заимствования, маржа, ликвидность и надёжность площадки. Подробные условия стратегии не следует смешивать с базовым объяснением механизма; общий принцип ценовых расхождений разобран в статье об арбитраже криптовалют.
Если финансирование стало резко отрицательным
При отрицательной ставке владельцы коротких позиций обычно платят длинным. Сам по себе отрицательный знак не означает, что пора немедленно открывать длинную позицию. Он может сопровождать сильное падение цены: участники спешат страховаться от риска и готовы платить за короткую экспозицию.
Сначала выясните, что произошло с волатильностью и открытым интересом. Если стоимость позиции начала резко меняться, оценка возможного платежа должна быть вторичной по отношению к риску ликвидации. Вознаграждение за один интервал может быть незначительным на фоне движения базового актива на несколько процентов.
Для понимания опасности принудительного закрытия полезно сопоставить расчёт фандинга с руководством о стоп-лоссе и тейк-профите. Они управляют иным видом риска: помогают заранее определить действия при движении цены, но сами по себе не отменяют начислений финансирования по открытой позиции.
Почему комиссия за сделку и фандинг - разные деньги
Торговая комиссия появляется при исполнении ордера: покупке, продаже, открытии или закрытии контракта. Её величина зависит от тарифной ступени, типа исполнения и правил биржи. Фандинг связан не с исполнением приказа, а с существованием открытой позиции в установленный момент.
Поэтому можно заплатить торговую комиссию, но не попасть ни под одно начисление финансирования. И наоборот: открыть сделку один раз, удерживать её несколько дней и получить множество периодических платежей, хотя новых ордеров не было. Смешение этих двух расходов мешает правильно оценивать результат стратегии.
Третья отдельная статья - сетевые комиссии при выводе криптовалюты с площадки. Они возникают при переводе активов по блокчейну и не рассчитываются автоматически из ставки финансирования. Если трейдер переводит средства между счетами или площадками, такая операция может добавлять расходы сверх торговых комиссий и фандинга. Разбор технических комиссий представлен в материале о газе и комиссиях Ethereum.
Чем отличаются линейные и обратные бессрочные контракты
В линейном контракте с расчётом в USDT величина финансирования часто выражается в USDT: определить платёж по стоимости позиции сравнительно просто. В обратном контракте, обеспеченном криптовалютой, стоимость позиции и сумма выплаты могут вычисляться в монете. Если обеспечение - биткоин, движение его рыночной цены одновременно влияет на стоимость обеспечения и на результат позиции.
Именно поэтому таблица с переводом 0,01% от USDT-номинала не является универсальным калькулятором всех контрактов. Перед сравнением продуктов нужно выяснить валюту расчётов, размер одного контракта, множитель, формулу номинала и порядок списания средств. Некоторые биржи предлагают также разные режимы маржи, которые влияют на то, с какого баланса берётся платеж.
Для начинающего пользователя линейный контракт с прозрачным отображением номинала в расчётной валюте обычно проще для обучения арифметике. Но простота интерфейса не делает торговлю безопасной. Биржевой стакан и глубина заявок по-прежнему определяют, по каким ценам удастся войти и выйти.
Почему расчёт на разных биржах может отличаться
Ставка для одного и того же актива не является глобальной константой. На одной площадке спрос на длинные контракты может быть выше, на другой - более сбалансирован. Состав индекса, алгоритм премии, часы и пределы ставки тоже различаются. Даже при одинаковом знаке две биржи способны предъявлять разные расходы за одинаковый условный номинал.
Сравнивая платформы, записывайте не только текущий процент, но и период, к которому он относится. Ставка +0,008% за один час и +0,01% за восемь часов не сопоставимы напрямую: простое умножение на восемь для первой предполагает, что все следующие часовые ставки останутся неизменными, чего рынок не обещает.
Есть ещё практический нюанс: источник может публиковать прогноз на ближайший расчёт, а конкурент - последнее окончательное значение. Видимое расхождение оказывается разницей методик отображения, а не привлекательной возможностью получить платёж. Для самостоятельного анализа корректнее смотреть завершённые интервалы и заранее описать, что именно сравнивается.
Типичные ошибки при расчёте фандинга
Самая дорогая ошибка - считать платёж от залога. У позиции на 20 000 USDT с залогом 2 000 USDT при ставке 0,01% размер одного платежа около 2 USDT, а не 0,20. Разница в десять раз возникает из-за неверной базы расчёта.
Вторая ошибка - воспринимать положительную ставку как ежеминутное списание. На многих платформах важно положение в конкретную расчётную точку. Но это не повод пытаться угадывать доли секунды вокруг времени начисления: обработка может занимать дополнительное время, а торговые комиссии за частые выходы и входы останутся.
Третья - считать получение финансирования полноценной прибылью. Если короткая позиция получила 3 USDT, а цена выросла и принесла по ней убыток 80 USDT, финансовый итог отрицательный. Опасно также забывать о валюте платежа, округлении, промежуточном изменении размера позиции и отличии предварительной ставки от окончательной.
Наконец, ошибка анализа - оценивать риск только по графику ставки. Фьючерсы используют маржинальное обеспечение; сильное движение цены может привести к ликвидации даже при благоприятном фандинге. На практике нужно одновременно видеть размер плеча, рыночный риск, условия контракта и свободный остаток средств.
Что означает фандинг для долгосрочного удержания
Пользователь, который планирует держать направление несколько недель, может недооценить совокупность небольших начислений. При постоянном платеже 1 USDT трижды в сутки за десять дней получилось бы 30 USDT. Но рынок не обязан сохранять ставку, а величина позиции способна меняться. Этот расчёт годится только как проверка чувствительности бюджета к условно постоянному расходу.
Если трейдеру нужна исключительно долгосрочная покупка криптовалюты без плеча и нет необходимости открывать короткую позицию, обычное владение монетой на спотовом рынке устраняет именно риск платежей за финансирование бессрочных фьючерсов. Взамен остаются ценовой риск самой криптовалюты, вопросы хранения и торговые издержки. Это разные способы получить рыночную экспозицию.
Нельзя объявить какой-то один инструмент «лучшим» для всех: выбор зависит от необходимости хеджирования, доступного капитала, горизонта и способности контролировать маржу. Но держать бессрочную позицию месяцами, не открывая историю финансирования, - небрежный способ оценивать итоговую стоимость стратегии.
Частые вопросы о фандинге
Фандинг списывают каждый день или только раз в восемь часов?
Частота зависит от контракта и биржи. Возможны восемь, четыре, два или один час. Проверяйте время следующего расчёта для конкретной позиции, а не общее описание на сайте.
Можно ли получить фандинг, не закрывая позицию?
Да. В типичной модели платёж между сторонами происходит при открытой позиции в установленное время; закрытие не требуется. Однако доход по ставке может быть меньше убытка от изменения цены.
Если ставка равна нулю, значит торговля бесплатная?
Нет. Нулевая ставка означает отсутствие соответствующего платежа за период, но комиссии исполнения ордеров, проскальзывание и прочие возможные издержки сохраняются.
Почему ставка в процентах небольшая, а списание заметное?
Потому что процент применяется к полной номинальной стоимости позиции. При высоком плече номинал значительно превышает залог, поэтому расход по отношению к внесённой марже ощущается сильнее.
Можно ли заранее точно знать следующий платёж?
Обычно видна предварительная ставка, но окончательное значение и цена расчёта могут измениться. Точнее всего фактическая сумма известна после записи в истории операций.
Что будет с фандингом, если закрыть половину позиции?
При последующем расчёте номинал оставшейся открытой части обычно меньше, поэтому и абсолютный платёж при равной ставке снижается. Закрытие сопровождается самостоятельными торговыми расходами.
Фандинг есть на обычной покупке Bitcoin?
При простой покупке монеты на спотовом рынке механизма взаимных платежей бессрочных фьючерсов нет. Если вы используете маржинальное заимствование на споте, возможны проценты по займу, но это другой вид расходов.
Получает ли биржа весь фандинг себе?
В обычной модели финансирования бессрочных контрактов платёж проходит между участниками с противоположными позициями. Биржа может отдельно взимать торговые комиссии, а правила исключений нужно смотреть в документации площадки.
Как считать отрицательную ставку финансирования?
Сначала найдите абсолютную сумму: номинал умножьте на модуль ставки. Затем учтите направление позиции. При отрицательной ставке короткая позиция обычно платит, длинная получает.
Зависит ли платёж от того, когда открыта позиция?
Во многих системах определяющим является наличие позиции на расчётный момент, а не продолжительность её удержания внутри периода. Но точное время учёта зависит от правил биржи, включая задержки обработки расчёта.
Может ли фандинг привести к ликвидации?
Неблагоприятное начисление уменьшает доступные средства. Если площадка списывает недостающую сумму из маржи позиции, запас до ликвидации может сократиться. Главная причина ликвидаций обычно связана с сочетанием движения цены, плеча и недостаточного обеспечения.
Достаточно ли Funding Rate, чтобы предсказать движение Bitcoin?
Нет. Фандинг отражает определённую структуру спроса на срочном рынке, но не заменяет анализ цены, ликвидности, открытого интереса и риска.
Итог: какие три величины держать перед глазами
Перед удержанием бессрочного фьючерса достаточно вернуться к конкретным цифрам: номиналу позиции, ставке за фактический расчётный интервал и времени следующего начисления. Из них можно получить ориентир платежа. Затем прибавьте отдельные расходы на исполнение и сопоставьте результат с возможными изменениями цены.
Фандинг объясняет, почему баланс может меняться при почти неподвижном рынке, но не объясняет весь результат торговли. Чем дольше удерживается позиция и чем выше используемое плечо относительно собственных средств, тем внимательнее нужно следить за журналом платежей. Ставка помогает оценить стоимость удержания, а не обещает прибыль - независимо от того, получаете вы её или платите.
