 BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
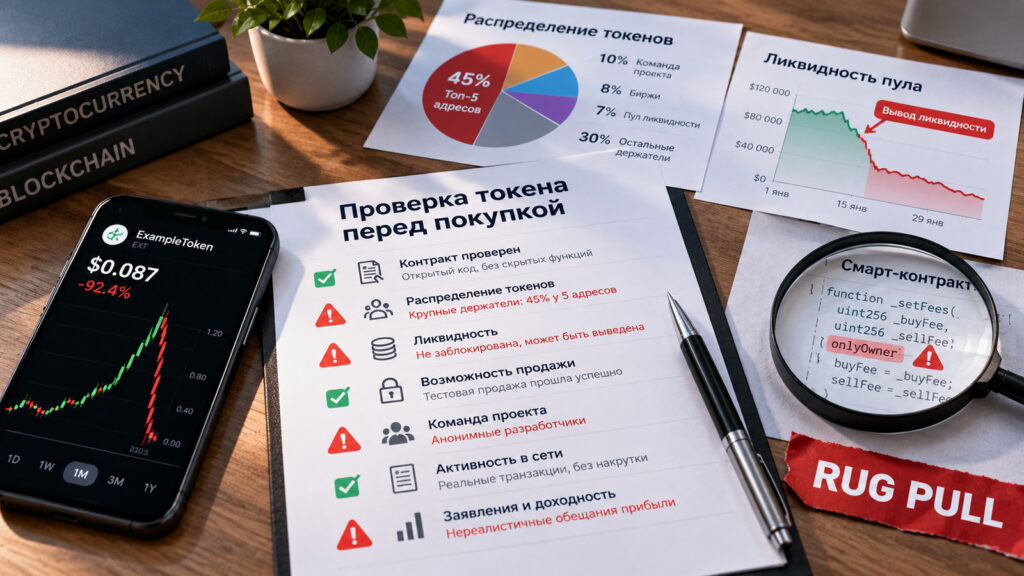
Один новый токен за вечер вырос в пять раз. На графике - сотни сделок, в чате - восторженные сообщения, рядом с названием монеты - обещание скорого размещения на крупной бирже. Покупатель приобретает токены на 500 USDT. Через час котировка всё ещё выглядит высокой, но попытка обменять покупку обратно на USDT заканчивается ошибкой. Через некоторое время из пула исчезает большая часть резервов. Уплаченные деньги уже нельзя вернуть обычной продажей.
Так может выглядеть рагпул в криптовалюте - ситуация, в которой создатели или контролирующие проект лица используют доверие покупателей и доступ к активам либо правилам контракта для извлечения средств. Но не каждый обвал нового токена является мошенничеством. Рынок может потерять ликвидность из-за обычных продаж, а ошибка обмена может быть связана с сетью или техническими ограничениями. Чтобы не спутать одно с другим, приходится проверять факты: резерв ликвидности, распределение монет, полномочия контракта, операции связанных кошельков и реальные условия продажи.
Ниже - последовательная проверка токена перед покупкой, объяснение основных схем и расчёты на понятных числах. Все примеры вымышлены и предназначены для обучения, а не для оценки конкретного проекта.
Что такое рагпул простыми словами
В прямом переводе английское выражение rug pull означает «выдернуть ковёр из-под ног». В криптовалютной среде оно описывает случаи, когда проект привлекает деньги участников, а затем контролирующие лица внезапно лишают их возможности нормально распоряжаться вложением или выводят ценное обеспечение. Пользователь остаётся с токенами, которые трудно или невозможно обменять на востребованную криптовалюту.
Для понимания механизма представим небольшой обменный пул, в который создатель внёс свои токены и USDT. Любой участник может купить новые монеты, отдавая в обмен USDT. Пока резервы существуют и контракт позволяет переводы, продажи технически возможны - вопрос лишь в цене. Но если поставщик ликвидности имеет право забрать резервы и делает это в критический момент, глубина обмена резко сокращается. Котировка в интерфейсе ещё может отображаться, хотя реальная сумма, доступная продавцу, уже совсем другая.
Другой сценарий обходится без вывода резервов. Создатель сохраняет огромную долю выпуска или возможность напечатать новые монеты, а затем продаёт их в общий пул. Третья разновидность связана с правилами самого токена: покупать разрешено, а продавать - нельзя либо разрешено только избранным адресам.
Именно поэтому слова «рагпул», «скам-токен», «вывод ликвидности» и «ловушка продажи» не являются полными синонимами. Все они описывают риски, но у каждого механизма свои проверяемые признаки.
Чем мошеннический рагпул отличается от обычного обвала курса
Цена малоизвестной монеты может обрушиться на 90% даже без злого умысла разработчика. Например, ранний инвестор продаёт пакет по рынку, спрос отсутствует, а резерв обмена невелик. Это серьёзный инвестиционный риск, но одной просадки недостаточно для доказательства обмана. Для вывода о мошенническом поведении нужны дополнительные данные: неправдивые заявления, скрытые полномочия, связанные операции, противоречие объявленным условиям или намеренное ограничение продаж.
И наоборот, до момента кражи график проекта может выглядеть уверенно. Высокая капитализация на информационном сайте и тысячи сделок не доказывают, что в пуле достаточно USDT, что крупные владельцы независимы или что контракт безопасен. Показатель «капитализация» часто получается простым умножением последней рыночной цены на число токенов; он не равен денежному резерву, который реально смогут получить продавцы.
Практический вывод: сначала проверяют возможность и экономику выхода из позиции, а уже затем обсуждают перспективы роста. Если токен невозможно продать обычным способом, красивый график мало что меняет.
Три основных механизма: ликвидность, крупные держатели и запрет продажи
Вывод ликвидности. Участник, контролирующий долю в пуле, забирает предоставленные им активы, включая ценный резерв USDT или ETH. В результате обмен становится менее глубоким, а крупные продажи сильнее ухудшают цену. Не каждый вывод ликвидности незаконен: поставщик может добросовестно закрывать позицию. Важен контекст обещаний и фактических действий.
Продажа контролируемых токенов. Команда или связанные с ней адреса удерживают значительную часть выпуска. После рекламной кампании они начинают обменивать свои монеты на активы из пула. Снижение резервов и давление продаж могут превратить токен в почти бесполезный актив. Отдельный риск - право дополнительно выпускать монеты, если оно прямо не ограничено.
Ловушка продажи, или honeypot. Вредоносная либо опасно настроенная логика контракта позволяет купить токен, но затрудняет или блокирует обратную операцию. В некоторых случаях комиссия на продажу может быть изменяемой или достигать подавляющей части суммы. Бывают и временные технические ограничения, поэтому ошибку интерфейса нельзя без проверки считать доказательством ловушки.
Есть и смешанные схемы. Например, автор сначала создаёт искусственный оборот между контролируемыми адресами, затем блокирует продажи для большинства покупателей и выводит ценное обеспечение. Анализировать нужно не название схемы, а конкретные действия, видимые в сети и коде.
Как проходит рагпул: последовательность событий
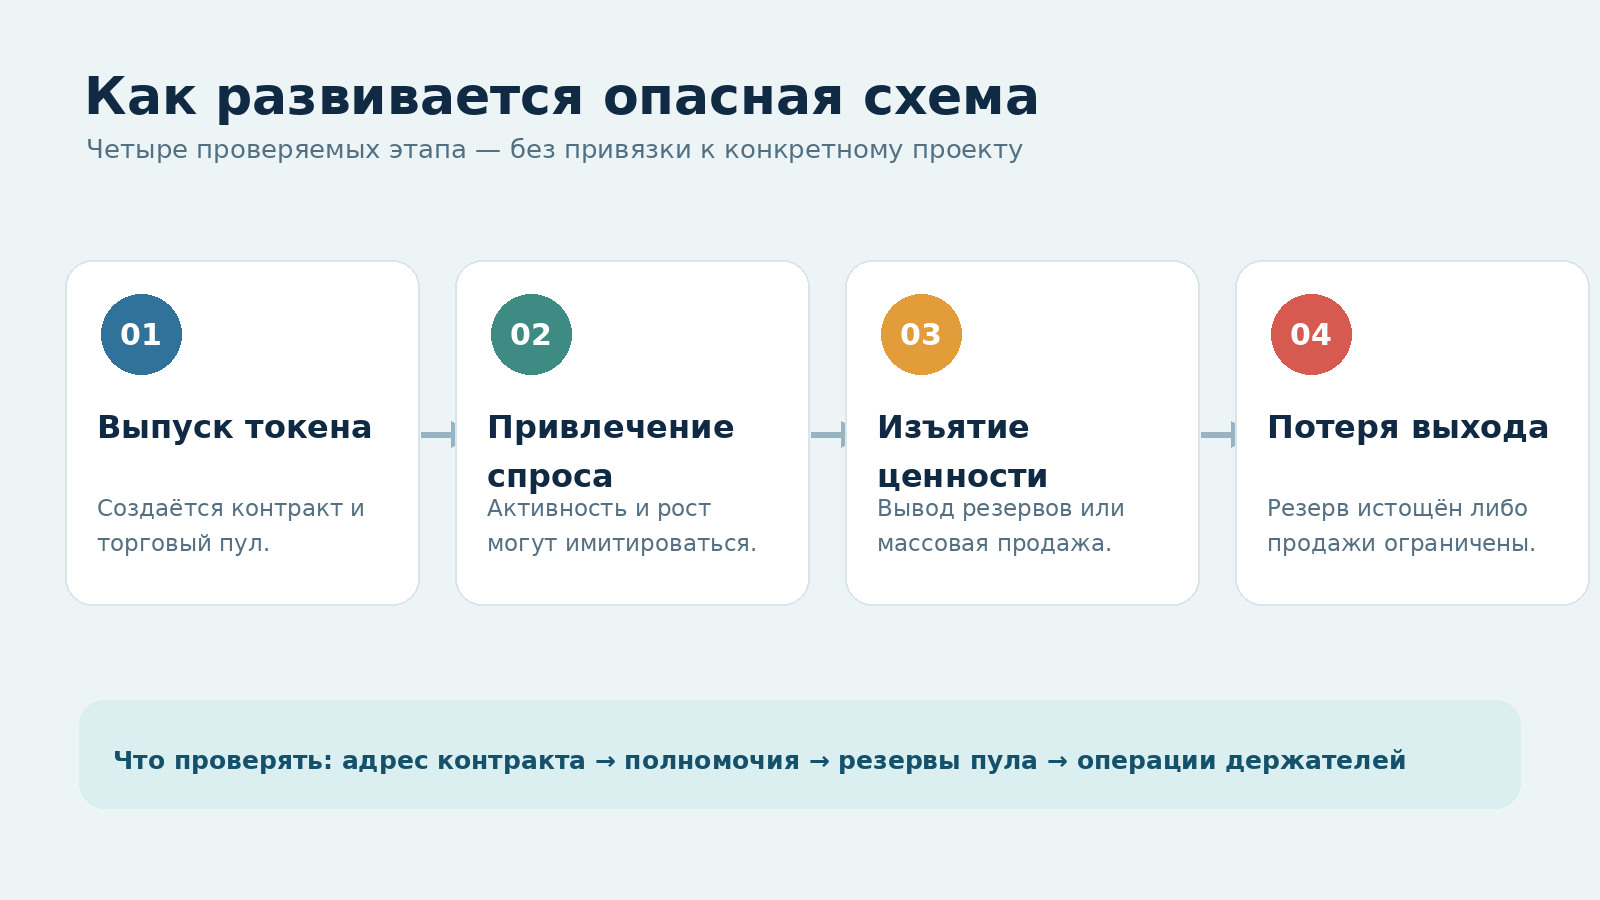
Обычно всё начинается с выпуска нового токена и создания пары для обмена. Владелец добавляет некоторое количество токенов и популярного актива - например, USDT. Затем создаётся информационная оболочка: сайт, дорожная карта, обещание полезного продукта, объявления о сотрудничестве. Многие такие проекты существуют совершенно законно, поэтому решающую роль играют не рекламные материалы сами по себе, а их проверяемость.
Следующий этап - увеличение видимой активности. В социальных сетях распространяются ролики, графики и заявления о большом спросе. Здесь важно не путать количество публикаций с количеством независимых участников рынка. Тысячи сообщений могут исходить от небольшой группы, а торговый оборот - частично состоять из операций одних и тех же владельцев. Отследить связь адресов иногда сложно, но одинаковые источники финансирования и синхронные сделки дают повод для дополнительной проверки.
Критический момент наступает, когда имеющие особые полномочия лица начинают выводить ликвидность, продавать сконцентрированный выпуск или изменяют правила токена. Пользователь замечает убыток чаще всего при попытке продать актив. Нередко сайт проекта и каналы связи после этого исчезают. Однако отсутствие сайта само по себе не доказывает, что средства украдены: нужно сохранить адрес контракта, хеши операций и данные конкретного пула.
Что такое пул ликвидности и почему от него зависит выход из сделки
Обмен на децентрализованной бирже может проходить не через список встречных заявок, а через автоматический пул. Упрощённо в таком пуле два резерва: токены проекта и USDT. Для классической модели с постоянным произведением используется зависимость x × y = k, где x - количество одного актива, а y - другого. После обмена пропорция резервов меняется, и следующая сделка получает уже другую цену.
Это объясняет важное различие: видимая цена токена и сумма, которую получит продавец, - не одно и то же. Последняя сделка могла пройти по $0,10, но продажа значительного пакета поглощает несколько процентов, а иногда десятки процентов доступного резерва. Дополнительное влияние оказывают комиссия пула, сетевые сборы и действия других участников до включения транзакции в блок.
В нашем материале о том, как работает пул ликвидности, подробно рассмотрены принципы резервов, дохода поставщиков и непостоянных потерь. Здесь важен другой аспект: кто контролирует право на изъятие резервов и сколько ликвидности останется после такого действия. Владение токенами самого проекта не означает автоматически права вывести USDT из пула; для этого обычно требуется контролировать соответствующую позицию поставщика ликвидности или другой предусмотренный механизм.
Точный расчёт: что меняется после вывода 90% ликвидности
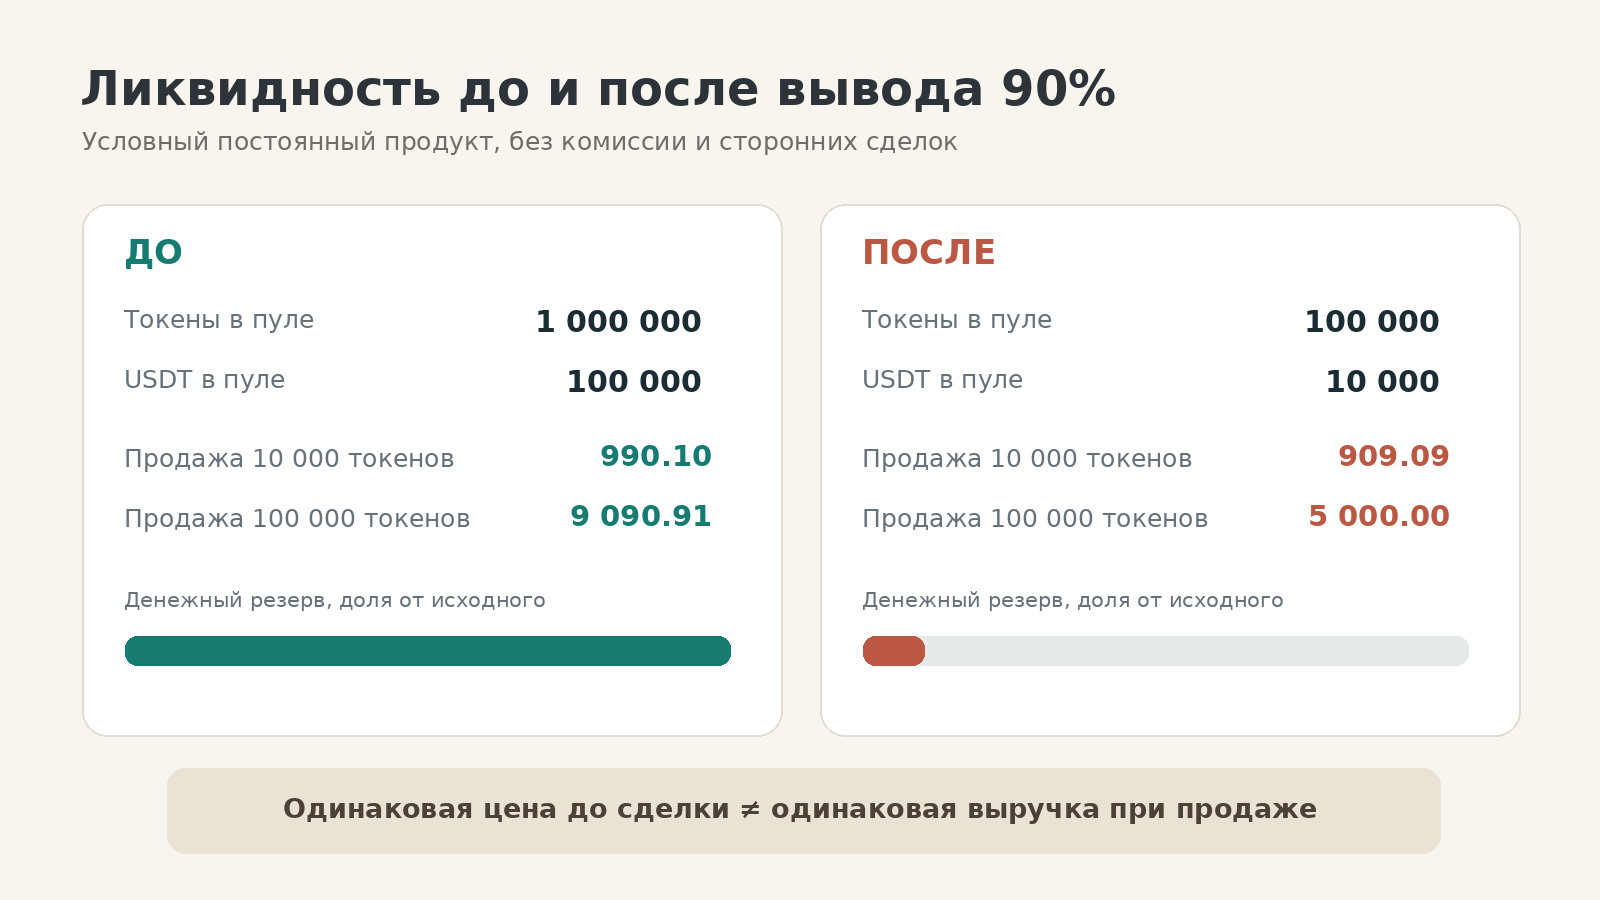
Предположим, в учебном пуле находится 1 000 000 токенов проекта и 100 000 USDT. Начальная расчётная цена - 0,10 USDT за токен. Мы исключим комиссию, арбитраж, дополнительные сделки и другие механизмы, чтобы показать только влияние размера резервов.
Если владелец продаёт 10 000 токенов в классический пул с постоянным произведением, приблизительная сумма полученных USDT рассчитывается так:
USDT к получению = резерв USDT × количество продаваемых токенов / (резерв токенов + количество продаваемых токенов).
До вывода ликвидности это 100 000 × 10 000 / 1 010 000 = 990,10 USDT. Продавец получает меньше номинальных 1 000 USDT из-за влияния своей сделки на соотношение резервов.
Теперь допустим, что поставщик изъял 90% обоих резервов пропорционально, и в пуле осталось 100 000 токенов и 10 000 USDT. Начальное соотношение активов, а значит и мгновенная расчетная цена до новой сделки, не изменилось: это всё те же 0,10 USDT. Но при продаже тех же 10 000 токенов результат будет 10 000 × 10 000 / 110 000 = 909,09 USDT. Разница в выручке составляет около 8,18% относительно прежних условий.
Для продажи 100 000 токенов различие гораздо заметнее: 9 090,91 USDT до вывода и 5 000 USDT после. Ухудшение выручки - 45%, хотя расчётная цена непосредственно перед сделкой была одинаковой. Это наглядное объяснение того, почему высокая последняя котировка без достаточного резерва может вводить в заблуждение.
| Показатель | До вывода | После вывода 90% |
|---|---|---|
| Токены в пуле | 1 000 000 | 100 000 |
| USDT в пуле | 100 000 | 10 000 |
| Цена до новой сделки | 0,10 USDT | 0,10 USDT |
| Продажа 10 000 токенов | 990,10 USDT | 909,09 USDT |
| Продажа 100 000 токенов | 9 090,91 USDT | 5 000,00 USDT |
Таблица не моделирует все возможные варианты рагпула: после вывода ликвидности могут последовать другие продажи, комиссии и колебания цены. Но она показывает главное: пропорциональное изъятие резервов не обязано мгновенно изменить отображаемую цену, хотя глубина рынка уже ухудшилась.
Как проверить ликвидность токена перед покупкой
Сначала найдите адрес конкретного контракта, а не токен только по названию или значку. Одинаковое имя и символ могут использовать несколько совершенно разных активов. От адреса контракта перейдите к списку торговых пар в нужной сети и убедитесь, что анализируете именно ту пару, через которую собираетесь купить и позднее продать токен.
Затем оцените размер доступного резерва: сколько в выбранном пуле USDT, ETH либо другого ликвидного актива. Сравните эту сумму с планируемой позицией и объёмом потенциальных продаж. Например, продажа на $2 000 при резерве USDT всего $10 000 - это совсем иная нагрузка на пул, чем при резерве $2 млн. При этом ориентироваться только на долларовую оценку суммарной ликвидности недостаточно: учитывайте состав резервов и выбранную модель обмена.
Проверьте, кто может снять ликвидность, как оформлено владение долей и есть ли подтверждённая блокировка. Если в интерфейсе указано «ликвидность заблокирована», выясните, какая часть, до какой даты, в каком именно контракте и кто после истечения срока получает контроль. Небольшая заблокированная доля не делает безопасной основную незаблокированную позицию. Иногда проект показывает подтверждение блокировки в одном пуле, а большая часть обменов проходит в другом.
Наконец, посмотрите недавние события добавления и вывода ликвидности. Частые крупные перемещения вокруг рекламных кампаний требуют объяснения. Отдельно учитывайте, что в современных протоколах позиции могут быть устроены сложнее обычных токенов поставщика ликвидности; механизмы блокировки и права собственности отличаются.
Блокировка ликвидности: полезный сигнал, но не гарантия
Блокировка доли поставщика ликвидности ограничивает возможность её изъятия на заданных условиях. Это снимает один конкретный риск: разработчик не сможет мгновенно забрать именно те резервы, которые действительно находятся под действующей блокировкой. Однако не существует универсального сертификата «токен безопасен», который можно получить одной такой процедурой.
Проблема в том, что котировку способны обрушить и без вывода резервов: крупные кошельки могут продать собственные токены; контракт может позволять выпускать новый объём; владельцы административных ролей могут заморозить адреса или повысить комиссию продажи. Блокировка также может закончиться завтра, тогда как рекламу проекта сопровождает фраза «ликвидность заблокирована на долгий срок» - дата здесь важнее лозунга.
Хорошая проверка сочетает несколько независимых вопросов: заблокированы ли реальные позиции, нельзя ли изменить правила токена, кому принадлежат крупные пакеты и существует ли техническая возможность нормального обмена. Если хотя бы на один принципиальный вопрос нет ответа, разумнее считать риск недостаточно изученным, а не подставлять благоприятное предположение.
Как проверить распределение токенов по кошелькам
Большая доля выпуска у одного адреса не всегда означает мошенничество. Это может быть казначейство проекта, контракт блокировки, торговый пул или адрес централизованной платформы. Но концентрация требует расшифровки, особенно если крупные пакеты находятся у недавно созданных кошельков без понятного назначения.
Сначала посмотрите список держателей в обозревателе соответствующей сети. Отделите специальные контракты и подтверждённые резервные адреса от обычных кошельков. Затем изучите движения токенов между крупнейшими держателями. Несколько адресов, получивших монеты от одного источника незадолго до запуска, могут контролироваться одной группой. Сделать окончательный вывод только по переводам нельзя, но такие связи меняют оценку концентрации.
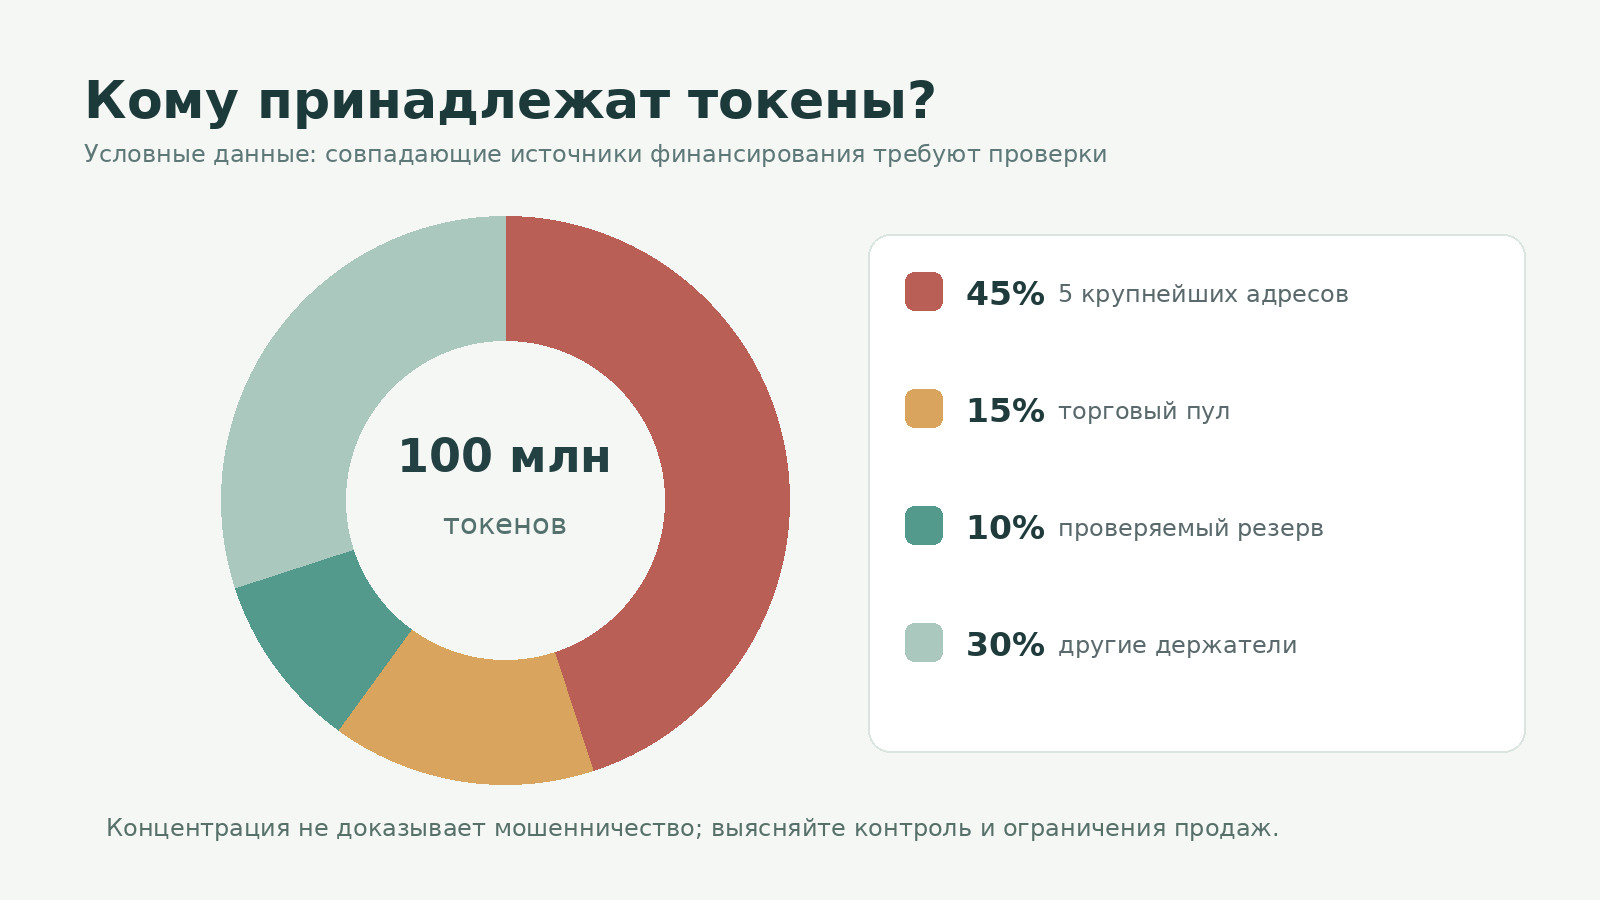
Представим выпуск 100 млн монет. Пять крупнейших адресов удерживают 45 млн, ещё 15 млн находятся в пуле, 10 млн - у официально документированного резервного контракта, а оставшиеся 30 млн распределены среди других владельцев. Если первые пять адресов связаны между собой, реальное распределение риска отличается от ситуации, когда это пять независимых инвесторов. И совсем другой случай - когда 45 млн относятся к проверяемому контракту с ограничениями на продажу.
Покупателю важно выяснить не только процент владения, но и условия обращения этих монет: могут ли они быть проданы сегодня, предусмотрен ли график разблокировки и имеет ли администратор право менять его.
Проверка смарт-контракта: какие полномочия особенно опасны
Код нового токена определяет, что может делать владелец, администратор или специальные роли. В стандартных смарт-контрактах могут существовать вполне легитимные функции управления. Например, право временно останавливать переводы бывает нужно регулируемым продуктам, а дополнительный выпуск - некоторым экономическим моделям. Но для покупателя это означает зависимость от решений контролирующей стороны.
Начните с подтверждения исходного кода и правильного адреса контракта. Если обозреватель показывает проверенный исходный код, его можно сопоставить с исполняемым байт-кодом при предусмотренной процедуре верификации. Однако отметка «код подтверждён» означает возможность прочитать реализацию, а не доказательство отсутствия уязвимостей или мошенничества.
Если требуется базовое объяснение стандартов и контрактов, начните с инструкции о том, как проверить токен и его контракт.
Проверьте права на создание новых токенов, изменение сборов, запрет переводов и состав списков разрешённых и запрещённых адресов. Особое внимание уделите прокси-контрактам: основная логика может обновляться через другую реализацию. При такой архитектуре важно узнать, кто контролирует обновления и существуют ли задержки или независимое согласование изменений.
Опасная комбинация - одна непрозрачная группа контролирует выпуск токенов, настройки продажи, торговую ликвидность и большую часть монет. Каждое отдельное полномочие может иметь обоснование, но вместе они создают возможность быстро изменить условия для остальных участников.
Если навыков чтения кода нет, автоматическая проверка помогает выделить вопросы, но не заменяет независимый аудит и анализ событий сети. Не подключайте основной кошелёк к случайному «сканеру безопасности»: некоторым мошенническим сайтам нужна именно подпись пользователя, а не проверка токена.
Ловушка продажи: когда токен можно купить, но нельзя обменять обратно
Так называемая ловушка продажи - это один из наиболее неприятных сценариев для начинающих. Покупатель видит, что обмен USDT на новый токен проходит успешно. Но обратный обмен постоянно отклоняется либо предлагает почти нулевую сумму после комиссий. Если правила контракта изначально намеренно устроены таким образом, перед нами возможный мошеннический механизм.
Причин ошибки, однако, несколько. У пользователя может отсутствовать разрешение на расходование токена обменным контрактом; сумма может быть меньше технического ограничения; цена успела измениться между расчётом и отправкой; выбран неверный маршрут; токен действительно ограничивает продажи. Эти случаи требуют разной диагностики.
Начните с текста ошибки и статуса транзакции в обозревателе. Проверьте, была ли операция отклонена самим токеном, не исчерпался ли доступный газ и какое разрешение уже предоставлено. Если сервис предлагает просто установить «проскальзывание 99%», не соглашайтесь автоматически: такой параметр может позволить получить почти ничего и не исправит запрет, встроенный в контракт.
Важный вопрос: могут ли другие обычные владельцы продавать токен через тот же пул? Если успешные выходы доступны только узкому кругу адресов, а обычные кошельки получают одинаковый отказ, это серьёзный повод остановиться. Маленькая пробная покупка и продажа может выявить часть ограничений, но не является стопроцентной гарантией: правила могут меняться после теста.
Почему сервис проверки honeypot может ошибаться
Автоматические инструменты моделируют обмен или анализируют контрактные ограничения, известные признаки и историю операций. Удобство очевидно: вместо ручного исследования десятков функций пользователь получает предварительный отчёт. Но важны ограничения выбранного метода. Некоторые токены включают запрет после определённого времени, меняют правила для разных адресов или используют внешние контракты, состояние которых зависит от администратора.
Поэтому результат «проверка продажи пройдена» следует читать как «в исследованном сценарии обмен был возможен», а не как обещание будущей ликвидности. Обратный вывод тоже требует осторожности: тест может не пройти из-за недостатка резервов, неверного маршрута или нестандартной архитектуры, а не злого умысла.
Сопоставляйте результаты нескольких независимых источников, но не считайте их количеством голосов. Два сервиса иногда используют похожие алгоритмы и исходные данные. Если отчёты расходятся, полезнее выяснить, на какой функции или транзакции основано предупреждение. В спорном случае отсутствие понятного объяснения само по себе означает, что риск нельзя считать оценённым.
Памп и дамп или рагпул: где граница
При схеме «памп и дамп» участники искусственно разогревают интерес и цену, а затем продают ранее купленные активы новым покупателям. Нередко используются навязчивая реклама, сообщения о якобы скором листинге, показные успехи и синхронные публикации. Но памп и дамп не обязан сопровождаться изъятием ликвидности или запретом продажи.
Рагпул чаще связан с использованием особого контроля: резервов пула, выпуска токенов, административных полномочий или заблаговременно распределённых крупных пакетов. На практике схемы способны совмещаться. Создатели проекта сначала повышают видимую цену и оборот, затем продают свои монеты или выводят обеспечивающие активы.
Отдельно стоит помнить об обычной рыночной волатильности. Быстрый рост мемкоина и последующее падение не доказывают организованную манипуляцию. Для аккуратного вывода смотрят источники финансирования адресов, согласованность сделок, распределение прибыли, публичные обещания и поведение управляющих проектом лиц.
В нашем материале о том, что такое мемкоины, подробно объясняется, как проверять капитализацию, оборот и риски подобных активов. Здесь же принципиален вопрос полномочий: мог ли кто-то внутри проекта намеренно сделать выход других покупателей практически невозможным?
Тестовая продажа и проверка маршрута обмена
Некоторые покупатели пытаются проверить новый токен маленькой суммой. У такого подхода есть рациональная основа: успешная покупка и последующая обратная продажа показывают, что в данный момент конкретный адрес смог взаимодействовать с контрактом по указанному маршруту. Но это не полноценная гарантия на будущее и не замена анализу.
Если решено провести тест, используйте сумму, потеря которой допустима, и отдельный кошелёк без основных накоплений. Сначала зафиксируйте адрес контракта, сеть, размер комиссии и предполагаемый результат. После обмена проверьте хеш операции и фактически полученный актив. Не доверяйте только всплывающему уведомлению интерфейса.
Спросите себя, насколько тест сопоставим с будущей сделкой. Продажа токенов на $5 ничего не говорит о цене реализации позиции на $5 000 в маленьком пуле. Контракт способен изменять ограничения, а для отдельных сумм могут действовать иные условия. Невозможность провести даже небольшой тест - дополнительный признак неопределённости, но не автоматическое доказательство преступления.
Если работа с кошельком и обменом пока незнакома, начните с объяснения, что такое DEX-биржа и как устроены комиссии, маршруты и разрешения для обмена. Перед экспериментом особенно важно понимать, какие действия действительно подписываются устройством.
Практическая проверка нового токена до покупки: рабочий алгоритм
Первый шаг - идентификация. Найдите официальный адрес контракта из нескольких согласующихся источников и убедитесь, что он относится к нужной сети. Название и картинка монеты не подходят для идентификации. Если предлагается контракт, отличный от опубликованного проектом, сначала выясните причину.
Второй шаг - проверка обращения. Откройте историю операций и список держателей; выясните, есть ли независимые сделки и какая часть выпуска контролируется крупными кошельками. Не трактуйте любой перевод крупного пакета как продажу: некоторые операции происходят между собственными адресами или контрактами хранения.
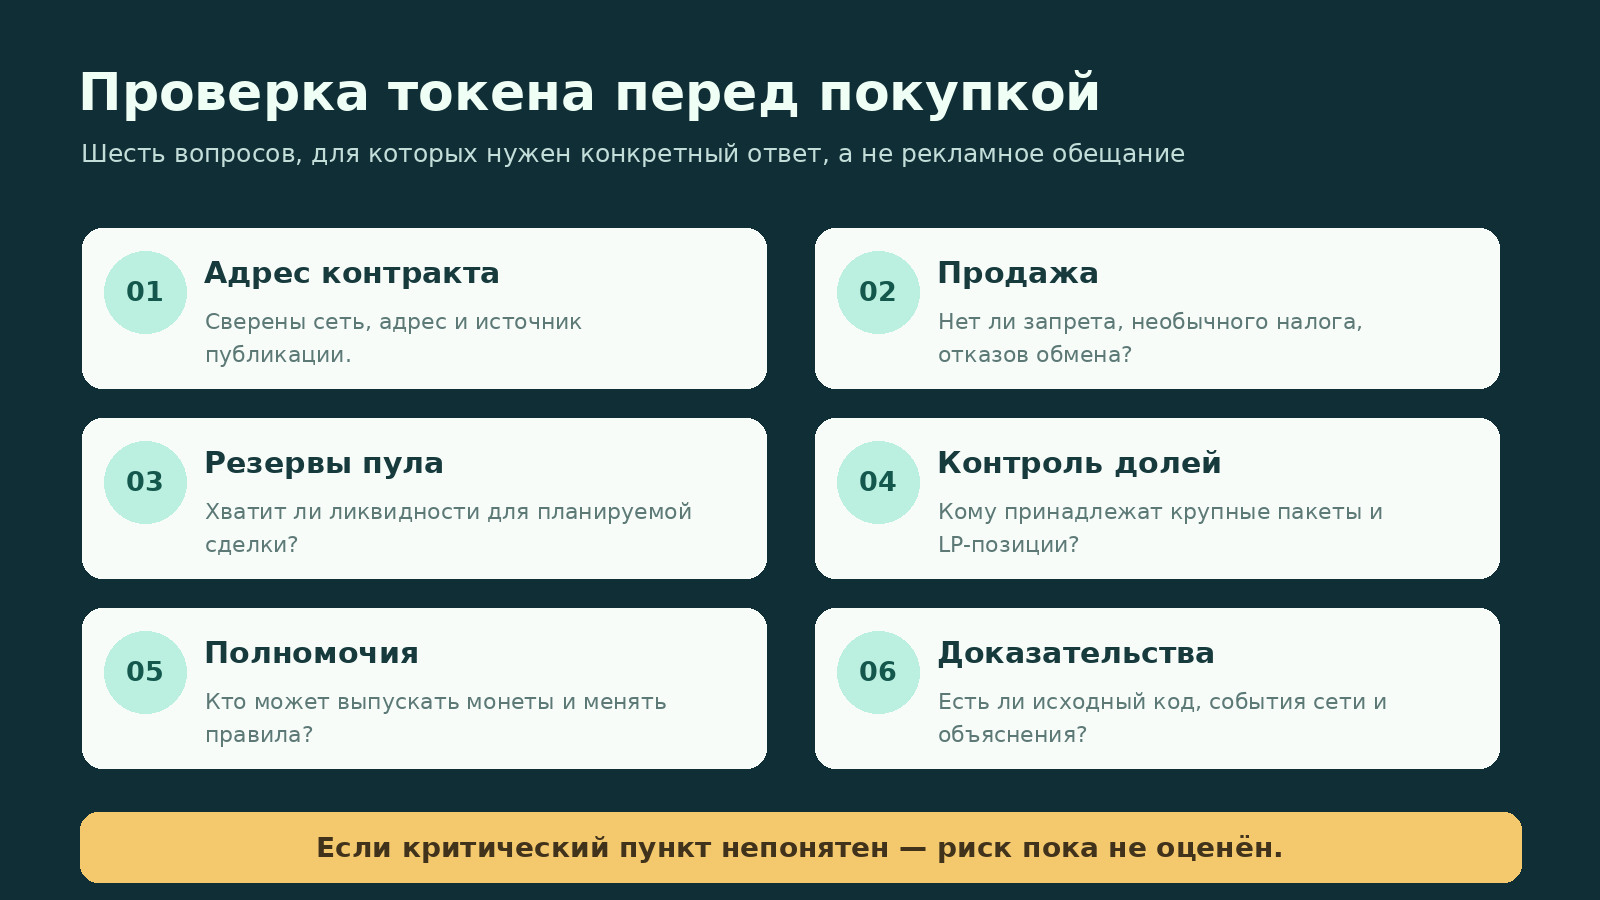
Третий шаг - проверка ликвидности и прав на неё. Определите основной пул, долю ценного резерва, результаты моделирования продаж и условия возможной блокировки. Четвёртый - изучение доступных полномочий: новые выпуски, изменение сборов, блокировки, прокси и административные роли. Пятый - сопоставление обещаний с реальными данными: заявленные партнёры, продукт, условия распределения монет и даты разблокировок.
И только после этого имеет смысл решать, приемлем ли риск. Если проект не раскрывает необходимую информацию, нельзя компенсировать этот пробел небольшой суммой покупки и считать задачу решённой. Покупка незнакомого токена - не обязательное действие: отсутствие сделки при неопределённом риске также является осмысленным решением.
Как читать распределение держателей: учебный пример
Представим два проекта с одинаковым числом токенов и близкой ценой. У первого 70% выпуска распределены между несколькими тысячами адресов, а остальные доли имеют понятные сроки разблокировки и контрактные ограничения. У второго 60% монет находятся на трёх адресах, которые получили средства из одного источника. Даже если капитализация второго выше, сценарий одновременной распродажи крупных пакетов заслуживает отдельной оценки.
Чтобы не ошибиться, исключите из расчёта резервные контракты, ликвидность и подтверждённые сервисные кошельки, если их роль документирована. Затем проверьте реальные права владельцев крупных долей. Иногда адрес казначейства принадлежит кошельку с несколькими подписями и прозрачным управлением; иногда «командный резерв» хранится на единственном счёте без ограничений.
Полезно сопоставлять не только процент собственности, но и потенциальный объём продажи с доступной ликвидностью. Если свободно обращающиеся у связанных адресов монеты оцениваются по последней котировке в $2 млн, а резерв USDT в пуле составляет $40 000, попытка массовой продажи неизбежно создаст сильное давление на цену. Но и здесь долларовая оценка монет - не доступная сумма вывода; точный результат зависит от устройства рынка.
Красные флаги: что должно остановить покупку
Самый опасный сигнал - обнаруженная техническая возможность блокировать продажу или бесконтрольно менять экономику токена в сочетании с непрозрачным управлением. Второй - отсутствие доступной ликвидности при агрессивной рекламе «многомиллионной капитализации». Третий - крупные пакеты у связанных адресов без понятных условий разблокировки.
Отдельно настораживают постоянные изменения адреса контракта, призывы срочно купить «до закрытия доступа», обещание гарантированной доходности и предложения подключить кошелёк к неизвестному сайту для «верификации владения». Мошеннические страницы могут пытаться получить права на расходование уже имеющихся токенов. В таком случае проблема выходит за пределы рассматриваемого проекта и затрагивает другие активы пользователя.
Однако по отдельности некоторые признаки встречаются у законных ранних проектов: небольшой пул, анонимные разработчики, ограниченная история, нестандартные разрешения. Здесь нельзя ставить клеймо «мошенники» только за непривычную архитектуру. Задача проверки - не присвоить эмоциональную оценку, а установить, какими действиями и в каком объёме может быть нанесён ущерб.
Если существенные риски не поддаются оценке, разумнее не пытаться угадать намерения разработчиков. Достаточно признать, что условия не позволяют безопасно принять инвестиционное решение.
Что делать, если вы уже купили подозрительный токен
Сначала не совершайте новых действий из паники. Сохраните адрес токена, название сети, время покупки, хеш транзакции, адрес обменного пула и скриншоты сообщений об ошибках. По хешу можно независимо убедиться, что операция действительно записана в блокчейн. Инструкция о том, как проверить транзакцию криптовалюты, поможет отличить успешный перевод от отклонённой операции.
Если обратный обмен не проходит, выясните техническую причину, не повышая вслепую проскальзывание и не подписывая непонятные запросы. Проверьте разрешения, уже выданные подозрительному контракту, особенно если подключали основной кошелёк. При обнаружении чрезмерных разрешений полезна наша инструкция, как отозвать разрешения смарт-контрактов. Само по себе удаление разрешения не возвращает потраченные деньги и не устраняет все риски, если приватный ключ скомпрометирован.
Если есть признаки преступления, сохраните подтверждающие материалы и обратитесь к официальной поддержке использованной платформы, а при необходимости - к компетентным органам. Другие типовые схемы разобраны в разделе безопасность криптовалют. Никому не сообщайте сид-фразу, приватный ключ или код подтверждения. Предложения «вернуть заблокированные токены» за предварительную комиссию часто являются отдельной мошеннической попыткой.
Особенно осторожно относитесь к неизвестным активам, внезапно появившимся в кошельке. Они могут быть частью рекламной или фишинговой кампании. О том, как отличить такие случаи, рассказано в материале неизвестные токены в криптокошельке.
Может ли биржа или блокчейн вернуть деньги после рагпула
В общедоступных сетях успешно подтверждённая операция, как правило, не может быть отменена одним обращением в поддержку. Однако конкретные обстоятельства различаются. Некоторые централизованные площадки способны заморозить средства в пределах своей инфраструктуры при наличии правовых оснований, а отдельные токены имеют административные механизмы блокировки. Это не означает, что любой пользователь может потребовать возврата отправленного актива.
Если средства поступили на известную площадку, её поддержка может запросить документы и данные транзакций. Предоставляйте сведения только через проверенные официальные каналы. Не путайте заморозку активов по правилам сервиса с гарантией компенсации пострадавшим. Возможность фактического взыскания зависит от юрисдикции, наличия доказательств, владельцев адресов и дальнейшего движения средств.
Отдельный риск - вторичное мошенничество. После публичного рассказа о потере пользователь может получить сообщения от «юристов по блокчейну», «службы восстановления» или «сотрудника биржи». Просьбы внести депозит для разблокировки, подписать неизвестную транзакцию или выдать сид-фразу - основания немедленно прекратить общение.
Как сравнить два новых токена без иллюзии точного рейтинга
Представим два одинаково молодых проекта. У первого есть открытый подтверждённый контракт, понятное распределение выпуска, достаточный для планируемой сделки резерв и прозрачные полномочия администраторов. У второго контракт не раскрыт, крупнейшие кошельки непрозрачны, а функция изменения комиссии продажи принадлежит одному адресу. Уже этого достаточно, чтобы признать второй проект существенно менее проверяемым.
Но даже первый токен нельзя автоматически считать выгодным: у него может не оказаться спроса, продукт не будет создан, а рынок потеряет интерес. Проверка безопасности снижает вероятность некоторых технических и организационных рисков; она не превращает инвестицию в гарантированный доход. Кроме того, хороший контракт сам по себе не свидетельствует о законности рекламных обещаний и качестве команды.
Поэтому не стоит сводить итог к универсальному баллу «8 из 10». Разумнее составить короткую карту рисков с указанием источников: разрешён ли дополнительный выпуск, можно ли менять комиссию, доступна ли ликвидность, сколько монет держат связанные адреса и имеются ли необъяснённые ограничения продажи. Неизвестные ответы следует оставлять неизвестными.
Частые вопросы о рагпуле и проверке токенов
Можно ли распознать рагпул за несколько минут?
Можно быстро найти явные предупреждения: неподтверждённый контракт, отсутствие ликвидности, крупные незаблокированные доли и блокировку продаж. Но за несколько минут невозможно гарантировать, что проект безопасен: состояние контракта и права администраторов могут изменяться, а отдельные связи кошельков требуют дополнительного исследования.
Если ликвидность заблокирована, токен безопасен?
Нет. Блокировка ограничивает вывод определённой доли ликвидности при установленных условиях. Она не мешает всем возможным продажам крупных держателей, выпуску новых монет или изменению правил токена, если соответствующие полномочия сохраняются.
Чем рагпул отличается от обыкновенного падения мемкоина?
Само изменение цены не определяет юридическую или техническую природу события. Для обвинения в мошенничестве нужны дополнительные факты о действиях и полномочиях участников, а не только график с сильным снижением.
Почему токен удалось купить, но не получается продать?
Возможны недостаток ликвидности, ошибка маршрута, отсутствие разрешения обменному контракту, слишком малый лимит проскальзывания или запрет, заданный в коде. Проверяйте конкретный статус неуспешной операции, а не только текст уведомления приложения.
Что показывает проверка honeypot?
Она проверяет отдельные признаки возможной ловушки продажи. Успешная симуляция или единичная продажа не исключает будущего изменения комиссии, списка разрешённых адресов либо другой логики контракта.
Можно ли доверять значку «контракт проверен»?
Он обычно относится к сопоставлению опубликованного исходного кода и контракта в сети. Это не аудит безопасности, не гарантия честности команды и не доказательство доходности токена.
Что делать, если сервис предлагает повысить проскальзывание до 99%?
Не повышайте его автоматически. При таком допуске обмен может завершиться с практически полной потерей ожидаемой выручки, а встроенный запрет продажи всё равно не исчезнет.
Почему высокий объём торгов не защищает от обмана?
Большой оборот может включать повторяющиеся сделки связанных адресов и не показывает сам по себе, сколько USDT реально доступно для вашей продажи. Оценивайте ликвидность и глубину исполнения отдельно.
Как найти адрес смарт-контракта настоящего токена?
Используйте официальные проверяемые публикации проекта и сверяйте адрес и сеть. Не полагайтесь только на название, тикер, изображение или ссылку из рекламы. Если несколько источников противоречат друг другу, отложите взаимодействие.
Если рагпул уже произошёл, можно ли вернуть средства?
Автоматической процедуры возврата в большинстве публичных блокчейнов нет. Сохраните транзакции и доказательства, обращайтесь через официальные каналы и не платите неизвестным «восстановителям» аванс за обещание вернуть криптовалюту.
Может ли проверка нескольких сервисов гарантировать безопасность?
Нет. Отчёты могут опираться на одни данные, давать ложные срабатывания или не учитывать будущие изменения контракта. Проверка должна оставлять место для неопределённости и не заменяет самостоятельного решения о допустимом риске.
Какой минимальный набор проверок нужен новичку?
Адрес контракта и сеть, возможность обычной продажи, реальный размер и контроль ликвидности, распределение токенов, административные полномочия и проверяемость заявлений команды. Если один из критических пунктов невозможно выяснить, не стоит компенсировать это надеждой на быстрый рост.
Что в итоге определяет риск нового токена
Главная ошибка при оценке новой монеты - пытаться вывести её безопасность из роста цены, числа подписчиков или обещанной доходности. Надёжнее начать с конкретного вопроса: что произойдёт, если я попробую продать свою долю именно сейчас и кто способен изменить условия этой продажи? Ответ постепенно приводит к проверке пула, контракта, распределения токенов и действительных полномочий команды.
Рагпул может принимать разные формы, поэтому одной защитной меры недостаточно. Заблокированная ликвидность не заменяет анализ административных ролей; проверенный код - проверку крупных держателей; успешная пробная продажа - расчёт влияния большой сделки на цену. Даже после всех проверок остаётся рыночный риск, который нельзя устранить техническими настройками.
Если источник прибыли проекта и права контролирующих лиц непонятны, отсутствие покупки - вполне рациональный результат исследования. В криптовалютах потерянную возможность иногда легче пережить, чем необратимый перевод активов в непрозрачную схему.
