BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
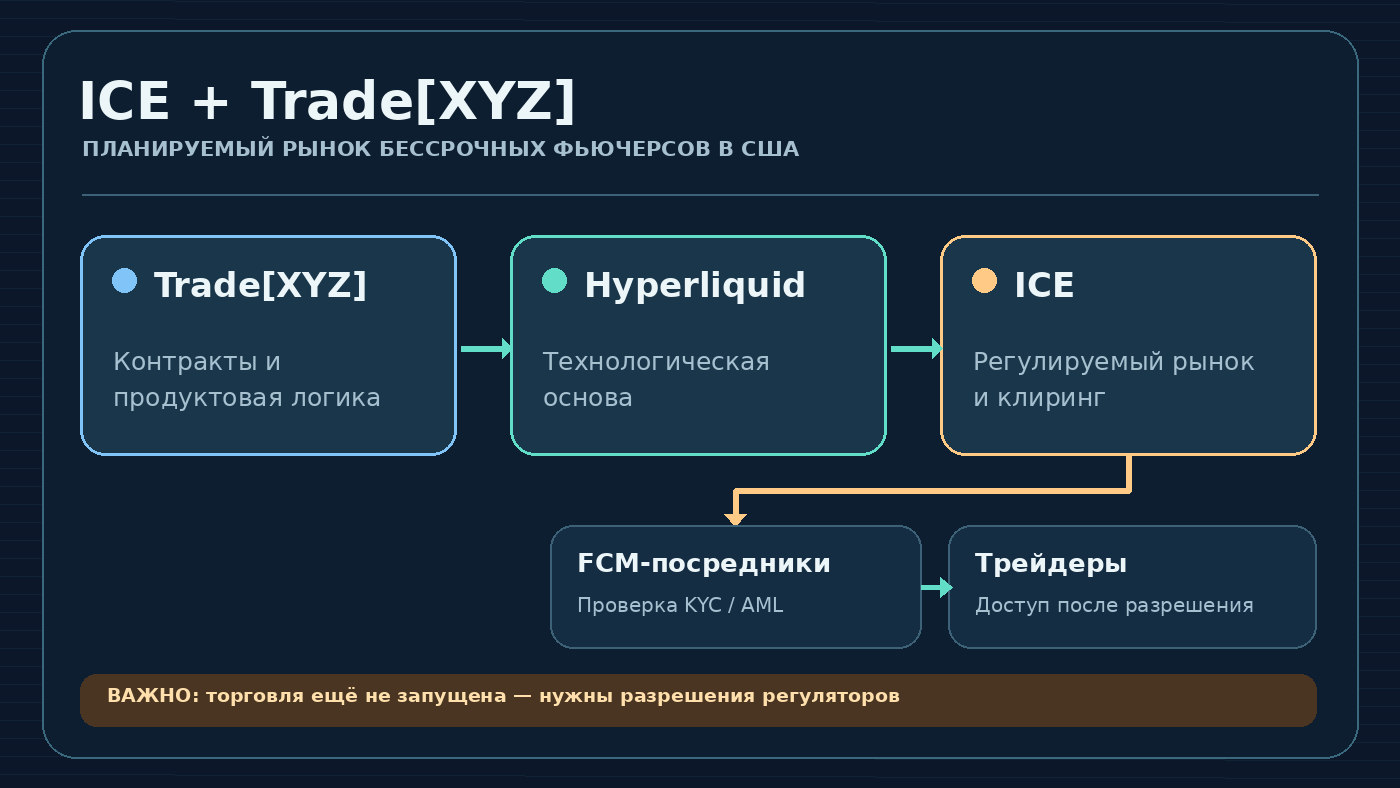
29 октября 2026 года Intercontinental Exchange (ICE), владелец Нью-Йоркской фондовой биржи, объявила о соглашении с Trade[XYZ] для создания в США регулируемого рынка бессрочных фьючерсов на инфраструктуре Hyperliquid. Предполагается круглосуточная торговля контрактами, связанными с криптовалютами, акциями, индексами, сырьём и валютами. ICE будет отвечать за регулируемую площадку и клиринг, а Trade[XYZ] - за разработку рынков на базе технологии Hyperliquid.
Торговля пока не открыта. Компании должны получить необходимые разрешения, а доступ планируется организовать через фьючерсных посредников с проверкой клиентов. ICE также объявила о стратегической инвестиции в Trade[XYZ], но размер вложения и дата запуска не раскрыты. Это ключевое отличие новости от утверждения, будто американские трейдеры уже могут пользоваться новой биржей. Подробности приведены в официальном заявлении ICE от 29 октября.
Сделка соединяет две модели: привычную инфраструктуру биржевого оператора с требованиями к расчётам и контролю доступа и круглосуточные контракты, выросшие из криптовалютного рынка. Разбираемся, кто будет управлять площадкой, чем такие фьючерсы отличаются от владения акциями и почему регулируемый статус не устраняет риск потери маржи.
ICE договорилась с Trade[XYZ], но не перенесла NYSE в блокчейн
Intercontinental Exchange управляет несколькими крупными рыночными инфраструктурами, в том числе Нью-Йоркской фондовой биржей (NYSE). Но из сообщения 29 октября не следует, что сама NYSE начнёт торговать бессрочными контрактами Hyperliquid в своём существующем торговом зале или что акции на NYSE заменят блокчейн-токенами. Речь идёт о новом, отдельном направлении ICE, ориентированном прежде всего на розничных трейдеров.
В пресс-релизе ICE подчёркивает, что сегодня более 99% её участия приходится на институциональный сегмент. Для нового розничного рынка предусмотрены отдельная структура клиринга и отдельное регулирование. Это должно отделить риски клиентов новой площадки от существующего бизнеса, где крупные участники хеджируют сырьевые, валютные и другие риски.
У Trade[XYZ] другая специализация. Компания развивает бессрочные контракты на традиционные активы в экосистеме Hyperliquid. По данным CoinDesk от 29 октября, совокупный оборот существующих рынков Trade[XYZ] превысил $650 млрд за период немного больше года. Это исторический оборот уже работающих рынков, а не объём ещё не созданной американской площадки и не сумма инвестиции ICE.
Цель партнёрства понятна: перенести знакомую участникам крипторынка форму круглосуточной спекулятивной торговли в среду, где действуют идентификация клиента, надзор и специальные правила расчётов. Но пока это намерение, оформленное соглашением, а не доступный финансовый продукт.
Что собираются предложить трейдерам в США
В заявлении ICE перечислены криптовалюты, акции, фондовые индексы, сырьевые товары, иностранные валюты и другие реальные активы. В каждом случае предполагается не непосредственная поставка базового инструмента, а бессрочный производный контракт, результат которого зависит от динамики соответствующей цены.
Ключевая особенность - отсутствие заранее определённой даты истечения. Обычный фьючерс имеет конкретный срок исполнения или расчёта, после которого позиция прекращается либо переносится в следующий контракт. Бессрочная позиция формально может оставаться открытой без такой календарной даты, пока выполняются требования к обеспечению и правила самого рынка.
Это не означает бесплатное и бесконечно безопасное удержание сделки. Для перпетуальных контрактов обычно применяется механизм периодических платежей между длинной и короткой сторонами - фандинг. Его ставка зависит от устройства контракта и ситуации на рынке. Частота фандинга, предельное плечо, набор активов и комиссии будущей площадки ICE пока не опубликованы, поэтому брать тарифы существующего Hyperliquid и выдавать их за будущие правила нельзя.
Столь же важно отделять право торговать от технической возможности открыть сайт. Даже после запуска конкретный инструмент может оказаться недоступен некоторым категориям клиентов или жителям определённых юрисдикций. Список допущенных стран, брокеров и контрактов ещё предстоит объявить.
Зачем здесь Hyperliquid и какую роль играет Trade[XYZ]
На существующей площадке Hyperliquid работают рынки с открытыми позициями, маржей, ликвидациями и непрерывным расчётом цен. Trade[XYZ] использует её инфраструктуру, чтобы создавать контракты, связанные не только с криптоактивами, но и с показателями традиционных рынков. Обычному пользователю принципы пополнения, позиции и вывода уже знакомы по руководству BarbadosNews по торговле на Hyperliquid.
Но американский проект нельзя рассматривать как простую новую кнопку в привычном интерфейсе Hyperliquid. ICE заявила о специальной регулируемой структуре торговли и клиринга. Она должна определить допуск посредников, правила расчётов, контроль рисков и порядок исполнения обязательств. Trade[XYZ] предоставит опыт создания рынков, а технологическая основа будет связана с Hyperliquid. Конкретный технический способ интеграции и состав будущих смарт-контрактов в официальном сообщении не детализированы.
Потому и сравнение с действующей децентрализованной платформой имеет пределы. Пока не опубликованы спецификации, нельзя утверждать, что позиции, кошельки, бонусы или баланс существующего пользователя автоматически появятся на новом американском рынке. Поддержка технологии Hyperliquid также не означает, что клиентам обязательно потребуется покупать токен HYPE.
Фьючерс на акцию не делает трейдера акционером
Название компании в строке контракта может создать неверное впечатление. Если трейдер открывает длинную позицию на цену акций технологического производителя, он не получает запись о владении акциями, право голосовать на собрании акционеров или автоматически требовать дивиденды. Он получает договорную ценовую позицию на условиях соответствующего дериватива.
Например, бессрочный контракт может отслеживать стоимость акций компании, которые торгуются на традиционной бирже в определённые часы. Когда эта биржа закрыта, рынок перпетуалов способен продолжать работу. Цена тогда формируется с учётом доступных ожиданий, спроса и модели индексной оценки. Она может заметно отличаться от последней официальной биржевой котировки.
Это не абстрактная опасность: на BarbadosNews уже разбирался эпизод массовой ликвидации контрактов на акции производителей чипов в выходной день. Его нельзя автоматически переносить на будущую систему ICE: порядок расчётов и ограничений ещё не опубликован. Но пример показывает, почему круглосуточная торговля контрактами на активы с ограниченными часами основных торгов требует отдельных правил ценообразования и управления риском.
Именно эти вопросы - индексная цена, источник котировок, поведение рынка в выходные и порядок остановки торгов при сбоях - должны быть раскрыты до открытия новой площадки.
Кредитное плечо, фандинг и ликвидация: где основные риски
Бессрочный фьючерс может дать большую чувствительность к движению цены, чем сумма внесённого обеспечения. Рассмотрим учебный, а не предлагаемый ICE сценарий. Трейдер выделил $300 маржи и открыл позицию номиналом $1 500 с плечом 5×. Если базовый показатель переместится против него на 4%, приблизительный убыток по линейной позиции составит $60 - уже 20% первоначальной маржи до комиссий и фандинга.
При дальнейшем движении брокер или клиринговая система может потребовать дополнительное обеспечение либо закрыть позицию по правилам поддерживающей маржи. Нельзя выводить универсальную цену ликвидации из формулы «100%, разделённые на плечо»: пороги зависят от договора, рыночной цены, маржи, ликвидности и дополнительных обязательств.
Фандинг способен отдельно уменьшать или увеличивать результат позиции. На действующем Hyperliquid он служит для сближения цены бессрочного контракта с базовым рынком; общие принципы описаны в документации Hyperliquid. Однако ставки и точные интервалы нового регулируемого рынка пока не объявлены. Сравнивать будущие расходы с текущим прайс-листом Hyperliquid можно лишь как гипотезу, а не как установленный тариф.
Клиринг, надзор и проверка личности могут уменьшать часть инфраструктурных рисков, но они не гарантируют успешную сделку и не защищают маржу от рыночного убытка. Перед использованием любого подобного продукта необходимо понимать, что позиция с плечом способна быть закрыта автоматически. Отдельно о марже, плечах и фьючерсных ордерах рассказывает подробное руководство BarbadosNews.
Чем регулируемый рынок будет отличаться от привычной криптобиржи
Одна из главных частей соглашения - не технология, а структура обслуживания клиентов. ICE рассчитывает, что после разрешения регуляторов пользователи будут проходить процедуры Know Your Customer (KYC) и Anti-Money Laundering (AML) и выходить на рынок через присоединившихся фьючерсных комиссионных посредников, известных в США как Futures Commission Merchants (FCM).
Такой посредник работает с клиентскими счетами и требованиями к обеспечению в рамках действующих правил. Разрабатываемая площадка должна будет иметь отдельные регуляторные и клиринговые механизмы. Это отличает её от сценария, когда пользователь просто подключает кошелёк к криптопротоколу и самостоятельно управляет всеми действиями на адресе.
При этом термин «регулируемый» не равен обещанию государственного возмещения всех потерь. Законодательные требования к учёту, отчётности и капиталу не отменяют движение рыночной цены, риск недостатка ликвидности и потенциальные технические сбои. Детали защиты клиентских средств станут понятны только после публикации юридической структуры и правил работы площадки.
ICE прямо заявляет, что предполагаемый розничный бизнес будет отделён от её институциональных фьючерсов и клиринга. Это важно и для нынешних клиентов ICE: новое соглашение не означает автоматического перевода существующих институциональных контрактов в блокчейн или участия их обеспечения в рисках новых розничных трейдеров.
Причём здесь OKX и что изменится для владельцев HYPE
У ICE уже есть другое партнёрство: совместное предприятие с криптобиржей OKX, которая должна помогать предоставлять розничным клиентам доступ к продуктам ICE. В официальном сообщении отдельно сказано, что будущие контракты Trade[XYZ] предполагается распространять в том числе через этот канал. Но и самому совместному предприятию требуются разрешения для соответствующих брокерских и фьючерсных подразделений.
Поэтому связь между названиями ICE, OKX, Trade[XYZ] и Hyperliquid нельзя сводить к формуле «OKX уже запустила Hyperliquid в США». Пока речь о нескольких участниках запланированного регулируемого рынка с различными функциями: ICE - инфраструктура торговли и клиринга, Trade[XYZ] - продуктовая экспертиза, Hyperliquid - технологическая основа, OKX - предполагаемый канал распространения.
Для владельцев HYPE партнёрство может быть поводом следить за развитием экосистемы, но оно не создаёт автоматического права на доходы ICE или долю в Trade[XYZ]. В условиях соглашения не заявлены дивиденды держателям HYPE, обязательный выкуп токенов или иные выплаты за сам факт владения монетой. Прогнозировать цену HYPE по одному пресс-релизу также нельзя.
На действующей площадке есть и другой пласт риска - попытки анализировать чужие публичные позиции и повторять сделки. BarbadosNews ранее писал о ShieldTX и защите трейдеров Hyperliquid от копирующих ботов. Новое соглашение ICE касается другой задачи - организации регулируемого рынка деривативов - и не означает, что эта технология защиты войдёт в его состав.
Когда стартуют фьючерсы ICE и что нужно проверить перед торговлей
На 29 октября 2026 года компании не объявили дату запуска, полные спецификации контрактов, торговые комиссии, максимальные плечи, требования к первоначальной и поддерживающей марже или точный список допустимых регионов. Не раскрыта и сумма стратегической инвестиции ICE. Это не пробелы, которые можно достоверно заполнить примерами с существующих криптобирж: параметры будущей американской структуры ещё должны пройти проверку и быть опубликованы.
Дальше имеет смысл отслеживать четыре конкретных события: одобрение и оформление регулируемой площадки и клиринга; регистрацию или допуск посредников FCM; утверждение спецификаций контрактов, включая источники цен и правила фандинга; объявление официальных каналов доступа и тарифов. Отдельно потребуется подтверждение условий участия совместного предприятия ICE и OKX.
До появления таких документов осторожность важнее обещания торговли «24/7 на Уолл-стрит». Сайт, который уже сейчас предлагает внести криптовалюту на якобы открытый ICE[XYZ], должен вызывать вопросы: соглашение от 29 октября не является подтверждением начала торгов или открытия депозитов. Нельзя отправлять деньги на адреса из рекламы и вводить сид-фразу ради «раннего доступа».
Партнёрство ICE и Trade[XYZ] показывает, что технологии крипторынка стали интересны крупным операторам традиционных бирж. Но для рядового трейдера решающим будет не название Hyperliquid в пресс-релизе, а правила исполнения, цена, доступ через проверенного посредника и риск ликвидации. Эти условия предстоит увидеть после регуляторного одобрения.