BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
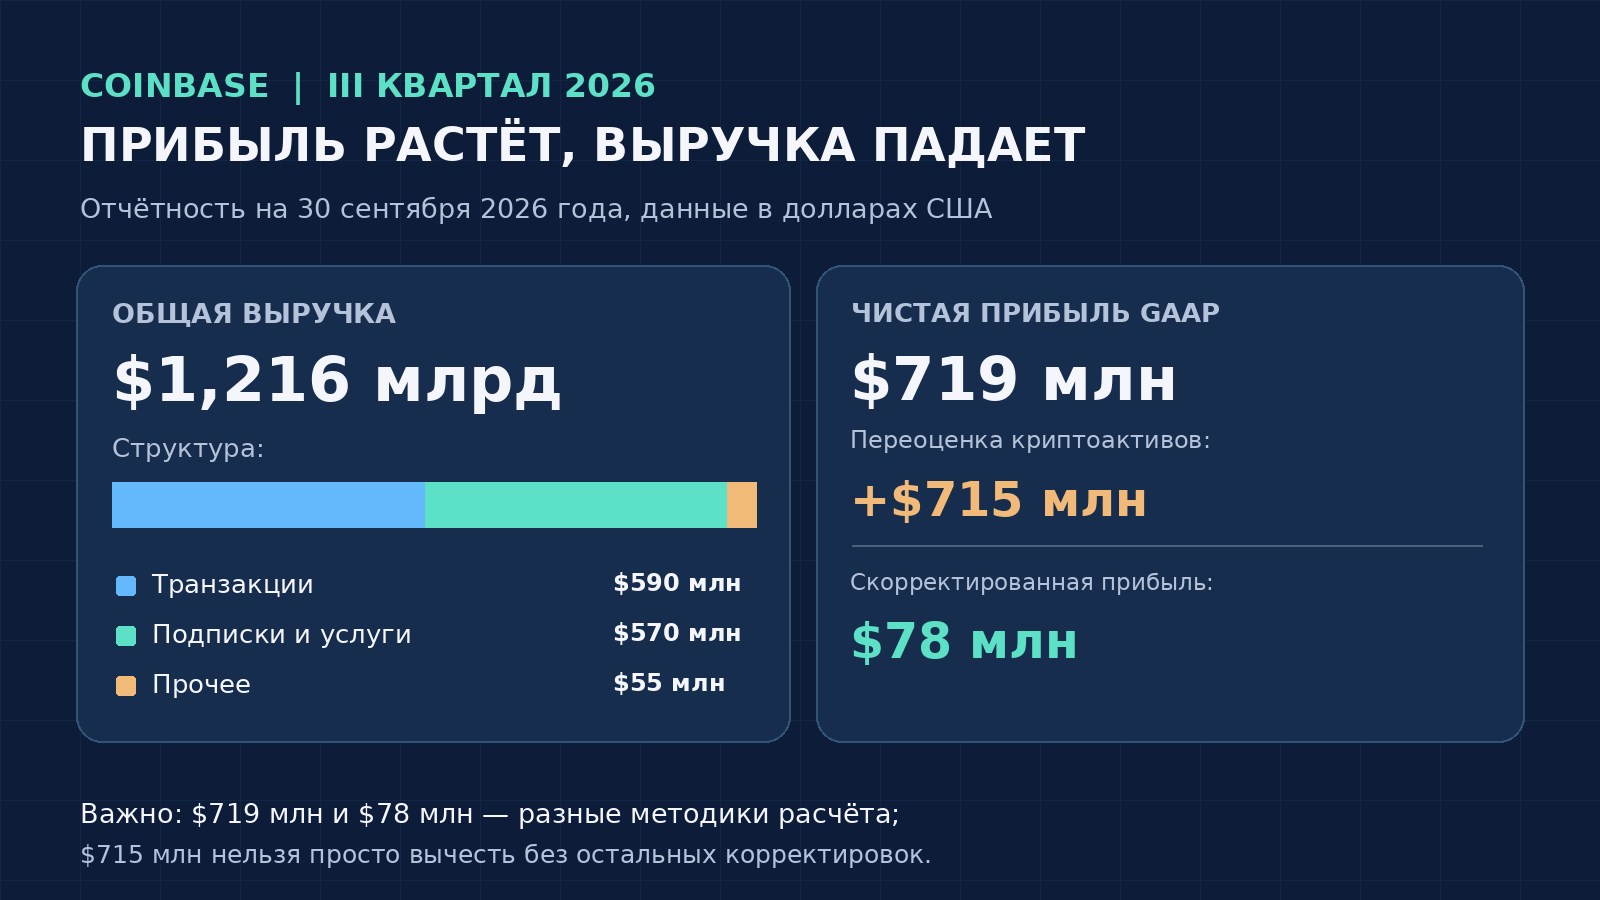
29 октября Coinbase представила квартальную отчётность, в которой две цифры будто противоречат друг другу. Американская криптобиржа заработала $718,7 млн чистой прибыли за июль-сентябрь 2026 года - на 66% больше, чем год назад. Но общая выручка за тот же период упала на 35%, до $1,216 млрд. Как компания стала заметно прибыльнее, когда её основной рынок переживал спад?
Ответ находится не в рекордных торговых комиссиях и не в внезапном наплыве покупателей Bitcoin. Coinbase отразила $715 млн прибыли от изменения стоимости собственных криптоактивов, удерживаемых для инвестиций. Это важная бухгалтерская статья, но её нельзя автоматически приравнивать к наличным деньгам, которые компания получила от клиентов или вывела с рынка. Скорректированная чистая прибыль, рассчитанная Coinbase с исключением ряда инвестиционных и других статей, составила лишь $77,7 млн.
У отчёта есть и вторая сторона. Компания активно ищет доходы за пределами обычной торговли BTC и ETH: рынки прогнозов вышли на годовой темп выручки свыше $200 млн, средний объём USDC в продуктах Coinbase достиг $22 млрд, а подписка Coinbase One установила новый максимум. Разбираемся, что из этого уже превратилось в квартальный доход, что остаётся инвестиционной переоценкой и почему впечатляющая прибыль не означает, что криптобиржа прошла все трудности.
$719 млн прибыли и минус 35% выручки: какие цифры на самом деле сравнивают
За третий квартал, завершившийся 30 сентября, Coinbase показала общую выручку $1,2156 млрд против $1,8687 млрд годом ранее. Сокращение составляет приблизительно 35%. Чистая прибыль, напротив, увеличилась с $432,6 млн до $718,7 млн. На одну разводнённую акцию пришлось $2,51 прибыли по правилам GAAP - американским стандартам финансовой отчётности.
Если смотреть только на верхнюю и нижнюю строки отчёта, можно решить, что компания научилась зарабатывать гораздо больше на каждой сделке. Но торговый бизнес Coinbase как раз ослаб. Поступления от транзакций снизились до $590,2 млн - на 44% относительно третьего квартала 2025 года. Комиссии за потребительскую торговлю составили $450,1 млн, институциональные - $91,7 млн, остальное пришлось на другие транзакционные направления.
Различие начинается с того, что выручка и чистая прибыль - не две версии одного показателя. Выручка отражает доход от продуктов и услуг, а чистая прибыль дополнительно учитывает расходы, налоги и определённые результаты переоценки активов. Положительная переоценка криптовалют может поддержать итоговую прибыль даже тогда, когда клиенты торгуют меньше. В следующем квартале движение цен способно оказать противоположное влияние.
Ещё одна деталь: в материалах Coinbase встречаются цифры общей выручки $1,22 млрд и чистой выручки (net revenue) около $1,16 млрд. Они не конкурируют между собой. В первом показателе содержится также примерно $55,1 млн корпоративных процентов и прочих доходов. Во втором остаются транзакции, подписки и сервисы. Поэтому доли направлений бизнеса следует считать от одной и той же базы, иначе сравнение будет неверным.
Откуда взялись $715 млн: прибыль на криптовалютах без обязательной продажи монет
Крупнейшим необычным фактором квартала стала статья gains on crypto assets held for investment, net - чистый положительный результат по криптоактивам, которыми Coinbase владеет в инвестиционных целях. В отчётности он составил $715,0 млн. Годом ранее аналогичная статья давала приблизительно $423,9 млн. Подобный результат может возникать вследствие изменения справедливой стоимости монет на балансе, даже если компания не продала соответствующий актив в отчётном периоде.
Представим упрощённую ситуацию: компания держит криптоактив, учтённый по рыночной стоимости. Цена выросла, и стоимость позиции стала выше. Правила бухгалтерского учёта могут потребовать отразить положительное изменение в финансовом результате. Но количество долларов на расчётном счёте от самого изменения цены не увеличивается. Чтобы превратить подорожавший актив в деньги, его обычно нужно реализовать - с учётом ликвидности, рыночной цены и возможных налогов.
Это не «ненастоящая» прибыль, и тем более не ошибка аудиторов или регулятора. Это результат, признанный по применяемым стандартам учёта. Но он более чувствителен к криптовалютному рынку, чем, например, доход от регулярно оплачиваемой подписки. Поэтому инвестору необходимо понимать, какая часть итоговых $719 млн связана с клиентским бизнесом, а какая - с изменением стоимости финансовых вложений.
Также нельзя утверждать, что Coinbase «получила $715 млн наличными» или что $715 млн были заработаны на торговле для клиентов. Отчёт говорит об отдельной категории инвестиционных криптоактивов, а не о комиссии за проведение сделок. Эта граница и делает финансовые результаты Coinbase необычными.
Почему после исключения переоценки остаётся $77,7 млн, а не $4 млн
Сравнение $718,7 млн и $715,0 млн часто провоцирует простую операцию вычитания. Она дала бы примерно $3,7 млн, но так нельзя рассчитывать скорректированную прибыль Coinbase. Показатель adjusted net income - собственная мера компании вне GAAP; при её расчёте корректируется больше статей, включая определённые инвестиционные результаты и соответствующие налоговые эффекты. Поэтому итог составляет $77,7 млн, или округлённо $78 млн, а не арифметическую разницу двух выбранных цифр.
Отдельно Coinbase назвала скорректированную EBITDA в $332,9 млн. Это ещё один показатель: он исключает проценты, налоги, амортизацию и ряд дополнительных корректировок. За квартал он вырос на 60% относительно предыдущего, но был значительно ниже $800,7 млн за аналогичный период прошлого года. Смешивать EBITDA со скорректированной чистой прибылью тоже нельзя.
Чтобы увидеть более устойчивую картину, полезно одновременно смотреть на денежные потоки, доходы от основных услуг, операционные расходы, структуру баланса и влияние стоимости криптоактивов. Один большой квартальный плюс без этих примечаний рассказывает о состоянии бизнеса меньше, чем кажется.
Торговля просела: почему комиссии упали почти вдвое
Coinbase остаётся одной из наиболее узнаваемых регулируемых криптоплощадок, но популярность бренда не защищает от слабых торговых оборотов. За год транзакционная выручка уменьшилась с $1,046 млрд до $590 млн. Потребительские комиссионные доходы упали почти на 47%, институциональные - примерно на 32%. В отчётности компания связывает давление на потребительский сегмент прежде всего со снижением спотовых оборотов, частично компенсированным новым бизнесом рынков прогнозов и деривативов.
Спотовая торговля - покупка и продажа самого актива с обычным расчётом. Деривативы, напротив, позволяют торговать контрактами на изменение его цены и могут приносить доход площадке в другой рыночной ситуации. Поэтому общий объём операций, доля рынка и выручка от комиссий могут двигаться в разных направлениях. Важны ещё и размер комиссий, профиль клиентов, доля крупных институциональных сделок и набор продуктов.
На этом фоне Coinbase сообщила, что её доля объёма криптоторговли достигла 10,7% против 5,6% годом ранее. Показатель вырос, хотя долларовая выручка от транзакций снизилась. Противоречия нет: можно захватывать большую часть сокращающегося или меняющегося рынка. Это важно при оценке стратегии биржи - рост доли рынка говорит о конкурентной позиции, но не заменяет рост денежных поступлений.
Рынки прогнозов Coinbase превысили $200 млн: что скрывается за громкой цифрой
Самой заметной новостью за пределами основной криптоторговли стали рынки прогнозов. В квартальном релизе Coinbase заявила, что это направление превысило $200 млн в годовом пересчёте выручки (annualized revenue). Число ежедневно торгующих пользователей выросло более чем на 60% относительно предыдущего квартала, а квартальный сложный темп роста дохода с запуска компания оценивает в 82%.
Но важно понимать методику. $200 млн - не сумма, полученная от прогнозных рынков за июль, август и сентябрь. Это годовая оценка текущего темпа, рассчитанная по методике Coinbase на основе достигнутого квартального уровня. Она позволяет оценить масштаб и скорость развития продукта, но не гарантирует, что через год выручка действительно составит $200 млн. Активность может зависеть от календаря спортивных событий, спроса на контракты, регулирования и конкуренции.
Рынок прогнозов устроен иначе, чем обычная покупка Bitcoin. Пользователь приобретает контракт, выплата по которому зависит от наступления определённого события. У таких инструментов есть рыночный риск, особенности разрешения споров, требования к доступу и правовая неопределённость в отдельных юрисдикциях. На BarbadosNews уже разбирался регуляторный конфликт вокруг Kalshi, показывающий, почему этот рынок нельзя рассматривать исключительно как технологический эксперимент.
Другая сторона вопроса - техническая безопасность и ликвидность. Инцидент на Polymarket продемонстрировал, что риски конкретной прогнозной платформы не сводятся к правильному предсказанию результата. Coinbase конкурирует на этом направлении, но размер годового темпа выручки сам по себе ещё не делает её безусловным лидером рынка.
USDC и подписки: как биржа пытается меньше зависеть от Bitcoin
Параллельно Coinbase строит бизнес на услугах, которые не требуют от клиента постоянно совершать спотовые сделки. Во втором крупном сегменте - подписки и сервисы - квартальная выручка составила $570,2 млн. Это на 3% выше результата второго квартала, но на 20% ниже значения годом ранее. Таким образом, направление растёт относительно предыдущих трёх месяцев, однако ещё не вернулось на прошлогодний уровень.
Внутри этой суммы примерно $306,9 млн пришлось на доходы, связанные со стейблкоинами; $85,7 млн - на блокчейн-награды; около $68,6 млн - на проценты и финансовые комиссии. Coinbase сообщает, что средний объём USDC, размещённого в её продуктах, достиг рекордных $22 млрд, прибавив 49% за год. Но $22 млрд - не выручка и не свободные деньги компании. Это операционный показатель остатков USDC, с которыми связана экономика экосистемы.
Механизмы заработка на стейблкоинах могут включать соглашения об экономическом участии, распределение связанных с резервами доходов и платёжную инфраструктуру. Они отличаются от продажи криптовалюты на бирже. Для понимания этой модели важно знать, как работают USDT и USDC и чем обеспечиваются стейблкоины. При этом увеличение клиентских остатков не означает автоматического пропорционального роста дохода: влияют ставки, договорные условия и структура распределения.
Coinbase One - ещё одна часть стратегии регулярных платежей. Компания сообщила о рекордном числе платных подписчиков и приросте их количества на 24% за год. Подписчики в среднем активнее используют продукты и могут дольше оставаться на платформе, однако точная экономика подписки зависит от расходов на обслуживание, льгот для клиентов и поведения аудитории.
Base, токенизированные акции и кредиты: что входит в Everything Exchange
Coinbase называет свою стратегию Everything Exchange: компания стремится объединять торговлю криптовалютами, деривативами, прогнозными контрактами, финансовыми продуктами и ончейн-активами. Один из инфраструктурных элементов этой идеи - сеть Base, работающая как решение второго уровня для Ethereum. Для пользователей важны не только низкие комиссии, но и то, как переходят активы между сетями, какие мосты используются и кто отвечает за управление средствами. Эти отличия подробно разобраны в материале о том, как работают сети Layer 2 и Base.
В квартальном релизе Coinbase заявила, что совокупный объём торгов токенизированными акциями на Base с момента запуска превысил $1 млрд. Снова требуется важная поправка: торговый оборот не равен доходу Coinbase. Одна и та же позиция может несколько раз переходить между участниками; лишь часть этой активности, если она предусмотрена экономической моделью, превращается в комиссии или другие поступления.
Токенизированные ценные бумаги - неоднородный рынок. Где-то токен отражает прямое право на базовый актив, где-то - договорное требование к посреднику. Поэтому оценивать такие продукты нужно через правовую структуру и условия погашения, а не только технологию. Об инфраструктурных изменениях фондового рынка BarbadosNews писал в разборе токенизации акций через DTCC.
Сюда же относится кредитование под залог криптоактивов. Coinbase указала, что средний дневной кредитный портфель вырос на 74% год к году. Это свидетельствует о расширении отдельной услуги, но увеличивает важность риск-менеджмента: залог может подешеветь, стоимость финансирования - вырасти, а ликвидации - усилиться при рыночном стрессе.
Почему сильная бухгалтерская прибыль не гарантирует роста акций COIN
Инвестор покупает акции Coinbase не ради одного красивого квартала, а с ожиданием будущих денежных потоков и устойчивости бизнеса. Поэтому рынку важны происхождение прибыли, её повторяемость, расходы и конкурентная позиция. Если заметная часть результата обеспечена переоценкой инвестиционных криптоактивов, то следующая финансовая отчётность может сильно зависеть от цен Bitcoin и других монет на новую отчётную дату.
С другой стороны, сокращение торговой выручки ещё не означает, что компания утратила клиентов или технологическое лидерство. Растущая доля в криптоторговле, рынки прогнозов, USDC, подписки и новые продукты показывают попытку снизить зависимость от одного цикла спроса. Но направления находятся на разных стадиях: некоторые уже приносят сотни миллионов долларов за квартал, другие лишь демонстрируют быстро растущий годовой темп либо торговый оборот.
Полезно следить не только за итогом GAAP, но и за скорректированной чистой прибылью, EBITDA, доходами от транзакций, подписок и USDC, а также операционными расходами. Дополнительно стоит учитывать регуляторные споры вокруг прогнозных рынков и токенизированных активов: расширение продуктовой линейки делает Coinbase менее узкоспециализированной, но одновременно повышает сложность комплаенса.
Даже для пользователей без акций COIN в портфеле отчёт имеет значение. Он показывает, на какие сервисы будет делать ставку крупная криптобиржа: помимо покупки BTC и ETH, всё больше внимания достаётся платежам, деривативам и приложениям внутри блокчейнов. Однако финансовое здоровье оператора не заменяет мер личной безопасности. Например, ранее раскрытая утечка контактных данных через подрядчика Coinbase относится к совершенно иной категории рисков и не опровергается прибыльной отчётностью.
Какие пять показателей Coinbase стоит проверить в следующем отчёте
- Транзакционная выручка: вернётся ли она к росту после квартала с $590 млн, или слабые обороты продолжат сдерживать бизнес.
- Скорректированная прибыль: улучшится ли результат без зависимости от разовых переоценок и других корректировок.
- Рынки прогнозов: превратится ли темп свыше $200 млн в устойчивые поступления при разной рыночной активности.
- USDC и подписки: удержит ли сервисный сегмент значимую долю дохода и насколько изменится экономика стейблкоинов.
- Денежные потоки и расходы: достаточно ли компания зарабатывает в денежной форме для финансирования новых направлений без опоры на рост стоимости собственных криптовалют.
Что изменилось после публикации отчёта 29 октября
Главное открытие квартала состоит не в том, что Coinbase «неожиданно нашла» $719 млн, а в том, насколько по-разному выглядят её финансовые результаты в зависимости от выбранного показателя. Чистая прибыль по GAAP резко выросла, но выручка сократилась, а значимая часть результата связана с рыночной переоценкой криптоактивов. Скорректированная прибыль примерно $78 млн показывает иной масштаб финансового итога.
Одновременно Coinbase делает реальные шаги к более широкому бизнесу: повышает долю рынка, развивает рынки прогнозов, наращивает использование USDC и расширяет ончейн-сервисы. Успех этой стратегии нельзя подтвердить одним кварталом, как и нельзя объявить её провальной из-за падения торговых комиссий. Для читателя и инвестора важнее всего не путать денежную выручку, бухгалтерскую прибыль, торговый оборот и годовой темп роста нового продукта.
Фактическая основа: опубликованные 29 октября 2026 года результаты Coinbase за III квартал и квартальная форма 10-Q за период по 30 сентября 2026 года, поданная в SEC. Сведения о $200 млн относятся к годовому темпу выручки рынков прогнозов, а не к полученной за квартал сумме. Материал носит информационный характер и не является инвестиционной рекомендацией.