BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
Одна из главных организаций американского фондового рынка начала переводить ценные бумаги в блокчейн. 28 октября 2026 года депозитарная компания DTC, входящая в группу DTCC, запустила сервис DTCC Tokenization Service (DTS). Соглашения о доступе к нему заключили 20 участников рынка, среди которых JPMorgan, Citi, Morgan Stanley, Bank of America, Fidelity Investments и UBS. Речь идёт не об очередном обещании создать «акции в токенах», а о рабочем сервисе инфраструктуры, через которую проходят операции с традиционными ценными бумагами в США.
Важна разница между масштабом системы и объёмом уже выпущенных токенов. На хранении DTC находятся активы стоимостью свыше $114 трлн. По оценке, приведённой CoinDesk 28 октября, под первоначальные критерии сервиса потенциально подпадают бумаги совокупной стоимостью около $30 трлн. Но это не означает, что $30 трлн уже переместили в блокчейн. Стоимость фактически токенизированных активов в релизе DTCC не раскрыта.
Для обычного инвестора смысл новости в другом: традиционный депозитарий создаёт регулируемый способ отражать уже существующие права на акции и облигации в цифровой сети. При этом кошелёк с таким токеном не становится свободным пропуском к торгам на любой криптобирже - доступ остаётся ограниченным правилами DTC.
JPMorgan, Citi и ещё 18 участников: кто подключается к DTCC
В списке подписавших соглашения с DTC присутствуют крупные банки, брокерские и инфраструктурные компании: Barclays, BNP Paribas, Bank of America, Citi, J.P. Morgan, Morgan Stanley, UBS, Fidelity Investments, Citadel Securities, State Street, Apex Clearing, Alpaca и другие. Всего DTCC называет 20 организаций. Это соглашения на доступ к сервису, а не доказательство, что каждая компания уже конвертировала ценные бумаги или провела расчёты в блокчейне.
Разработка не началась с нуля в день запуска. По сообщению DTCC, в рабочей группе, помогавшей определять требования к системе, участвовали более 150 фирм. В июле 2026 года группа уже проводила ограниченные реальные операции с токенизированными активами DTC, проверяя несколько сценариев использования. Теперь сервис доступен в производственном режиме для подходящих участников с оформленным доступом.
Отдельно названы поставщики кошельков и инфраструктуры, в том числе BitGo, Fireblocks, Ondo, Broadridge и Taurus. Их роль не равна роли двадцати участников DTC: одни обеспечивают подключение, хранение ключей или интеграцию программного обеспечения, другие непосредственно работают со своими правами на ценные бумаги.
Почему запуск DTCC важнее обычного анонса токенизированных акций
DTCC - не фонд и не криптобиржа. Группа обслуживает инфраструктуру клиринга, расчётов и послеторгового учёта; её дочерняя организация DTC выступает центральным депозитарием для огромного массива американских ценных бумаг. В традиционном рынке инвестор покупает акцию через брокера, а права и расчёты проходят через систему посредников, в которой DTC выполняет одну из ключевых функций.
Поэтому новость не сводится к выпуску нового токена. Тот же инфраструктурный участник, который уже учитывает бумагу в традиционной форме, теперь может обеспечить её токенизированное представление. Это сокращает разрыв между обычными депозитарными записями и распределёнными реестрами - по крайней мере для тех операций, которые разрешены правилами сервиса.
Масштаб возможного применения велик, но слово «возможного» здесь принципиально. Оценка около $30 трлн относится к потенциальной стоимости подходящих активов; она не является ни капитализацией новой криптовалюты, ни показателем уже перемещённых средств. По данным профильных СМИ со ссылкой на информацию об условиях старта, первоначально система поддерживает ограниченный список инструментов - около трёх десятков, а не весь рынок США.
Как обычная ценная бумага превращается в токен
В модели DTC первичный актив остаётся в традиционной депозитарной системе. У участника DTC есть учтённое право на определённое количество подходящих ценных бумаг. Через DTS такое право можно преобразовать в токенизированную форму, связанную с зарегистрированным цифровым кошельком участника. Получается своего рода цифровой двойник права на ценную бумагу, а не отдельная акция, произвольно созданная смарт-контрактом.
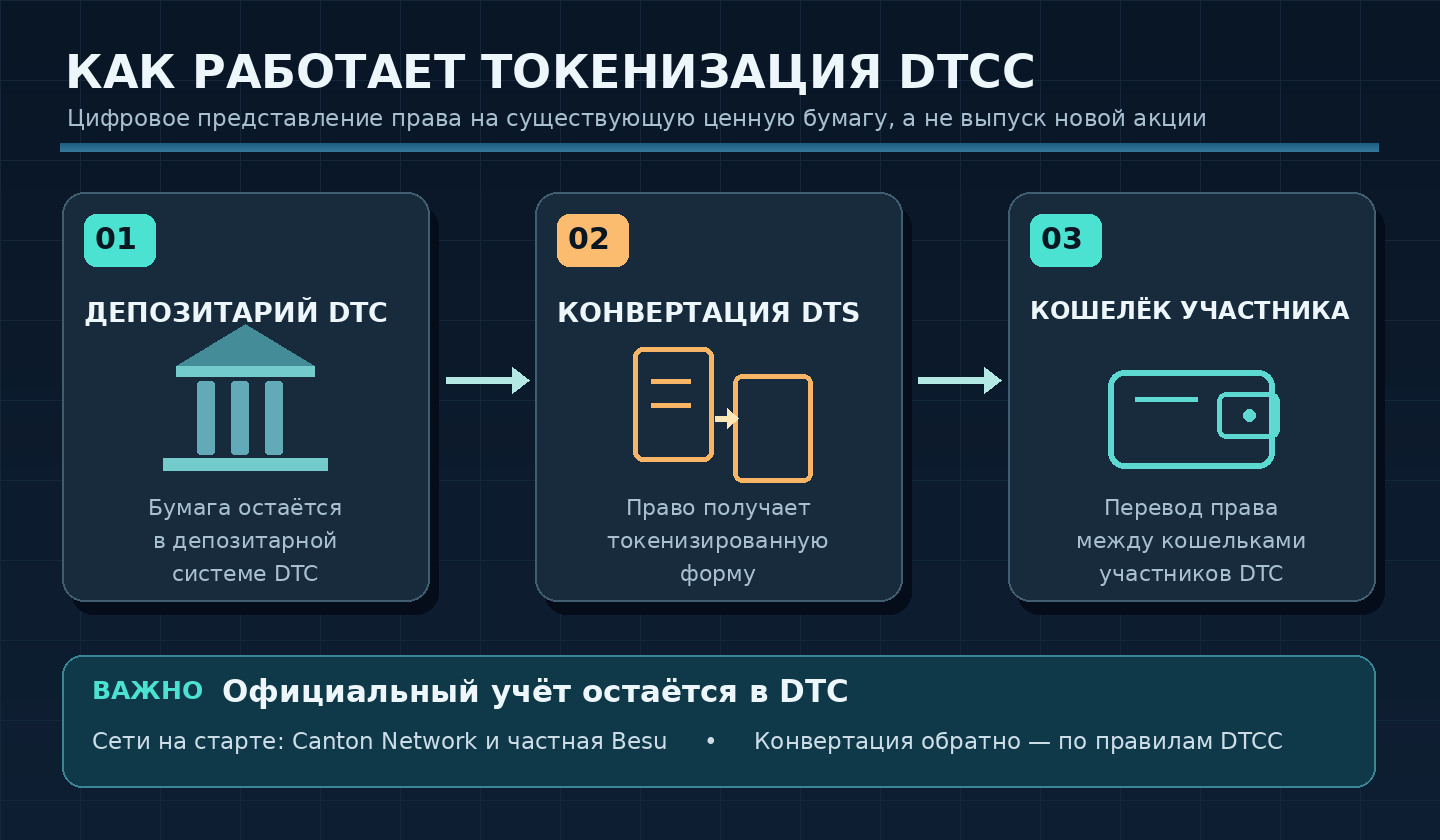
Сервис предусматривает обратное преобразование токенизированной записи в обычную. DTCC подчёркивает, что владельцы таких прав сохраняют экономические интересы и предусмотренную защиту инвесторов, сопоставимые с традиционной формой. Именно юридическая и операционная связь с депозитарием отличает DTS от произвольного токена, который лишь обещает отслеживать стоимость известной акции.
Однако даже здесь важно точно называть объект владения: речь о security entitlement - правах участника на бумагу, учтённую через посредническую систему, - а не о физическом сертификате или прямой передаче корпоративного реестра держателей в публичный блокчейн. DTCC продолжает вести официальный учёт и отслеживать изменения этих прав. Подробнее о различии актива, права требования и записи в сети мы рассказывали в материале BarbadosNews о токенизации реальных активов.
Какие активы разрешили токенизировать и что на самом деле одобрила SEC
Юридическая основа была подготовлена раньше запуска. 11 декабря 2025 года сотрудники подразделения Комиссии по ценным бумагам и биржам США (SEC) выпустили для DTC письмо no-action. Оно предусматривает ограниченный добровольный пилот: при соблюдении описанных условий сотрудники регулятора не будут рекомендовать правоприменительные действия по определённым нормам законодательства в связи с этой моделью.
Это не универсальная лицензия на выпуск любых акций в виде токенов и не обещание бессрочного разрешения. Режим рассчитан на три года и охватывает определённые группы ликвидных инструментов: отдельные акции компаний индекса Russell 1000, ETF на крупные фондовые индексы и казначейские бумаги США - bills, notes и bonds. Подробности изложены в заявлении комиссара SEC Хестер Пирс и объявлении DTCC от декабря 2025 года.
Для участников это означает знакомую правовую основу с новыми технологическими механизмами. Для крипторынка - признание того, что блокчейн может использоваться внутри регулируемой инфраструктуры. Но границы программы по-прежнему определяются правилами регулятора, видом бумаги, доступом участников и техническими требованиями к сетям.
Почему DTCC использует Canton Network и частную Besu
На старте DTS интегрирован с двумя сетями: Canton Network и частной сетью DTCC на базе Besu. Canton ориентирована на совместимость институциональных приложений с различными требованиями конфиденциальности. Besu - программная технология Ethereum-совместимых сетей; в случае DTCC речь именно о контролируемой частной сети, а не о свободной публикации всех ценных бумаг в Ethereum.
Подход DTCC предполагает работу в нескольких сетях, чтобы участники могли выбирать подходящую инфраструктуру при соблюдении единых требований. По плану оператора, дополнительные блокчейны будут подключаться в 2027 году. Пока не следует считать, что любое цифровое приложение или кошелёк Solana, Ethereum либо другой популярной сети автоматически получит доступ к токенам DTC.
Комиссар SEC Хестер Пирс в пояснениях к эксперименту отмечала, что токенизированные права могут передаваться между зарегистрированными кошельками участников DTC, а программные системы депозитария отражают эти перемещения в официальном учёте. Поэтому упоминание круглосуточных переводов не равно объявлению свободных торгов американскими акциями 24 часа в сутки на всех биржах: сроки конвертации, операции на торговых площадках и расчёты могут иметь отдельные ограничения.
Что изменится для банков: залог, ликвидность и расчёты
Для крупных банков практическая выгода может возникнуть прежде всего там, где ценные бумаги используют как залог. Представим, что один участник располагает портфелем казначейских облигаций, а другому требуется получить обеспечение по сделке. В привычной инфраструктуре перевод прав часто зависит от часов работы нескольких систем и последовательных процедур проверки. Токенизированное представление может позволить быстрее перемещать соответствующие права между зарегистрированными сторонами.
DTCC заявляет о цели повысить мобильность залога, эффективность использования капитала и доступ к новым пулам ликвидности. Но это цели и ожидаемые преимущества, а не доказательство, что все банки уже снизили расходы или стали осуществлять расчёты мгновенно. Реальные эффекты можно будет оценить по операциям участников, доступности сервиса и тому, насколько системы будут взаимодействовать с торговыми и расчётными площадками.
Ещё одно направление - более гибкое использование активов в разных финансовых приложениях при сохранении учёта у привычного депозитария. Это потенциально сближает традиционные ценные бумаги с механикой программируемых финансов, но без автоматического отказа от комплаенса, проверок контрагентов и правил корпоративных действий.
Почему это не тот же самый продукт, что токенизированные акции на криптобирже
Параллельно с запуском DTS некоторые публичные компании выступают против обращения токенизированных версий своих бумаг на отдельной площадке OKXICE. На первый взгляд события противоречат друг другу: крупнейшие банки участвуют в токенизации, а эмитенты возражают против токенов. В действительности речь о разных моделях и разных правах.
DTS - инфраструктурная услуга для участников DTC, связанная с уже хранящимися у депозитария ценными бумагами и действующими механизмами учёта. Торговая площадка с токенизированными акциями решает другую задачу: организует обращение инструмента на рынке с собственными правилами допуска, инфраструктурой и взаимоотношениями с эмитентами. Различаться могут юридические права, разрешённые контрагенты, организация торгов и способ подтверждения обеспечения.
Поэтому нельзя делать вывод, будто JPMorgan или Citi «дали добро» на любые токенизированные версии своих акций только потому, что их организации подписали соглашение о доступе к DTS. И наоборот: возражения к одной модели торговли не означают запрета на весь класс депозитарных технологий. Критерий для инвестора - не надпись «on-chain», а конкретные права, контрагенты и правила возврата в традиционную форму.
Сможет ли обычный инвестор купить токен DTC в криптокошельке
Пока нет оснований ожидать, что любой человек сможет открыть массовый кошелёк, ввести тикер известной акции и свободно приобрести её «официальный токен DTCC». Сервис предназначен для подходящих участников DTC и зарегистрированных кошельков. Как будут выглядеть конечные продукты брокеров для розничных клиентов, зависит от дальнейших решений самих брокеров, торговых площадок и регуляторов.
Это создаёт и риск мошенничества: на волне новостей о DTCC могут появляться токены с названиями известных банков, индексных фондов или слова «официальный». Само совпадение названия и логотипа не доказывает связи с депозитарием. Следует проверять статус инструмента у регулируемого посредника, документы эмитента и правила доступа, а не полагаться на случайный адрес смарт-контракта из социальных сетей.
Инвестору также важно понимать риски самой модели: сбои и несовместимость сетей, ошибки в процедурах регистрации кошельков, технические проблемы конвертации, ограничение переводов и особенности обработки дивидендов или других корпоративных событий. Блокчейн меняет способ записи и передачи прав, но не отменяет необходимость надёжных посредников и юридической защиты.
Что дальше: от первых 20 участников к инфраструктуре нового рынка
В ближайшие месяцы показательнее всего будут не громкие оценки в триллионах долларов, а конкретные данные: сколько бумаг реально перевели в токенизированную форму, какие операции выполняются регулярно, удаётся ли безопасно возвращать права в традиционный учёт и насколько быстро подключаются новые участники. В официальном релизе от 28 октября эти количественные результаты ещё не опубликованы.
Дальнейшее развитие DTCC планирует поддержать интеграцией дополнительных сетей в 2027 году. Однако трёхлетний режим SEC остаётся ограниченным экспериментом, а его будущая постоянная правовая форма заранее не определена. Главное достижение 28 октября состоит не в «переводе Уолл-стрит на блокчейн за один день», а в появлении действующего моста между депозитарной системой и контролируемыми цифровыми сетями.
Материал подготовлен 28 октября 2026 года по данным DTCC, SEC и профильных финансовых изданий. Цифры $114 трлн и около $30 трлн характеризуют разные категории активов и не являются объёмом уже выпущенных токенов. Публикация носит информационный характер и не является инвестиционной рекомендацией.