 BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
Представим, что человек купил Bitcoin, Ethereum и пять небольших токенов на общую сумму 10 000 USDT. Через месяц рынок упал, и все семь позиций одновременно оказались в минусе. Формально активов было много. Но портфель почти целиком зависел от одного события - снижения интереса к криптовалютам. Количество названий в кошельке само по себе не означает, что риски распределены.
Криптопортфель - это совокупность криптовалют и связанных с ними денежных позиций, которыми владелец управляет как единым капиталом: задаёт доли, фиксирует цель, отслеживает результаты и заранее определяет условия пересмотра. В нём могут быть Bitcoin, Ethereum, другие токены и стейблкоины. Однако даже хорошо продуманное распределение внутри крипторынка не заменяет диверсификацию всего личного капитала между разными классами активов.
Рабочий портфель начинается не с поиска «пяти монет на рост», а с двух вопросов: сколько денег можно надолго вывести из повседневного оборота и какую потерю человек сможет выдержать без необходимости срочно продавать. Затем можно решать, какие инструменты действительно нужны. Ниже - конкретный порядок действий, примеры расчётов и ситуации, при которых внешне аккуратная структура перестаёт защищать инвестора.
Что такое криптопортфель и зачем его составлять
Портфель отличается от набора случайных покупок наличием правил. Если у инвестора есть 0,08 BTC, 1,5 ETH и 1 000 USDT, этого достаточно для списка активов. Чтобы появился план управления, нужны ещё сведения: сколько стоила каждая покупка, какие доли были задуманы, где хранятся монеты, когда деньги могут понадобиться и какие события заставят пересмотреть решение.
Например, один человек держит BTC для долгосрочного участия в рынке, другой - собирается через два месяца оплачивать учёбу и пока разместил свободные деньги в USDT. Формально оба могут иметь похожий набор токенов. Но второй сталкивается с особенно серьёзным риском: даже краткое снижение цены или задержка вывода средств способны нарушить его платежи. Состав портфеля нельзя выбирать в отрыве от цели.
Для удобства портфель оценивают в одной расчётной валюте, например долларах США или USDT. Оценка в USDT подходит для учебных примеров, но это не означает, что один USDT всегда равен одному доллару или что держать средства в токене столь же безопасно, как на банковском счёте. Фактическое состояние портфеля зависит от цен, доступной ликвидности, комиссий и возможности вывести активы.
Сначала определите долю криптовалюты во всех сбережениях
Частая ошибка - обсуждать распределение 60% Bitcoin и 40% Ethereum, не выяснив, что почти все сбережения уже вложены в криптовалюты. Даже идеальная пропорция между двумя монетами не устранит общий риск рынка, технических сбоев или ограничений торговых площадок.
Отделите деньги на обязательные расходы и резерв на непредвиденные обстоятельства от той суммы, которую действительно допустимо подвергать высокой волатильности. Срок важен не меньше. Если средства понадобятся к определённой дате, их может оказаться невозможно вывести без убытка именно тогда, когда рынок снизится. Стратегия «просто дождаться восстановления» не работает с жёстким сроком платежа.
Отдельно подумайте о размере возможного убытка в деньгах, а не в процентах. Падение портфеля на 35% при сумме 1 000 USDT означает потерю 350 USDT; при сумме 50 000 USDT - уже 17 500. Если такое изменение заставит занять деньги на жизнь, размер криптовалютной части капитала выбран неудачно, независимо от уверенности в Bitcoin.
Точные доли зависят от обстоятельств конкретного человека. Универсального безопасного процента вложений в криптовалюту не существует. Даже большой и ликвидный токен способен резко подешеветь.
Как составить портфель криптовалют: последовательность решений
Начните с цели. Для накопления на несколько лет важнее дисциплина, доступ к ключам и контроль расходов, чем возможность купить редкий токен до листинга. Для активной торговли понадобятся другие правила: отдельная сумма на сделки, учёт комиссий и ограничения максимального риска. Эти деньги не следует мысленно смешивать с долгосрочным резервом.
Затем запишите простую схему в заметках или таблице: перечень активов, ориентировочная доля каждого, причина владения, условия продажи, место хранения и период проверки. Необязательно начинать с десятков показателей. Полезнее иметь шесть понятных строк, которые действительно обновляются, чем сложный файл, заброшенный через неделю.
Практический порядок такой:
- Определите сумму капитала, которую готовы выделить на криптовалюты, и валюту учёта.
- Выберите небольшое число активов, назначение и риски которых можете объяснить собственными словами.
- Установите целевые доли и допустимое отклонение от них.
- Проверьте глубину рынка, расходы на покупку, хранение и перевод.
- Сохраните дату покупки, количество полученных монет, расходы и источник котировки.
- Назначьте дату пересмотра портфеля и условия, при которых план меняется раньше.
Этот порядок защищает от привычного поведения: сначала купить актив из-за новости, а затем придумывать, зачем он нужен в портфеле. Если определённой монете не находится роли, добавлять её ради разнообразия необязательно.
Как выбирать Bitcoin, Ethereum и другие криптовалюты
Bitcoin обычно рассматривают отдельно от большинства альткоинов: его история, структура эмиссии, ликвидность и роль на рынке отличаются от новых проектов. Это не делает цену BTC стабильной и не превращает его в гарантированную защиту от падений. При резком сокращении спроса просадка Bitcoin тоже может быть глубокой.
Ethereum связан с другой технологической средой: использованием смарт-контрактов, инфраструктурой приложений и сетевыми комиссиями. Его риски не идентичны биткоиновым, но обе монеты могут реагировать на общие изменения ликвидности и настроений участников. Покупка BTC и ETH - распределение между двумя проектами, а не устранение криптовалютного риска.
При анализе менее крупных токенов смотрите дальше рекламного описания. Проверяйте, есть ли у токена реальная функция, кто контролирует выпуск, насколько предложение сосредоточено у крупных владельцев, когда ожидаются разблокировки и можно ли продать разумный объём без заметного ухудшения цены. Эти вопросы подробно раскрыты в отдельном материале о токеномике криптовалют.
Показательный случай: токен уже вырос в четыре раза, но основная часть предложения ещё заблокирована. Текущая цена выглядит привлекательно на графике, однако ближайшие выпуски способны увеличить доступное предложение. Это не гарантирует падение, зато меняет набор рисков. Календарь и получателей стоит проверять до включения токена в портфель - об этом подробнее в руководстве по разблокировкам токенов.
Сколько криптовалют должно быть в одном портфеле
Число позиций не является показателем качества. Пять токенов из одной небольшой экосистемы могут зависеть от одного источника ликвидности, одной биржи и схожих настроений инвесторов. При проблеме в этой экосистеме все пять позиций способны потерять стоимость одновременно.
Для небольшого учебного портфеля несколько хорошо изученных активов зачастую проще контролировать, чем десятки малоизвестных монет. Но утверждать, что всем нужны ровно три или пять активов, было бы неправильно. Число зависит от размера капитала, времени на анализ, доступности инструментов и характера риска.
Добавляя очередной токен, проверьте, что действительно изменится: появится ли другой источник спроса, снизится ли концентрация в одном проекте, улучшится ли ликвидность? Если новый актив повторяет существующие риски, диверсификация может оказаться чисто косметической. Отдельный кошелёк или новая биржа не делают токен независимым от движения рынка.
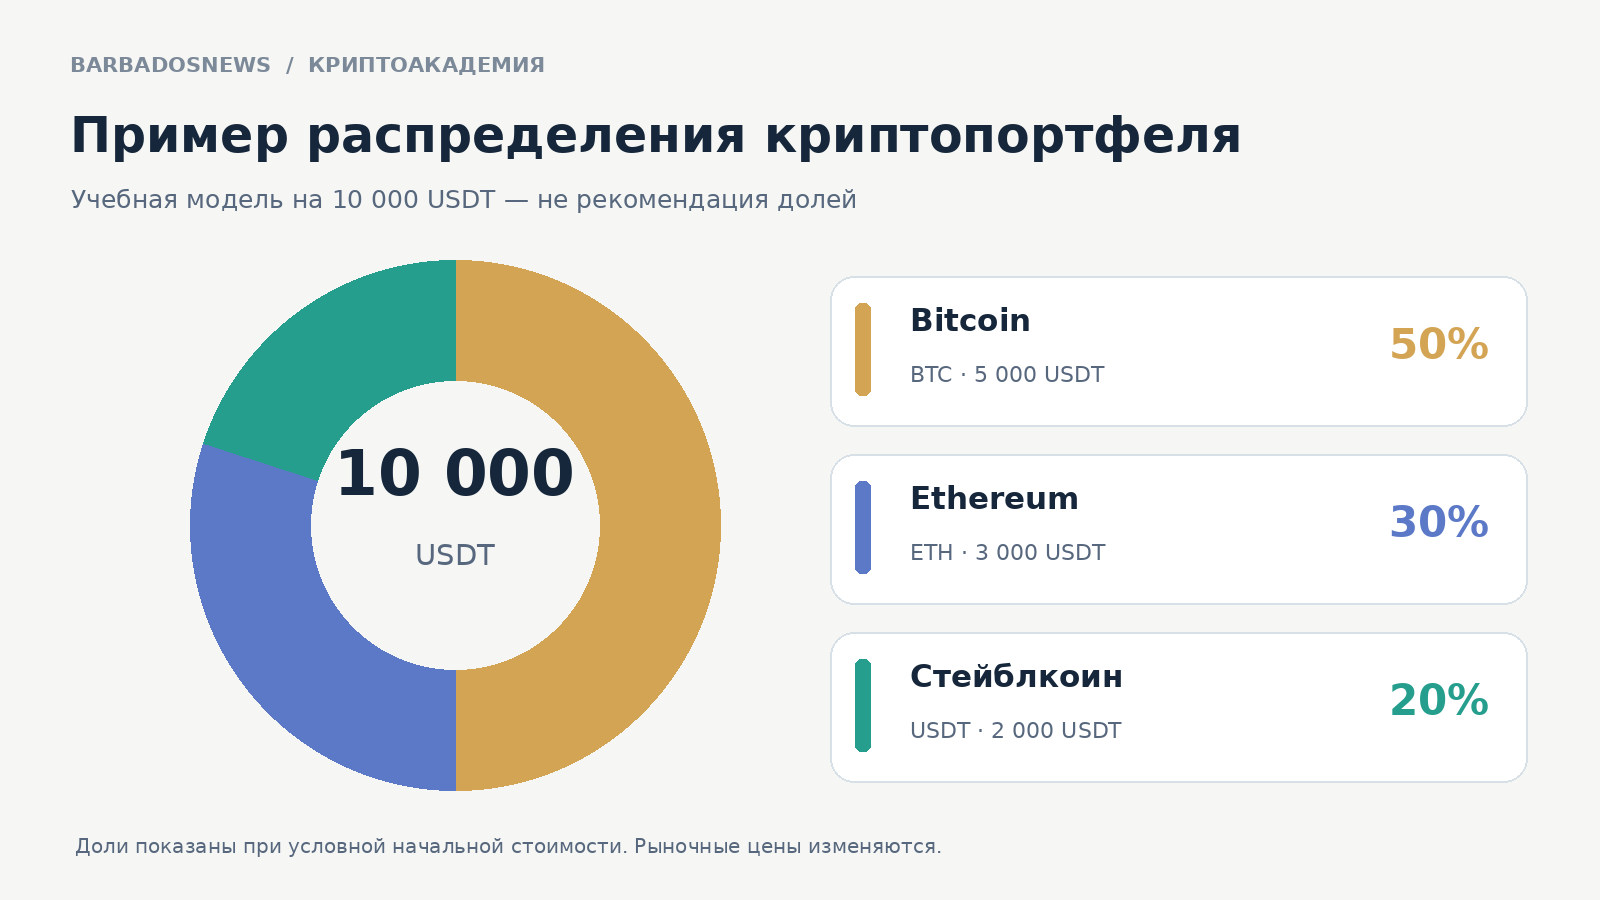
Пример криптопортфеля на 10 000 USDT
Рассмотрим учебную модель из трёх компонентов. Она выбрана для прозрачности расчётов, не является рекомендуемой пропорцией и не учитывает личные обстоятельства читателя.
| Актив | Целевая доля | Стоимость при формировании | Функция в примере |
|---|---|---|---|
| Bitcoin (BTC) | 50% | 5 000 USDT | Основная криптовалютная позиция |
| Ethereum (ETH) | 30% | 3 000 USDT | Экспозиция на другую блокчейн-экосистему |
| USDT | 20% | 2 000 USDT | Ликвидная расчётная часть при условии сохранения привязки |
| Всего | 100% | 10 000 USDT | Учебная структура |
Такой пример не означает, что 20% в стейблкоине образуют полностью надёжный резерв. USDT несёт риски эмитента, хранения, блокировок и изменения рыночной цены. Это отдельный инструмент с отдельными ограничениями, а не аналог денег на застрахованном депозите.
Значения долей удобнее пересчитывать по фактической текущей стоимости, а не по первоначальной цене покупки. Если BTC вырос, его процент в портфеле увеличится даже без новых сделок. Именно отсюда возникает необходимость контролировать отклонения от заранее выбранной структуры.
Диверсификация криптопортфеля: чем она помогает и чего не умеет
Диверсификация уменьшает зависимость капитала от одного конкретного актива, но лишь тогда, когда риски действительно различаются. Акции разных предприятий тоже могут падать одновременно во время общего кризиса; в криптовалютах одновременное движение нередко выражено ещё сильнее. Поэтому важна не только принадлежность токенов к разным проектам, но и связь их цен в стрессовой ситуации.
Представим, что в портфеле пять активов, каждый из которых на спокойном рынке движется самостоятельно. При резком сокращении кредитного плеча и массовых продажах все они могут одновременно подешеветь: участникам нужны деньги, и они продают то, что можно быстро продать. Историческая независимость отдельных изменений не гарантирует независимости в будущем.
Не стоит считать максимальную доходность синонимом разумного портфеля. Увеличение доли рискованных монет повышает потенциальный выигрыш в благоприятном сценарии, но одновременно усиливает зависимость от ликвидности, концентрации владельцев и неожиданных выпусков новых токенов. Сравнивать нужно не обещанную доходность, а набор условий, при которых возникнут потери.
Полезное разграничение: разнообразие внутри криптоактивов и диверсификация всего семейного капитала - разные уровни решения. Если все накопления состоят из BTC, ETH и USDT, добавление четвёртого токена не устраняет риски всей криптоиндустрии.
Почему доли внутри портфеля важнее количества монет
Возможна ситуация, когда человек держит десять криптовалют, но 85% стоимости приходятся на одну из них. По числу позиций портфель кажется разнообразным; по влиянию на результат он почти однопозиционный. Снижение крупнейшего актива на 40% при прочих неизменных ценах уменьшит стоимость всего портфеля на 34%: 0,85 × 40%.
Поэтому проверяйте максимальную долю одного токена, совокупную долю рискованных альткоинов, зависимость от одной блокчейн-сети и концентрацию средств на конкретной бирже. Иногда полезно отдельно ограничить долю малоизвестных активов суммарно, а не устанавливать предел только для каждой монеты.
Также не смешивайте стоимость владения и реальную возможность продажи. Если токен оценён на экране в 2 000 USDT, это не значит, что крупную позицию удастся немедленно обменять на такую сумму. При малой глубине рынка существенная продажа может изменить цену. Механизм разобран в статье о проскальзывании при обмене криптовалют.
Роль стейблкоинов: удобство, ликвидность и собственные риски
Стейблкоины удобны для расчётов, переводов и временного сохранения номинальной стоимости в выбранной валюте учёта. Но они отличаются друг от друга обеспечением, порядком выкупа, правами держателя, блокировками адресов и зависимостью от банковских и иных контрагентов. Даже токен, обычно торгующийся около одного доллара, может временно или надолго отклониться от привязки.
Представим, что из 10 000 USDT учебного портфеля 2 000 приходится на стейблкоин. Если его цена снизится до 0,90 доллара и пользователь сможет продать только по этой цене, расчётная стоимость этой части станет 1 800 долларов. Потеря 200 долларов равна 2% всего исходного портфеля, даже если Bitcoin и Ethereum не изменились.
При выборе стейблкоина важно знать не только тикер. Проверьте эмитента и условия выкупа, фактическую сеть токена, возможность заморозки средств, доступность торгов и хранения. Не забывайте и о риске посредника: актив на централизованной бирже может быть недоступен при остановке вывода, независимо от цены токена.
Поэтому разумно не называть стейблкоин безусловно «безрисковой частью». Он может снижать волатильность стоимости портфеля при сохранении привязки, но создаёт другие источники возможных потерь.
Стоимость портфеля и доходность: как правильно считать
Если первая покупка составила 1 000 USDT, а затем добавили ещё 1 000, итоговая стоимость 2 200 не означает прибыль 120% относительно первоначальной тысячи. Вложения нужно учитывать полностью и по датам. В простом случае без выводов и без дополнительных денежных потоков результат равен текущей стоимости минус суммарная стоимость приобретения с учётом расходов.
Для учебной модели: внесено 10 000 USDT, текущая оценка стала 12 000 USDT. Изменение стоимости без дополнительных вводов и выводов составляет 2 000 USDT, или 20%. Если за это время были новые взносы, продажи и переводы между собственными кошельками, арифметика усложняется. Перевод BTC со своей биржи в собственный кошелёк не является внешним поступлением нового капитала и не должен искусственно повышать доходность.
Записывайте дату и сумму каждого пополнения, движения активов между счетами и реальные торговые расходы. Для сравнения результатов на разных сроках удобно считать доходность с учётом потоков или использовать метод, устраняющий влияние даты пополнений; простого «текущая сумма минус первый взнос» уже недостаточно.
Почему оценка в USDT не равна прибыли в долларах
Сама расчётная единица имеет рыночную цену и собственные ограничения. Когда человек оценивает активы в USDT, он получает удобную сопоставимую цифру для торговли, но окончательный результат в национальной валюте зависит также от курса этой валюты, комиссий ввода-вывода и возможных налогов. Для личного бюджета полезно иметь параллельную оценку в валюте предстоящих расходов.
Как часто проверять криптопортфель
Постоянно смотреть на котировки и регулярно контролировать структуру - не одно и то же. Частые обновления графика не дают дополнительной безопасности, если от просмотра не следует заранее определённое действие. Для долгосрочного плана достаточно назначить разумный период проверки и отдельные события, требующие внимания раньше: проблемы с хранением, изменение условий эмитента, серьёзная уязвимость проекта, неожиданный рост концентрации.
Запишите периодичность ещё до покупки. Кому-то подходит ежемесячная сверка долей, кому-то - квартальная. Ни один календарь не гарантирует лучшей доходности. Важно, чтобы он соответствовал цели и не побуждал к сделкам только из-за небольшого движения котировок.
На проверке полезно ответить на четыре вопроса: сохранилась ли исходная причина владения активом; не изменился ли риск хранения; не отклонились ли доли от допустимых границ; не понадобятся ли средства раньше, чем ожидалось. Так контроль портфеля превращается в управленческое действие, а не в привычку смотреть на цвет ценовых свечей.
Что такое ребалансировка криптопортфеля
Ребалансировка - восстановление заранее заданных долей активов после того, как рост, падение или пополнение изменили структуру. Это не попытка угадать следующую цену. Если доля Bitcoin стала намного больше запланированной, инвестор может продать часть BTC или направить новые взносы в другие позиции. Обе операции возвращают структуру ближе к целевой, но имеют разные последствия.
Ребалансировка помогает управлять концентрацией и дисциплиной. Она не обеспечивает прибыль автоматически. Иногда после продажи части лидирующего актива тот продолжает расти, и портфель с сохранёнными долями показывает меньшую доходность, чем вариант без ребалансировки. Плата за контроль риска - возможность уступить более концентрированной стратегии на отдельных отрезках рынка.
Не нужно восстанавливать доли при каждом изменении на десятые доли процента. Транзакции могут съесть небольшую потенциальную пользу. Используют календарное правило (например, проверять раз в квартал) или порог отклонения (например, действовать, если доля изменилась на заранее определённое число процентных пунктов). Порог - часть индивидуального плана, а не универсальный стандарт.
Ребалансировка на конкретном примере с Bitcoin и Ethereum
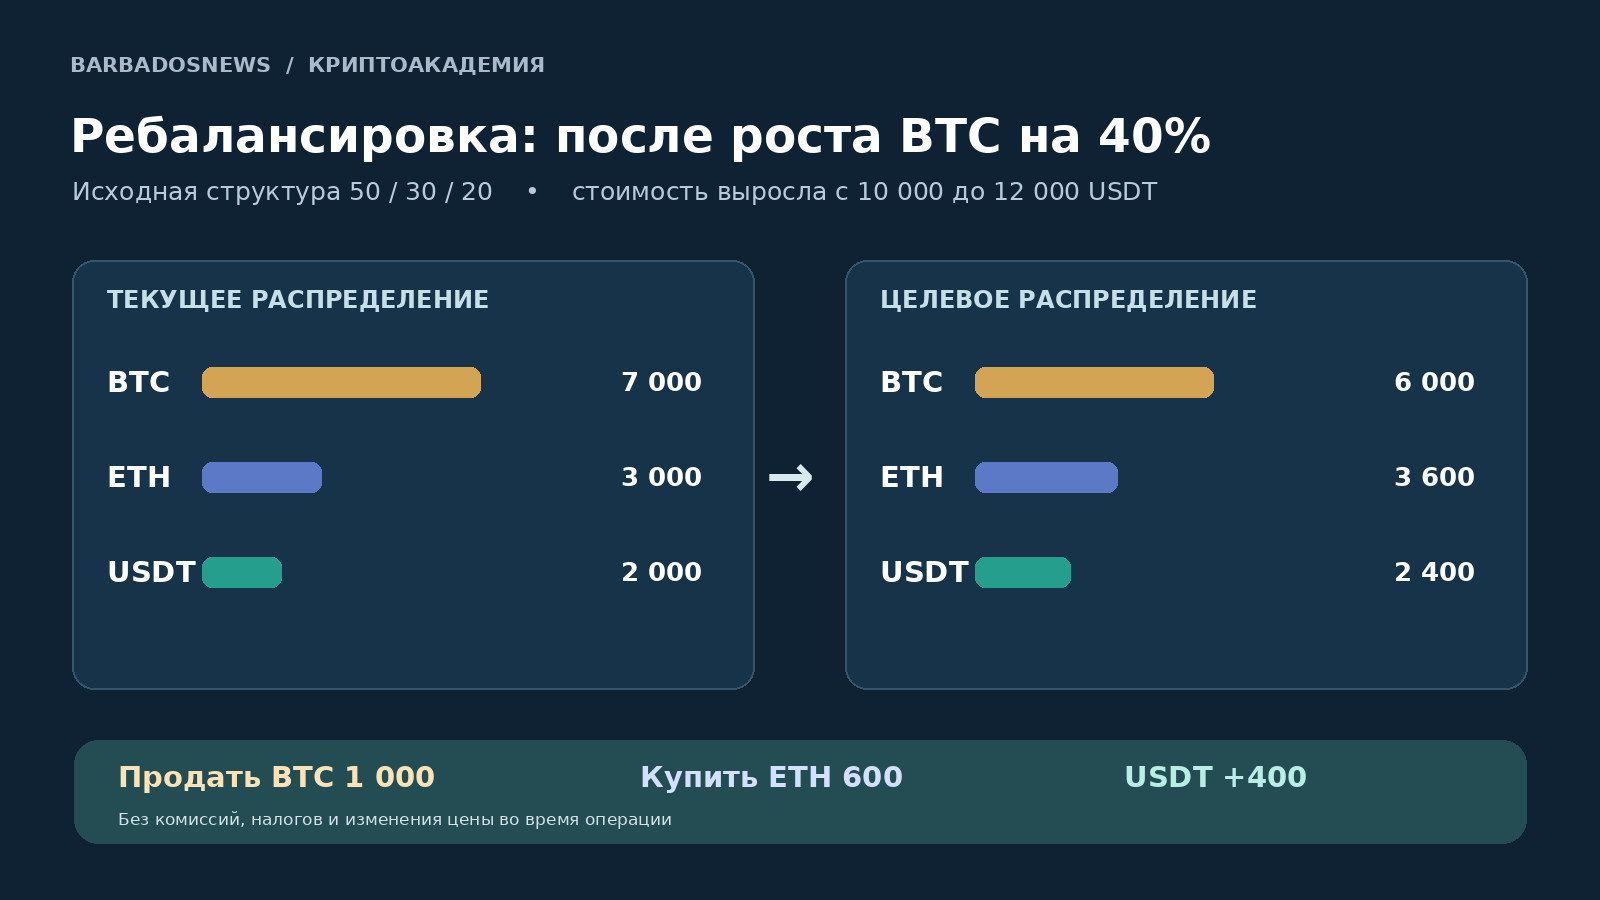
Вернёмся к учебной структуре: 50% BTC, 30% ETH и 20% USDT, общий капитал 10 000 USDT. Предположим, цена Bitcoin выросла на 40%, а стоимость остальных позиций не изменилась. Исходные 5 000 USDT в BTC стали стоить 7 000; ETH по-прежнему 3 000; USDT - 2 000. Итого теперь 12 000 USDT.
| Актив | Текущая стоимость | Текущая доля | Целевая стоимость при 12 000 | Изменение без комиссий |
|---|---|---|---|---|
| BTC | 7 000 | 58,33% | 6 000 | Продать на 1 000 |
| ETH | 3 000 | 25,00% | 3 600 | Купить на 600 |
| USDT | 2 000 | 16,67% | 2 400 | Увеличить на 400 |
| Итого | 12 000 | 100% | 12 000 | Баланс операций - ноль |
Текущая доля BTC составляет 7 000 / 12 000 × 100% = 58,33%, то есть превышает целевые 50% на 8,33 процентного пункта. Чтобы восстановить структуру, в упрощённом расчёте требуется уменьшить позицию BTC на 1 000 USDT, направить 600 на ETH и сохранить ещё 400 в расчётной части. Это пример полного возврата к исходным долям, а не обязательное действие для каждого инвестора.
Упрощённый сценарий предполагает мгновенное исполнение по указанным оценкам, отсутствие комиссий, спреда, налогов и изменения цены во время сделок. В реальности все эти факторы могут изменить точные суммы. Если позиция находится на разных биржах или в нескольких кошельках, прибавятся расходы и задержки переводов.
Можно ли восстановить доли без продажи криптовалюты
Да, если в план входят новые взносы. Например, можно направлять очередные покупки преимущественно в недовешенные активы. Это позволяет избежать немедленной продажи выросшей позиции, однако требует дополнительного капитала и не всегда быстро возвращает структуру к цели.
В описанном примере BTC стоит 7 000 при общей сумме 12 000. Чтобы его доля стала ровно 50% без продажи BTC, общая стоимость портфеля должна вырасти до 14 000 USDT, то есть понадобятся ещё 2 000 USDT. При условии неизменных цен и нулевых издержек эти деньги можно добавить к ETH и USDT: 1 200 USDT в ETH (чтобы получить 4 200, то есть 30% от 14 000) и 800 USDT в USDT (до 2 800, то есть 20%). Такой вариант подходит лишь тому, кто действительно собирался пополнять портфель на эту сумму.
Сравнение двух методов показывает, почему ребалансировка не сводится к кнопке «продать выросшее». Иногда достаточно скорректировать следующий взнос, а иногда риск концентрации настолько высок, что ждать будущих пополнений неразумно. Выбор зависит от сроков, налоговых правил, размера позиции и стоимости операций.
Комиссии, спред и налоги: невидимые расходы управления
За покупку и продажу могут взиматься торговые комиссии. При рыночном исполнении возможны спред и проскальзывание. Перевод токенов между сетями или кошельками может требовать сетевой комиссии, а в некоторых юрисдикциях реализация прибыли или обмен одного криптоактива на другой создаёт налоговые последствия.
Допустим, для восстановления долей инвестор продаёт BTC на 1 000 USDT, затем покупает другие активы суммарно на 1 000. При условной комиссии 0,1% с оборота каждого направления прямые торговые расходы составят около 2 USDT: 1 USDT за продажу и ещё 1 за последующие покупки. Эта оценка не включает спред, изменения котировок, перевод и налоги. Даже небольшой расход стоит учитывать, если сделки повторяются десятки раз.
На бирже лимитная заявка не обязательно обойдётся дешевле рыночной: комиссия зависит от того, добавляет ли сделка ликвидность или забирает её, а также от тарифов площадки. Разницу подробно объясняет материал о лимитных и рыночных ордерах.
Налоговые правила отличаются по стране, времени владения и характеру операций. Не переносите чужую инструкцию «как не платить налог на обмен» на собственную ситуацию без проверки действующего законодательства. Для расчёта портфеля сохраняйте историю покупок, продаж, комиссий и переводов.
Регулярные покупки и DCA: как не перепутать две стратегии
DCA - заранее запланированная покупка актива на одинаковую денежную сумму через заданные интервалы. Ребалансировка - изменение структуры портфеля, если доли отошли от целевых. Эти действия могут сочетаться, но не являются синонимами.
Представим, что человек каждый месяц покупает Bitcoin на 100 USDT. Он следует регулярному графику, даже если доля BTC уже стала чрезмерной для его общей структуры. Чтобы одновременно соблюдать портфельный план, нужно учитывать действующие доли и пределы концентрации. Иногда новые деньги разумнее распределять иначе - но тогда это уже не строгое неизменное DCA по каждому активу.
Подробные расчёты средней цены, сравнение разовой и периодической покупки и ограничения метода вынесены в руководство по стратегии DCA. Здесь важно другое: регулярность взносов не снимает обязанность проверять, что портфель остаётся приемлемым по риску.
Как измерять риск криптопортфеля, а не только его доходность
Одна зелёная цифра «+24% за месяц» ничего не сообщает о том, через какое снижение прошёл инвестор. Два портфеля могут завершить год с одинаковой доходностью, но один из них в середине периода терял половину стоимости. Не все готовы удерживать актив при таком движении, особенно если портфель финансирует важную жизненную цель.
Смотрите на максимальную просадку, концентрацию крупнейшей позиции, долю активов с низкой ликвидностью и зависимость от бирж и сетей. Не обязательно строить сложные математические модели. Уже простая проверка «сколько потеряю, если две крупнейшие монеты упадут одновременно?» часто полезнее точного прогноза будущей цены.
Для нашего учебного портфеля с BTC 5 000, ETH 3 000 и USDT 2 000 предположим: BTC снизился на 35%, ETH - на 50%, USDT сохранил привязку. Тогда стоимость составит 3 250 + 1 500 + 2 000 = 6 750 USDT. Убыток - 3 250 USDT, то есть 32,5% всего портфеля. Наличие трёх активов не убрало крупную просадку.
Если вместо этого в портфеле были токены, одинаково чувствительные к одному сектору, результаты могут оказаться ещё хуже. Но любой сценарий - только проверка устойчивости к выбранным предположениям, а не прогноз того, что произойдёт с рынком.
Где хранить криптовалюты: риск портфеля вне графика
Потеря доступа к кошельку или компрометация ключей способны обнулить результат независимо от качества выбора монет. Разделяйте рыночные риски и риск хранения. Для первой группы важны цены и ликвидность; для второй - контроль ключей, резервное восстановление, защита устройства, разрешения смарт-контрактов и надёжность посредника.
Хранение на бирже удобно для торговли, но означает зависимость от площадки, её процедур и возможности вывода. Самостоятельный кошелёк даёт другой контроль и другую ответственность: ошибка с seed-фразой или подписью транзакции может привести к необратимой потере средств. Распределение хранения между несколькими площадками тоже требует аккуратного учёта - иначе можно забыть об остатках или неверно посчитать итоговую долю.
Проверяйте адрес получателя и сеть, не вводите фразу восстановления на неизвестных сайтах, храните резервные копии безопасно и используйте подтверждение входа, если оно доступно. Схемы подмены реквизитов подробно описаны в материале о подмене адреса криптокошелька.
Как вести учёт портфеля на бирже и в разных кошельках
Одна и та же монета может одновременно лежать на централизованной бирже, в мобильном кошельке и на аппаратном устройстве. При просмотре каждого сервиса по отдельности легко забыть, что речь идёт о частях единого капитала. Удобнее вести сводный список в таблице или специализированном отслеживающем приложении.
Минимальные столбцы: дата, актив, количество, место хранения, средняя стоимость приобретения, текущая цена, текущая стоимость, доля портфеля, комиссия, примечание. Для переводов между своими адресами добавьте отдельный тип операции - перемещение, а не покупка или продажа. Тогда отчёт о прибыли не будет искажаться внутренними перемещениями.
Не подключайте к случайным сервисам ключи программного интерфейса с правом вывода средств. Даже режим чтения требует проверки репутации, объёма разрешений и правил хранения данных. Иногда обычная таблица безопаснее удобного автоматического приложения. Обновлять её можно в определённые дни, если активных сделок немного.
Какие ошибки чаще всего портят портфель
Первая - попытка держать все «перспективные» монеты одновременно. Когда активов слишком много, человек перестаёт понимать, какие события действительно влияют на его капитал. Вторая - постоянная смена стратегии из-за чужих прогнозов. План, придуманный для нескольких лет, легко превращается в череду краткосрочных операций с растущими расходами.
Третья ошибка - оценка риска только по размеру первоначального вложения. Токен стоимостью 200 USDT не всегда является маленьким риском: если он требует взаимодействия с сомнительным контрактом, можно поставить под угрозу и другие активы того же кошелька. Четвёртая - считать стейблкоины наличными деньгами без оговорок о выкупе и хранении.
Пятая - ребалансировать слишком часто. Продать одну монету на 12 USDT, купить другую на 11,80 с учётом всех расходов, а потом повторить через несколько дней - не управление капиталом, если общая структура почти не меняется. Стоимость операции надо соотносить с масштабом отклонения.
Наконец, инвесторы иногда забывают, что криптопортфель существует ради цели, а не ради красивой круговой диаграммы. Если цель и допустимый риск изменились, пересматривать следует саму структуру. Механически возвращаться к старым долям при новых обстоятельствах необязательно.
План проверки криптопортфеля перед новой покупкой
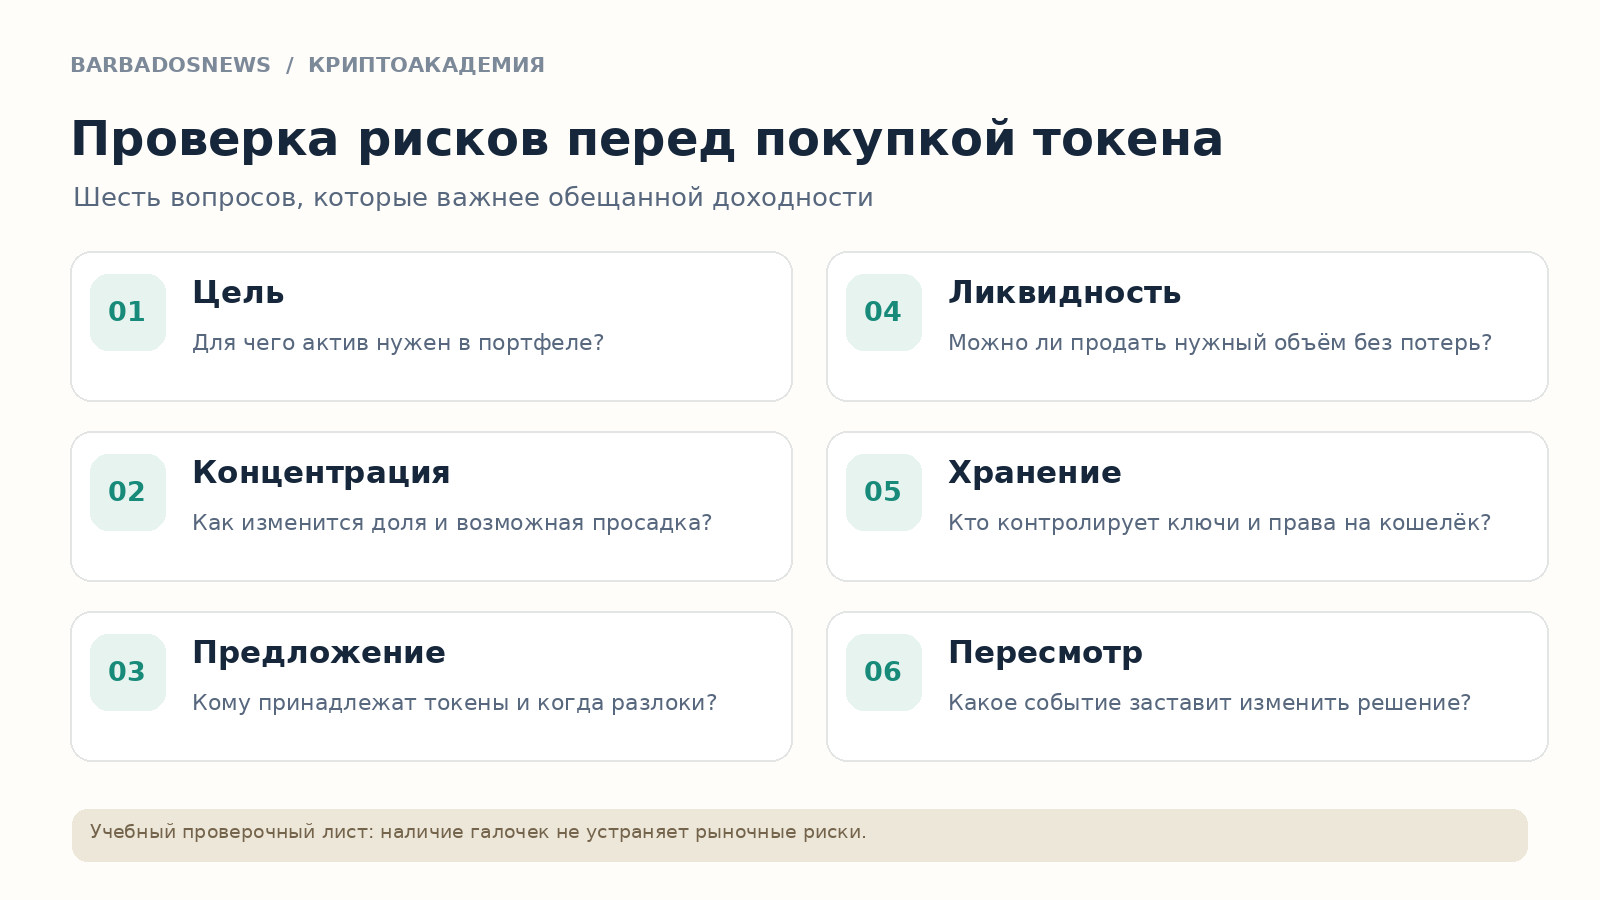
Перед покупкой нового токена полезно остановиться на несколько минут и проверить шесть вещей:
- Причина покупки. Какую роль актив выполняет и почему существующие позиции её не закрывают?
- Новая концентрация. Какая доля портфеля получится после сделки и что произойдёт при сильном падении этого актива?
- Предложение и владение. Кто контролирует эмиссию, когда разблокируются токены, насколько велики доли крупнейших владельцев?
- Ликвидность и расходы. Где будет исполнен обмен, каков спред и насколько цена изменится от вашего размера сделки?
- Хранение. На какой адрес и в какой сети поступит актив, кто контролирует ключи, какие разрешения будут выданы?
- Условия пересмотра. При каком событии вы признаете, что исходное предположение оказалось неверным?
Если невозможно ответить хотя бы на главные вопросы, отсутствие сделки часто лучше необдуманного пополнения списка монет. Пересмотр портфеля должен опираться на новые факты, а не на необходимость постоянно что-то делать.
Можно ли составить криптопортфель без стейблкоинов и альткоинов
Да. Портфель может состоять из одного криптоактива или нескольких, если это соответствует поставленной задаче. Но один актив означает высокую концентрацию, а отсутствие стейблкоинов меняет порядок доступности средств для покупок и платежей. Здесь нет универсального требования держать все классы токенов.
Также возможно считать криптовалюты небольшим отдельным сегментом более широких финансовых накоплений. Тогда внутри него может быть одна монета, тогда как диверсификация достигается на уровне общего капитала. Оценивать такое решение без сведений об остальной финансовой ситуации было бы некорректно.
Когда структуру портфеля действительно пора пересматривать
Обычное движение цены не всегда повод пересматривать сам план. Другое дело - изменение цели, заметное ухудшение ликвидности, утрата доверия к эмитенту, изменение прав пользователей, проблемы с безопасностью, ограничение вывода или критическое расхождение с допустимой долей.
Есть различие между «вернуть доли к прежнему плану» и «отказаться от прежнего плана». В первом случае предполагается, что фундаментальные причины владения активами сохранились. Во втором они изменились, и прежние проценты больше не отражают реальность. Это особенно важно при событиях, связанных с блокчейн-проектами: восстановление доли в активе после серьёзной уязвимости может только увеличить риск.
Запланированная дата пересмотра помогает сохранить дисциплину, но не должна превращаться в запрет реагировать на критические события между проверками.
Вопросы и ответы о криптопортфеле
Что такое криптопортфель простыми словами?
Это все криптовалютные активы человека, рассматриваемые как единый капитал с известными долями, целью, учётом и правилами управления. Наличие нескольких монет без плана ещё не означает, что риски контролируются.
Как собрать криптопортфель начинающему?
Сначала определите допустимую сумму и срок, затем изучите несколько активов, запишите целевые доли, расходы и место хранения. Для первых покупок важнее прозрачность учёта и сохранность доступа, чем погоня за десятками токенов.
Как правильно распределить Bitcoin и Ethereum?
Единого правильного соотношения нет. Сравнивают цели владения, возможную просадку, зависимость активов от общего рынка и долю криптовалют в остальных сбережениях. Любая числовая пропорция без этих сведений будет условной.
Зачем нужна диверсификация криптовалют?
Она снижает зависимость от конкретного токена, если риски разных позиций действительно различаются. Но общерыночное падение способно затронуть их одновременно, поэтому снижение риска не гарантировано.
Помогут ли стейблкоины защитить портфель?
Они могут уменьшать колебания его номинальной оценки при сохранении привязки, но несут риск эмитента, выкупа, блокировок и хранения. Не следует считать их полной заменой денежного резерва.
Что такое ребалансировка криптопортфеля?
Это восстановление целевых долей после рыночного движения или пополнений. Делают это продажами и покупками либо направлением новых средств в позиции с недостаточной долей.
Как часто нужно делать ребалансировку?
Фиксированного интервала нет. Используют календарное правило или порог отклонения, заранее выбранные с учётом расходов, налоговых условий и допустимой концентрации. Частые операции не обязательно полезнее редких.
Как считать доли монет в портфеле?
Разделите текущую стоимость каждой позиции на текущую стоимость всех позиций и умножьте на 100%. Для верного результата оценивайте активы в одной расчётной валюте в сопоставимый момент времени.
Нужно ли включать мемкоины в криптопортфель?
Обязательности нет. У таких активов могут быть специфические риски спроса, концентрации и ликвидности. Решение должно исходить из допустимых потерь, а не из желания добавить «ещё один сектор» ради разнообразия.
Что лучше: DCA или ребалансировка?
Они решают разные задачи. DCA распределяет покупки по времени, а ребалансировка контролирует доли активов; их можно сочетать, если правила не противоречат друг другу.
Можно ли вести портфель без специального приложения?
Да, достаточно таблицы с количеством, ценой, комиссиями и местом хранения каждого актива. При многочисленных биржах и адресах автоматический учёт удобнее, но доступ стороннего приложения к счетам требует отдельной проверки безопасности.
Гарантирует ли криптопортфель прибыль в долгосрочной перспективе?
Нет. Долгий срок и распределение не устраняют риск падения, потери привязки, технических ошибок и утраты активов. Структура помогает управлять принятым риском, но не создаёт доходность сама по себе.
Что в итоге должно быть зафиксировано в вашем плане
У рабочего криптопортфеля есть понятная цель, ограничение по сумме, перечень активов, целевые доли, способ безопасного хранения, история операций и правила пересмотра. Отдельно обозначены допустимые потери и события, при которых решение нужно принять немедленно. Эти записи полезнее обещания собрать «идеальный набор» из нескольких популярных монет.
Самый важный результат не в том, чтобы получить красивое распределение 50/30/20. Его ценность - в возможности объяснить, почему каждый актив находится в портфеле и что именно вы сделаете, если рынок поведёт себя иначе, чем ожидалось. Когда на эти вопросы есть проверяемые ответы, управление становится последовательным; когда их нет, даже десяток разных тикеров остаётся набором ставок на один рынок.
