 BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
Цена токена держится возле одного доллара, но в календаре проекта на следующую неделю отмечено событие: инвесторы получат доступ к 40 миллионам монет. На рынке уже обращаются 200 миллионов. Значит ли это, что цена обязательно упадёт на 20%? Нет. Но этот календарь сообщает о риске, которого не видно на обычном графике: за короткий срок число потенциально доступных для продажи токенов может заметно вырасти.
Разблокировка токенов, или разлок, - снятие ранее установленных ограничений на распоряжение определённым количеством монет. Такое событие часто связано с графиком вестинга: команда, ранние инвесторы и другие получатели не получают весь пакет сразу, а обретают право пользоваться им постепенно. Разблокировка может увеличить предложение на рынке, но сама по себе ещё не означает ни перевод на биржу, ни продажу, ни автоматическое падение котировок.
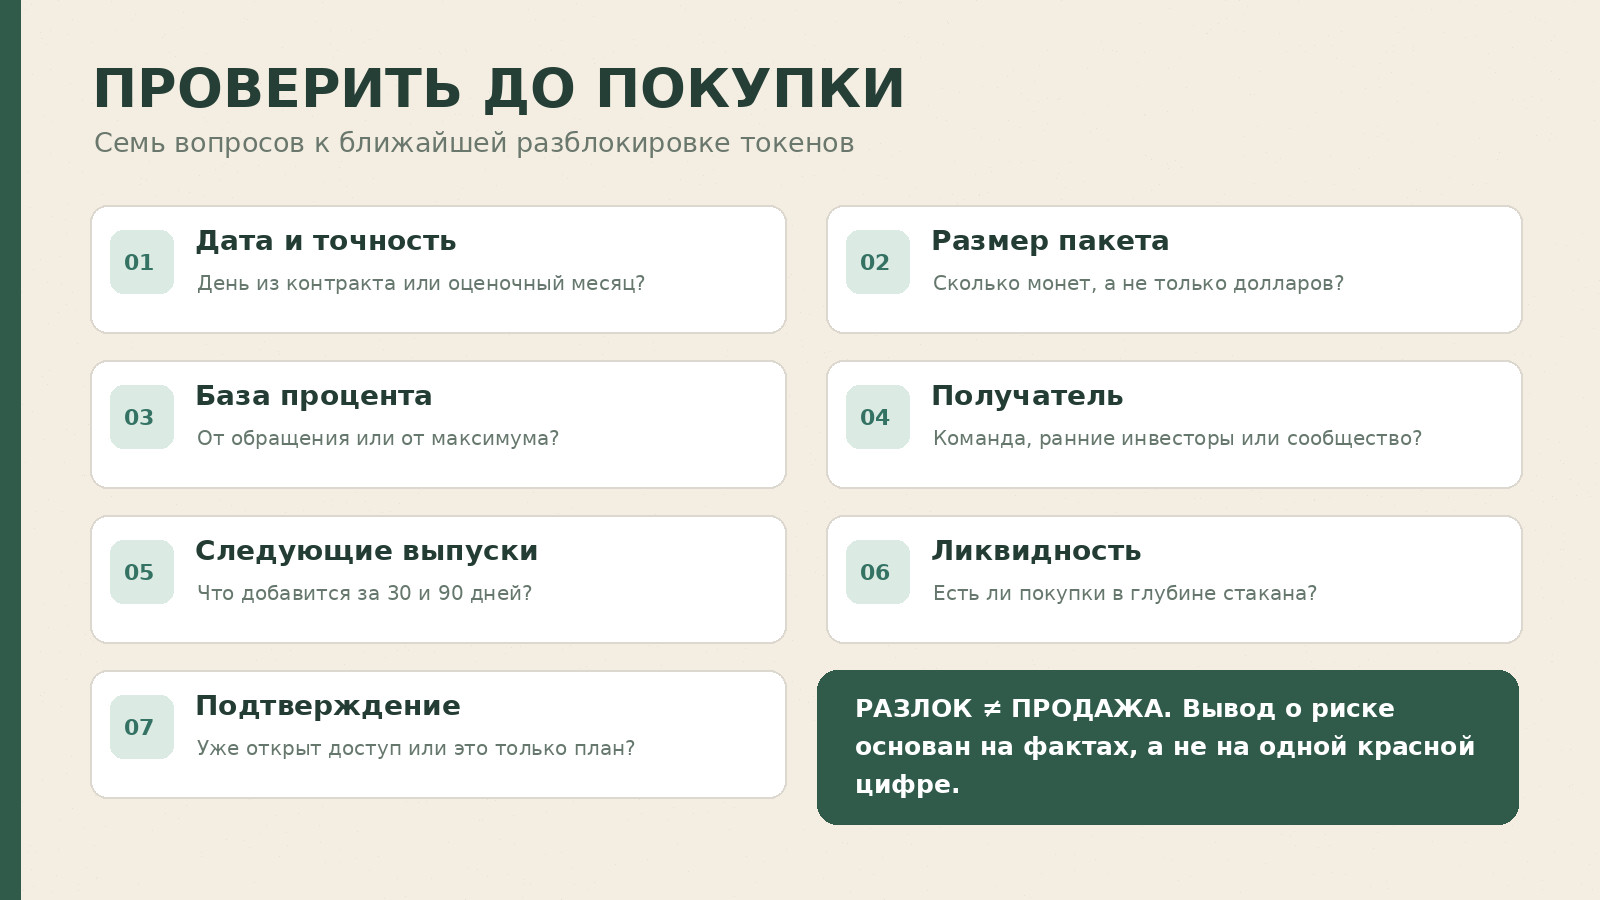
Для анализа нужны не одна дата и громкая сумма в долларах. Нужно установить, какая доля существующего предложения может освободиться, кто получит токены, насколько точен календарь и способен ли рынок принять возможные продажи. Именно эти четыре вопроса отделяют содержательную проверку от панической реакции на новость.
Что происходит при разблокировке токенов
Представим, что криптопроект выпустил 1 миллиард токенов. Часть получила сообщество, часть отправлена в резерв, ещё часть закреплена за разработчиками и инвесторами. У последних может быть условие: первые 12 месяцев пакет недоступен, затем его разрешается получать небольшими долями на протяжении следующих двух лет. Монеты могут существовать технически, но владелец не вправе свободно вывести их из ограничивающего контракта или перевести на рынок до установленного срока.
Когда наступает дата разблокировки, право распоряжаться определённой долей меняется. Иногда токены автоматически поступают на адрес получателя, иногда их требуется отдельно востребовать, а иногда снимается блокировка без перемещения монет. Поэтому в аналитике полезно разделять событие снятия ограничения, получение монет владельцем, поступление в свободное обращение и фактическую продажу. Это четыре разных события.
Допустим, ранний инвестор получил доступ к пяти миллионам токенов, но оставил их на прежнем адресе. Дата разлока состоялась, однако немедленного потока заявок на продажу не возникло. Через месяц он может продать часть пакета, перевести его в другое хранилище или вообще не трогать. Сам календарь не показывает его последующее решение.
Зачем проектам блокировка и вестинг
Причина не только в попытке избежать падения цены после запуска. Разработчики обычно работают над продуктом дольше, чем длится первая волна интереса к токену. Если вся их доля становится доступной в день запуска, денежный стимул удерживаться в проекте может ослабевать. Поэтапная выдача делает интересы команды более длительными. Это не гарантия порядочности: правила могут оставлять возможности изменить расписание или использовать другие связанные кошельки.
Ранним инвесторам график иногда устанавливают потому, что их цена приобретения заметно ниже рыночной. Если одновременно открыть для продажи большой пакет, рынок столкнётся с существенным дополнительным предложением. Но график не делает разлок безвредным - он лишь распределяет возможное давление по времени.
Не все заблокированные токены предназначены инвесторам. Ограничения могут действовать для программ сообщества, фонда экосистемы, маркетинговых расходов и вознаграждений. У каждой группы своя экономическая логика. Разблокировка резерва фонда и разблокировка пакета инвесторов одинакового размера не обязательно приводят к одинаковому поведению держателей.
Вестинг, клифф и линейный выпуск: три разных правила
Вестинг - заранее установленный порядок получения прав на токены. Клифф - начальный период, в течение которого определённая доля остаётся недоступной, а затем наступает первая разрешённая выдача. Линейный выпуск - распределение пакета примерно равными частями на последовательные интервалы. Эти правила могут сочетаться.
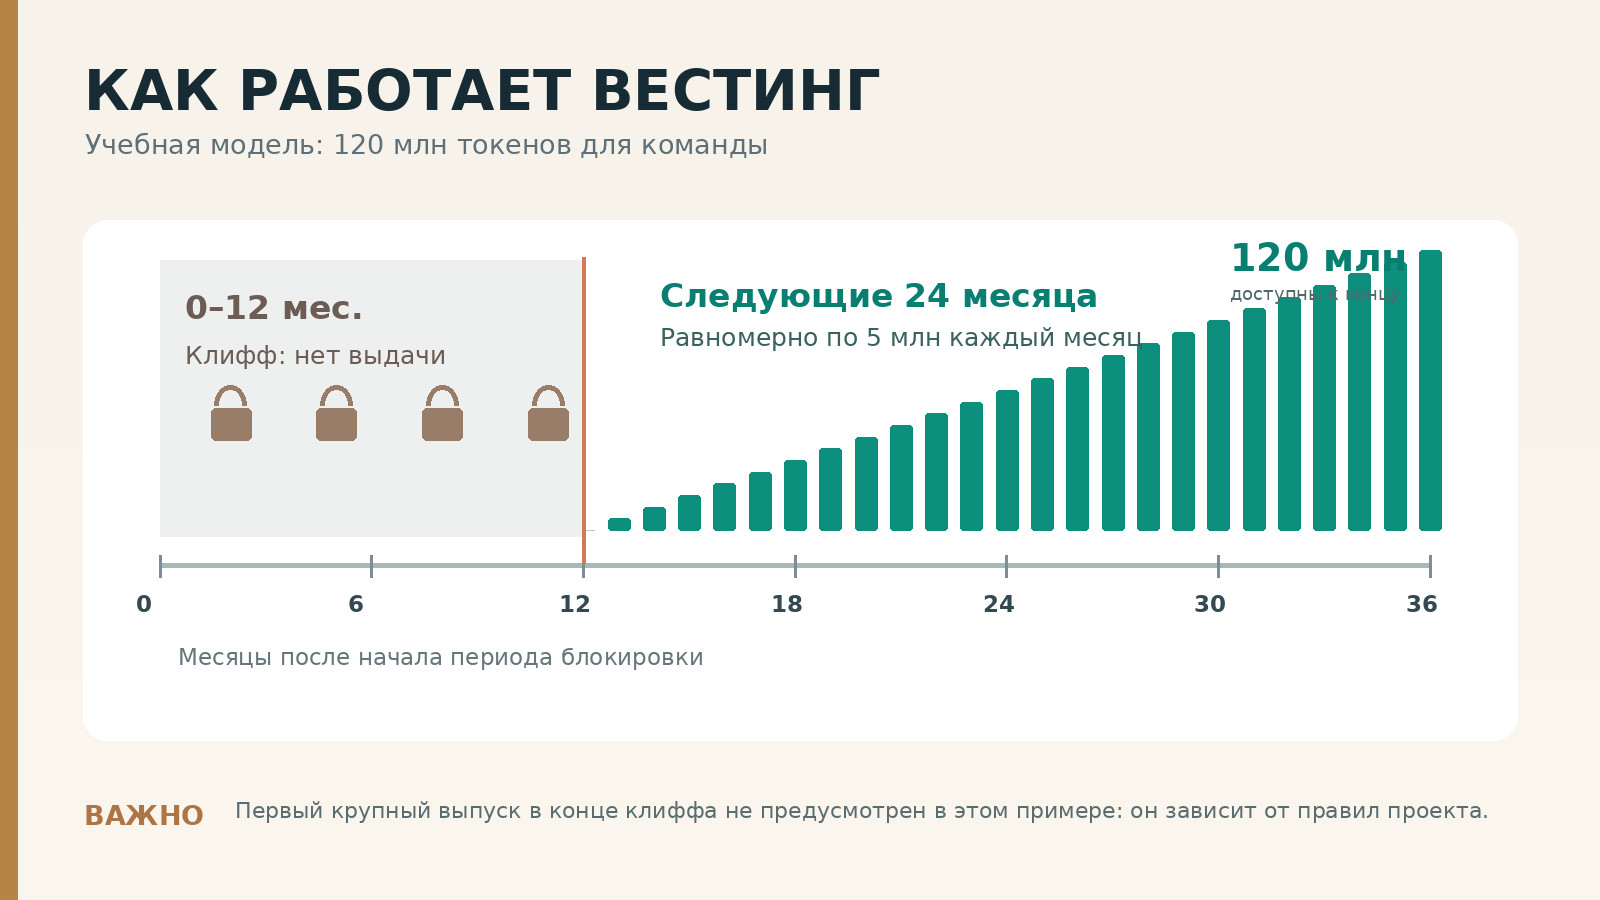
Пусть разработчикам выделили 120 миллионов токенов. Первые 12 месяцев действуют ограничения. Затем в течение 24 месяцев открывается по 5 миллионов ежемесячно. До конца двенадцатого месяца по этому условному договору не разблокировано ничего; спустя ещё шесть месяцев доступно уже 30 миллионов; спустя два года после завершения клиффа - весь пакет в 120 миллионов.
Есть принципиальное исключение. В некоторых графиках большая первая доля выдаётся в момент окончания клиффа, а затем остаток выпускается постепенно. В других после клиффа начинается исключительно линейный выпуск, без крупного первоначального платежа. Надпись «12 месяцев клифф, далее 24 месяца вестинга» сама по себе не раскрывает этот нюанс. Проверяйте описание первой выплаты и фактический контракт.
Единовременная и постоянная разблокировка: какие события сложнее оценивать
При крупной разовой выдаче рынок видит определённый день и известный объём. Такие события часто обсуждают заранее, поэтому реакция может начаться ещё до их наступления. Снижение цены накануне не доказывает, что в день разлока кто-то продавал полученные монеты: часть участников могла заранее сокращать риск.
Постепенная выдача устроена иначе. Например, 900 тысяч токенов в течение 30 дней - приблизительно 30 тысяч ежедневно, если график действительно равномерный. Ни одна суточная порция не выглядит внушительно, однако месячное изменение предложения может быть заметным. Поэтому сравнение лишь ближайшей даты с текущей капитализацией часто упускает регулярные выпуски.
Полезно смотреть три горизонта: следующий день, ближайший месяц и квартал. Первый показывает возможный разовый всплеск, второй - устойчивость предложения, третий - масштаб обязательств перед получателями. Универсального порога «безопасной разблокировки» не существует.
Кто получает токены и почему это влияет на оценку
Календарь может показывать одинаковую сумму - скажем, десять миллионов монет - в разделах «команда», «инвесторы» и «экосистема». Для оценки риска этого недостаточно. Важны права, стоимость приобретения, обязательства получателей и назначение выделенных монет.
У инвесторов, входивших в проект задолго до торгов, может быть низкая цена входа. У сотрудников токены могут служить частью долгосрочного вознаграждения. Средства экосистемы иногда предназначены для грантов, но это следует подтвердить документацией и операциями адресов. Называть любой из этих случаев «немедленной продажей» неправильно.
Отдельный вопрос - концентрация. Если несколько взаимосвязанных адресов получают почти весь разблокируемый объём, их действия могут сильнее влиять на ликвидность, чем распределение между тысячами небольших получателей. Проверьте публичные адреса бенефициаров, возможность досрочного доступа и условия делегирования прав, если проект их раскрывает.
Где смотреть календарь разблокировки токенов
Один из способов - открыть календарь разблокировок CoinMarketCap и найти интересующий актив. В нём можно увидеть следующую дату выпуска, прогресс разблокировок и сведения о предложении для отслеживаемых проектов. Не у каждого токена доступна полная история, поэтому отсутствие строки не означает отсутствия будущей эмиссии.
Другой способ - Tokenomist, сервис аналитики эмиссии и графиков распределения. Его карточки могут показывать разблокированную и заблокированную части, категории получателей, крупные события и правила расчёта. Особенно полезны указания на точность дат и исходные предположения. Источник может опираться на документ проекта, контракт или собственную оценку.
Наконец, первичный документ проекта - описание токеномики, график распределения, официальный репозиторий или контракт в обозревателе сети. Именно с ним следует сверять необычно крупные даты и внезапные изменения. Агрегатор экономит время, но не заменяет первоисточник.
Важное ограничение: это календарь выпусков, а не расписание будущих продаж. Если сервис показывает долларовую стоимость по текущему курсу, она изменится вместе с ценой ещё до самой разблокировки.
Как читать календарь: шесть полей, которые действительно нужны
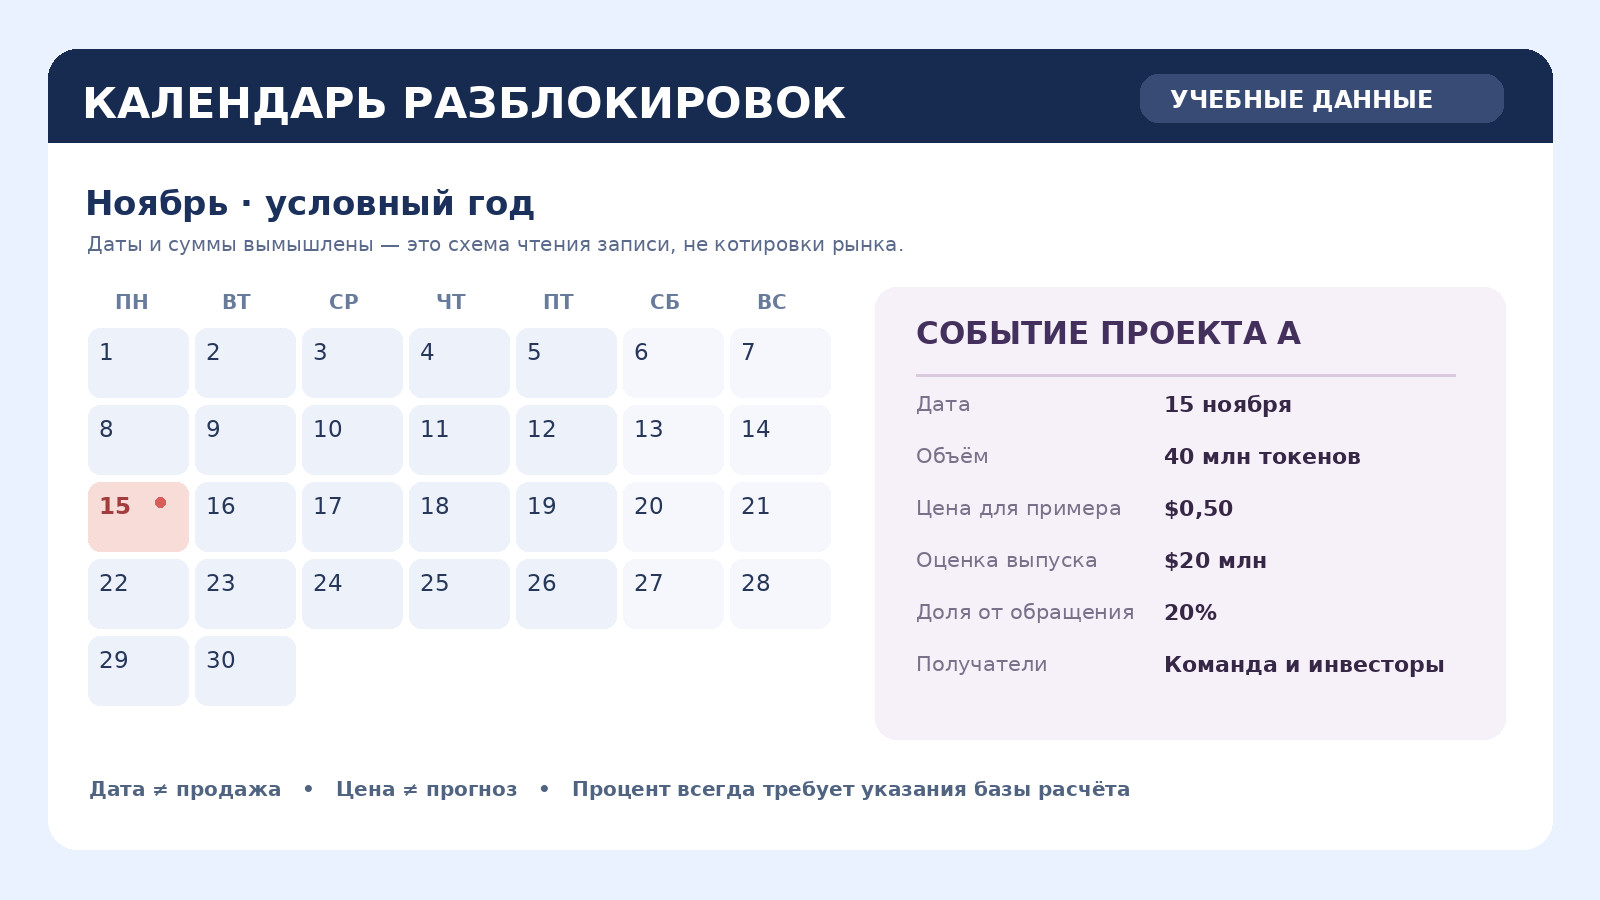
Пример учебной записи: «Проект А; 15 ноября; 40 млн токенов; оценочная стоимость 20 млн долларов; инвесторы и команда; 20% от обращения». Здесь почти каждая графа требует проверки.
Во-первых, дата: указан ли точный час, день или только примерный месяц? Во-вторых, количество единиц: токены и доллары - не взаимозаменяемые величины. В-третьих, процент: от текущего обращения, общего количества или максимального предложения? В-четвёртых, получатель. В-пятых, тип выдачи - разовый или постепенный. В-шестых, источник и степень его подтверждения.
| Показатель календаря | Как читать | Типичная ошибка |
|---|---|---|
| 40 млн токенов | Число единиц, доступ к которым должен открыться | Считать, что все 40 млн будут проданы |
| 20 млн долларов | Условная оценка 40 млн по цене $0,50 | Принимать сумму за будущий объём рыночных продаж |
| 20% от обращения | 40 млн / 200 млн существующего предложения | Путать с долей от всех токенов проекта |
| 4% от максимума | 40 млн / 1 млрд максимально возможных | Сравнивать с 20% без указания знаменателя |
| Дата разблокировки | Планируемый срок снятия ограничения | Путать с временем фактического перевода на биржу |
Одна и та же выдача может составлять 20% текущего обращения и 4% предельного предложения. Оба значения математически верны. Для краткосрочной оценки изменения доступного предложения обычно существеннее первое, а для понимания долгосрочного графика - оба.
Почему разные календари показывают разные даты и объёмы
Проект может объявить ежемесячный выпуск «после запуска» без точного часа, а обозреватель определяет условную дату по дню первичного размещения. Другой сервис округляет событие до недельного или месячного периода. Третий обновил график после официального голосования держателей. В результате одинаковый токен оказывается с разными цифрами, хотя ни один сервис не обязательно ошибся при вычислениях.
В документации Tokenomist используется разделение точности и предположения: от приблизительного месяца до времени конкретной операции, от публичного объявления до проверки контракта. Если дата обозначена с месячной точностью, пользователь не должен считать указанное число месяца обещанием наступления события в конкретную минуту.
Отдельно проверьте версии предложения в агрегаторах. Разблокированные, но ещё удерживаемые связанными адресами токены могут учитываться иначе, чем действительно доступные публике. При несовпадении данных не усредняйте два значения механически: выясните, какой показатель измеряет каждый источник.
Как рассчитать размер разлока относительно предложения
Возьмём проект с 200 миллионами токенов в обращении. По графику участникам обещано разблокировать 40 миллионов. Отношение к текущему предложению равно 40 / 200 × 100% = 20%. Если все эти монеты действительно попадут в публичное обращение, предложение станет 240 миллионов, то есть вырастет на 20% относительно прежнего уровня.
Но доля самой новой порции в итоговом предложении будет другой: 40 / 240 × 100% ≈ 16,67%. Это не противоречие, а изменение знаменателя. В новостях смешение этих процентов способно создавать ложные впечатления о масштабе события.
Теперь представим, что из 40 миллионов получатели перевели в свободное обращение лишь 10 миллионов, а остальные оставили на контролируемых адресах. Для конкретной методики учёта агрегатора подтверждённый прирост циркулирующего предложения может быть ближе к 5%, а не 20%. Чтобы сделать вывод, нужно знать, какие адреса сервис относит к обращению и какие переводы действительно произошли.
Разлок в долларах: почему большая сумма ещё не означает большой риск
Фраза «разблокируют токены на 50 миллионов долларов» звучит внушительно. Но сравним два условных актива. У первого обращение составляет 2 миллиарда долларов, а разблокировка - 50 миллионов по текущей цене: 2,5% от этой оценки. У второго обращение оценивается в 100 миллионов, а разлок - те же 50 миллионов: уже 50%.
И здесь сравнение неполное. Представьте у второго проекта объём торгов в 24 часа 80 миллионов, но покупки в верхней части биржевого стакана на расстоянии одного процента от цены всего 100 тысяч. Размещённая крупная заявка может сильно изменить цену, даже если дневной оборот кажется высоким. Объём совершённых сделок - не то же самое, что доступная глубина рынка.
Поэтому две независимые проверки обязательны: отношение новых токенов к текущему обращению и способность рынка поглощать возможный поток продаж. Принцип работы заявок подробнее объясняет руководство по биржевому стакану криптовалют в Криптоакадемии BarbadosNews.
Что происходит с ценой после разблокировки
У события нет фиксированного направления. Появление возможности продать увеличивает потенциальное предложение, но курс формируется в результате реальных сделок. Покупатели могут ожидать выпуск заранее, а получатели могут сохранить монеты. На небольшом рынке даже умеренные продажи способны вызвать сильное изменение цены; на глубоком рынке заметная выдача может пройти почти незаметно.
Полезнее думать о четырёх случаях, чем искать несуществующий «процент падения после разлока».
| Событие | Ликвидность | Что может произойти | Что проверить |
|---|---|---|---|
| Крупный разлок | Низкая | Резкое движение при массовых продажах | Глубину стакана и переводы крупных адресов |
| Крупный разлок | Высокая | Рынок может поглотить часть предложения | Приток покупок и концентрацию получателей |
| Небольшой разлок | Низкая | Даже скромный объём может усилить волатильность | Реальный объём заявок возле цены |
| Небольшой разлок | Высокая | Событие иногда проходит без заметной реакции | Общий фон рынка и последующие выпуски |
События могут влиять на ожидания за несколько дней до даты. Резкое падение после разблокировки не всегда вызвано именно ею: одновременно мог снижаться весь рынок, измениться политика биржи или выйти негативная новость о проекте. Нужна причинная проверка, а не совпадение по календарю.
Учебный расчёт: сколько покупатель мог бы потерять при изменении спроса
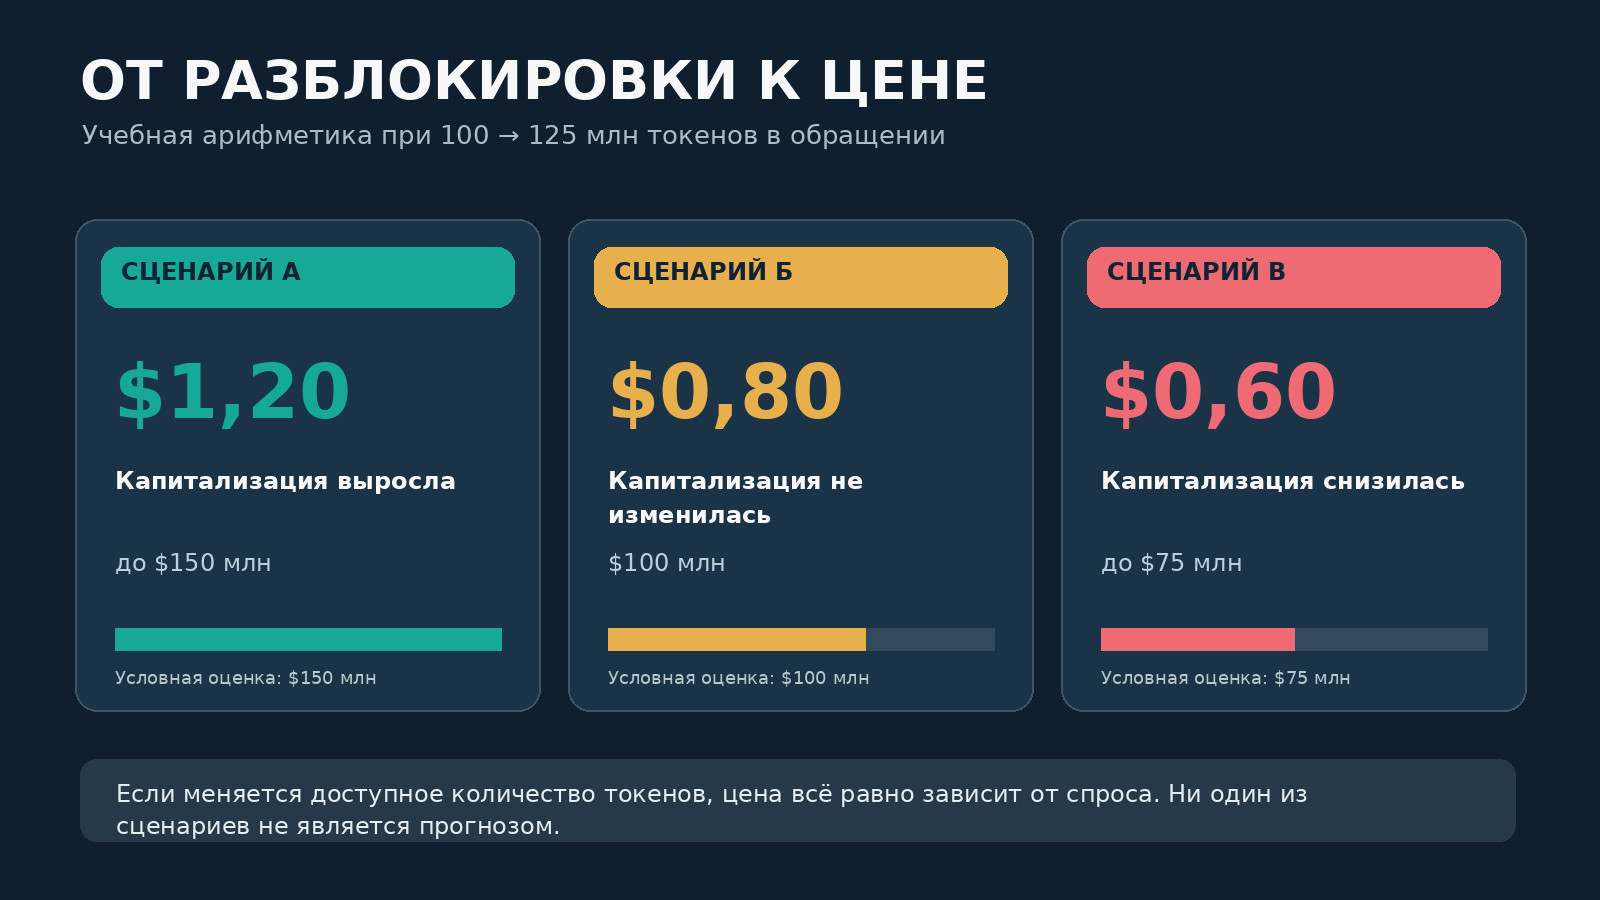
Пусть у проекта обращаются 100 миллионов токенов по одному доллару, а рынок оценивает их в 100 миллионов долларов. Через месяц 25 миллионов становятся доступными инвесторам. Для иллюстрации предположим, что после полного поступления этой порции в обращение совокупная оценка обращающихся токенов остаётся прежней - 100 миллионов долларов. Тогда условная цена для 125 миллионов токенов составит $0,80, или на 20% ниже прежней.
Это арифметический сценарий при неизменной капитализации, а не прогноз. Условие «капитализация останется 100 миллионов» не задано рынком и не следует из разблокировки. Если капитализация вырастет до 150 миллионов, цена при том же количестве токенов окажется $1,20. Если упадёт до 75 миллионов - $0,60. Следовательно, будущую цену определяет не только количество монет, но и переоценка спроса.
Такие примеры полезны для проверки ожиданий: покупатель должен понимать, что его доля в обращающемся предложении может уменьшиться, но процент изменения предложения нельзя напрямую объявлять процентом падения цены.
Почему клифф инвесторов может быть чувствительнее ежедневной эмиссии
Разовая выдача пакета инвесторам концентрирует право на распоряжение активом у группы владельцев в определённую дату. Если их экономические интересы схожи, решения могут совпадать. Например, несколько фондов одновременно получают возможность зафиксировать прибыль после продолжительного периода ожидания. Однако наличие права ещё не раскрывает намерений этих фондов.
Регулярная эмиссия наград пользователям может распределяться по тысячам адресов и поддерживать работу протокола. При этом она способна создавать постоянно повторяющееся давление, если получатели продают вознаграждения для покрытия расходов. Сравнивайте не эмоциональные названия групп, а экономический стимул и наблюдаемое поведение.
Важны и ограничения на последующие продажи. Крупный пакет может быть разблокирован, но дополнительно связан договором, внутренним управлением или особенностями получения. Такие детали должны быть подтверждены, а не предположены.
Как проверить токен за семь дней до разлока
Начните не с прогноза цены, а с документов. Откройте карточку токена в календаре, выпишите дату, число монет, группу получателей и заявленный процент. Затем перейдите в документацию проекта и проверьте, совпадают ли общий выпуск и условия блокировки. Особенно внимательно отнеситесь к изменённым планам и новым решениям сообщества.
Далее откройте данные об обращении. Если источник показывает 180 миллионов, а второй - 240 миллионов, посмотрите определения, время обновления и исключённые адреса. Посчитайте отношение разблокировки к обеим оценкам и отдельно запишите расхождение.
За несколько дней до события изучите глубину рынка по основным торговым площадкам. Нет смысла сравнивать гипотетические 30 миллионов долларов возможных продаж только с суточным оборотом: важно, сколько реальных покупателей стоит в стакане и насколько цены отличаются на разных биржах.
Зафиксируйте два возможных сценария - с продажами и без них - и заранее определите размер риска, который допустим для вашей стратегии. Если вы не можете подтвердить дату или объём, разумнее снизить уверенность в любой сделанной на их основе оценке.
Что проверять в день разблокировки и после неё
В день события обновите календарь и сравните плановую запись с подтверждённым выпуском. Снимок, сделанный неделю назад, уже может быть устаревшим. Если доступны адреса получателей и контракт, проверьте, произошёл ли переход прав или перевод токенов. При этом обычное перемещение между кошельками не всегда означает продажу.
Следующий шаг - отследить, достигли ли токены адресов, связанных с биржами, и появились ли необычные объёмы торгов. Даже перевод на биржу не доказывает исполненную продажу: активы могли быть направлены для хранения, обеспечения или внутреннего перераспределения.
Если обещанный выпуск не произошёл, не объявляйте проект мошенническим только по одному сигналу. Сначала проверьте часовой пояс, точность даты, механизмы востребования токенов и изменения расписания. Но длительное необъяснённое расхождение официального графика с фактическими операциями - уже причина для осторожности.
Как отличить календарь от блокчейн-подтверждения
Календарь может опираться на опубликованные условия инвестирования. Блокчейн подтверждает лишь то, что происходит непосредственно в сети: изменение состояния контракта, выполнение функции разблокировки, перевод на адрес получателя или последующую транзакцию. Не всякая юридическая блокировка отражена на цепочке.
Проверить сам контракт полезно, если он публичен. Найдите адрес из официальной документации, убедитесь, что он соответствует сети, и изучите функции разблокировки, владельца административных прав и возможность замены расписания. Не полагайтесь на случайную ссылку из комментариев: адрес поддельного контракта может выглядеть убедительно.
Для проверки базовых свойств контрактов пригодится руководство BarbadosNews о работе смарт-контрактов. А если в документах встречаются необычные разрешения на распоряжение активами, полезно дополнительно разобраться в признаках мошеннических криптопроектов.
Что делать, если календарь не показывает нужную криптовалюту
Не всякий проект предоставляет открытый и полный график. Отсутствие данных может объясняться новым размещением, неполной документацией, нестандартной эмиссией или тем, что сервис пока не отслеживает актив. Пропуск не следует интерпретировать как подтверждение отсутствия разблокировок.
Ищите распределение в официальных документах, уточняйте максимальное и текущее предложение, смотрите адреса резервов и условия дополнительных выпусков. Если у токена нет фиксированного максимума, обычный календарь вестинга не охватит все механизмы эмиссии. А некоторые выпуски зависят не от времени, а от результатов голосований или других событий.
Когда необходимых данных нет, наиболее корректный вывод - «масштаб будущего предложения не подтверждён». Заполнять неизвестные даты средним интервалом или прогнозом другой криптовалюты нельзя.
Вестинг, эмиссия, сжигание и разлок: в чём разница
Разблокировка снимает ограничения с уже выделенного пакета. Эмиссия создаёт новые единицы согласно правилам проекта. Сжигание уменьшает существующее предложение путём безвозвратного вывода единиц, если операция действительно необратима. Вестинг определяет календарь возникновения права на получение или использование активов.
Одна криптовалюта может применять сразу несколько механизмов. Например, инвесторам открывают по 5 миллионов существующих токенов ежемесячно, одновременно протокол выпускает награды валидаторам и сжигает часть комиссий. Смотреть только календарь инвесторского разлока в таком случае недостаточно: итоговое изменение предложения - результат всех процессов.
Полное устройство эмиссии и распределения разобрано в статье BarbadosNews о токеномике криптовалют. Здесь же нас интересует более узкий вопрос: когда конкретная ранее недоступная порция может повлиять на рыночное предложение.
Что показывает разница между капитализацией и FDV
Рыночная капитализация обычно рассчитывается как цена токена, умноженная на предложение в обращении. Полностью разводнённая оценка (FDV) моделирует стоимость при расширенном предложении - в зависимости от методики источника может использоваться максимум или общее предложение. Важно проверять, какая именно база взята в расчёт.
При цене $1 и 100 миллионах токенов в обращении капитализация составляет $100 миллионов. Если максимальное предложение равно одному миллиарду, FDV по этой методике - $1 миллиард. Такое соотношение говорит о большой дистанции между нынешним обращением и потенциальным максимумом, но не показывает, когда и на каких условиях оставшиеся 900 миллионов появятся на рынке.
Поэтому FDV и календарь дополняют друг друга. Первое измерение описывает масштаб потенциального предложения при текущей цене, второе - его временную структуру. Если величина FDV подозрительно отличается между сервисами, сначала сопоставьте исходные показатели предложения.
Когда разблокировка не повод для продажи или покупки
Если пакет небольшой относительно рынка, получатели не демонстрируют активных продаж, а спрос остаётся устойчивым, сам факт разлока может мало что изменить. Тем более не стоит открывать сделку только потому, что в календаре появилось красное число: многие события были известны месяцами и уже повлияли на ожидания участников.
Опасна и обратная ошибка: считать, что всякое падение перед датой - повод покупать «после плохой новости». Если бизнес-модель проекта слаба, впереди крупные выпуски, а покупательская активность низка, отсутствие резкого падения в конкретный день не устраняет долгосрочный риск предложения.
Людям, которые не торгуют активно и лишь оценивают проект, часто полезнее изучать график на год или два, чем ловить краткосрочную реакцию. Неизвестный график выпуска для фундаментальной оценки - серьёзный недостаток информации, который нельзя компенсировать красивым графиком цены.
Главные ошибки при чтении календаря разлоков
Первая ошибка - сравнивать стоимость события в долларах с ценой токена, забывая про размер обращения. Для крупного актива выпуск на 20 миллионов долларов может быть относительно малым; для небольшого - огромным.
Вторая - использовать суточный торговый объём как гарантированную сумму, которую рынок готов немедленно выкупить. Биржевой стакан показывает ликвидность гораздо конкретнее. Третья - ожидать точного движения цены по расписанию: рынок может реагировать заблаговременно или совсем иначе.
Четвёртая - путать «разблокировано» и «продано». Пятая - не различать запланированное событие и подтверждённую операцию. Шестая - игнорировать линейные выпуски, потому что они не выглядят как большой одноразовый разлок. И седьмая - не проверять источник даты, особенно если проект несколько раз менял правила.
Ошибки часто совершаются вместе. Читатель видит большую сумму, предполагает мгновенную продажу всего пакета и объявляет неизбежным падение в процентах, равных величине разлока. У такого вывода нет достаточной фактической основы.
Как сравнить два проекта с одинаковой датой разблокировки
Допустим, у проекта А на 10 декабря запланирована разблокировка 12 миллионов токенов. В обращении находится 300 миллионов, цена - $0,50. Отношение к обращению равно 4%, а условная долларовая оценка пакета - $6 миллионов. Проект Б в тот же день открывает 6 миллионов токенов по $1. Его обращение составляет 30 миллионов: событие равно 20% от текущего количества, а долларовая оценка тоже $6 миллионов. Заголовок новости про «разлок на шесть миллионов долларов» одинаков; относительное изменение доступного предложения - пятикратно различается.
Но автоматически считать проект Б более опасным тоже нельзя. У проекта А может быть несколько зависимых инвесторов, которые приобрели пакет по минимальной цене. У проекта Б токены могут получать многочисленные пользователи, у которых нет мотивации сразу продавать. Вдобавок различаются глубина рынка, календарь дальнейшей эмиссии, общая репутация и условия владения. Такое сравнение учит не выбирать актив по одному показателю.
Запишите для каждого проекта четыре числа: текущий оборотный запас, ближайший выпуск, накопленный выпуск за 30 дней и суммарный объём будущих обязательств. Только после этого имеет смысл сравнивать ликвидность и решения получателей. Одинаковые долларовые суммы в календаре могут описывать совсем разные экономические события.
Что означает известная дата, если проект может изменить правила
Некоторые графики закреплены в программном контракте, и изменить их сложно либо невозможно без предусмотренных административных полномочий. Другие расписания опубликованы в документах и зависят от решений фонда, сообщества или юридических соглашений. Вторая группа не обязательно хуже, но её календарная определённость ниже. При проверке ищите, кто может приостановить выпуск, ускорить доступ, переназначить получателя или заменить контракт.
Например, в первоначальном документе сказано, что инвесторы получат 60 миллионов токенов после года блокировки. Позднее опубликовано решение растянуть выдачу на шесть месяцев. Старый скриншот календаря уже не годится для расчёта единовременной нагрузки: вместо одного выпуска 60 миллионов могло появиться шесть ежемесячных порций по 10 миллионов. Перераспределение изменило профиль риска, но не обязательно общее количество монет.
Проверка первоисточника предполагает не безусловное доверие проекту, а сравнение версий документов, даты публикации и наблюдаемых операций. Отметьте, откуда получено значение: «в публичном плане», «в коде контракта», «подтверждено переводом» или «предположено сервисом». При неизвестных полномочиях на изменение правил разумно учитывать дополнительную неопределённость.
Как учитывать регулярные выпуски на фоне одной крупной даты
Календарь может выделять ярким цветом разлок 20 миллионов токенов, хотя параллельно каждый день освобождается ещё по 100 тысяч. За 30 дней это 3 миллиона дополнительных единиц. Если крупное событие приходится на середину периода и регулярные выплаты продолжаются, суммарный объём доступа за месяц способен достичь примерно 23 миллионов. Одной строки «следующий разлок» для этого расчёта не хватает.
Здесь полезно построить простую накопительную таблицу: сколько доступно сегодня, сколько прибавится через неделю, месяц и квартал. Отдельно выпишите еженедельные награды, разовые выплаты и ещё не утверждённые резервы. Не называйте выпуском то, что лишь существует в максимальном количестве и не имеет даты обращения: такие токены показывайте отдельно как неопределённое предложение.
Если проект сокращает часть предложения сжиганием, изучите реальный механизм, а не обещание. Суммировать выпуски и вычитать сжигание допустимо для анализа изменения общего количества токенов, однако это не отменяет необходимости оценивать, какие единицы доступны торговле. Временная структура особенно полезна инвестору, который собирается держать актив несколько месяцев: небольшой разлок сегодня может оказаться менее значимым, чем постоянный прирост предложения в следующие полгода.
Частые вопросы о разблокировке токенов
Разлок токенов - что это простыми словами?
Это момент, когда владелец получает право распоряжаться частью токенов, ранее недоступных из-за установленных ограничений. Получить право не обязательно означает немедленно продать монеты или перевести их на биржу.
Что такое вестинг в крипте и чем он отличается от разлока?
Вестинг - система условий и сроков постепенного получения прав на токены; разлок - конкретное событие снятия ограничений с очередной порции. Вестинг описывает правила, разлок - их исполнение на определённом этапе.
Календарь разблокировки показывает точную дату продажи?
Нет. Он показывает время ожидаемого или подтверждённого открытия доступа к токенам. Продажа зависит от решений их владельцев и может не состояться вовсе.
Почему разлок токенов может не повлиять на цену?
Потому что получатели могут удерживать активы, участники рынка могли учесть выпуск заранее, а новый спрос способен поглотить продажи. Размер эффекта зависит от реального предложения и ликвидности.
Как узнать, насколько крупная разблокировка?
Разделите количество разблокируемых токенов на нынешнее предложение в обращении, умножьте на 100% и укажите источник обоих чисел. Отдельно посмотрите долю от максимального выпуска и график последующих событий.
Что такое клифф в криптовалюте?
Это период до первой предусмотренной графиком выдачи. В конце клиффа возможна крупная разовая разблокировка или начало равномерного выпуска - точный вариант задаётся условиями проекта.
Можно ли доверять одному календарю разлоков?
Для первичной проверки - да, но существенные решения лучше принимать после сверки с документацией проекта, методикой источника и, где возможно, контрактом. У разных сервисов могут отличаться даты, категории и правила учёта обращения.
Обязательно ли цена падает после разлока?
Нет. Доступность токенов повышает возможность продаж, а не гарантирует их. Изменение цены зависит от сделок, спроса и рыночной обстановки. Процент разлока не равен прогнозируемому проценту падения.
Чем отличается разлок от аирдропа?
Аирдроп - способ распределить токены участникам по установленным критериям. Разблокировка - изменение доступности уже выделенного пакета. Аирдроп тоже может иметь собственный график выдачи. О механике распределения рассказывает руководство по аирдропам.
Что проверить после появления даты в календаре?
Уточните объём и знаменатель процента, группу получателей, точность даты, условия контракта, глубину рынка и наличие следующих выпусков. Если данные противоречат друг другу, сначала установите причину расхождения, а уже потом принимайте решение.
Что остаётся после проверки календаря
График разблокировок даёт важную информацию о будущем предложении, но только в пределах того, что действительно известно. По нему можно оценить сроки, концентрацию прав и потенциальный масштаб выдачи. Нельзя достоверно определить волю владельцев и будущую цену.
Практически полезный результат проверки - небольшая записка с подтверждённой датой, объёмом и получателями, двумя процентами (от обращения и максимума), пометкой о точности данных и оценкой ликвидности. Если такой набор не удаётся собрать, это само по себе существенное ограничение при анализе криптопроекта.
