 BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
21 октября 2026 года американский банковский регулятор OCC утвердил окончательные правила для платёжных стейблкоинов по GENIUS Act. На первый взгляд главное сообщение звучит противоречиво: эмитентам цифровых долларов запрещено платить проценты просто за владение токенами, но программы вознаграждений на криптоплатформах не оказались под всеобщим запретом. Для пользователей USDC и Coinbase это принципиальное различие - однако оно не означает, что любой держатель USDC получит гарантированный доход.
Коротко: OCC отказался от предложенной ранее презумпции нарушения для некоторых схем выплат через посредников. Сам запрет на проценты со стороны эмитента остался, право регулятора пресекать его обход сохранилось. Новые правила начнут действовать 18 января 2027 года. Ни цена USDC, ни доступность Coinbase Rewards, ни размер выплат этим решением не гарантируются. Объясняем, что написано в документе, а что возникло из слишком смелой трактовки новостей.
Материал подготовлен 26 октября 2026 года. Юридические требования относятся к указанным в правиле организациям и деятельности под надзором США; доступность биржевого продукта зависит также от страны клиента. Это разбор публичных документов, а не предложение покупать USDC или размещать средства ради доходности.
Что произошло 21 октября: OCC завершил правила GENIUS Act
Office of the Comptroller of the Currency (OCC) - американский регулятор банков и ряда связанных с ними организаций. 21 октября ведомство выпустило окончательное правило, реализующее положения принятого ранее GENIUS Act о выпуске платёжных стейблкоинов и некоторых услугах хранения. Сообщение опубликовано в официальном бюллетене OCC, а текст регламента - в Federal Register 23 октября.
Закон был принят 18 июля 2025 года. Поэтому октябрьское решение - не новый закон, разрешающий проценты по криптовалюте, а окончательная редакция правил его применения для организаций в компетенции OCC. Регламент содержит также требования к резервам, погашению стейблкоинов, управлению рисками, регистрации и некоторым кастодиальным услугам. Прочие регуляторы в США имеют собственные сферы ответственности; вопросы противодействия отмыванию денег и санкций предусмотрено дополнительно регулировать отдельно.
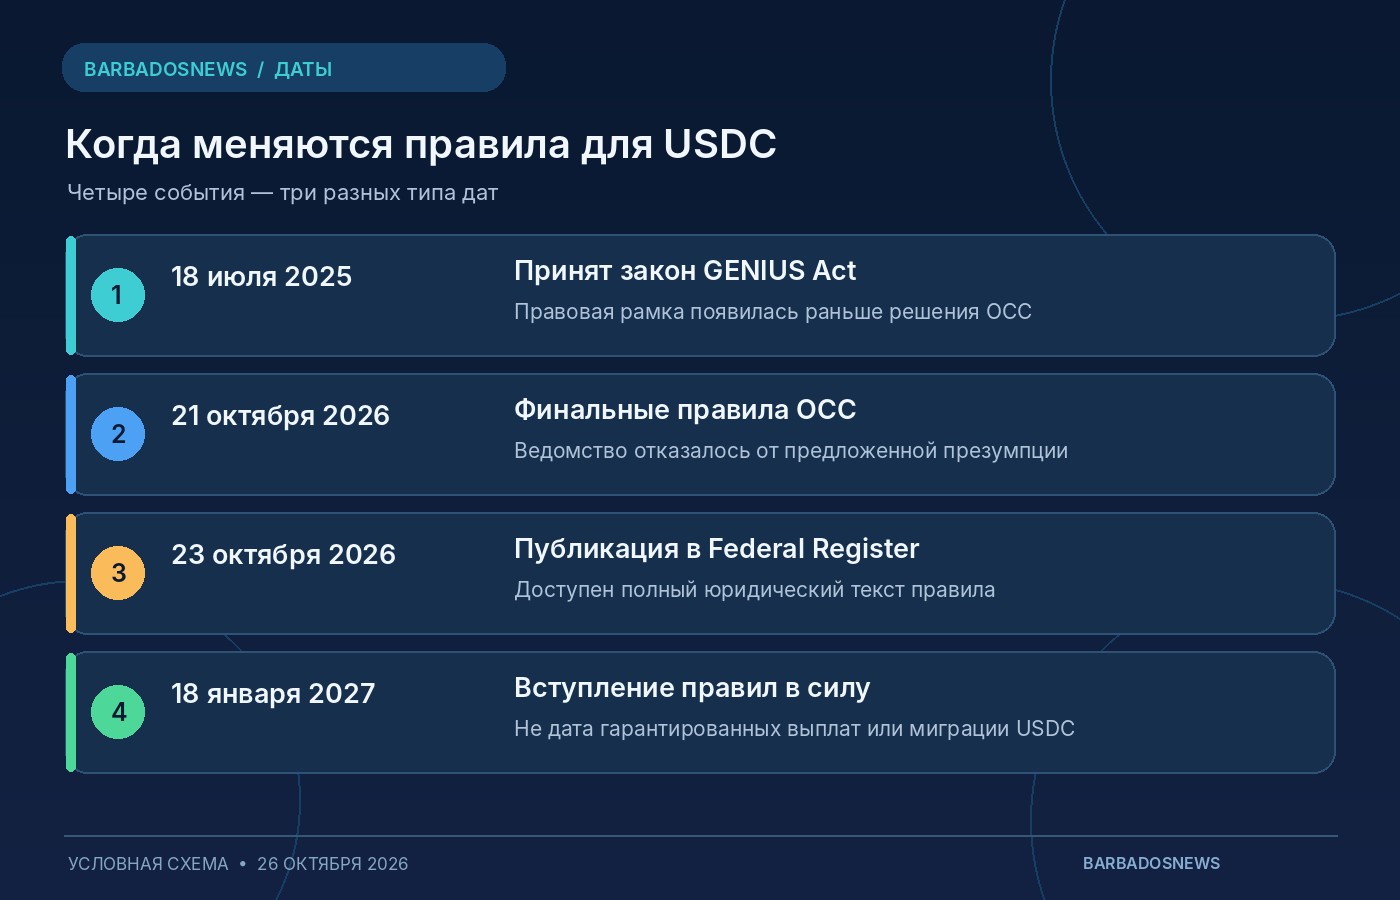
Дата вступления правил в силу - 18 января 2027 года. На 26 октября 2026 года речь идёт о принятой, но ещё не вступившей в силу редакции. Важно не смешивать дату объявления, дату публикации и будущую дату применения требований.
| Дата | Что произошло | Что это означает владельцу USDC |
|---|---|---|
| 18 июля 2025 | Принят GENIUS Act | Появилась законодательная основа регулирования платёжных стейблкоинов |
| 21 октября 2026 | OCC объявил окончательную редакцию своего правила | Стало известно, как ведомство оформило запрет выплат эмитентами и отказалось от предлагаемой презумпции |
| 23 октября 2026 | Публикация в Federal Register | Можно изучить юридический текст и мотивировку изменений |
| 18 января 2027 | Правило OCC вступает в силу | Организации, подпадающие под правило, должны соответствовать его требованиям |
Почему вопрос касается USDC и Coinbase, хотя это разные компании
Чтобы разобраться в решении, необходимо отделить токен от сервиса, который показывает рядом с ним проценты. USDC - цифровой долларовый стейблкоин, эмитируемый Circle. По замыслу он должен поддерживать цену, близкую к одному доллару, благодаря обеспечению резервными активами и правилам погашения. USDC может находиться на бирже, в собственном кошельке или в DeFi-приложении. Это один и тот же класс цифрового актива, но правовая конструкция и риски у способов хранения отличаются.
Coinbase - отдельная торговая платформа. В своём описании USDC Rewards она называет продукт программой лояльности, финансируемой Coinbase. Вознаграждение связано с выполнением условий программы при хранении USDC на подходящем аккаунте. Это не объявление Circle о выплате процентов каждому владельцу токена и не свойство блокчейна USDC.
Неудивительно, что новости путают: на экране человек видит «USDC» и «APY», а в заголовках - «банковский регулятор» и «запрет процентов». Но первым делом необходимо спросить, кто обещает выплату, по какому договору, откуда она финансируется и какой орган вправе проверять эту схему. Без этих уточнений обсуждать законность конкретной программы нельзя.
Базовые различия между USDC, USDT и механизмом долларовой привязки объясняются в отдельном материале BarbadosNews - что такое стейблкоины и какие у них риски. Здесь рассматриваем именно новое правило и последствия для программ вознаграждений.
Что именно запрещено эмитенту платёжного стейблкоина
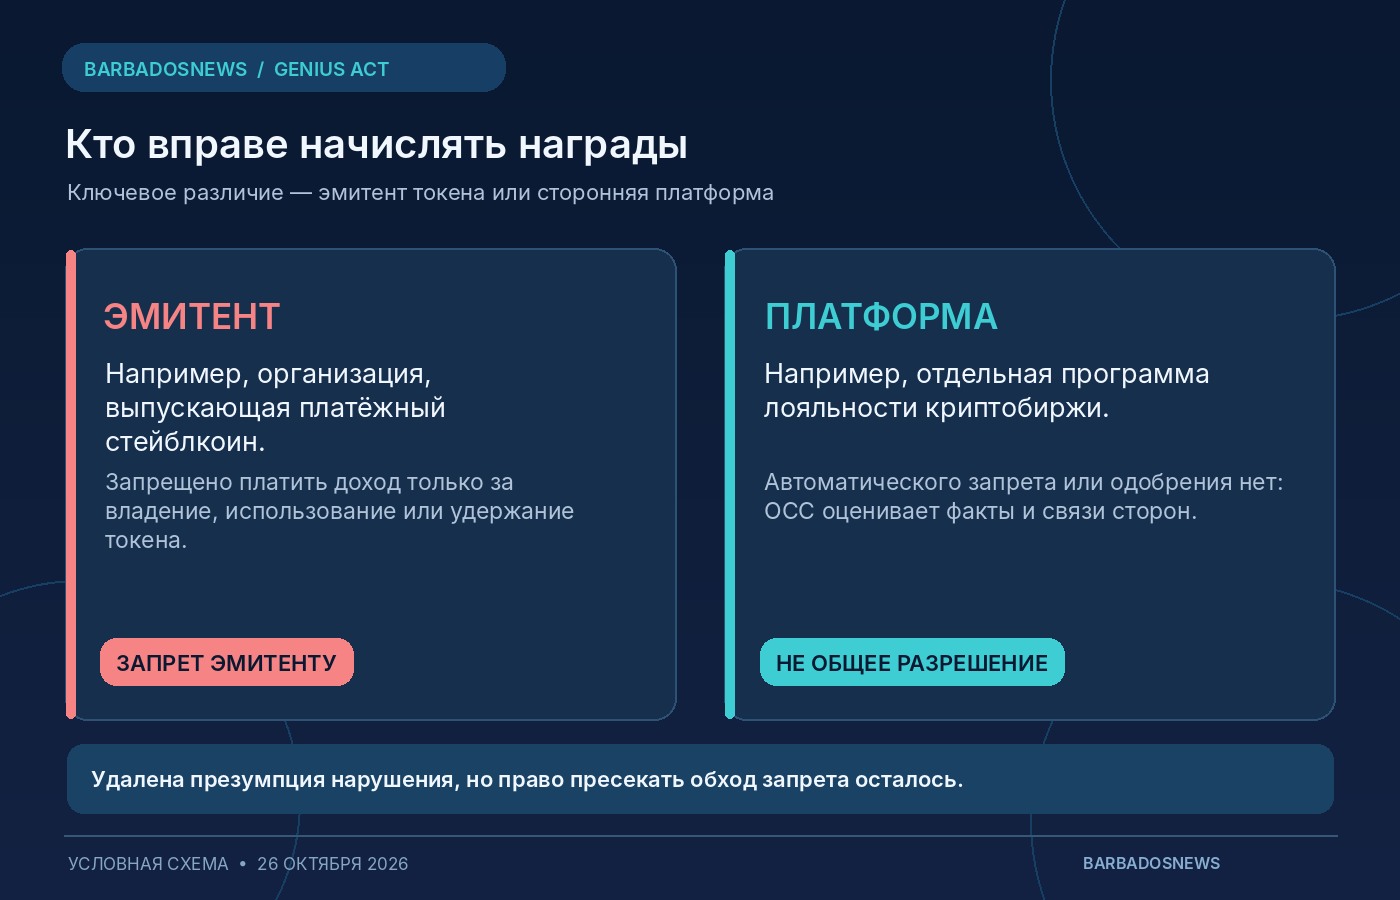
В GENIUS Act закреплён запрет эмитенту выплачивать держателю платёжного стейблкоина проценты или иную доходность исключительно в связи с владением, использованием или удержанием такого токена. В окончательном правиле OCC эта норма отражена в § 15.10(c)(4).
Смысл запрета проще юридической формулировки: эмитент не должен превращать платёжный токен в продукт с собственными процентными начислениями лишь потому, что пользователь держит его на балансе. Слово «исключительно» здесь существенно - OCC отдельно обсуждал, что выплаты могут сопровождать различные коммерческие действия, и не стал объявлять каждую форму стимулирования незаконной заранее.
Но обратное прочтение также неверно: нельзя сказать, что теперь «платить за использование стейблкоина можно в любом случае». Регулятор прямо оставил возможность оценивать конкретные обстоятельства, включая попытки обойти запрет через договоры, связанные компании или третьих лиц. Наличие посредника само по себе не делает схему допустимой.
Такая конструкция отличается от привычной модели банковского депозита. Вклад и платёжный стейблкоин имеют разные юридические определения, требования к защите средств и право клиента на получение процентов. Если цифровой актив называется «долларом», юридически он от этого не превращается в банковский счёт.
Что OCC изменил между проектом и окончательной редакцией
Именно здесь находится новость, которую нельзя свести к фразе «проценты снова разрешили». В проекте правил OCC предлагал опровержимую презумпцию нарушения для некоторых договорённостей, когда эмитент и связанные с ним стороны участвуют в выплатах держателям токенов. Суть презумпции: определённые схемы заранее считались подозрительными, пока стороны не представят убедительные материалы, что запрет не нарушен.
После общественного обсуждения ведомство удалило эту презумпцию из окончательного текста. В мотивировке OCC объяснил, что предложенный механизм мог быть слишком широким для допустимых схем и одновременно оставлять лазейки для схем, не попадающих под его конкретные признаки. Регулятор решил сначала наблюдать за рынком и оценивать отношения индивидуально, а при обнаружении нарушения или обхода запрета принимать меры и выпускать разъяснения.
Что точно изменилось: исчезла заранее установленная презумпция, предусмотренная проектом. Что не изменилось: запрет на выплаты эмитента, исключительно обусловленные владением, использованием или удержанием токена, остался в силе. Чего не появилось: открытого перечня безопасных схем и общего «разрешения Coinbase Rewards» в тексте правила.
| Ситуация | Что можно сказать из финального правила | Чего нельзя утверждать |
|---|---|---|
| Эмитент напрямую платит держателю доходность только за хранение токена | Такой тип выплаты попадает под запрет | Что смена названия «проценты» на «бонус» автоматически решает проблему |
| Независимая платформа начисляет клиенту вознаграждения | Нет универсальной презумпции нарушения по предложенному механизму; существенны фактические отношения | Что все программы посредников официально одобрены |
| Эмитент организует выплаты через связанную компанию | OCC может проверять попытки обхода и применять меры | Что схема безопасна только потому, что платёж проводит не сам эмитент |
| DeFi-протокол обещает доход за предоставление ликвидности | Нужна отдельная оценка экономической и правовой конструкции | Что GENIUS Act гарантирует выплаты или безопасность смарт-контракта |
Почему новость не означает разрешения всех «процентов по USDC»
Название GENIUS Act часто используют как короткое объяснение для любых программ со стейблкоинами. Но окончательный документ OCC адресован конкретным категориям эмитентов и организациям под надзором ведомства, а не всему мировому рынку криптопродуктов сразу. На платформу одновременно могут распространяться правила её страны регистрации, законы страны клиента, условия работы банка-партнёра, требования к кастодиальному хранению и договор с клиентом.
Разница особенно заметна при сравнении трёх сценариев. В первом эмитент платит держателю токена просто за баланс - в нём возникает описанный законодательный запрет. Во втором биржа за собственный счёт поощряет подходящих клиентов в рамках отдельного договора - нужна оценка фактических отношений сторон, но нельзя механически считать это тем же самым. В третьем пользователь отправляет USDC в смарт-контракт кредитования - здесь доход связан с другими операциями, а риски добавляются за счёт кода, заёмщиков и ликвидности.
Все эти продукты могут показывать похожую цифру APY, но APY не раскрывает источник денег, юридическую гарантию или возможность немедленного вывода. Поэтому название и реклама услуги - только начало проверки. Подробно о работе смарт-контрактов и кредитных протоколов есть в статье DeFi: как устроены децентрализованные финансы.
Как сегодня устроена программа USDC Rewards на Coinbase
На дату подготовки материала официальная справка Coinbase описывает USDC Rewards как программу лояльности для подходящих клиентов, в которой подходящим клиентам могут начисляться вознаграждения за USDC, находящиеся в аккаунте Coinbase. Компания прямо указывает, что финансирует программу сама, а не использует или отдаёт в заём USDC клиента без его указания.
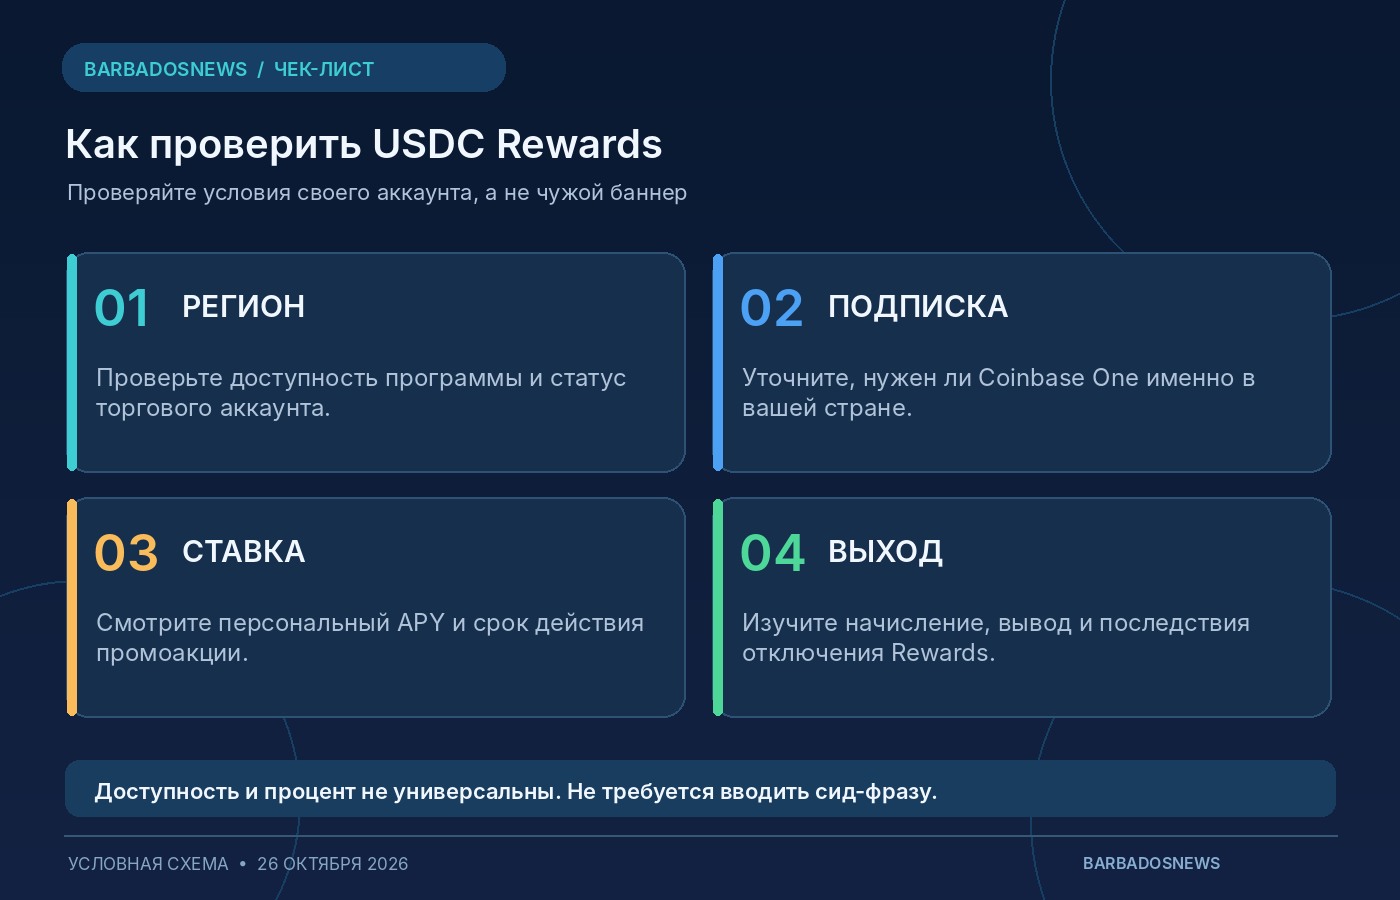
При этом фраза «программа существует» не равна «она доступна каждому». В справке перечислены условия: клиент находится в поддерживаемом регионе, имеет право на торговые операции на платформе, держит минимум эквивалент $1 USDC в аккаунте. Для клиентов отдельных регионов - включая США, Великобританию, Австралию и Сингапур - дополнительно требуется подписка Coinbase One. Перечень стран и условия могут меняться.
Coinbase пишет, что начисления рассчитываются ежедневно в зависимости от баланса и действующей ставки, а распределяются, как правило, еженедельно. В справке указано, что ставка может отличаться по стране, типу аккаунта и текущим экспериментам компании; актуальный APY предлагается смотреть непосредственно в собственном аккаунте. Компания оставляет за собой право изменить или прекратить программу с уведомлением предусмотренным способом.
Именно поэтому мы не называем «актуальный процент Coinbase» одной цифрой для всего мира. Рекламный баннер, увиденный другим пользователем, не является подтверждением ваших условий, особенно если у вас другая страна, иной уровень аккаунта или ограниченный доступ к торговле.
Как проверить, доступна ли USDC Rewards именно вам
Самый надёжный способ - посмотреть условия в собственном кабинете, а не ориентироваться на статью или пост в социальной сети. Пользователю, у которого уже есть легальный доступ к Coinbase, стоит последовательно проверить следующее.
- Зайдите через самостоятельно введённый адрес или официальное приложение Coinbase. Не переходите из рекламного письма на неизвестную страницу «активации доходности».
- Откройте раздел активов и карточку USDC. Найдите раздел USDC Rewards, если он предусмотрен вашим аккаунтом. Отсутствие пункта само по себе не доказывает сбой: продукт может быть недоступен в вашей юрисдикции.
- Убедитесь, что ставка подписана как APY, и прочитайте, является ли она переменной, промоакционной или доступной только при определённой подписке.
- Проверьте, будет ли вознаграждение начисляться на весь баланс или только на подходящие остатки, когда начисляются и выплачиваются суммы, где видна история операций.
- Прочитайте условия выхода из программы. Coinbase предупреждает: отказ от участия может привести к потере уже заработанных, но ещё не распределённых наград; ранее выплаченные при этом не исчезают по правилам самой программы.
- Уточните, доступны ли конкретно вам операции продажи USDC, вывода в фиат и перевода в другую сеть. Доступ к программе вознаграждений, право на торговлю и возможность вывода - разные параметры.
Для проверки условия отказа Coinbase приводит путь My assets → Cash → USDC rewards → Manage → None → Save changes. Названия меню могут отличаться в разных версиях интерфейса; это не повод искать «техническую поддержку» в мессенджере. Если у вас вообще нет нужного раздела, не используйте VPN и чужие документы для обхода требований: это может нарушать правила платформы и законодательства.
Почему программа может исчезнуть даже без нового запрета
Регуляторное событие - только одна причина изменения доходности. Coinbase может менять ставку или допуск по коммерческим причинам: изменились расходы на программу, целевая аудитория, ценность привлечения клиентов или политика управления рисками. Подписка с рекламным повышением APY может иметь собственный срок. Другие платформы могут не предлагать аналогичный продукт вообще.
Не стоит делать вывод, что доходность USDC обязательно сохранится до 2027 года и затем останется на том же уровне. На 26 октября такой гарантии нет ни в правилах OCC, ни в публичной справке Coinbase. Более того, американский регулятор намерен наблюдать за конкретными отношениями эмитентов с посредниками и при необходимости публиковать разъяснения. То, что новая презумпция из проекта убрана, не исключает будущих решений по отдельным схемам.
Пользователю полезно заранее знать, кто имеет право изменить ставку, как уведомляют об изменении, нужен ли платный статус и можно ли вывести основной баланс без ожидания конца периода. Особенно опасно строить бюджет на обещании переменного процента, не проверив условия и валюту выплат.
Простой расчёт APY: почему привлекательная цифра не равна доходу
Допустим, интерфейс условно показывает 4% APY, а у пользователя 1 000 USDC. Это учебная ставка, а не подтверждение текущего предложения Coinbase. Если бы ставка и баланс сохранялись весь год и условия позволяли капитализацию, результат около 40 USDC дополнительного начисления за год согласовывался бы с такой годовой эффективной доходностью. Но за один месяц реальное начисление будет намного меньше и зависит от фактических дат, ставки и порядка расчёта платформы.
В практическом расчёте важны не только проценты. Если для повышенного APY нужна платная подписка, сравните дополнительную награду с реальной стоимостью подписки. Если затем вы хотите получить доллары или евро на банковский счёт, учтите спред обмена, доступность фиатного вывода, комиссии и возможные налоговые последствия. Сам процесс подробно разобран в материале как вывести криптовалюту на банковскую карту. При конвертации итог может оказаться ниже, чем кажется на стартовом экране.
Не путайте APY (эффективную доходность за год при определённых правилах начисления) и APR (номинальную годовую ставку). Для кратковременной акции или непостоянной ставки годовая цифра не является обещанием выплат за год. Для сравнения с другими криптовалютными продуктами полезен материал BarbadosNews о стейкинге, процентных ставках и рисках, но Coinbase USDC Rewards не стоит автоматически называть протокольным стейкингом.
Чем вознаграждения Coinbase отличаются от доходности в DeFi
При обычном USDC Rewards пользователь держит USDC в подходящем аккаунте централизованной платформы и получает начисления по её программе. В DeFi криптовалюту обычно отправляют на адрес смарт-контракта, в пул ликвидности или систему кредитования, где условия задаются договором и кодом протокола. Там могут участвовать заёмщики, оракулы, механизмы ликвидаций и администраторы. Иногда доход отражается ростом числа токенов, иногда - изменением обменного курса токена-представителя.
В обоих вариантах возможны ограничения, но природа рисков разная: у биржи важны её платёжеспособность и права клиента, у смарт-контракта - ошибки кода, у кредитного пула - качество залога и ликвидности. Платформа с красивой кнопкой «Earn» не обязана использовать ту же экономическую модель, что и другая платформа с такой же кнопкой.
Если кто-то предлагает «безрисковые 12% на USDC от нового закона США», это не описание GENIUS Act. Наоборот, речь может идти о мошенничестве, заёмном продукте или рискованном контракте. Прежде чем предоставлять токенам доступ, разберитесь, как отзываются разрешения смарт-контрактов и почему отсутствие комиссии при входе не означает безопасности вывода.
Почему USDC - не банковский вклад и зачем смотреть на резервы Circle
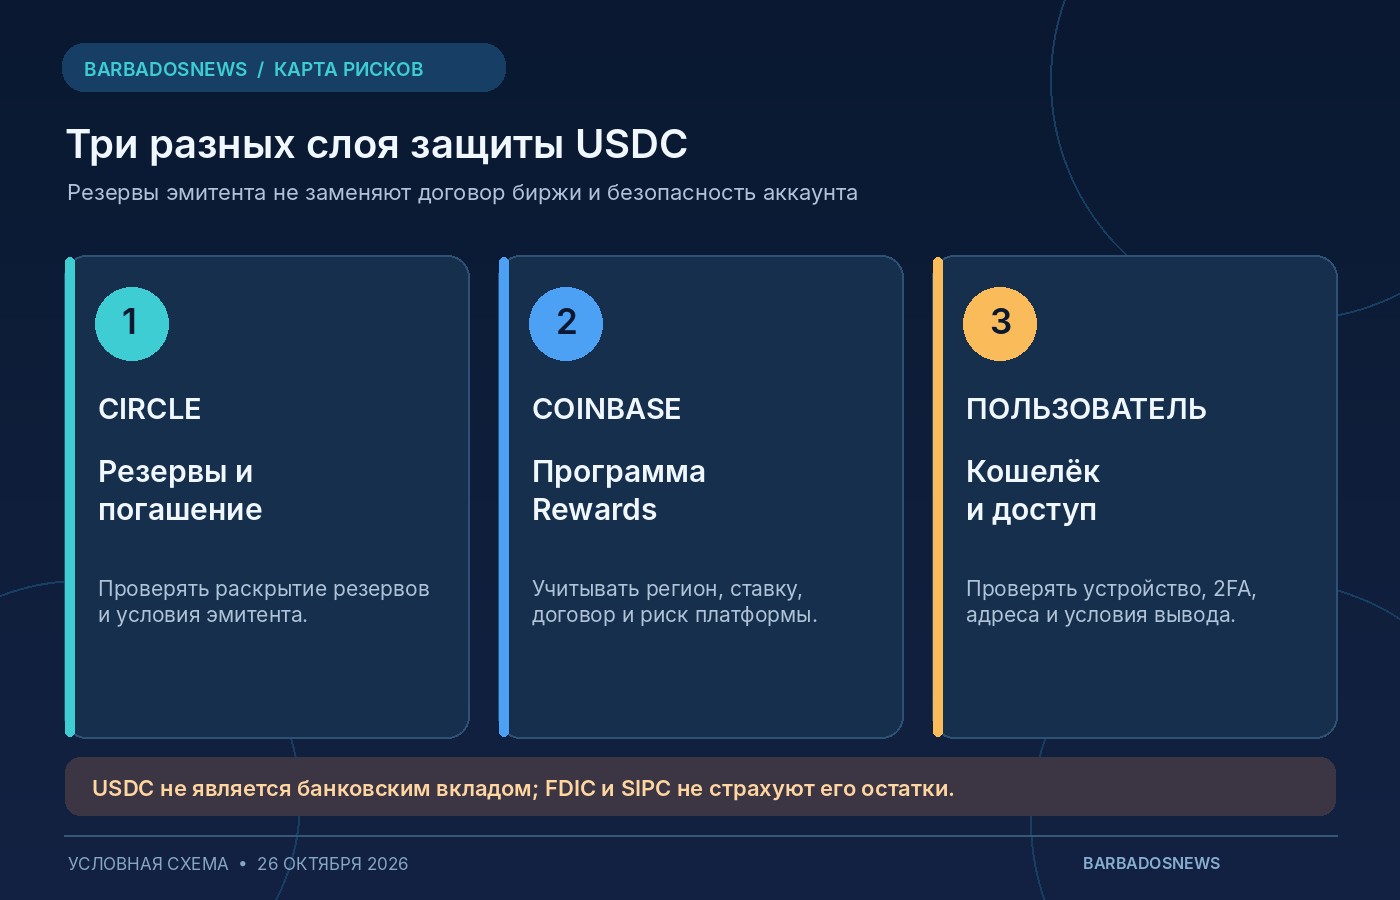
USDC ориентирован на долларовую привязку. Circle публикует данные о резервах и независимые подтверждения их величины - соответствующие документы доступны в разделе прозрачности Circle. Это важный элемент проверки обеспеченности токена, но он отвечает на другой вопрос: есть ли заявленные активы для поддержки обращения, а не обязан ли кто-то выплачивать вам дополнительную доходность.
Coinbase отдельно предупреждает, что USDC не является банковским депозитом, а остатки USDC не застрахованы FDIC или SIPC. Даже если резервы эмитента состоят из высоколиквидных инструментов, пользователь не получает автоматически ту же защиту, что держатель застрахованного банковского счёта. Кроме того, владелец USDC на бирже зависит от сохранности и доступности своего аккаунта.
Отличайте три ситуации: курс токена отклонился от доллара на вторичном рынке; эмитент не смог удовлетворить запрос на погашение; биржа временно ограничила вывод. Причины, обязательства участников и порядок разрешения проблем будут разными. Правила OCC содержат требования к резервам и погашению для регулируемых эмитентов, но это не означает, что в каждом конкретном случае любой пользователь получит ровно один доллар мгновенно, без посредников и комиссий.
Что меняется 18 января 2027 года и чего ждать не стоит
С этой даты окончательное правило OCC и GENIUS Act должны вступить в силу в обозначенной сфере применения. Для соответствующих эмитентов и подконтрольных организаций важны требования к резервному обеспечению, управлению рисками, погашению, раскрытию информации и допустимым действиям. По вопросу доходности будет действовать запрет для эмитентов и подход надзора без той опровержимой презумпции, которую OCC предлагал на стадии проекта.
Но 18 января не является датой автоматической «активации процентов» всем пользователям Coinbase. Не существует правила, по которому любой владелец USDC получит определённый процент именно в этот день. Не запланирована обязательная миграция USDC на «новый законный токен», перевод на специальный адрес или подтверждение права на награды с помощью сид-фразы.
Окончательная редакция OCC - не последняя возможная регуляторная новость. Другие ведомства продолжают работать в своих сферах, а OCC прямо допускает уточнения по мере накопления опыта. Поэтому любые утверждения вроде «после января заработают 5% у всех» требуют отдельного действующего предложения платформы и доказуемых условий.
Почему условия США не равны правилам ЕС и другим юрисдикциям
В европейском экономическом пространстве (ЕЭЗ) действует отдельный регуляторный режим MiCA. Он не превращается в GENIUS Act и не подменяется решением американского OCC. Например, Coinbase отдельно сообщает, что в связи с европейскими правилами некоторые неподдерживаемые стейблкоины должны быть выведены до 30 октября 2026 года, иначе оставшиеся остатки будут автоматически конвертированы. Речь идёт о другом вопросе - поддержке конкретных активов для клиентов ЕЭЗ, а не о всеобщем начислении вознаграждений на USDC.
Это объяснение важно для читателя, который видит в одной новостной ленте одновременно сообщения о «новых процентах в США» и «ограничениях стейблкоинов в Европе». Оба события могут быть реальными, но относятся к разным законам, регионам и действиям. Сравнивайте не только название биржи, но и юрисдикцию, актив, тип продукта и дату. Официальная позиция Coinbase по европейским ограничениям изложена в разделе справки о MiCA.
Если USDC уже находится в личном кошельке, американский закон сам по себе не требует отправлять его на Coinbase. Смена места хранения активов может создать ненужные комиссии и дополнительные риски. Отдельно стоит прочитать, как правильно создать криптокошелёк и сохранить доступ к ключам, прежде чем принимать решение о переводе.
Пять вопросов владельцу USDC перед любым решением
Ответьте на несколько вопросов, не начиная с сравнения рекламных ставок. Где сейчас находятся ваши USDC? На бирже, в личном кошельке или внутри протокола? Кто начисляет доход? Эмитент, торговая платформа, кредитный пул или отдельная компания? Какая страна и договор применяются к вашей учётной записи? Можно ли вывести основной баланс и сколько это стоит? Что случится, если программа прекратится завтра?
Если на эти вопросы нет ответов, привлекательный процент не даёт базы для оценки риска. Самое распространённое недоразумение - считать токен, кошелёк и договор о доходности одной вещью. Они могут быть связаны одним интерфейсом, но остаются разными объектами.
Практический пример: у одного пользователя USDC лежат в самостоятельном кошельке без дополнительных действий; у другого - на Coinbase в регионе, где действует Rewards; у третьего - в кредитном смарт-контракте. У всех написано «1 000 USDC», но ни доступ к наградам, ни скорость вывода, ни юридические обязанности сторон не будут совпадать. Для проверки транзакций полезно уметь искать перевод по хешу и сверять сеть, особенно если актив перемещался между сервисами.
Какие мошеннические предложения могут появиться на фоне GENIUS Act
Громкая новость о новом американском правиле удобна для фишинга. Поддельный сайт может предлагать «подключить процентные начисления GENIUS», «перевести USDC на регулируемый контракт 2027» или «подтвердить владение токенами для получения компенсации». У этих требований нет основания в рассмотренном правиле OCC.
Самые опасные действия - ввод сид-фразы, передача приватного ключа, подпись непонятного разрешения на расходование токенов и отправка средств на «адрес активации». Документ Федерального реестра не содержит команды владельцу USDC выполнить такие действия. Если интерфейс запрашивает разрешение на неограниченные переводы, нужно понимать, как именно оно влияет на баланс: легальная платформа не становится безопасной только потому, что мошенник поставил её логотип на страницу. Одна из отдельных угроз - подмена адреса криптокошелька при копировании реквизитов.
Для оценки риска полезен материал как проверить блокировку USDT и USDC; он показывает, что технические полномочия эмитента и доступ к средствам - отдельные вопросы. А если неизвестный человек требует секретные слова для выплаты, остановитесь и вспомните правила хранения сид-фразы.
Частые вопросы о GENIUS Act, Coinbase и USDC
OCC разрешил Coinbase выплачивать проценты всем владельцам USDC?
Нет. Финальный текст отказался от отдельной презумпции нарушения для некоторых схем через посредников, но не выдал безусловного разрешения конкретному сервису. Программа Coinbase существует по собственным условиям и доступна не всем клиентам. Правомерность отдельных схем зависит от фактов и применимого регулирования.
Значит ли это, что Circle может напрямую начислять проценты на USDC?
Нет: в правиле сохранён запрет эмитенту платить держателю доходность исключительно за владение, использование или удержание платёжного стейблкоина. Выплаты от третьих сторон нужно анализировать отдельно, а не автоматически приравнивать к вознаграждению эмитента.
Нужно ли переводить USDC в новый кошелёк до 18 января 2027 года?
Нет, такой обязанности из октябрьского правила OCC не следует. Если другой сервис сообщает о собственных изменениях, сверяйте их с официальной документацией именно этого сервиса и вашей юрисдикции.
Получает ли клиент Coinbase в России или Европе те же Rewards, что клиент в США?
Не обязательно. Регион, право на торговлю, тип аккаунта и подписка могут менять допуск. Перечень стран Coinbase публикует в справке; наличие приложения или возможности просматривать курс USDC само по себе не подтверждает доступность Rewards.
Будет ли USDC застрахован, если закон начнёт действовать?
Нет оснований считать USDC банковским вкладом, автоматически покрытым FDIC. Coinbase прямо сообщает об отсутствии страхования FDIC/SIPC для таких остатков. Правила резервов не равнозначны системе страхования депозитов.
Где смотреть действующий APY и дату выплаты?
В своём официальном аккаунте Coinbase, если программа там доступна, и в актуальных условиях программы. Не используйте устаревшие скриншоты блогов или универсальные цифры для всех стран. Ставка может измениться и до января 2027 года.
Итог: новые правила не отменили вознаграждения, но и не гарантировали их
Решение OCC от 21 октября 2026 года тоньше новостных заголовков. Регулятор сохранил запрет для эмитентов платёжных стейблкоинов на проценты, выплачиваемые исключительно за владение, использование или удержание токенов, и отказался от предварительной презумпции нарушения для некоторых договорённостей с посредниками. Ключевым становится анализ каждой схемы по существу; при обходе запрета OCC вправе вмешиваться.
Для владельца USDC практический вывод не в том, чтобы немедленно переводить активы ради «одобренных процентов». Сначала выясните, есть ли у вас действующая программа Rewards, кто финансирует выплаты, какие условия вашей страны и аккаунта, как меняется ставка и можете ли вы вывести деньги. 18 января 2027 года - дата вступления правил в силу, а не обещание процентов, страхования вкладов или безрискового дохода.
Редакционная оговорка: информация актуальна на 26 октября 2026 года и основана на официальной публикации OCC, Federal Register и условиях Coinbase. Она имеет образовательный характер, не является индивидуальной юридической, налоговой или инвестиционной рекомендацией. При дальнейшем изменении законодательства и правил продуктов проверяйте первоисточники перед действиями с активами.
