BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
Visa сообщила, что темп её расчётов в стейблкоинах превысил $25 млрд в годовом выражении. Данные прозвучали 27 октября 2026 года во время обсуждения финансовых результатов компании за четвёртый квартал и весь финансовый год. За двенадцать месяцев показатель вырос примерно в десять раз. Теперь Visa поддерживает расчёты с использованием пяти стейблкоинов в десяти блокчейн-сетях.
Для владельцев криптовалют это примечательная новость: одна из крупнейших мировых платёжных сетей всё активнее использует цифровые доллары не для спекулятивной торговли, а для денежных обязательств между компаниями. Но $25 млрд - не сумма покупок в магазинах за криптовалюту и не фактически обработанный за год объём. Речь идёт о пересчёте текущего темпа операций на двенадцать месяцев.
Отдельно Visa раскрыла масштаб карточных продуктов: более 225 программ, связанных со стейблкоинами, примерно пять миллионов карт и присутствие более чем в 50 странах. Эти показатели важны сами по себе, но смешивать их с объёмом межбанковских расчётов нельзя. Разберёмся, где в этой схеме находятся USDC и другие токены, кто в действительности переводит их по блокчейну и что замечает обычный покупатель.
Что именно Visa объявила 27 октября
Генеральный директор Visa Райан Макинерни озвучил новые показатели на звонке с инвесторами. По его словам, годовой эквивалент объёма расчётов в стейблкоинах превысил $25 млрд и стал в десять раз больше, чем год назад. Число поддерживаемых блокчейнов выросло до десяти, более чем удвоившись за год. Компания также работает с пятью стейблкоинами и оказывает такие услуги в пяти географических регионах.
Эти сведения содержатся в стенограмме выступления руководства Visa. Само сообщение о квартальных финансовых результатах размещено на официальном сайте для инвесторов и датировано 27 октября. Публикация цифр в СМИ 28-29 октября не означает, что все перечисленные продукты запустили именно в эти дни.
Важно и то, что Visa продолжает развивать сразу несколько направлений: расчёты между участниками своей сети, карточные программы с криптовалютным обеспечением, трансграничные выплаты и программную инфраструктуру для бизнеса. Новые цифры показывают масштаб экосистемы, но не означают, что все инструменты доступны каждому пользователю Visa.
Почему $25 млрд не равны $25 млрд уже проведённых платежей
В финансовой отчётности часто используют показатель annualized run rate - темп, пересчитанный на год. Он отвечает на вопрос: каким был бы приблизительный годовой объём, если бы недавний уровень активности сохранялся двенадцать месяцев. Это оценка масштаба текущей работы, а не итог всех операций за завершённый год.
Условный пример: если сервис за один месяц обработал $100 млн, его годовой эквивалент при неизменном темпе равнялся бы $1,2 млрд. Но из этого нельзя заключить, что он уже действительно обработал $1,2 млрд. Для Visa логика та же: более $25 млрд отражают годовую скорость расчётов на момент измерения. Компания не сообщила, что именно такая сумма прошла через блокчейн за календарный 2026 год.
Независимое аналитическое издание FXC Intelligence также использует формулировку о годовом темпе и отмечает его десятикратный рост. Такая динамика показывает расширение использования инфраструктуры, но сама по себе не доказывает снижения комиссий для конечного покупателя и не позволяет предсказать будущие обороты.
Где появляется стейблкоин, если покупатель платит обычной картой
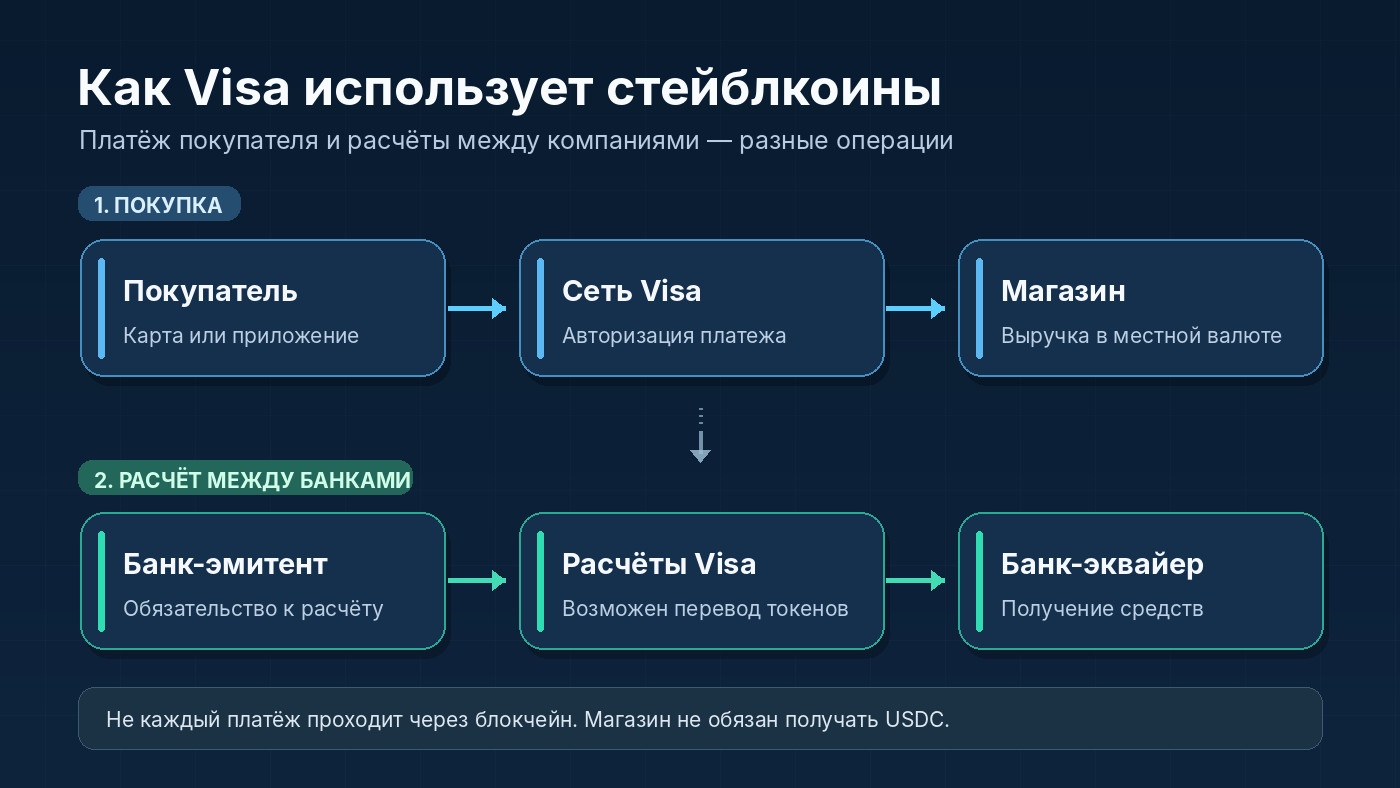
Представим знакомую ситуацию: клиент покупает кофе и прикладывает карту к терминалу. На экране он видит сумму в местной валюте. Магазин получает подтверждение платежа, а позже - причитающиеся ему средства по договору с банком-эквайером. Для покупателя операция выглядит как обычный карточный платёж.
Однако за этим действием есть следующий этап: разные финансовые организации должны исполнить обязательства перед друг другом. Именно на таком уровне Visa позволяет определённым участникам использовать стейблкоины для расчётов. То есть цифровые токены могут двигаться между финансовыми организациями, даже если кассир, покупатель и продавец не открывали криптокошельков.
Термин «расчёты в стейблкоинах» не означает, что любой продавец получил USDC напрямую. В стандартной схеме банк-эквайер может перечислить торговой точке обычные деньги. Способ исполнения обязательства между участниками сети и способ, которым магазин получает выручку, - разные вопросы. Конкретные маршруты зависят от договоров, страны и технических интеграций.
Сами стейблкоины USDT и USDC обычно стремятся удерживать стоимость около определённой валюты, чаще всего доллара. Но стоимость, механизм выкупа и риск эмитента у разных токенов различаются. Включение токена в инфраструктуру Visa не превращает его в банковский вклад.
Пять стейблкоинов и десять блокчейнов: что поддерживается
В ходе звонка с инвесторами глава Visa перечислил USDC, USDG, EURC, PYUSD и SBC. Этот перечень относится к стейблкоинам, которые компания поддерживает в расчётной инфраструктуре на момент заявления. Наиболее известен USDC компании Circle; EURC ориентирован на евро, а PYUSD связан с платёжной системой PayPal. У каждого актива собственные правила выпуска, обращения и выкупа.
В апреле Visa объявляла о расширении пилотных расчётов сразу на пять новых блокчейнов, среди которых Base, Polygon, Canton, Arc и Tempo. К октябрю общее число поддерживаемых сетей, по заявлению руководства, достигло десяти. Однако публичная цифра не раскрывает полный список рабочих комбинаций каждого токена и каждой сети для всех клиентов.
Поддержка десяти блокчейнов не означает, что можно отправить любой из пяти стейблкоинов из любой сети в любую другую. Например, если банк или криптосервис принимает определённый токен только в одной сети, перевод той же монеты через другой блокчейн может оказаться неподдерживаемым. Для частного пользователя полезно заранее проверять сеть для перевода криптовалюты, адрес получателя и условия зачисления.
Обратите внимание и на отсутствие USDT в названной пятёрке. Это не равнозначно запрету USDT во всех продуктах Visa: речь только о конкретном перечне стейблкоинов для её расчётной программы. Существование криптокарты, баланс которой номинирован в USDT, ещё не доказывает, что Visa сама рассчитывается этим токеном с банком-партнёром.
225 карточных программ и пять миллионов карт: отдельная история
Вторая группа цифр из выступления Visa относится не к межбанковским расчётам, а к картам, связанным со стейблкоинами. Компания сообщила о более чем 225 программах - росте более чем на 70% за год. По данным руководства, операции по приблизительно пяти миллионам таких карт, доступных более чем в 50 странах, выросли в объёме более чем на 150% год к году.
Это не пять миллионов новых пользователей, которые впервые получили USDC в октябре. И не обязательно пять миллионов постоянно активных карт: Visa использовала агрегированное описание масштаба карточных программ. Программы могут выпускаться криптобиржами, необанками, кошельками и компаниями денежных переводов; у каждой свои правила допуска и конвертации.
Как работает типичная криптокарта? Клиент держит баланс у платформы, которая поддерживает криптовалюту или стейблкоин. При оплате эмитент или связанный с ним сервис списывает необходимую сумму и обеспечивает обычный карточный расчёт. Магазин может ничего не знать о том, что источником денег был токен. Иногда конвертация происходит перед покупкой, иногда - в момент списания, в зависимости от условий продукта.
Поэтому обещание «можно платить криптовалютой везде, где принимают Visa» нужно читать осторожно: имеют значение страна, конкретная карта, ограничения на категории покупок, курсы обмена и комиссии. Карточная сеть не выдаёт всем держателям USDC универсальную карту автоматически.
Visa Direct: отдельный запуск с Inyo Global ещё 15 октября
Отчёт Visa напомнил и о другом шаге: использовании USDC для предварительного финансирования международных выплат через Visa Direct. Но это более раннее событие. 15 октября 2026 года Visa объявила, что совместно с Inyo Global переводит такой механизм из пилотных проектов в коммерческую эксплуатацию для соответствующих требованиям партнёров.
Ранее бизнес, осуществляющий выплаты за границу, часто должен был заранее разместить ликвидность в традиционных денежных каналах и подстраиваться под банковские часы. В новой модели участник может пополнить расчётные средства с помощью USDC, а Inyo помогает использовать их для выплат через Visa Direct. Компания описывает этот подход как способ гибче управлять финансированием и не зависеть исключительно от привычных временных окон.
Официальное сообщение Visa Direct от 15 октября называет Inyo первым партнёром, внедрившим механизм в коммерческие операции. Это не означает, что любой человек уже может отправить USDC через Visa Direct без посредника, а получатель обязательно увидит криптовалюту на своём кошельке. Услуга рассчитана на подключённые организации и зависит от требований к клиенту и географии.
Станут ли платежи дешевле и быстрее для обычных людей
Потенциальное преимущество стейблкоинов - возможность перемещать стоимость по блокчейну без ожидания банковского рабочего дня. Для бизнеса это может сократить время, когда деньги лежат без движения в разных странах. Но конечная скорость выплаты и её стоимость зависят не только от блокчейна: остаются проверки личности, меры против мошенничества, валютная конвертация, банковские комиссии и правила конкретного провайдера.
Например, транзакция USDC может быстро получить подтверждение в сети, но перевод на банковский счёт получателя всё равно требует работы местного финансового посредника. И наоборот: карта может одобрить покупку почти мгновенно, хотя окончательные расчёты между участниками произойдут позже. Нельзя приравнивать время появления блока ко времени получения денег клиентом.
Расходы также складываются из разных частей. Сетевая комиссия - лишь одна из них; важны плата за выпуск или обслуживание карты, спред при конвертации и комиссии провайдера. При отправке средств между криптокошельками стоит отдельно проверять комиссии сети Bitcoin и Ethereum, понимая, что их величины не равны тарифам самой Visa.
Какие риски остаются у стейблкоинов и криптокарт
Рост числа поддерживаемых цифровых валют не устраняет риски этих активов. Стейблкоин может временно потерять привязку к своей валюте; условия погашения могут отличаться для розничного покупателя и институционального партнёра; доступ к средствам может зависеть от кастодиана и его проверки личности. Блокчейн-транзакция, отправленная по ошибочному адресу, обычно не отменяется простым обращением в службу поддержки.
Не следует делать и противоположный вывод: Visa не превращается в децентрализованную биржу, а владельцу криптокарты не обязательно взаимодействовать со смарт-контрактом. Это преимущественно платёжная инфраструктура с банками, эмитентами, провайдерами и процедурами соответствия требованиям. Для сравнения, децентрализованные финансы DeFi используют другую модель доступа и управления активами.
Если пользователь рассматривает карту со стейблкоиновым балансом, ему важно проверить, кто хранит токены, в какой валюте производится списание, кто оплачивает сетевые комиссии, есть ли ограничения на снятие наличных и какие действия предусмотрены при блокировке счёта. Само наличие логотипа Visa не является гарантией сохранности криптоактива или стабильного курса обмена.
Что будет дальше с расчётами Visa в блокчейне
Visa намерена развивать инфраструктуру независимо от одного эмитента токенов или одной сети. В июле компания представила Visa Stablecoin Platform - программную среду для институциональных операций с цифровыми валютами. Во время октябрьского звонка руководство сообщило о доступности платформы в США, Мексике, Пуэрто-Рико, Колумбии, Швейцарии и Великобритании, а также о более чем 300 партнёрах в потенциальном конвейере подключения. Это не тождественно всеобщей розничной доступности продукта.
Следующим показателем успеха будут не только новые рекорды годового темпа, но и фактические расчётные суммы за период, число активных участников и снижение операционных издержек. Также важно смотреть, какие цифровые валюты реально интегрируются в выплаты, какие сети используются в производственной среде и где возникают правовые ограничения.
Главный итог: Visa уже рассматривает стейблкоины как часть инфраструктуры глобальных расчётов, а не исключительно как инструмент криптовалютной торговли. Показатель более $25 млрд в годовом выражении подтверждает масштаб этого направления, но не доказывает, что покупатели массово перешли на USDC, а магазины стали напрямую принимать токены. Пока наиболее заметные изменения происходят за кадром - между банками, платёжными платформами и компаниями международных переводов.