 BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
Заблокировали карту после P2P-сделки с USDT? Это неприятная ситуация, но одинаковая надпись «операции ограничены» может означать совершенно разные правовые процедуры. Банк мог запросить объяснения по 115-ФЗ, остановить отдельный перевод на время антифрод-проверки или ограничить использование карты и онлайн-банка из-за сведений в базе Банка России по 161-ФЗ. От этого зависит, какие документы представить, куда направить заявление и когда возможен пересмотр решения.
В этом руководстве разберём, что делать при блокировке карты после P2P, чем отличается проверка происхождения денег от противодействия мошенническим переводам, как собрать доказательства продажи USDT, получить письменный ответ банка и обжаловать ограничения. Приведём образцы обращений, расчёт по одной сделке и ссылки на официальные сервисы Банка России. Информация актуализирована на 25 октября 2026 года; конкретное решение зависит от уведомления банка, характера операций и обстоятельств получения денег.
Главное: продажа USDT сама по себе не означает, что клиент совершил мошенничество. Но наличие P2P-ордера не доказывает автоматически законность происхождения рублёвого перевода, не гарантирует снятие ограничений и не отменяет проверки банка. Ваша задача - выяснить точное основание, сохранить настоящие доказательства и действовать по соответствующей процедуре, а не искать универсальный способ «обойти блокировку».
Заблокировали карту после P2P: что сделать в первую очередь
Если доступ ограничили после продажи криптовалюты, начните не с новой сделки, а с фиксации фактов. Здесь важнее точность, чем скорость переписки с поддержкой.
- Сохраните уведомление банка. Сделайте скриншот с датой, временем и формулировкой; отдельно сохраните сообщения об отказанной операции. Не публикуйте номер карты и паспортные данные в открытых чатах.
- Выясните масштаб ограничения. Не работает только карта, мобильный банк, входящие и исходящие операции или один конкретный перевод? Проверьте, остаётся ли доступ к истории и выписке.
- Спросите правовое основание. Уточните закон, статью и характер меры: 115-ФЗ, 161-ФЗ, решение по мошеннической базе или другое основание. Попросите дать ответ через официальный канал банка.
- Откройте историю P2P-ордера. Сохраните номер сделки, время создания, данные о контрагенте в пределах интерфейса, сумму USDT, обменный курс, статус выдачи актива и историю спора, если он был.
- Получите банковскую выписку. В ней должны быть видны фактические поступления и списания, даты, суммы и доступные реквизиты плательщика; не пытайтесь заменять выписку скриншотом сообщения.
- Соберите подтверждение приобретения USDT. Подойдут история покупки, биржевые выписки, сведения о первоначальном переводе и, если токены поступали из своего кошелька, проверяемый хеш блокчейн-транзакции.
- Не создавайте искусственную «чистую» историю. Не подделывайте чеки, не просите знакомых задним числом подписать договор и не дробите переводы в попытке обойти контроль.
- Дождитесь официальных требований и направьте ответ по существу. Отправляйте персональные документы только через проверенные каналы банка, сохраняя номер обращения и список вложений.
Если банк сообщает, что карта заблокирована из-за попадания реквизитов в базу Банка России, перейти сразу к обычному заявлению о разблокировке по 115-ФЗ будет ошибкой. Для такой ситуации существует отдельное заявление об исключении сведений из базы по 161-ФЗ. Если же банк запрашивает документы о происхождении средств, это ещё не означает включения вас в такую базу.
Что ограничено: карта, онлайн-банк, перевод или банковский счёт
В бытовой речи все эти случаи называют «заблокировали карту», однако юридически это разные меры. До подготовки жалобы установите их точный объём.
| Что видит клиент | Что это может означать | Что уточнить у банка |
|---|---|---|
| Оплата картой не проходит, но счёт отображается | Приостановлено использование электронного средства платежа | Можно ли распоряжаться средствами через офис банка? |
| Нет доступа к приложению и переводам | Ограничено дистанционное банковское обслуживание | Сохранились ли операции по письменному распоряжению? |
| Не исполняется один перевод | Антифрод-пауза или отказ в конкретной операции | Отказ на два дня, повторный перевод или иной запрет? |
| Банк запрашивает документы и пояснения | Проверка операций и их экономического смысла | Какие именно операции и документы интересуют банк? |
| Ограничения одновременно в нескольких банках | Возможно, сведения в базе Банка России по 161-ФЗ | Подтверждает ли банк включение в базу и конкретные части статьи 9? |
| Средства на счёте недоступны даже в офисе | Возможны иные специальные правовые основания | На основании какого решения ограничено распоряжение деньгами? |
Не следует автоматически приравнивать отключённое приложение к аресту денег. В разъяснении Банка России по 161-ФЗ прямо сказано: при приостановке электронных средств платежа клиент может обращаться в отделение банка с документом, удостоверяющим личность, чтобы совершать банковские операции. Но если применены другие законные ограничения, порядок может отличаться. Проверяйте конкретную меру в письменном ответе, а не только по экрану приложения: разъяснение Банка России о блокировке карт.
Почему после продажи USDT через P2P банк задаёт вопросы
При P2P-торговле продавец передаёт цифровой актив через торговую платформу, а рубли обычно получает банковским переводом от другого человека. Банк видит движение рублей по счетам, но не всегда видит связанный с ним ордер и факт передачи токенов. Если у счёта внезапно появляется несколько новых плательщиков, необычный оборот или возвраты, автоматизированный контроль может отметить операции для дополнительной проверки.
Другой риск возникает, если деньги поступили не от указанного в P2P-ордере контрагента, а от третьего лица. Это может быть как нарушение правил площадки, так и признак мошеннической цепочки, в которой получатель рублей вообще не знает, откуда деньги взялись. Сам факт несоответствия имён не доказывает преступление со стороны продавца USDT, но требует особенно аккуратной проверки.
Представьте пример. Пользователь продаёт 600 USDT за рубли, ордер показывает покупателя «А.», а деньги приходят от незнакомого «Б.». Затем «Б.» заявляет в банк, что перевод совершил под влиянием обмана. Продавец криптовалюты может столкнуться с проверкой даже при завершённом ордере на бирже. Статус «Сделка завершена» подтверждает только события в торговой системе, а не отсутствие претензий со стороны владельца рублёвого счёта.
Поэтому полезно заранее понять как работает P2P-торговля криптовалютой, какие платежи допускает выбранная площадка и что делать при несоответствии имени отправителя. Если деньги пришли с реквизитов третьего лица, не следует автоматически выдавать актив до проверки правил площадки и открытия спора.
115-ФЗ и 161-ФЗ: в чём ключевая разница
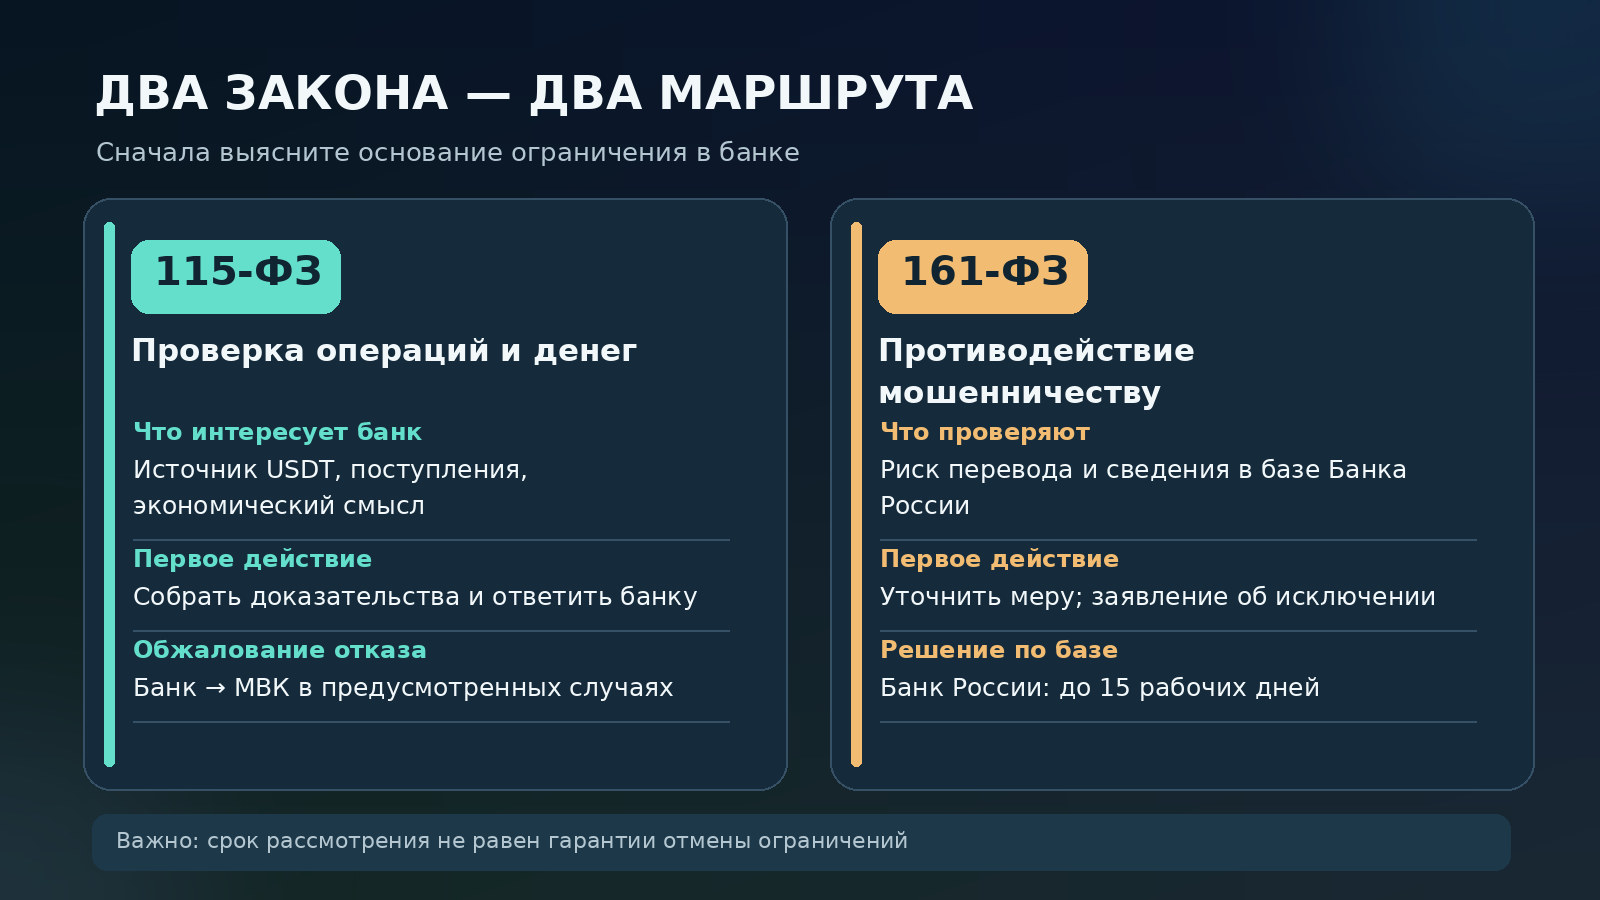
115-ФЗ регулирует противодействие легализации преступных доходов и финансированию терроризма. Банк оценивает операции, их экономическую целесообразность, характер поступлений и происхождение средств. В зависимости от обстоятельств он может запросить документы, ограничить отдельные операции или применить иные предусмотренные законом меры.
161-ФЗ регулирует национальную платёжную систему и содержит механизмы противодействия переводам без добровольного согласия клиента. В соответствующих случаях имеет значение информация о мошеннических операциях в базе Банка России. Это другая система: наличие жалобы потерпевшего или данных о риске мошенничества не равнозначно AML-подозрению в происхождении средств.
| Вопрос | Если банк ссылается на 115-ФЗ | Если банк ссылается на 161-ФЗ |
|---|---|---|
| Основная задача контроля | Проверить операции и источники средств | Предупредить мошеннический перевод и использование электронных средств платежа |
| Типичный повод для обращения | Запрос пояснений, отказ в операции | Остановка перевода, блокировка карты/приложения из-за базы |
| Основной первый шаг | Получить перечень вопросов и представить достоверные документы | Выяснить, есть ли запись в базе Банка России и какая именно мера применяется |
| Возможный путь обжалования | Пересмотр банком; для предусмотренных отказов - МВК | Заявление об исключении реквизитов из базы через банк или Банк России |
| Универсальный срок снятия | Нет | Нет: срок рассмотрения заявления об исключении не означает автоматического снятия |
В августе 2025 года Банк России специально потребовал от банков понятнее разграничивать эти основания и не вводить двойные ограничения без достаточных причин. В марте 2026 года регулятор снова рекомендовал самим уведомлять клиентов о причинах и шагах для снятия ограничений. Источники: письмо о причинах блокировок и рекомендации по информированию клиентов.
Как запросить у банка точное основание блокировки
В разговоре с поддержкой не ограничивайтесь вопросом «Когда разблокируют?». Попросите конкретизировать, какая операция или какой вид обслуживания приостановлен и чем это мотивировано. Устное сообщение «по закону» не позволяет выбрать правильный маршрут обжалования.
Можно направить через чат или официальную приёмную банка такое короткое обращение:
Прошу сообщить правовое основание введённых ограничений по моему счёту и электронным средствам платежа: номер федерального закона, статью и вид применённой меры. Прошу уточнить, ограничены ли операции по банковскому счёту или только использование карты и дистанционного обслуживания; имеется ли информация о включении моих реквизитов в базу Банка России по 161-ФЗ; какие документы необходимы для пересмотра решения и какие операции остаются доступными. Прошу предоставить ответ в доступном для сохранения виде и присвоить обращению номер.
Этот текст - запрос информации, а не признание нарушения. Не нужно заявлять, что ваши реквизиты «точно в чёрном списке»: такого вывода пока нет. Если банк назвал конкретный пункт закона, зафиксируйте его дословно. При наличии одновременно двух правовых оснований попросите описать, какая мера применяется по каждому из них.
Три сценария, которые важно не путать
Сценарий А: остановили один перевод
Вы попытались перевести деньги другому человеку, банк остановил операцию и уведомил о проверке по признакам мошенничества. Это может быть двухдневная антифрод-пауза. Она не обязательно означает блокировку всей карты или попадание в базу регулятора. Не пытайтесь трактовать такой эпизод как пожизненный запрет на операции.
Сценарий Б: карта и онлайн-банк ограничены из-за базы
Банк сообщает, что реквизиты клиента содержатся в базе Банка России о случаях и попытках переводов без добровольного согласия клиента. Здесь важна процедура исключения сведений. Одно только направление документов о покупке USDT не является заявлением об исключении из базы.
Сценарий В: запрос документов по 115-ФЗ
Банк анализирует множество зачислений, источники средств, характер финансовой активности и просит пояснения. Операции могут быть ограничены по-разному. Ответ должен содержать правдивую и последовательную историю источника USDT, обмена и поступления рублей. Случаи с формальным отказом по пункту 11 статьи 7 требуют отдельного подхода к пересмотру решения.
Ни один из сценариев нельзя надёжно определить только по количеству переводов за день или наличию слова «безопасность» в пуш-уведомлении. Основание сообщает банк.
Что изменилось в антифрод-контроле с января 2026 года
С 1 января 2026 года Банк России расширил перечень признаков мошеннических переводов с шести до двенадцати. Среди них остались сведения о получателе в базе регулятора, нетипичный для клиента перевод и использование устройства с подозрительной историей. Добавились, среди прочего, признаки риска, связанные со сменой телефона или параметров устройства, отдельными действиями через банкомат и цепочкой переводов через СБП.
Один из новых признаков касается перевода человеку, с которым в предшествующие полгода не было финансовых взаимоотношений, когда менее чем за сутки до этого клиент перевёл самому себе через СБП более 200 000 рублей из другого банка. Это пример сочетания нескольких условий, а не простое правило «любой P2P-перевод на 200 тысяч блокируют».
Сам по себе крупный P2P-оборот не перечислен как автоматическое основание для бессрочной блокировки. Банк оценивает установленные признаки и обстоятельства операции. Правила опубликованы в официальном разъяснении Банка России, основанном на приказе от 5 ноября 2025 года № ОД-2506.
Почему «заморозили на два дня» и «заблокировали по 161-ФЗ» - разные случаи
По официальным разъяснениям, при обнаружении признака мошеннического перевода банк может приостановить исполнение распоряжения на два дня или отказать в операции соответствующего типа, известив клиента о вариантах подтверждения либо повторного перевода. Если реквизиты получателя находятся в базе Банка России, действуют дополнительные ограничения; повторное распоряжение не означает, что перевод обязаны провести.
Двухдневная пауза по отдельной операции не равна исключению реквизитов из базы. И наоборот, подача заявления об исключении из базы не означает, что банк должен провести любой перевод через два дня. Перед повторной отправкой денег проверяйте адресата, основания приостановки и уведомление банка - повторить сомнительный перевод только из-за спешки может быть опасно.
Когда банк блокирует карту и онлайн-банк по 161-ФЗ
Если сведения о клиенте или его платёжных средствах есть в базе Банка России о мошеннических переводах, банк вправе приостановить использование карты и дистанционного обслуживания по части 11.6 статьи 9 Закона № 161-ФЗ. Если информация в базу поступила от МВД России, действует обязательная приостановка по части 11.7 той же статьи. Это различие важно: сотрудник поддержки банка не может по собственной инициативе исключить запись, которую формирует регулятор.
Блокировка электронных средств платежа может затронуть несколько банков, потому что сведения обрабатываются централизованно. Однако сообщение одного банка не является официальным подтверждением, что во всех остальных учреждениях действуют одинаковые ограничения. Уточняйте ситуацию в каждом конкретном банке и сохраняйте ответы.
В своей справке Банк России подчёркивает, что клиент должен получить уведомление о приостановке и информацию о праве добиваться исключения данных из базы. После решения регулятора об исключении сведений банк обязан возобновить соответствующее использование электронных средств платежа. Проверить себя в этой базе через общедоступный сайт или коммерческий сервис нельзя: сведения не являются публичным реестром. Официальное объяснение механизма 161-ФЗ.
А если банк установил лимит 100 000 рублей в месяц?
В ряде случаев вместо полного прекращения электронных переводов применяется установленное законом ограничение на переводы с использованием электронных средств платежа - 100 000 рублей в месяц, если сведения о клиенте находятся в базе и карта не заблокирована полностью. Оно не означает, что у клиента на счёте лежит только 100 000 рублей или что остальные деньги конфискованы. По разъяснению регулятора, для совершения операции сверх лимита можно обратиться в отделение с документом, удостоверяющим личность. На оплаты юридическим лицам это ограничение не распространяется.
Эта мера предусмотрена законодательством, действующим с 15 мая 2025 года. Её не следует путать с обычными тарифными лимитами банка или возможным приостановлением конкретного перевода. Основание, срок и доступные способы распоряжения средствами уточняются отдельно.
Если карты заблокировали сразу в нескольких банках
Начните с банка, который первым объяснил ограничение ссылкой на базу Банка России. Запросите письменное подтверждение применяемой нормы, номера обращений и, если доступно, обстоятельств, к которым относится риск. Параллельно сохраняйте уведомления других банков - эта хронология поможет показать последствия ограничения, но сама по себе не заменит заявление в регулятор.
Не стоит пытаться решить проблему оформлением новых карт на знакомых. При наличии реальной претензии к сделке такая схема может затруднить объяснение источника средств и создать новые риски для людей, чьи счета используются.
Как снять ограничение по 161-ФЗ: заявление в Банк России
Если речь идёт именно о включении реквизитов в базу мошеннических операций, предусмотрены два основных способа обжалования. Это право, а не гарантия положительного решения.
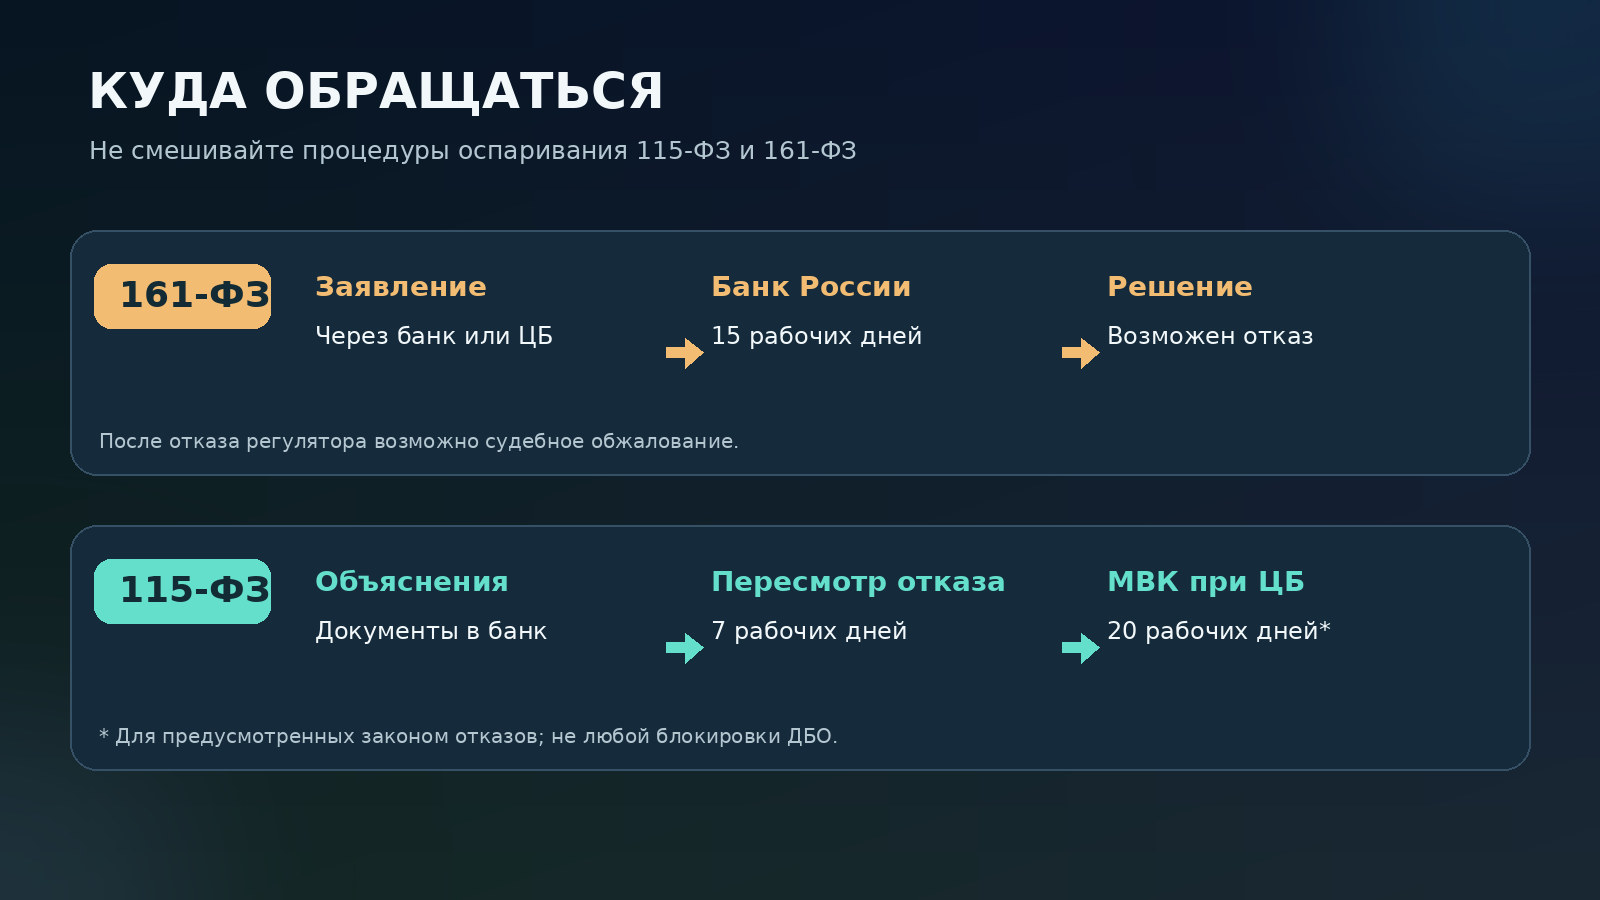
Способ 1. Через банк. Подайте заявление об исключении сведений в любой банк, клиентом которого вы являетесь. При отсутствии законного основания для отказа в передаче он должен направить его в Банк России не позднее следующего рабочего дня. Сохраните подтверждение регистрации обращения и уточните, какие документы банк прикрепил.
Способ 2. Непосредственно в Банк России. Используйте специальную страницу подачи заявления по 161-ФЗ или интернет-приёмную регулятора. Не отправляйте полные реквизиты карты в неизвестные Telegram-боты, обещающие «ускорить исключение из базы».
Согласно справке Банка России, регулятор рассматривает такое заявление в течение 15 рабочих дней. Если оно подано через банк, решение направляют в банк, а тот сообщает его клиенту не позднее следующего рабочего дня. Если заявитель обращался самостоятельно, решение направляют ему. Срок рассмотрения нельзя превращать в обещание «карту обязательно разблокируют через 15 дней»: возможен мотивированный отказ.
Что указывать в заявлении по 161-ФЗ
Регулятор перечисляет сведения, которые необходимо сообщить при обращении физического лица. Обычно это полные ФИО, данные удостоверяющего личность документа, наименования банков, откуда получена информация об ограничении, и банковские реквизиты, к которым относится ситуация. Также указывают номер телефона при наличии; дополнительные идентификаторы могут помочь установить обстоятельства.
К заявлению разумно приложить документы, раскрывающие фактическую последовательность P2P-сделки: ордер, сведения о контрагенте из доступного интерфейса, выписку, подтверждения передачи USDT, ранее полученные ответы банка. Но не стоит утверждать, что список вложений гарантированно исчерпывающий. Если основание связано с жалобой потерпевшего или иной информацией правоохранительных органов, одни только скриншоты биржи не всегда способны разрешить все вопросы.
Образец заявления об исключении реквизитов из базы по 161-ФЗ
В Банк России / через банк [название банка]
От: [ФИО, сведения для идентификации согласно форме обращения]
Заявление об исключении сведений из базы данных по Закону № 161-ФЗ
[Дата] банк [наименование] уведомил меня о приостановлении использования [карты / интернет-банка] со ссылкой на [указанную банком норму] Федерального закона № 161-ФЗ и сведения в базе Банка России.
Прошу проверить обоснованность включения моих реквизитов в указанную базу и принять решение об исключении сведений при отсутствии предусмотренных законом оснований для их дальнейшего нахождения. По имеющейся у меня информации, ограничение последовало после [краткое и достоверное описание операции].
В подтверждение обстоятельств представляю [перечень приложений: выписка, документы P2P-сделки, ответы банка и иные относимые материалы]. Прошу уведомить меня о результатах рассмотрения в установленном порядке.
[Дата, подпись - если форма обращения её предусматривает]
Это пример структуры, а не замена актуальной электронной формы Банка России. В ней могут быть обязательные поля, которые не приведены в текстовом шаблоне. Не раскрывайте в публичной переписке данные паспорта, карты, резервные коды криптобиржи или приватные ключи. Заполняйте только реальные обстоятельства, которые можете подтвердить.
Что делать, если Банк России отказал в исключении сведений
Ответ «не исключать» неприятен, но не означает, что дальнейшая защита прав невозможна. Сохраните мотивированное решение и проверьте, какие именно обстоятельства указаны. Закон № 161-ФЗ предусматривает возможность судебного обжалования отказа Банка России (часть 11.10 статьи 9). См. официальное разъяснение о последующих действиях.
Если поступила новая существенная информация - например, банк подтвердил ошибку в идентификации операции или появился документ из материалов расследования, - её юридическое значение стоит оценить отдельно. Не надо ежедневно отправлять идентичный текст заявления: повторение не заменяет новых доказательств. Если возникли признаки уголовного дела или претензии потерпевшего, желательно обсудить документы и способ защиты с адвокатом.
Что делать, если банк ссылается на 115-ФЗ
По 115-ФЗ банк проводит проверки, направленные на выявление подозрительных операций и их экономического смысла. Частые поступления от физических лиц в обмен на криптовалюту могут вызвать вопросы о характере деятельности, источниках активов и происхождении рублей. Однако запрос документов сам по себе не означает, что вы признаны нарушителем или обвиняемым.
Первый этап - получить от банка конкретный перечень операций и документов. Важен период проверки: банк может интересоваться не одной вчерашней P2P-сделкой, а несколькими неделями зачислений. Если ответить только на последний перевод, банк может считать пояснения неполными.
Составьте таблицу, связывающую каждую значимую банковскую операцию с её реальным основанием. Для продажи USDT покажите дату торгового ордера, актив и объём, обменный курс, рублёвую сумму, отправителя в банковской выписке и доступные доказательства передачи криптовалюты. Для приобретения самого актива покажите более раннюю историю: покупку на бирже, перевод со своего адреса, документально подтверждённую оплату или иной фактический источник.
Почему фразы «это мои деньги» часто недостаточно
Банк может уточнять не только происхождение последних рублей, но и путь появления активов до продажи. Фраза «я торгую криптовалютой» описывает род занятий, но мало говорит о конкретных операциях. Сильнее работает последовательное объяснение: когда и как приобретено 500 USDT, где они учитывались, кому были переданы, как связаны биржевой ордер и банковское зачисление.
При этом не нужно сочинять недоступные сведения. Если площадка не раскрывает полное имя контрагента, так и напишите; если нет хеша внутреннего биржевого перевода, поясните, что он выполнен в учётной системе площадки. Не подменяйте технические факты: внутренний перевод на бирже может не иметь публичного TXID, а внешняя блокчейн-транзакция обычно проверяется по хешу.
Какие документы подготовить для банка после P2P-сделки
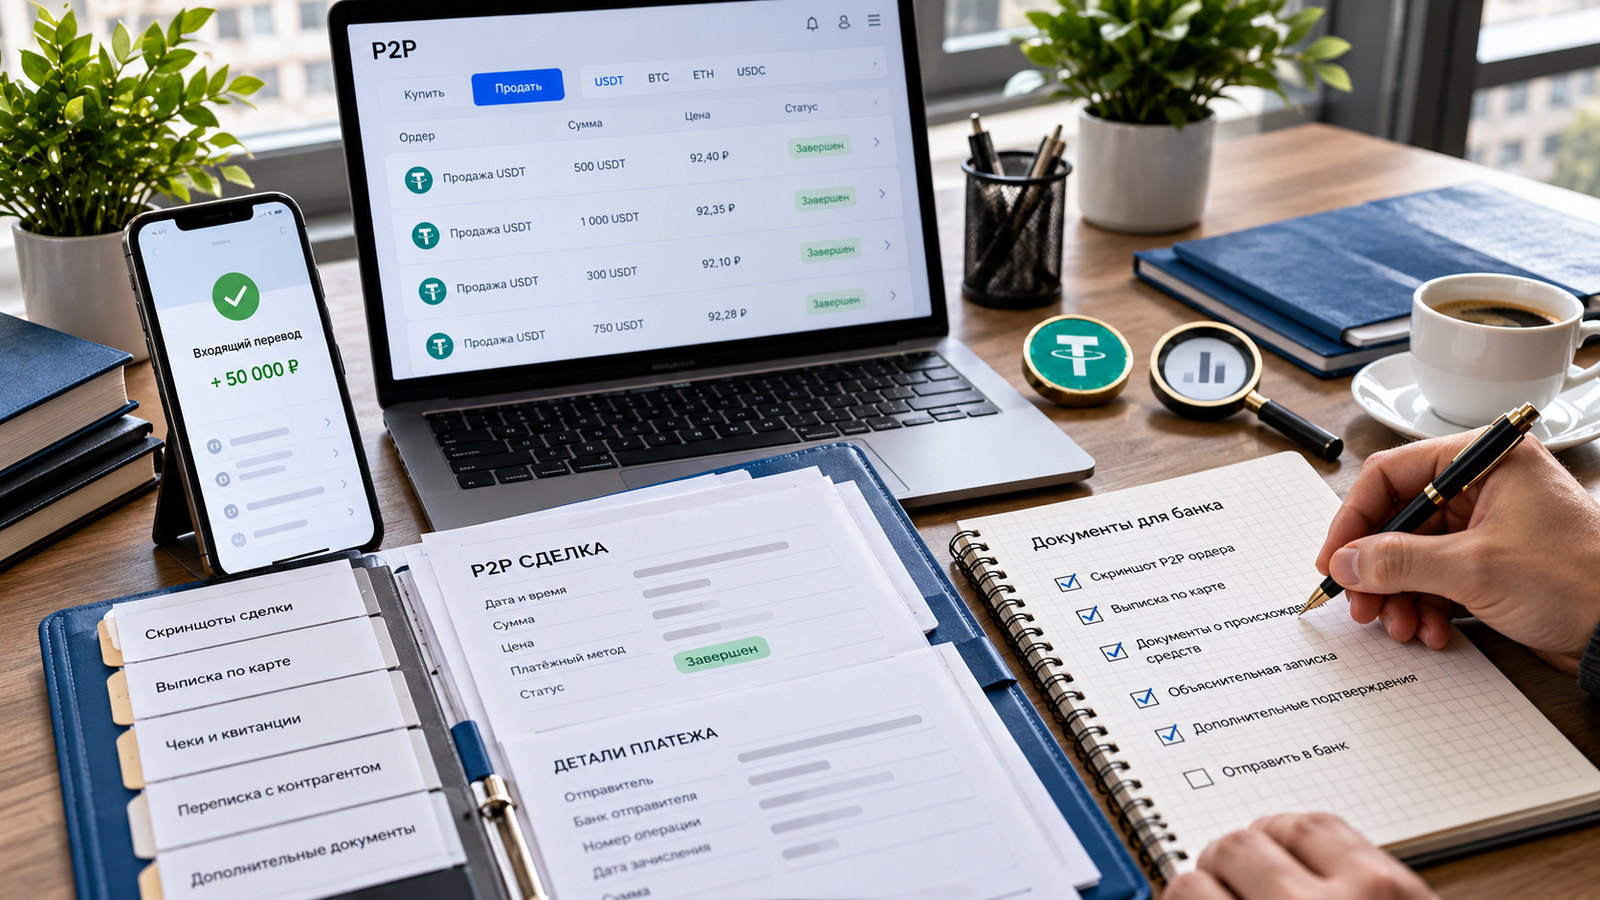
Документы лучше сгруппировать по тому, какой факт они подтверждают, а не отправлять беспорядочный архив скриншотов. Банку нужно сопоставить предмет сделки, оплату и происхождение средств, а не изучать сотню однотипных изображений.
| Документ или сведения | Что подтверждают | Ограничение доказательства |
|---|---|---|
| P2P-ордер с номером и статусом | Условия и ход сделки на площадке | Не доказывает происхождение рублёвых денег плательщика |
| История баланса и движения USDT | Наличие актива и его списание | Может не раскрывать первоначальную покупку |
| Банковская выписка за период | Фактические рублёвые поступления и отправителей | Сама по себе не объясняет экономическое основание |
| История покупки USDT | Откуда появился продаваемый актив | Не исключает необходимости пояснить дальнейшие переводы |
| Банковские/биржевые уведомления | Хронологию и изменения статусов | Скриншот нужно подкреплять первичными данными |
| Переписка и запись спора на площадке | Обстоятельства передачи и претензий | Не заменяет решение банка или регулятора |
| Документы о доходах и налогах (если применимо) | Легальные источники первоначальных средств | Не являются универсальной «справкой о честности» |
Если ваши токены ранее пришли через блокчейн, полезно приложить ссылку на конкретную транзакцию и объяснить, почему адрес принадлежит вам. Для этого помогут руководства BarbadosNews о том, как проверить транзакцию криптовалюты по хешу и как проводится AML-проверка криптокошелька и USDT. Но AML-отчёт стороннего сервиса не заменяет банковскую проверку и не обязывает банк принять решение в вашу пользу.
Как собрать цепочку доказательств по продаже USDT
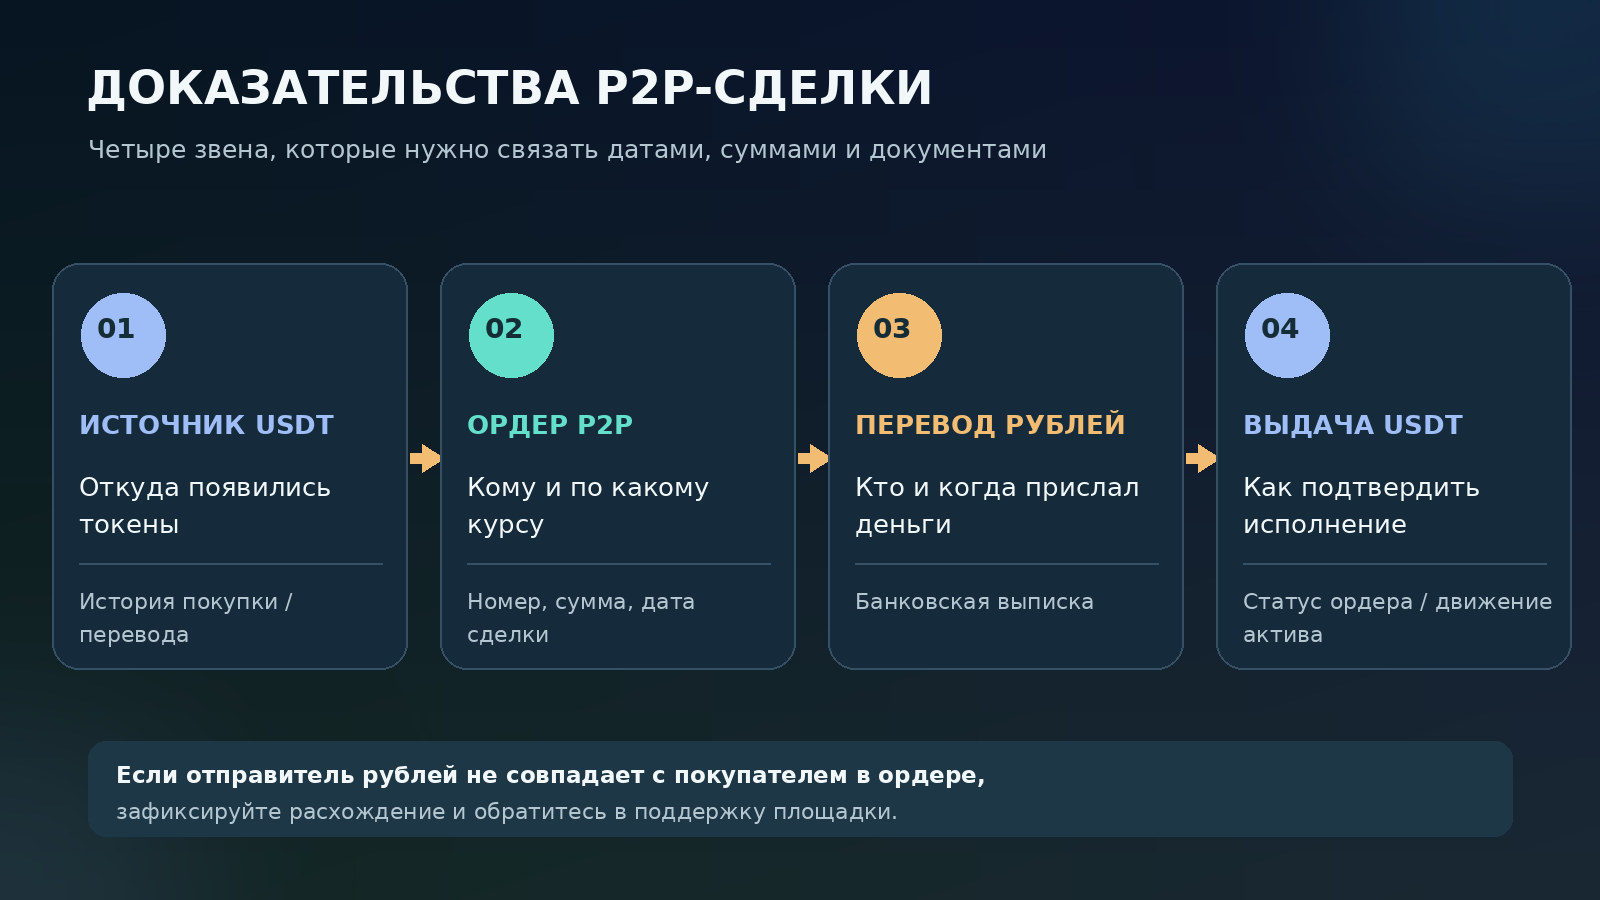
Представьте набор документов как рассказ, в котором каждый следующий факт опирается на предыдущий. Для банка важны не красочные скриншоты, а совпадение дат, сумм, идентификаторов и участников операций. Удобно разбить историю на четыре части: происхождение актива, P2P-ордер, поступление рублей, завершение сделки.
Первое звено - источник криптовалюты. Допустим, USDT куплены за личные накопления на бирже. Найдите историю пополнения биржи, покупки актива и его последующего хранения. Если токены пришли с собственного кошелька, добавьте адрес, сеть и соответствующую транзакцию. Если актив получен как вознаграждение по договору или ранее приобретён другим способом, объясняйте именно фактическое основание, а не выдумывайте покупку на бирже.
Второе звено - условия P2P-ордера. Укажите номер сделки, количество токенов, курс, рублёвую стоимость, дату и время. Если курс на площадке фиксировался в момент создания ордера, не подменяйте его сегодняшней рыночной ценой. Банковская сумма может отличаться на копейки или рубли из-за округления; такие различия надо раскрыть, а не маскировать.
Третье звено - реальное рублёвое поступление. Подтвердите его выпиской банка. Учитывайте, что «оплачено» в интерфейсе P2P не означает, что деньги зачислены: решающее значение имеет фактическая запись на вашем счёте. Если платёж поступил несколькими частями, покажите каждую отдельно. Если отправителей несколько, это также нужно пояснить, а не сводить в одну фиктивную строку.
Четвёртое звено - передача USDT. Приложите статус исполнения ордера, выписку изменения баланса биржи или блокчейн-хеш, если сделка сопровождалась внешним переводом. Совпадение этих сведений с рублёвым поступлением помогает восстановить экономический смысл операции.
Пример: как сверить 540 USDT и рублёвый перевод
Предположим, продавец выставил 540 USDT по курсу 92,50 рубля. Ожидаемая сумма оплаты:
540 × 92,50 = 49 950 рублей.
Банковская выписка показывает входящее зачисление 49 950 рублей в 14:23, а в истории биржи ордер на 540 USDT закрыт в 14:29. Если в документах указан другой получатель или в банк пришло только 40 000 рублей, объяснение должно содержать этот факт; нельзя просто приложить ордер с красивой суммой и проигнорировать расхождение.
Это условный учебный пример. Он не подтверждает реальную сделку и не должен использоваться в качестве готовой справки. Все реальные суммы, даты и идентификаторы заменяются вашими собственными документами.
Где взять документы с биржи, если P2P-ордер уже закрыт
В большинстве торговых платформ история P2P хранится в разделе заказов или архива сделок. Сохраните доступную информацию в исходном виде - экспорт CSV, PDF, подтверждения с датами и идентификаторами, при необходимости скриншоты с видимым статусом. Не удаляйте переписку с контрагентом, если она касается спорного платежа.
Если интерфейс не позволяет получить полный документ, обратитесь в официальную поддержку площадки с запросом об архивной выписке по конкретному ордеру. Сотрудник банка может не понимать англоязычные названия разделов, поэтому рядом с документами полезно дать короткое пояснение: где указан номер сделки, количество USDT, рублёвая сумма и время закрытия.
Сохраните идентификатор обращения в поддержку биржи. Если есть спор из-за чужого отправителя, задокументируйте, что вы обращались к площадке своевременно. Но не передавайте постороннему «юристу от биржи» секретные слова, коды 2FA или средства «за разблокировку» - это признаки мошеннического предложения.
Как подтвердить источник криптовалюты, если USDT куплены давно
Не всегда доступны идеальные документы за несколько лет. Тогда важно честно восстановить хронологию из сохранившихся записей: старая банковская выписка о покупке, история биржевых депозитов, архив заказов, движения адресов в блокчейне, данные налоговой отчётности или договор, по которому получены средства.
История адресов в блокчейне показывает перевод токенов, но не всегда устанавливает личность владельца. Если приводите адрес кошелька, объясните, как он связан с вами: например, есть запись о выводе с вашей верифицированной биржевой учётной записи на этот адрес. Публичная ссылка на хеш без такой связки может оказаться недостаточной.
Если биржа прекратила обслуживание, документы оказались частично недоступны или старые банковские счета закрыты, укажите это в объяснении. Можно представить то, что реально сохранилось, и запросить дубликаты у организаций. Утрата первичного документа сама по себе не даёт права создавать подделку.
Образец объяснения в банк по 115-ФЗ после P2P
Ниже - нейтральный шаблон для физического лица, которому банк действительно запросил обоснование происхождения средств и экономического смысла операций. Он не подходит автоматически для исключения из базы по 161-ФЗ: для этого используется специальная процедура из предыдущего раздела.
В [полное наименование банка]
От [ФИО и данные для идентификации в разрешённом канале]
Пояснения об операциях по банковскому счёту
В ответ на запрос банка от [дата / номер] сообщаю следующее. В период [даты] на мой банковский счёт поступили средства по операциям [краткий перечень либо ссылка на приложенную таблицу].
Поступление [дата, сумма] связано с продажей принадлежащих мне [количество] USDT через P2P-сервис [название площадки], ордер № [номер], по курсу [курс]. После фактического поступления рублей передача цифрового актива была завершена [время/статус, если подтверждается].
Продаваемые USDT были получены мной [фактический источник и дата приобретения]. Подтверждающие материалы: [перечень - история операций, банковская выписка, данные о выводе криптовалюты, сведения об ордере].
Прошу рассмотреть представленные пояснения и документы, сообщить, достаточны ли они для пересмотра введённых ограничений, а при необходимости указать, какие конкретные сведения дополнительно требуются. Прошу предоставить мотивированный ответ и сообщить доступные способы распоряжения средствами.
Приложения: [нумерованный список]. Дата: [дата].
Объяснения стоит составлять по каждой действительно относящейся к проверке операции, а не механически вставлять одну фразу к десяткам переводов. Если банк запрашивает доходы за год или документы о предпринимательской деятельности, ответ должен касаться и этих вопросов. Передавать дополнительные личные сведения разумно только через официальный защищённый канал банка.
Что делать, если банк отказал в операции по 115-ФЗ
Нужно различать неформальное предупреждение службы поддержки, запрос документов, ограничение дистанционного доступа и официальный отказ в проведении конкретной операции по пункту 11 статьи 7 Закона № 115-ФЗ. Процедура обжалования предусмотренного законом отказа имеет свою последовательность.
Сначала представьте банку сведения и документы для пересмотра решения. По материалам Банка России соответствующее заявление рассматривается банком в течение семи рабочих дней. Если банк отказал в пересмотре, заявитель может обратиться в Межведомственную комиссию при Банке России (МВК) для предусмотренной этой процедурой категории решений. В рекомендациях регулятора для таких обращений указан срок рассмотрения МВК - 20 рабочих дней. Официальные рекомендации по рассмотрению обращений.
Не путайте эти сроки с 15 рабочими днями по заявлению об исключении из базы по 161-ФЗ. Речь о разных органах и разных правовых основаниях. Также МВК не является универсальной инстанцией для любой ошибки мобильного приложения или любого ограничения доступа к карте: сначала нужно установить, что банк действительно принял решение того типа, которое допускается обжаловать через МВК.
Когда межведомственная комиссия не заменяет обращение в банк
Если вам лишь ограничили онлайн-банк по 115-ФЗ без формального отказа в конкретной операции, отправлять пакет документов сразу в МВК как «обжалование всех ограничений» может быть ошибочно. Направьте запрос в банк, выясните состав меры, получите официальный ответ и уточните доступный механизм оспаривания. Если организация не даёт содержательного объяснения, можно подать жалобу в Банк России о качестве информирования и правомерности действий - это отдельное обращение, не заменяющее специализированную реабилитацию.
Если же вы юридическое лицо или ИП, для ограничений, связанных с платформой «Знай своего клиента», возможны другие правила и сроки. Настоящее руководство прежде всего посвящено физическим лицам, получающим P2P-платежи на личную карту; механически применять бизнес-процедуры к ним нельзя.
Как правильно направить обращение и сохранить доказательство подачи
Отправляйте документы через личный кабинет банка, его подтверждённую электронную почту, официальный сайт или офис. Проверьте, что канал действительно принадлежит организации: мошенники иногда присылают фальшивое «требование 115-ФЗ» и собирают паспортные данные по ссылке в мессенджере.
Перед отправкой сохраните копию обращения и перечня вложений. После направления зафиксируйте дату регистрации, номер, имя или идентификатор оператора и обещанный способ ответа. Если пакет принимают в офисе, попросите отметку о получении на вашем экземпляре либо выдачу регистрационного подтверждения.
При повторном запросе не стоит пересылать каждый раз всю историю без пояснений. Сошлитесь на номер предыдущего обращения и перечислите, какие новые документы приложены. Такой порядок помогает отделить проверку фактов от бесконечной переписки.
Можно ли снять деньги, если карта не работает
Вопрос о доступе к остатку решается по конкретному основанию. При приостановке карты или онлайн-банка из-за базы по 161-ФЗ Банк России сообщает о возможности совершать операции в отделении банка с документом, удостоверяющим личность. Но перед посещением полезно выяснить режим работы, доступность кассы и необходимость предварительного заявления.
При ограничениях по 115-ФЗ банк может по-разному решать вопрос исполнения распоряжений, а при наличии ареста, обеспечительных мер или иной самостоятельной правовой причины действуют другие правила. Поэтому нельзя гарантировать выдачу наличных при любом сообщении «счёт заблокирован». Попросите банк письменно подтвердить, остаётся ли доступным перевод или выдача остатка в офисе, и указать причину отказа, если операция невозможна.
Неправильно переводить все средства на счета родственников только потому, что один банк ввёл ограничения. Это не заменяет законный способ обжалования и может создать новые вопросы к происхождению денег.
Деньги пришли от третьего лица: самый сложный случай P2P
Если указанное в P2P-ордере имя покупателя не совпадает с именем человека, который отправил рубли, не стоит считать это мелкой технической формальностью. Возможен обычный ошибочный платёж, использование чужой карты без согласия или мошенническая схема, когда преступник убеждает потерпевшего перевести деньги продавцу криптовалюты, а затем получает USDT.
Если несоответствие обнаружено до выдачи криптовалюты, остановите передачу актива, воспользуйтесь механизмом спора площадки и официально сообщите о ситуации. Не исполняйте просьбу покупателя «вернуть деньги на другой номер» и не отправляйте USDT на сторонний кошелёк вне ордера, пока не установлен законный порядок урегулирования.
Если USDT уже выданы, сохраните ордер, переписку, банковскую выписку и время фактической передачи. Сообщите поддержке площадки о несоответствии, не уничтожайте данные и не соглашайтесь на сомнительные «возвраты» по запросу незнакомца в Telegram. При заявлении потерпевшего может потребоваться юридическая помощь и официальное взаимодействие с банком или органами расследования.
Важно: возвращать деньги человеку, который пишет вам в личные сообщения, лишь на основании скриншота его паспорта нельзя считать безопасным решением. Возврат должен соответствовать законному распоряжению и процедурам вашего банка и площадки. У перевода и возврата могут быть самостоятельные риски, поэтому при споре нужно сохранять документальную прослеживаемость каждого действия.
Что делать, если плательщик написал заявление о мошенничестве
Наличие жалобы не позволяет сделать вывод, что продавец USDT виновен. Необходимо выяснить, какую операцию оспаривают, кто указан отправителем рублёвого платежа, какие доказательства связаны с биржевым ордером и имеется ли запрос официальных органов. Задача человека, не участвовавшего в обмане, - сохранять реальные материалы и последовательно объяснять своё участие, а не скрывать факт криптовалютной сделки.
Если вас приглашают для объяснений или процессуального действия, уточните свой статус и правовое основание вызова. При существенной сумме или риске уголовно-правовых претензий разумно обратиться к адвокату до передачи развёрнутых объяснений. Не удаляйте историю чата и не вступайте в переговоры с потерпевшим через неподтверждённые аккаунты от имени сотрудников банка.
Успешный банковский перевод, как и статус закрытого P2P-ордера, не исключает последующего спора. С другой стороны, появление претензии не превращает автоматически каждый перевод в мошеннический. Банк и регулятор рассматривают доступные сведения в рамках своих полномочий; уголовно-правовую оценку осуществляют компетентные органы.
Если банк требует закрыть счёт после проверки
Иногда клиенту предлагают прекратить обслуживание или самостоятельно закрыть счёт. Сначала попросите уточнить, идёт ли речь о предложении банка, реализованном предусмотренным законом праве на отказ от договора или о других ограничениях. Условия закрытия и распоряжения остатком зависят от конкретного основания и применимых норм.
Не стоит считать закрытие счёта гарантированным способом «удалить запись по 161-ФЗ»: сведения базы Банка России не исчезают автоматически только из-за прекращения договора с отдельным банком. Точно так же перевод денег на другой счёт сам по себе не решает вопросов по источнику средств, если банк проводит AML-проверку по 115-ФЗ.
Если банк официально отказал в операциях по предусмотренному законом основанию, выясните порядок пересмотра отказа. Если требует просто подписать заявление о закрытии, изучите предложенный документ и последствия, особенно если продолжается спор о поступившем P2P-платеже.
P2P на Bybit, Binance или другой площадке: отличается ли порядок блокировки
Вопросы банка зависят прежде всего от движения денег, данных об отправителе, характера операции и применяемых законов, а не от названия криптобиржи. Поэтому сама надпись «Bybit P2P» либо «Binance P2P» не создаёт отдельной процедуры разблокировки. Конкретная площадка влияет на то, где получить историю ордеров, информацию об арбитраже и подтверждение выдачи актива.
Не путайте банковский спор с биржевым. P2P-арбитраж площадки может рассмотреть исполнение торгового ордера, но не вправе отменить решение российского банка или исключить реквизиты из базы Банка России. Изучите действующие функции поддержки и правила сделок конкретной платформы; доступность сервисов и юрисдикционные ограничения меняются.
Если вы регулярно используете несколько площадок, ведите единый журнал операций по датам и банковским реквизитам. Так будет проще сопоставлять банковскую выписку с ордерами. Для общего понимания торговли полезна наша статья о том, как работает P2P-арбитраж криптовалют, но любые расчёты доходности не должны подменять проверку допустимости операций и источников средств.
Налоги и P2P: что банк может спросить дополнительно
Банковская проверка по 115-ФЗ и исполнение налоговых обязанностей - не одно и то же. Банк может запросить подтверждение доходов и источников средств, а налоговые обязательства оцениваются отдельно с учётом характера операций, статуса лица, периода и действующих норм. Наличие справки о зарплате не доказывает автоматически законность каждого P2P-зачисления. Отсутствие налоговой декларации само по себе также не объясняет, почему конкретный перевод оказался подозрительным по 161-ФЗ.
Если сделки систематические, возникают вопросы, не выходят ли они за рамки личного распоряжения имуществом и какие обязанности по учёту и декларированию применяются к фактической деятельности. Здесь лучше получить индивидуальную консультацию специалиста по российскому налоговому праву и цифровой валюте, сохраняя реальные данные о цене покупки, продаже, расходах и доходе.
Не следует заявлять в банк, будто поступления являются «подарками от друзей» или возвратами долгов, если фактически это платежи за USDT. Такое объяснение не только противоречит документам площадки, но и может осложнить защиту ваших интересов при последующей проверке.
Как законно снизить риск проблем с банком при будущих P2P-сделках
Универсальной суммы, при которой банк гарантированно ничего не проверяет, нет. Рекомендации «разбивайте по 9 999 рублей», «принимайте только на карту друга» или «выбирайте банк, который не блокирует» - плохая стратегия: они направлены на маскировку операций, а не на подтверждение их законного экономического смысла.
Лучше выстроить документируемый порядок работы. Передайте актив только после фактического зачисления денег, используйте разрешённые площадкой способы оплаты, проверяйте совпадение контрагента и плательщика, сохраняйте ордера и исходные выписки. Если платёж поступил от третьего лица, не игнорируйте это, даже когда продавец на платформе имеет высокий рейтинг.
Отдельное внимание уделяйте техническим деталям: адресам, сетям и подлинности токенов. Например, USDT TRC-20 и ERC-20 - разные варианты перевода; успешное зачисление USDT в криптокошелёк ещё не подтверждает происхождение будущего банковского платежа. А подмена адреса кошелька способна привести к потере актива ещё до P2P-сделки.
При постоянном обороте большого количества операций особенно важно заранее оценить соответствие вашей фактической деятельности требованиям законодательства и правилам банка. Прозрачный учёт, достоверные документы и отсутствие платежей от неизвестных третьих лиц не исключают вопросов, но позволяют на них отвечать по существу.
Почему нельзя рассчитывать на «справку AML чисто» как на гарантию
Сторонняя AML-проверка анализирует историю блокчейн-адреса по модели сервиса. Результат может быть полезен для оценки некоторых рисков, но не охватывает все обстоятельства рублёвого P2P-перевода. Например, адрес USDT может не иметь известных связей с санкционными категориями, а деньги на карту могут поступить от человека, который сам стал жертвой социального инжиниринга.
Нужно также различать банковскую блокировку карты, ограничение конкретного платежа и заморозку токенов эмитентом стейблкоина. Это разные события, которые нельзя устранить одним «AML-сертификатом». Подробное техническое отличие разбирается в статье что делать, если USDT заблокировали на уровне токена.
Если сервис обещает «официальный сертификат чистоты криптовалюты для любого банка», спросите, кем документ выдан и почему банк обязан его принять. Обычно такого универсального обязательства нет. Приоритет имеют достоверные первичные записи о ваших операциях.
Если ограничение есть, а банк не называет причину
Банк России в августе 2025 года обратил внимание кредитных организаций на необходимость ясно разъяснять, по какому именно федеральному закону и конкретной норме ограничены операции. В марте 2026 года регулятор рекомендовал банкам проактивно сообщать клиенту причины и доступные способы урегулирования, включая порядок направления документов. Это важный аргумент в вашей переписке.
Если поддержка повторяет «служба безопасности не раскрывает информацию», попросите письменное разъяснение правового основания и порядок оспаривания, отдельно отличая непубличные детали внутреннего алгоритма от нормативной основы меры. Сообщать полный алгоритм риск-скоринга банк не обязан, но клиенту нужно знать, в чём состоит ограничение и что делать дальше.
Если содержательного ответа нет, можно направить обращение через официальную приёмную Банка России, приложив переписку и уведомления. Важно формулировать вопрос точно: «не сообщено правовое основание и способы снятия ограничения», а не автоматически «ЦБ обязан разблокировать мою карту прямо сейчас». Для пересмотра решения по 115-ФЗ либо исключения записи по 161-ФЗ применяются специальные процедуры, о которых мы рассказали выше.
Как определить дальнейшие действия по уведомлению банка
Ситуация 1. «Не удалось перевести деньги, операция приостановлена на два дня». Проверьте, кому направлялся перевод, какой признак риска сообщил банк и что сказано о подтверждении. Это сценарий проверки отдельного распоряжения, а не достаточное доказательство наличия ваших данных в базе.
Ситуация 2. «Карта и онлайн-банк отключены в связи с базой Банка России». Уточните статью 9 Закона № 161-ФЗ и подайте заявление об исключении сведений через банк или напрямую в Банк России. Дополнительно уточните порядок доступа к собственным деньгам через офис.
Ситуация 3. «Предоставьте сведения об источнике денежных средств». Уточните период, подготовьте связанный набор документов по каждому P2P-платежу и официально ответьте на запрос 115-ФЗ. Если банк принял формальный отказ в операции, разбирайтесь с процедурой его пересмотра, а не сразу переходите к базе 161-ФЗ.
Ситуация 4. «Получены сведения от правоохранительных органов». Не считайте это обычной проверкой лимита: вероятны дополнительные фактические обстоятельства. Сохраните всю историю сделки и обсудите дальнейшие действия с квалифицированным юристом, не скрывая её от адвоката.
План действий по блокировке карты после P2P: по этапам
В день получения ограничения: сохраните сообщения банка, историю карты и P2P-ордера. Попросите юридическое основание и уточните, что именно ограничено. Если есть признаки компрометации аккаунта, немедленно свяжитесь с банком и защитите доступы.
После получения ответа банка: разделите ситуацию на 115-ФЗ, 161-ФЗ или другое основание. Для 115-ФЗ систематизируйте документы об источниках USDT и поступлении рублей, для 161-ФЗ подготовьте заявление об исключении реквизитов из базы. Если банк сообщает о двух основаниях, выясните отдельную меру и порядок защиты по каждому.
В ходе рассмотрения: отслеживайте номер обращения, отвечайте на конкретные запросы, храните доказательства подачи и новые ответы. Сроки не стоит считать одинаково: рассмотрение заявления по базе 161-ФЗ и пересмотр определённых отказов по 115-ФЗ подчиняются разным процедурам.
После решения: если ограничения сняты, уточните, восстановлены ли карта, онлайн-банк и операции в полном объёме. Если отказано, сохраните мотивированное решение и определите следующий законный способ обжалования: специализированная процедура, жалоба на качество информирования или судебная защита.
Не существует универсального «звонка в ЦБ, который разблокирует всё за час». Полезнее действовать последовательно и получать официальные ответы, чем оплачивать услуги посредников с обещанием гарантированного результата.
Частые ошибки и мошенничество на теме разблокировки
После блокировки люди особенно восприимчивы к рекламе «снять 161-ФЗ за один день» и предложениям перевести деньги якобы сотруднику банка. Настоящее заявление в Банк России подаётся через официальный сайт или банк; оплата неизвестному посреднику не создаёт законной процедуры исключения реквизитов из базы.
Не передавайте пароль к интернет-банку, одноразовые коды, ключи криптокошелька, сид-фразу или доступ к аккаунту биржи лицу, которое якобы помогает с правовой проблемой. Не размещайте на публичном форуме сканы паспорта и полную выписку. Если понадобилось консультирование, можно безопасно обезличить копии документов для предварительного анализа, а полные версии передавать специалисту только через согласованный защищённый канал.
Не используйте поддельные квитанции и придуманные договоры. Если документ отсутствует, честно сообщите об этом и запросите дубликат. Попытка придать операции фиктивный характер - например, назвать продажу USDT подарком - может осложнить исходное положение.
Часто задаваемые вопросы
Заблокировали карту после P2P - это обязательно 115-ФЗ?
Нет. Основанием могут быть антифрод-механизмы по 161-ФЗ, проверка по 115-ФЗ, отдельное решение по операции или другая законная причина. Точное основание нужно получить от банка. Только после этого выбирайте порядок представления документов или обжалования.
Что означает «161 ФЗ блокировка карты» простыми словами?
Это не название статьи о криптовалюте, а ссылка на закон о национальной платёжной системе. В определённых ситуациях банк вправе или обязан ограничить использование карты и онлайн-банка, в частности при наличии данных в базе Банка России о мошеннических переводах. Такие меры не доказывают автоматически вину владельца карты.
Можно ли снять 161-ФЗ, просто объяснив банку, что продавал USDT?
Объяснение и ордер могут быть полезны как доказательства, но при включении реквизитов в базу решение об исключении принимает Банк России. Нужно направить предусмотренное заявление через банк или непосредственно регулятору. Банк не может по своей инициативе удалить запись из центральной базы.
Через сколько дней ЦБ разблокирует карту?
Официальный срок рассмотрения заявления об исключении реквизитов из базы по 161-ФЗ - до 15 рабочих дней. Это срок на решение по заявлению, а не обещанный срок разблокировки в каждом случае. При отказе остаётся предусмотренная законом возможность судебного оспаривания.
Где проверить, нахожусь ли я в базе Банка России по 161-ФЗ?
Общедоступного сервиса самостоятельной проверки такой базы нет. Сведения о применённых ограничениях и соответствующем основании можно узнать от банка. Сайты, обещающие «проверить по номеру карты за небольшую плату», могут быть мошенническими.
Заблокировали все карты по 161-ФЗ: можно ли получить деньги наличными?
В официальных разъяснениях по приостановке электронных средств платежа указана возможность совершать операции в отделении банка с удостоверением личности. Однако если одновременно действуют иные законные ограничения, условия могут отличаться. Уточните у банка статус счёта и требуемое распоряжение.
100 000 рублей в месяц - это новый лимит на все P2P-переводы?
Нет. Специальное ограничение электронных переводов в отдельных случаях связано с наличием сведений о клиенте в базе Банка России и применением меры по 161-ФЗ. Оно не является универсальным лимитом для всех покупателей и продавцов USDT. Обычные банковские тарифы тоже могут устанавливать свои пределы.
Можно ли перевести деньги на другую карту и забыть о блокировке?
Такая операция не отменяет причину ограничений и не удаляет запись из базы регулятора. Если банк проводит проверку или по платёжной операции имеется спор, попытки скрыть дальнейшее движение средств могут создать дополнительные вопросы. Используйте доступные законные способы распоряжения остатком и официальные процедуры обжалования.
Как написать объяснение по 115-ФЗ, если покупателя USDT не знаю лично?
Опишите реальную сделку: площадка, номер ордера, даты, суммы, статус, доступные данные контрагента и подтверждение поступления рублей. Не утверждайте личное знакомство, которого не было. Если покупатель и фактический отправитель не совпадают, прямо обозначьте расхождение и приложите сведения о споре в поддержку биржи.
Что делать, если банк требует источник происхождения USDT?
Соберите доказательства первоначального приобретения или получения актива: банковские переводы, ордера покупки, выписки биржи, движения по собственным кошелькам и относящиеся к случаю документы о доходах. Не подменяйте хеш транзакции объяснением того, кому принадлежит адрес: это разные вопросы.
Правда ли, что банк обязан принять любой чек с криптобиржи?
Нет. Скриншот ордера подтверждает только часть цепочки сделки. Банк вправе оценивать представленные сведения в совокупности и запрашивать другие документы в пределах своих полномочий. Подготовьте понятную сверку рублёвого поступления, количества USDT, статуса сделки и источника актива.
Если банк ссылается сразу на 115-ФЗ и 161-ФЗ, как поступить?
Попросите письменно обозначить конкретную норму каждого закона, связанную с ней меру и порядок её пересмотра. Банк России отдельно обращал внимание на недопустимость необоснованного одновременного ограничения по двум законам. Но наличие двух оснований само по себе не позволяет утверждать, что любое такое ограничение незаконно: решают факты и правовые основания.
Куда жаловаться, если банк не отвечает на вопрос о причине ограничения?
Сначала подайте официальный запрос в банк и сохраните номер. При отсутствии содержательного ответа можно направить обращение в Банк России о порядке информирования клиента. При этом жалоба на коммуникацию не заменяет заявление об исключении из базы по 161-ФЗ или специализированное обжалование отказа по 115-ФЗ.
Можно ли оспорить отрицательное решение Банка России по 161-ФЗ?
Да. Закон допускает судебное оспаривание мотивированного отказа в исключении сведений из базы. Если ситуация связана с заявлением о мошенничестве, полезно заранее обсудить с адвокатом основания и доказательства, которые будут представлены суду.
Нужно ли платить налог с USDT и поможет ли декларация снять блокировку?
Налоговые последствия зависят от реальных операций и статуса лица. Налоговая декларация или подтверждение уплаты налога может быть одним из документов в отдельной ситуации, но не даёт гарантии снять ограничение по 115-ФЗ и тем более не заменяет процедуру исключения из мошеннической базы по 161-ФЗ.
Есть ли банк, который никогда не блокирует карты после P2P?
Гарантировать это нельзя: требования российского законодательства распространяются на банки, а внутренние процедуры оценки риска различаются. Предложения «проводите P2P через этот банк, 115-ФЗ не работает» вводят в заблуждение. Гораздо важнее не принимать платежи от непроверенных третьих лиц, сохранять документы и действовать открыто.
Итог: как восстановить контроль над ситуацией
Если карта перестала работать после продажи USDT, первым документом должен стать письменный ответ банка о правовом основании ограничения. При проверке по 115-ФЗ требуется понятная и достоверная история поступления рублей и происхождения криптовалюты. При ограничениях по базе мошеннических операций по 161-ФЗ применяется заявление об исключении сведений в Банк России. При наличии спора с отправителем рублёвого платежа или обращения правоохранительных органов может потребоваться отдельная правовая защита.
Завершённый P2P-ордер - важное доказательство, но не универсальный иммунитет от банковской проверки. Сохраняйте первичные документы, различайте отказ по конкретному переводу и блокировку электронных средств платежа, не создавайте фиктивные объяснения и не доверяйте «разблокировщикам» в мессенджерах.
В качестве сопутствующих материалов BarbadosNews пригодятся руководство как вывести криптовалюту на карту, инструкция как купить криптовалюту за рубли и объяснение что такое стейблкоины USDT и USDC. Они помогут восстановить полную цепочку сделок, если банк интересуется не только последним входящим платежом.
Официальные источники и правовые ориентиры
Редакция сверила сведения с материалами Банка России, доступными на 25 октября 2026 года:
- Почему банки должны раскрывать причины блокировок по 115-ФЗ и 161-ФЗ - публикация от 26 августа 2025 года.
- Разъяснения и рекомендации по информированию клиентов об ограничениях - в том числе сроки рассмотрения заявлений по разным процедурам.
- Блокировка карт и электронных средств платежа по 161-ФЗ - база мошеннических операций, лимит электронных переводов, использование средств через офис банка.
- Исключение реквизитов из базы данных Банка России - официальная процедура и порядок подачи обращения.
- Признаки мошеннических переводов с 1 января 2026 года - приказ Банка России № ОД-2506.
- Что делать при отказе Банка России в исключении из базы - судебный порядок обжалования.
Важно: материал носит информационный характер и не заменяет изучение конкретных документов банка и консультацию юриста по индивидуальному делу. Нормативные требования, правила финансовых организаций и практика их применения могут меняться; решения следует принимать на основе действующих на момент обращения документов.
