BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
Канадская APX Lending 28 октября 2026 года открыла лист ожидания на ипотечные кредиты под залог биткоина. Компания рассчитывает начать выдачу таких займов в первом квартале 2027 года. Идея состоит в том, чтобы владелец BTC мог получить деньги на первоначальный взнос или покупку дома, не продавая криптовалюту заранее. Но ключевые условия - процентная ставка, срок кредита и порядок продажи залога при падении курса - пока не опубликованы.
На официальной странице APX уже можно записаться в лист ожидания. Компания называет себя регулируемым участником рынка цифрового кредитования Канады, однако её новое ипотечное предложение ещё не является доступной всем программой. Покупатель не может считать обещанный запуск одобренной ипотекой с известной стоимостью.
Главная интрига - не только в том, что биткоин пытаются сделать обеспечением покупки недвижимости. Если BTC резко подешевеет после оформления займа, заёмщик может столкнуться с требованием улучшить обеспечение или с продажей части криптовалюты. При этом потеря BTC и взыскание на дом - юридически разные действия. Мы разобрали опубликованные факты, пример с домом за $475 000 и вопросы, на которые APX ещё предстоит ответить.
Что APX Lending объявила 28 октября
APX Lending из Торонто уже предлагает кредиты и возобновляемые кредитные линии под залог Bitcoin и Ethereum. Теперь компания намерена вывести отдельный продукт для рынка жилья. По сообщению CoinDesk от 28 октября, будущие заёмщики смогут использовать BTC для привлечения денег как на первоначальный взнос, так и на финансирование всей покупки.
Гендиректор и основатель APX Андрей Поляков объяснил инициативу желанием дать долгосрочным владельцам биткоина возможность приобрести собственное жильё, сохранив позицию в криптовалюте. Такая схема потенциально интересна тем, у кого значительная часть накоплений находится в BTC, а свободных денег для покупки недвижимости недостаточно.
Но предложение остаётся планом. Компания рассчитывает начать работу в первом квартале 2027 года и обещает раскрыть детали до запуска. Пока неизвестны ипотечная ставка, максимальный LTV, график платежей, правила дополнительного обеспечения, критерии отбора клиентов и последствия просрочки. Публикация даты запуска сама по себе не означает, что заявка конкретного заёмщика будет одобрена.
Как купить дом, не продавая биткоин: пример на $475 000
Руководитель APX привёл CoinDesk следующий расчёт. Если дом стоит примерно $475 000, первоначальный взнос в размере 20% составит $95 000. Вместо продажи монет покупатель мог бы предоставить в обеспечение BTC стоимостью $190 000 и занять нужные $95 000. Для этой части финансирования первоначальный показатель LTV равен 50%: долг составляет половину стоимости криптозалога.
Таким образом, заёмщик не расстаётся с биткоином в момент оформления займа, но и не может свободно распоряжаться заложенными монетами. Криптовалюта удерживается в обеспечении до выполнения условий договора. Сам кредит необходимо погасить с процентами. Если стоимость BTC вырастет, потенциальный рост остаётся экономически связан с владельцем, но обязательство перед кредитором от этого не исчезает.
Вторая заявленная модель - финансирование всей покупки. В примере APX для этого понадобился бы биткоин приблизительно на $475 000, а приобретаемая недвижимость также выступала бы обеспечением. В этой конструкции оценка риска сложнее, чем простое деление долга на стоимость монет: кредитор учитывает и дом, и криптоактив. Пример иллюстрирует механизм, а не подтверждает, что именно такой кредит уже можно получить.
В опубликованном CoinDesk комментарии денежные суммы указаны знаком доллара без отдельного уточнения валюты. Поэтому приведённые числа следует воспринимать прежде всего как пример соотношения займа и обеспечения, а не как точную цену конкретной недвижимости или готовую смету в канадских долларах.
Почему сохранение BTC не делает покупку бесплатной
Разница между продажей монет и кредитом принципиальна. После продажи BTC человек получает деньги без обязательства вернуть их продавцу, но перестаёт участвовать в дальнейшем росте проданных монет. При займе человек сохраняет экономическую заинтересованность в стоимости BTC, однако одновременно получает долг, проценты, возможные комиссии и ограничения на распоряжение залогом.
APX в рекламных материалах указывает, что отказ от первоначальной продажи BTC может избежать немедленной реализации прироста капитала. Это не универсальная гарантия освобождения от налогов: последствия зависят от налогового резидентства, конструкции договора и дальнейших операций с криптовалютой. Например, продажа залога позднее может потребовать отдельной налоговой оценки. Перед сделкой такой вопрос необходимо выяснять в своей юрисдикции.
Есть и проблема ликвидности. Если покупатель использует криптовалютный кредит для первоначального взноса, ему может понадобиться отдельно обслуживать основной ипотечный кредит на оставшуюся стоимость жилья. Это не одна «бесплатная замена» наличному взносу: общая долговая нагрузка определяется фактической схемой финансирования. APX пока не представила универсального расчёта совокупных ежемесячных платежей для такой конструкции.
Какая будет ставка: 9,99% не относится к новой ипотеке
На сайте APX указаны годовые ставки от 9,99% до 11,49% для существующих фиксированных кредитов под криптовалютное обеспечение. Конкретная ставка зависит от суммы. Для действующей кредитной линии компания приводит другой диапазон тарифов. Эти данные характеризуют уже предлагаемые продукты и не раскрывают цену будущей ипотеки.
При этом некоторые маркетинговые блоки ипотечной страницы также показывают «от 9,99%». Без опубликованного ипотечного договора нельзя делать вывод, что такой процент будет доступен покупателям жилья. По словам руководителя APX, дополнительное обеспечение недвижимостью потенциально может уменьшить стоимость заимствования, но конкретный ожидаемый ипотечный процент он не назвал.
Чтобы почувствовать масштаб процентных расходов, можно рассмотреть исключительно учебный расчёт: если долг составляет $95 000, а ставка условно равна 10% годовых, простое начисление процентов за год дало бы около $9 500 без учёта погашения основного долга и других платежей. Это не предложение APX, не прогноз её ставки и не реальный график ипотечных выплат. Суммарные затраты могут отличаться из-за срока, типа ставки, структуры обеспечения и дополнительных договоров.
Что будет с залогом при падении биткоина на 20-40%
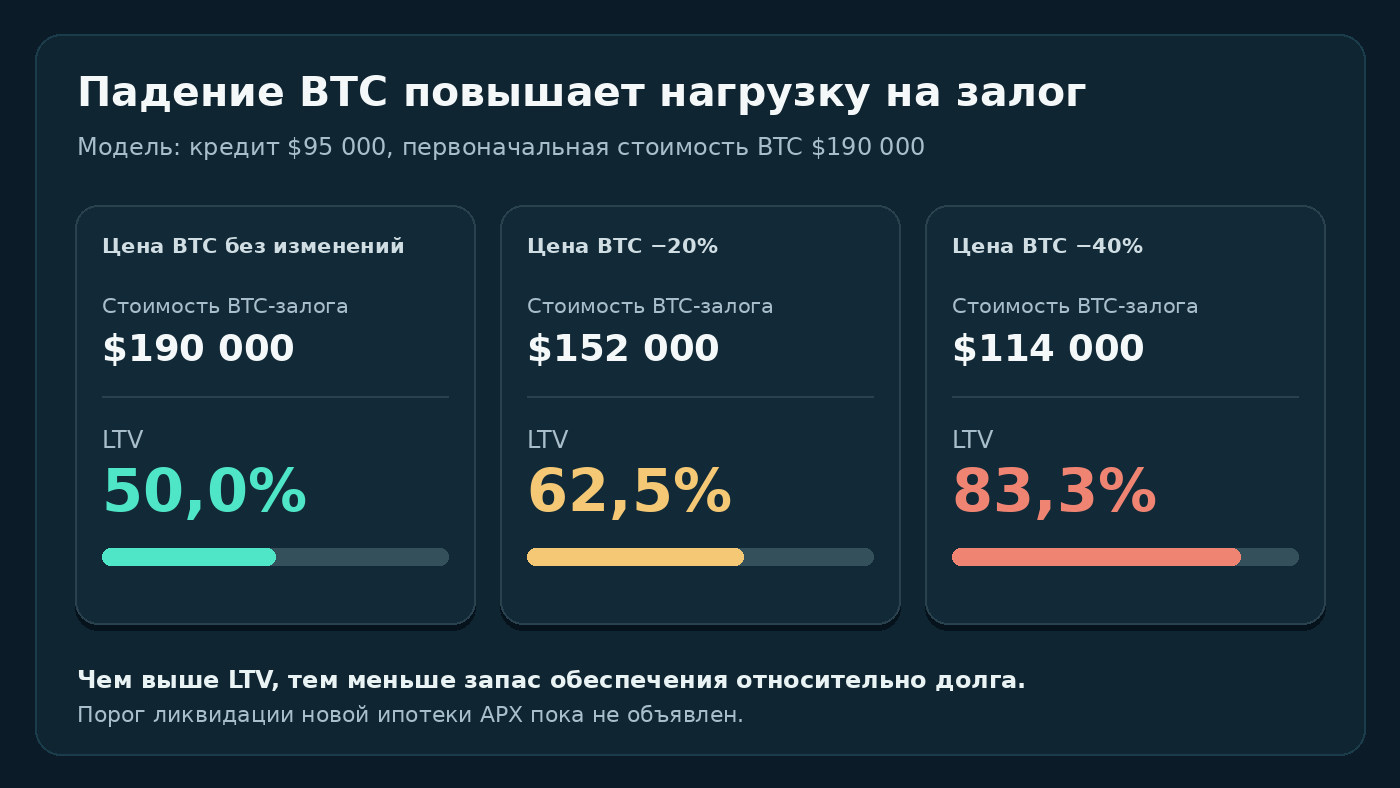
Самый понятный показатель риска - LTV, или отношение суммы долга к текущей стоимости залога. При долге $95 000 и BTC стоимостью $190 000 он равен 50%. Если цена BTC упадёт, а долг останется прежним, знаменатель уменьшится, поэтому LTV вырастет даже без новых заимствований.
При падении Bitcoin на 20% стоимость того же объёма монет снизится со $190 000 до $152 000. LTV вырастет до 62,5%. При падении на 40% обеспечение будет стоить $114 000, а LTV достигнет примерно 83,3%. Если добавить начисленные проценты, реальное отношение долга к криптозалогу окажется немного выше. Это арифметика условного отдельного BTC-займа, а не объявленные уровни риска будущей ипотеки.
У уже действующих криптокредитов APX применяется стандарт частичной продажи залога «90/85»: при достижении LTV 90% система может реализовать часть криптовалюты, чтобы уменьшить показатель примерно до 85%. Однако переносить эти пороги на новую ипотеку нельзя. Компания заявила, что для ипотечного продукта будут отдельные правила обеспечения, предупреждений и дефолта. Порог ликвидации, сроки для дополнительного внесения BTC и способы расчёта стоимости комбинированного залога пока неизвестны.
Поэтому потенциальному заёмщику следует спрашивать не только «сколько я могу получить?», но и «при каком снижении BTC компания сможет продать мои монеты, будет ли предварительное уведомление и сколько времени дадут на исправление ситуации?». В условиях резких движений рынка именно процедура исполнения договора может оказаться важнее красивой начальной ставки.
Можно ли лишиться одновременно биткоинов и дома
Продажа криптовалютного обеспечения и обращение взыскания на недвижимость - разные юридические механизмы. Глава APX отдельно подчеркнул эту разницу в комментарии CoinDesk. Если обеспечение по BTC-займу стало недостаточным, это ещё не означает автоматического выселения или немедленного изъятия дома. Однако утверждать, что недвижимость точно не пострадает, тоже нельзя: последствия определит структура ипотечного соглашения и основания дефолта.
Например, кредитор может получить договорное право продать часть BTC для восстановления достаточного обеспечения. В другой ситуации длительная просрочка обязательных платежей способна привести к процедурам, связанным с самой ипотекой. При комбинированном залоге разные события могут иметь разные последствия и сроки. Смешивать эти сценарии в одном обещании «дом отберут при падении BTC» - ошибка.
В действующем раскрытии рисков APX говорится, что при росте LTV и достижении договорного порога компания может ликвидировать криптозалог, в том числе автоматически. Но этот документ описывает действующую модель криптокредитования и не заменяет ещё не опубликованные ипотечные условия. До подписания договора необходимо отдельно проверить, связаны ли между собой нарушения по BTC-залогу и обязательства по дому.
Где будут храниться BTC и что обещает BitGo
APX заявляет, что размещает обеспечение клиентов в сегрегированном холодном хранении через BitGo Trust и не использует эти монеты повторно для собственных кредитов - такую практику называют отсутствием rehypothecation. По информации компании, её инфраструктура включает контроль безопасности по стандарту SOC 2, а страховое покрытие хранения у BitGo обозначается как «до $250 млн».
Эти заявления не следует понимать как безусловную страховку каждого заёмщика на указанную сумму. Страхование инфраструктурных рисков, сохранность цены BTC и возможность исполнить кредитный договор - три разные вещи. Даже если криптокошелёк физически защищён от кражи, цена монет может резко упасть, а должник - нарушить условия платежей.
На официальной ипотечной странице APX также прямо указано, что счета клиентов компании не защищены канадскими системами CIPF и CDIC и аналогичными американскими гарантийными механизмами. Поэтому важно проверить, кто по документам является хранителем, как учитывается залог конкретного клиента, что произойдёт при неплатёжеспособности кредитора и какие события действительно покрываются страхованием.
Чем такая ипотека отличается от займа в Aave
Внешне идея напоминает знакомые криптоинвесторам займы под залог: оставить актив, получить ликвидность, вернуть долг и освободить обеспечение. Но у APX контрагентом является централизованная кредитная компания, а не только смарт-контракт. Возникают договорные права, проверка клиента, правила хранения и применимое законодательство. Покупка жилья добавляет юридическую регистрацию недвижимости и требования ипотечного рынка.
В залоговом кредитовании Aave цена обеспечения и допустимая сумма долга учитываются по правилам конкретного рынка протокола. Участник наблюдает за параметрами ликвидации позиции, но это не равно получению оформленного жилищного займа. Более широкий разбор рисков DeFi-кредитования помогает понять, почему автоматическая продажа залога вообще возникает при резком изменении цены.
Даже сервисы, позволяющие анализировать позиции по публичному адресу, не заменяют документы кредитора. Например, DeBank показывает поддерживаемые EVM-позиции, но не является способом проверить условия BTC-залога, который хранится у централизованного кастодиана. Для этого нужны подтверждения APX и договорные сведения о хранении.
Кому может подойти продукт и что проверять до заявки
Потенциальная аудитория - владельцы крупной долгосрочной позиции в Bitcoin, которые хотят сохранить её при покупке жилья и способны обслуживать кредит независимо от движения рынка. Однако даже для них решение зависит от совокупной стоимости займа и того, насколько болезненным окажется сценарий падения BTC. Из наличия монет не следует автоматически подтверждённая платёжеспособность по ипотеке.
Пока APX не раскрыла критерии допуска. Неизвестно, для каких канадских провинций и типов недвижимости продукт откроют сначала, потребуются ли традиционные проверки дохода и кредитной истории, можно ли будет сочетать займ с ипотекой другого банка и как именно будут оформлены права на два вида обеспечения. Условия существующих криптокредитов, включая рекламу кредитования без проверки кредитного рейтинга, нельзя механически переносить на будущую жилищную программу.
Прежде чем оформлять обязательство, полезно получить письменные ответы на следующие вопросы:
- Какова полная эффективная стоимость кредита, включая возможные комиссии и требования к обслуживанию долга?
- Как оценивается BTC и какая цена используется для расчёта LTV в периоды сильной волатильности?
- Когда возникает требование добавить залог, а когда кредитор получает право продать часть биткоинов?
- Связаны ли нарушения по криптозалогу с правом обратить взыскание на недвижимость?
- Кто юридически хранит BTC, возможен ли вывод после досрочного погашения и как устроена процедура при споре?
- Какие налоговые последствия возможны при последующей продаже залога или изменении структуры кредита?
Заявка в лист ожидания не заменяет ответы на эти вопросы. Не стоит передавать биткоины в залог, опираясь только на рекламную страницу будущего продукта: для оценки необходимо дождаться полного договора и проверить его применимость к собственной ситуации.
Что будет дальше
APX называет ориентиром первый квартал 2027 года и обещает раскрыть условия до начала выдачи. До этого момента главные параметры ипотеки остаются открытыми. Для рынка это интересная попытка связать долгосрочные криптовалютные накопления с покупкой недвижимости, но готового стандартного предложения с публичной ценой пока нет.
Вывод: ипотека под залог Bitcoin может избавить владельца от необходимости продавать монеты непосредственно перед покупкой жилья. Взамен он берёт на себя долг и риск изменения цены обеспечения. Пока не раскрыты ставка, механизмы ликвидации и договорные связи между BTC и недвижимостью, считать такой продукт способом купить дом без риска нельзя.