BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
Владелец USDT в Бразилии открывает приложение криптобиржи и видит привычный баланс. С монетами ничего не произошло, но банк, через который он пополнял счёт или получал деньги после продажи, может изменить обслуживание. Причина - не новая уязвимость блокчейна и не запрет владеть криптовалютой. С 6 ноября 2026 года в Бразилии вступает в действие ограничение на работу регулируемых банков и платёжных организаций с криптовалютными сервисами, не имеющими необходимого разрешения центрального банка.
Эту дату закрепляет статья 91 резолюции Центрального банка Бразилии (Banco Central do Brasil, BCB) №520 в редакции резолюции №589 от 23 сентября. Одновременно закончился срок подачи заявлений на лицензии для компаний, уже работавших на рынке: 30 октября. Разобраться в последствиях сложнее, чем прочесть слово «запрет» в заголовке. Заявка на лицензию, право продолжать работу в переходный период и возможность пользоваться услугами банка - три разных вопроса.
По состоянию на 2 ноября нет опубликованного BCB окончательного общего числа заявок и открытого исчерпывающего списка всех компаний с разрешением. Поэтому обещать, что конкретная биржа «точно будет работать» или «обязательно перестанет принимать платежи» с пятницы, без проверки её статуса и банка-партнёра, нельзя.
Что именно изменится 6 ноября
Формулировка статьи 91 обращена прежде всего к финансовым учреждениям, платёжным организациям и другим организациям, имеющим разрешение BCB. Она ограничивает проведение или содействие операциям на рынке виртуальных активов, если контрагентом является поставщик криптовалютных услуг без необходимого разрешения в стране; при этом сам нормативный акт предусматривает специально разрешённые исключения.
Ограничение касается не только прямого «пополнения криптобиржи». В тексте статьи перечислены торговые и посреднические операции, хранение виртуальных активов, валютные операции, платёжные счета и переводы, когда они используются для обслуживания соответствующих отношений. Поэтому проблема может возникнуть на банковском участке цепочки, хотя блокчейн-адрес пользователя и смарт-контракт продолжают работать.
Есть важная граница: это не автоматически установленный лимит для каждой личной карты и не закон о принудительной продаже всех Bitcoin или USDT. Норма касается институционального взаимодействия с поставщиками услуг. Как она отразится на конкретном пользователе, зависит от юридического лица биржи, её статуса, способа расчёта, банка и условий договора.
Три даты, которые нельзя путать: 30 октября, 6 и 29 ноября
Бразильский переход к лицензированию содержит сразу несколько контрольных точек. Если объединить их в одно «сегодня всё закрыли», получится неверная инструкция для клиентов.
| Дата | Что происходит | Почему это важно клиенту |
|---|---|---|
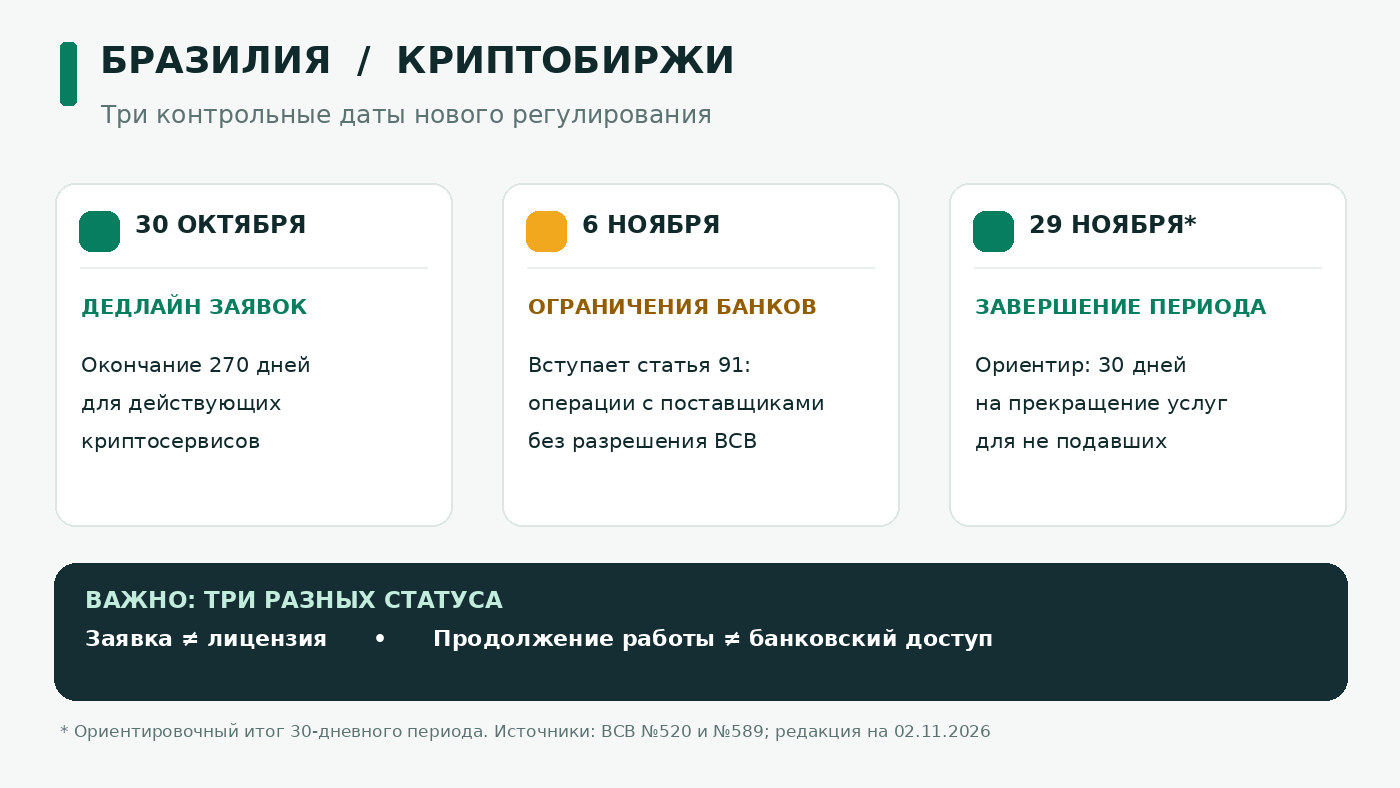
| 30 октября 2026 | Окончание 270-дневного срока подачи заявлений ранее работавшими поставщиками криптоуслуг | Сервисы должны определить свой путь к разрешению BCB |
| 6 ноября 2026 | Начало ограничений статьи 91 для банков и других регулируемых организаций | Платёжные маршруты с определёнными криптосервисами могут измениться |
| Около 29 ноября 2026 | Окончание 30-дневного периода прекращения услуг для ранее работавших компаний, не подавших заявление вовремя | Для клиентов таких платформ повышается значимость официального уведомления о завершении обслуживания |
Последняя дата следует из отсчёта тридцати календарных дней после 30 октября; порядок завершения конкретной деятельности и договора нужно проверять по официальным уведомлениям. Отдельные требования к отчётности и надзору вступают в действие по собственному календарю, поэтому не стоит приписывать их все 6 ноября.
Почему поданная заявка ещё не равна полученной лицензии
Статья 88 резолюции №520 разрешает компании, подавшей запрос об авторизации вовремя, продолжить предоставление уже оказываемых криптоуслуг до завершения процедуры. Это переходное право, а не сообщение о том, что заявитель успешно прошёл проверку и получил полную лицензию. По тем же правилам в ожидании решения нельзя просто добавить новую категорию услуг, на которую заявка не распространялась.
Но новая редакция статьи 91 говорит об ограничениях для банков при обслуживании поставщиков, не авторизованных BCB. В раннем варианте текста упоминались и организации, чьи заявки находятся «в процессе авторизации»; после изменений резолюцией №589 эта оговорка исключена. Именно поэтому возникает вопрос о соотношении двух норм: право криптокомпании продолжать собственную деятельность не означает автоматически, что каждый банк вправе проводить с ней все прежние операции.
По состоянию на 2 ноября опубликованные нормативные тексты не дают в самой статье 91 исчерпывающего практического разъяснения для всех возможных сценариев заявителей в переходном режиме. Применимость исключений и регуляторных разъяснений должна оцениваться отдельно. Новость о подаче документов нельзя превращать ни в заявление о полном разрешении, ни в доказательство скорой остановки всех платежей.
Что будет с пополнением криптобиржи и выводом на банковский счёт
У пользователя есть как минимум два маршрута, внешне похожих в приложении, но юридически и технически различных. В первом случае он перечисляет бразильские реалы через банк платёжному партнёру криптовалютной платформы, чтобы купить токен. Во втором - продаёт актив, а затем ждёт зачисления реалов на свой счёт. Оба маршрута включают регулируемые финансовые организации, но проверяться они могут по-разному.
Если банк изменит условия сотрудничества с криптосервисом, транзакция может стать недоступной ещё до отправки токенов. Пользователь увидит отсутствие метода пополнения, отказ платёжного провайдера, новые реквизиты после официального изменения партнёра либо просьбу обновить идентификационные данные. Само по себе это не означает, что кошелёк взломали или что активы исчезли.
Для сравнения маршрутов полезна подробная инструкция BarbadosNews о том, как вывести криптовалюту на банковскую карту: блокчейн-операция, продажа и банковское зачисление - отдельные стадии, с собственными статусами и рисками.
Нельзя обещать и обратное: что перевод из личного кошелька на биржевой адрес всегда останется доступен, если банковская часть будет ограничена. Сама блокчейн-сеть может обрабатывать транзакции нормально, тогда как конкретный провайдер ограничивает депозиты, конвертацию, операции с фиатом или работу регионального аккаунта по правилам комплаенса.
Значит ли это, что Bitcoin и USDT стали незаконными в Бразилии?
Нет, из статьи 91 такого вывода не следует. Бразильский регулятор устанавливает требования к компаниям, которые профессионально предлагают посредничество, торговлю и хранение виртуальных активов, а также к финансовым организациям, обслуживающим их операции. Пользовательское владение криптовалютой, работа публичного блокчейна и лицензирование местных посредников не являются одним и тем же юридическим объектом.
При этом отсутствие общего запрета не означает отсутствия правил. Бразильские клиенты по-прежнему могут сталкиваться с проверкой происхождения средств, подтверждением личности, налоговыми обязанностями и территориальными ограничениями платформ. Для иностранной биржи важно, какое юридическое лицо фактически предоставляет услуги в Бразилии и как построен местный расчётный маршрут.
Если вы впервые изучаете доступные способы покупки, сравните не только цену Bitcoin или USDT, но и требования к банковскому каналу. В руководстве как купить криптовалюту в 2026 году разобраны комиссия, валюта оплаты и разница между покупкой через биржу и стороннего оператора. Но актуальность конкретного метода для Бразилии после 6 ноября необходимо подтверждать отдельно.
Почему в новостях называют то 40, то более 60 заявок
Разные цифры появились не потому, что Центробанк одновременно объявил два несовместимых официальных результата. В конце октября публиковались предварительные оценки в разные моменты: до дедлайна представители BCB упоминали примерно два десятка полученных обращений и ожидания порядка 40, а частный мониторинговый сервис Cainvest, цитируемый местными СМИ, насчитал 63 обращения вечером 30 октября. Отдельные публикации приводили ещё более поздние оценки.
Это не окончательная официальная статистика выданных лицензий. В одних подсчётах учитываются заявления на разрешение поставщика криптоуслуг, в других могут фигурировать обращения уже регулируемых банков по отдельной процедуре уведомления, а обновление данных происходит с задержкой. Даже число полученных заявок нельзя подменять числом компаний, проверенных и одобренных регулятором.
На 2 ноября Банк Бразилии не представил в доступных официальных сообщениях итоговую исчерпывающую публичную таблицу результатов всей заявочной кампании. Корректная формулировка для читателя - «частные источники сообщают о более чем 60 обращениях, официальная сводка ожидается», а не «Центробанк выдал 63 лицензии».
Какие компании имеют больше шансов сохранить банковские каналы
Бразильский режим позволяет работать в криптоиндустрии нескольким типам участников. Одни создают отдельную организацию - поставщика услуг виртуальных активов. Другие уже имеют банковскую или платёжную лицензию и выполняют установленные процедуры уведомления и соответствия правилам. Третьи иностранные группы должны правильно оформить локальную структуру и обслуживаемые отношения. Одинаковый логотип в двух странах не говорит о равных юридических правах.
С экономической точки зрения крупным платформам проще выделить ресурсы на юридическое сопровождение, внутренний контроль, аудит, кибербезопасность и надёжную процедуру хранения клиентских активов. Но размер бизнеса сам по себе не доказывает наличия лицензии. Маленький оператор тоже может выполнить требования, а известный международный бренд может не предлагать конкретный банковский метод в отдельной стране.
BCB предъявляет участникам требования к управлению операционными и рыночными рисками, политике информационной безопасности и мерам противодействия отмыванию денег. Поэтому реформа затрагивает не только кнопку «внести депозит», но и качество учёта, хранения и обслуживания клиентов. Эти обязанности не снимают рыночного риска криптоактивов и не дают государственного страхования стоимости Bitcoin.
Что изменится для стейблкоинов и международных переводов
USDT и USDC часто используются в трансграничных расчётах: токен можно отправить по публичной сети вне банковского рабочего времени. Но это только часть маршрута. Если получатель хочет получить бразильские реалы, ему понадобится обмен токена и банковское или платёжное зачисление. Именно на этапе посредничества и связи с регулируемой организацией новые требования могут оказаться существенными.
Важно также не путать эмитента токена с местным сервисом, который его продаёт или принимает на хранение. У одного и того же USDT могут быть разные правила доступа и разная скорость зачисления в зависимости от выбранной биржи, банковского партнёра и блокчейна. Базовый механизм рассмотрен в материале что такое стейблкоины USDT и USDC.
Отдельно следует помнить о мониторинге операций. BCB в сентябрьских разъяснениях сообщал об усилении требований к сообщениям о переводах на самостоятельные кошельки и с них на сумму от эквивалента $10 000. Это иной регуляторный вопрос, не равный запрету любых переводов на такую сумму. Нельзя приписывать самому факту наличия self-custody кошелька нарушение закона.
Как подготовиться владельцу счёта на криптобирже
Панический вывод всех средств в одну транзакцию редко бывает лучшим решением. Намного полезнее последовательно проверить собственный операционный маршрут и сохранить подтверждения сделок. Ниже - практические действия, которые не требуют обхода правил.
- Определите компанию, с которой заключён договор. Посмотрите юридическое название в условиях аккаунта, а не только логотип биржи. Проверьте, относится ли ваша учётная запись к бразильскому подразделению.
- Найдите официальное уведомление о статусе услуг после 6 ноября. Ищите конкретные платёжные методы, банки-партнёры и даты, а не пересказы в мессенджерах.
- Разделите три баланса: криптоактивы на бирже, ожидающий вывод токенов и обычные деньги, которые ещё находятся на платёжном этапе. Эти состояния нельзя оценивать как одно.
- Выгрузите историю операций и документы. Сохраняйте отчёты о покупке, продаже, переводах, комиссиях и реквизитах платежей. Они понадобятся при спорной операции или проверке.
- Для нового способа пополнения сначала проверьте официальную страницу платформы. Не отправляйте деньги на реквизиты, полученные в личном сообщении, даже если отправитель обещает «старый работающий канал».
- При самостоятельном переводе тестируйте небольшую сумму. Проверяйте сеть и адрес получателя и убедитесь, что сервис действительно обслуживает выбранный актив. Маленький тест не гарантирует успешного последующего большого перевода.
Если понадобится перенести криптовалюту на личный кошелёк, пригодится статья как пополнить криптокошелёк Bitcoin или USDT. Но самостоятельное хранение означает личную ответственность за приватные ключи, фразы восстановления и выбор сети; оно не является способом отменить действующие правовые требования.
Почему P2P и неизвестные обменники не становятся безопасным обходным путём
После любого ограничения банковских переводов появляются объявления с обещаниями «обойти блокировку» - например, перевести реалы на карту третьего лица, оплатить криптовалюту через непрозрачного посредника или указать недостоверное назначение платежа. У подобных схем есть очевидная слабость: пользователь может лишиться обычных денег, прежде чем увидит криптоактив, и при этом не сможет доказать законность и происхождение перевода.
При P2P контрагентом по банковскому платежу нередко выступает другой человек. Это создаёт дополнительные вопросы для антифрод-систем, особенно при использовании чужих счетов или цепочек транзитных переводов. Законность конкретной операции определяется применимыми правилами, а не формальным отсутствием слова «биржа» в её назначении. В материале BarbadosNews об AML-проверке кошелька и USDT объясняется, почему блокчейн-подтверждение не гарантирует одобрение средств финансовой организацией.
Чем бразильская реформа отличается от ограничений банков в других странах
Недавние ограничения на переводы к криптосервисам в разных государствах могут внешне выглядеть похоже, но иметь разную юридическую основу. В Австралии Westpac анонсировал месячный лимит A$10 000 на определённые исходящие платежи клиентов к распознанным криптобиржам. В Бразилии обсуждается иной механизм: правила для регулируемых организаций при работе с поставщиками услуг цифровых активов, имеющими определённый статус.
Поэтому нельзя механически переносить австралийский лимит на бразильский счёт. Для сравнения можно прочитать материал о лимите Westpac на переводы криптобиржам. Там речь идёт о сумме исходящих платежей клиента, а здесь - о требованиях к институциональным контрагентам.
Частые вопросы о новых правилах Бразилии
С 6 ноября все банки перестанут принимать деньги от криптобирж?
Из текста нормы нельзя вывести такую универсальную формулировку. Правило связано с разрешениями контрагентов и предусмотренными исключениями; конкретный банковский и платёжный маршрут необходимо проверять у платформы и банка. Нормативный текст не устанавливает общий автоматический запрет на любые поступления, имеющие отношение к криптовалюте.
Если биржа подала документы до 30 октября, это гарантирует все услуги?
Нет. Своевременная подача даёт определённые переходные права самой компании по статье 88, но не равна выданной лицензии. Дополнительно действует статья 91 о работе банков. Практическая совместимость этих норм для отдельных маршрутов нуждается в проверке регуляторных решений и обслуживания.
Что будет с Bitcoin на личном некастодиальном кошельке?
Изменение правил для поставщиков услуг не отменяет записи в блокчейне Bitcoin и не передаёт никому приватные ключи личного кошелька. Однако обмен BTC на фиат через сервис может требовать соблюдения местных правил, проверки личности и доступного платёжного партнёра.
Нужно ли вывести весь USDT до 6 ноября?
Универсального требования срочно вывести все USDT из всех кошельков нормативный акт не содержит. Действия зависят от того, где хранятся токены, кто оказывает услуги, какая операция нужна и что официально объявил ваш провайдер. Не отправляйте активы в спешке на неизвестные адреса.
Когда станет известен точный список одобренных криптосервисов?
На 2 ноября доступные материалы BCB не подтверждают полный окончательный список и итоговое число разрешений по новому переходному процессу. Неофициальные оценки заявок нельзя считать реестром выданных лицензий. Перед важной операцией следует сверять актуальную информацию регулятора и юридического лица платформы.
Что важно после 6 ноября
У бразильского рынка одновременно идут два процесса. Первый - лицензирование криптовалютных поставщиков: заявки, комплаенс, контроль рисков и переходные права. Второй - порядок банковского и платёжного обслуживания крипторынка с 6 ноября. Они взаимосвязаны, но не совпадают. Именно это различие определяет, почему одна платформа может продолжить показывать торговый интерфейс, а её отдельный способ пополнения или вывода потребуется проверить заново.
Пока нет официальных решений по каждой платформе, правильная новостная формула - «вступают ограничения для определённых операций с неавторизованными поставщиками», а не «Бразилия запретила криптовалюту». Следующее содержательное обновление этой статьи должно опираться на конкретные сообщения BCB о числе обращений, разъяснения по переходному режиму и подтверждённые изменения банковских каналов. Если такая информация появится, полезнее дополнить этот же материал, чем создавать дубли на соседних адресах.
Материал подготовлен 2 ноября 2026 года по резолюциям Banco Central do Brasil №520 и №589 и официальным разъяснениям регулятора. Цифры о поданных заявлениях приводятся как неофициальные оценки, а не как статистика выданных лицензий. Текст информационный и не заменяет консультацию по праву Бразилии.