BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
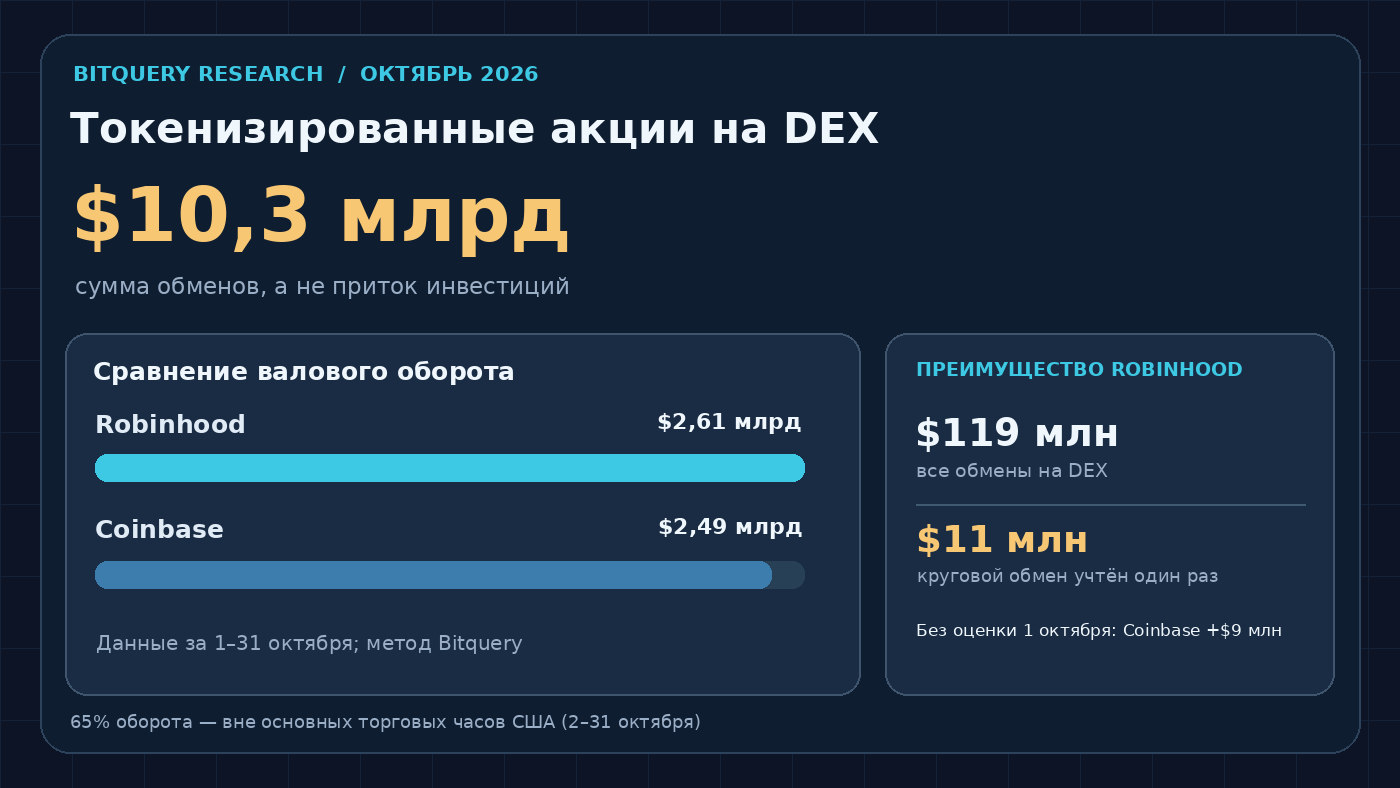
Исследование Bitquery, опубликованное 1 ноября 2026 года, показало необычный результат: за октябрь на децентрализованных биржах прошло $10,3 млрд сделок с токенизированными акциями и ETF. В месячном рейтинге Robinhood обошла Coinbase на $119 млн. Однако после корректировки повторного учёта покупок и продаж арбитражных роботов преимущество сократилось до $11 млн, а при другом допустимом способе подсчёта лидером вообще становится Coinbase.
Эта разница не означает, что исследователи обнаружили пропажу денег или подлог со стороны площадок. Она показывает, насколько опасно читать валовой оборот блокчейн-рынка как прямую оценку интереса обычных инвесторов. Робот может совершить две операции ради небольшой ценовой разницы, и обе увеличат статистику. Разбираемся, какие именно сделки посчитала Bitquery, что произошло в октябре и почему круглосуточная торговля акциями в криптокошельке имеет неочевидные риски.
Главное за октябрь: шесть эмитентов, пять сетей и оборот $10,3 млрд
В отчёте исследователей учтены операции на децентрализованных биржах с токенами, отслеживающими цену публично торгуемых акций и биржевых фондов. В выборку вошли шесть эмитентов и пять блокчейнов. Период - с 1 по 31 октября 2026 года; данные за первое число частично оценочные, а не полностью наблюдаемые.
| Показатель | Значение | Как правильно понимать |
|---|---|---|
| Совокупный оборот токенизированных акций и ETF на DEX | $10,3 млрд | Сумма сделок, не деньги на счетах инвесторов |
| Токены Robinhood | $2,61 млрд | Валовой октябрьский объём DEX |
| Токены Coinbase | $2,49 млрд | Та же методика для Base |
| Преимущество Robinhood по исходному подсчёту | $119 млн | Около 5% относительно Coinbase |
| Преимущество Robinhood после учёта каждого кругового обмена один раз | $11 млн | Чувствительно к оценке первого дня |
| Торги вне стандартной американской сессии | 65% | Доля оборота за 2-31 октября, а не за весь месяц |
Самое важное ограничение: исследование не охватывает все операции со всеми токенизированными бумагами в мире. Торги внутри приложений эмитентов и на централизованных биржах в эту цифру не включены. Следовательно, заголовок «весь мировой рынок акций в блокчейне достиг $10,3 млрд» был бы неверным. Это измеренная сумма определённых сделок на DEX, а не совокупная капитализация и не приток капитала.
Почему $10,3 млрд не означают, что инвесторы вложили столько же денег
Допустим, в пуле продаётся токен, связанный с ценой акции технологической компании. Один трейдер приобретает его на $1 000, а спустя минуту продаёт на $1 002. С точки зрения кошелька капитал примерно тот же: меняется цена и удерживаются комиссии. Но в ленте обменов видны две операции общей стоимостью около $2 002. Если программа повторяет цикл сотни раз, накопленный оборот становится большим даже без сотен новых покупателей.
В традиционной биржевой статистике количество сделок тоже не тождественно объёму нового инвестиционного капитала. На DEX различие особенно заметно потому, что операции проходят через несколько пулов, маршрутизаторов и сетевых контрактов. Одна экономическая задача - обменять актив на лучший курс - может порождать несколько записей в блокчейне.
Нужно различать три разных показателя: стоимость активов, уже находящихся у держателей; оборот их покупки и продажи за период; количество независимых участников. В октябрьском отчёте Bitquery основное число $10,3 млрд относится ко второму показателю. При оценке того, сколько денег действительно вложили в токенизированные акции, потребуются другие данные: выпуск и погашение токенов, движения между собственными и клиентскими адресами эмитента и оценка активов, оставшихся у держателей.
Robinhood против Coinbase: результаты меняются вместе с методом подсчёта
На первый взгляд победитель определён. По валовому обороту токенов в октябре Robinhood набрала около $2,61 млрд, а Coinbase - $2,49 млрд. Однако Bitquery обнаружила, что круговые покупки и продажи в одном блокчейн-действии чаще встречались в токенах Robinhood. Поэтому исследователи проверили три альтернативных правила учёта.
| Способ расчёта | Кто впереди | Разница |
|---|---|---|
| Сложить все обмены на DEX | Robinhood | $119 млн |
| Каждый круговой обмен учитывать один раз | Robinhood | около $11 млн |
| Убрать оценочное 1 октября и учесть круговые обмены один раз | Coinbase | около $9 млн |
| Оставить только крупнейший обмен каждого токена внутри транзакции | Coinbase | около $33 млн |
Это не четыре взаимоисключающие версии событий, а четыре допустимые меры торговой активности. Каждая отвечает на немного другой вопрос. Первая оценивает сумму всех swap-операций, в том числе необходимых для арбитража. Последняя сильнее сокращает и круговые сделки, и дробление одного ордера по нескольким пулам. Универсально «правильного» числа для всех финансовых задач здесь нет.
Кроме того, первое октября оценено по неполному массиву. На этот день в методологии приходится около 4,5% месячного оборота. В таком близком состязании даже небольшое методологическое допущение способно поменять лидера. Поэтому формулировка «Robinhood безоговорочно победила Coinbase» слабее, чем аккуратный вывод: по общей сумме swaps Robinhood впереди, а после поправок преимущество нестабильно.
Арбитражные боты: откуда берутся две сделки вместо одной
Один и тот же токен может торговаться в нескольких пулах. Например, в первом он стоит условно $99,90, а во втором - $100,10. Арбитражная программа покупает там, где дешевле, и продаёт там, где дороже. Если обе операции происходят в одной транзакции и выполняются успешно, программа получает разницу за вычетом комиссии и расходов на газ.
За 2-31 октября на круговые сделки, в которых один и тот же токен покупался и продавался внутри одной транзакции, пришлось около 10% оборота токенов Robinhood. Для Coinbase соответствующая доля составила около 2%. Поэтому исходная статистика сильнее увеличивала относительный объём Robinhood.
Однако здесь важно не назвать любую торговлю бота мошенничеством. Нормальный арбитраж помогает сближать цены между пулами. Разделение одного обмена по нескольким маршрутам тоже может улучшать исполнение. Подозрительная накрутка объёма, фиктивная торговля между собственными адресами и обычная автоматическая торговля - не синонимы. Исследование Bitquery выявляет повторяющиеся типы записей и показывает их влияние на рейтинг, но не утверждает, что весь такой оборот был незаконным.
Читателю полезно знать механику пула ликвидности: цена конкретного токена внутри пула зависит от его резервов, поэтому крупная сделка может заметно отличаться от красивой котировки на главном экране приложения. Большой оборот, даже подтверждённый в блокчейне, не гарантирует, что ваш ордер исполнится без проскальзывания.
Вторая половина октября: Coinbase вышла вперёд
Месячная сумма скрывает изменение темпов. С 1 по 15 октября Robinhood опережала Coinbase примерно на 22%: $1,35 млрд против $1,10 млрд. Но в период с 16 по 31 октября уже токены Coinbase наторговали около $1,39 млрд, а Robinhood - $1,26 млрд. За эту часть месяца преимущество Coinbase составило примерно 10%.
По данным Bitquery, объём Coinbase за 25-31 октября был на 59% больше, чем за сопоставимую неделю 2-8 октября. У Robinhood за те же периоды наблюдалось снижение примерно на 17%. Это не позволяет прогнозировать будущий рост Coinbase, но объясняет, почему несколько осенних недель могли быстро изменить конкурентную картину.
В последний октябрьский уикенд разрыв в пользу Coinbase был особенно заметным. В субботу 31 октября её токены на DEX торговались примерно в два с половиной раза активнее токенов Robinhood. Большое значение имела активность ограниченного числа кошельков, поэтому показатель не стоит автоматически переводить в число новых клиентов.
Кто торгует: 100 кошельков формируют 64% оборота Coinbase
Ещё одна проверка Bitquery - концентрация торгов. За 2-31 октября операции с токенами Coinbase подписывали примерно 34 332 кошелька, с токенами Robinhood - 163 736. Медианный обмен Coinbase составлял $326 против $118 у Robinhood. При этом сотня самых активных адресов формировала около 64% оборота Coinbase и 35% у Robinhood.
Такое расхождение полезно для оценки структуры рынка. У Coinbase было меньше подписывающих адресов, но типичная операция крупнее, а оборот сильнее сконцентрирован. У Robinhood больше адресов и относительно меньшие сделки. Однако один кошелёк не обязательно означает одного человека: торговое приложение, посредник или маркетмейкер могут исполнять операции нескольких клиентов со своего адреса. И наоборот, один пользователь способен контролировать много адресов.
Поэтому нельзя делать вывод, что 163 736 адресов Robinhood означают ровно столько же инвесторов. Показатель говорит об устройстве ончейн-торговли, а не о подтверждённом количестве людей с брокерскими счетами. Ранее Coinbase сообщала об увеличении оборота токенизированных акций на Base; отличия между оборотом, доходом и запасом активов мы разбирали в материале по финансовому отчёту Coinbase.
Акциями торгуют ночью и в выходные, но риск цены никуда не исчезает
По подсчёту Bitquery, 65% оборота за 2-31 октября происходило за пределами регулярной американской торговой сессии. Внутри этого массива примерно 18% всего оборота пришлось на период от пятницы 20:00 до воскресенья 20:00 по времени Нью-Йорка. В среднем выходной день приносил около $195 млн, будний - $388 млн.
Такая разница и есть привлекательная сторона токенизации: пользователь может совершить сделку, пока фондовая биржа закрыта. Но вместе с доступностью появляется более сложный вопрос - какой ценовой ориентир использовать, если основная акция не торгуется. Небольшая ликвидность в конкретном пуле способна временно оторвать цену токена от цены базовой бумаги. После открытия американского рынка этот разрыв может быстро закрыться, и для опоздавшего покупателя результат окажется неприятным.
Знакомую проблему круглосуточных котировок мы уже разбирали на примере Chainlink 24/7 и кредитных рынков Aave. Но тот запуск ценовых ориентиров не означает, что каждый DEX-пул с токенизированными акциями использует тот же источник или гарантирует точную стоимость бумаги ночью.
Пример Alphabet: токен одной акции временно дороже других почти на 4%
28 октября после закрытия основной американской сессии Alphabet опубликовала финансовые результаты. Bitquery сравнила связанные с Alphabet токены нескольких эмитентов. В первые пять минут все они отреагировали на новости снижением, но затем котировка токена Coinbase примерно на 50 минут удержалась выше других: в момент максимального расхождения около $303-306 против примерно $294 за сопоставимые токены.
Разница доходила примерно до 3,7-4%. При этом в отдельные пятиминутные интервалы последующего периода объём торгов токена Coinbase уменьшался до нескольких тысяч долларов. Для покупателя это сигнал: на рынке с небольшим числом встречных заявок последняя видимая цена не всегда означает, что можно мгновенно продать крупную позицию именно по ней.
Исследователи рассматривали одиннадцать вечеров публикации корпоративных результатов и отмечали, что этот случай оказался выделяющимся. Не следует переносить его на каждый токен, каждый день или все инструменты одного эмитента. Он показывает конкретный сценарий ценового разрыва, а не постоянную неисправность площадки.
Шесть эмитентов и пять сетей: одинаковое название акции не делает токены взаимозаменяемыми
Исследование охватило Robinhood, Coinbase, Binance bStocks, Backpack Securities, Backed xStocks и Ondo Global Markets. Их токены торговались в Robinhood Chain, Base, Solana, BNB Chain и Ethereum. Это не один универсальный стандарт акции: эмитенты, сети, договорные условия и структура расчётов различаются.
Токенизированная акция - одна из форм токена в криптовалюте; она может давать экономическую зависимость от цены обычной акции, но не обязательно повторяет весь набор прав владельца бумаги через традиционного брокера. Право на дивиденды, голосование, прямое погашение у эмитента и доступ к корпоративным действиям следует устанавливать по документации конкретного продукта. Наименование компании или узнаваемый тикер в кошельке не доказывают юридического владения обычной акцией.
Например, держатель xStocks на Solana не может считать любой токен с похожим названием в Base полностью тем же инструментом. Отправка на адрес сервиса, который не принимает данный выпуск и данную сеть, может привести к задержке или потере доступа к активам. Ранее мы разобрали юридические особенности и перенос xStocks в инструкции по закрытию кошелька Lume.
Оборот $10,3 млрд против $3,2 млрд размещённых токенов: почему это разные величины
В отдельном исследовании от 1 ноября Bitquery оценила стоимость токенизированных акций шести крупных эмитентов на 31 октября примерно в $3,2 млрд. По этой методике около 41% приходилось на Binance bStocks, причём большая часть токенов находилась на адресах биржи, которые она относит к клиентским резервам. Этот показатель оценивает запас выпущенных активов, которые покинули собственные казначейские адреса эмитентов; он не равен сумме октябрьских торгов.
Исследователи специально исключали из оценки токены, выпущенные заранее и ещё не проданные покупателям. Иначе результат мог бы быть искусственно завышен. По их данным, у Backed оставались миллиарды таких невостребованных xStocks, потенциальная оценка которых была значительно выше объёма фактического рынка. Это показывает, почему умножение всего технического выпуска на котировку бывает плохим способом измерить спрос.
К тому же выборки двух отчётов не полностью идентичны: один анализ посвящён торговле на пяти цепочках, другой - размещённым токенам на семи. Поэтому делить $10,3 млрд на $3,2 млрд и называть результат «скоростью обращения всех фондовых токенов» без дополнительных поправок нельзя. Допустимо лишь сделать качественный вывод: валовые сделки и размер активов на руках у владельцев измеряют совершенно разные стороны рынка.
Что проверить перед покупкой токенизированной акции на DEX
Здесь лучше короткая проверка, чем попытка угадать лидера по миллиардным цифрам.
| Проверка | Зачем нужна | Красный сигнал |
|---|---|---|
| Эмитент и юридические права | Понять, что именно представляет токен и кто отвечает за обеспечение | Нет проверяемых правил выкупа или указанного эмитента |
| Сеть и адрес контракта | Отличить подлинный выпуск от токена с похожим тикером | Адрес взят только из комментариев или рекламы |
| Доступность торгов в вашей стране | Убедиться, что операции и погашение разрешены | Платформа обещает обход обязательной проверки личности |
| Размер пула и ожидаемая сумма на выходе | Оценить проскальзывание, а не только последнюю цену | Для небольшой сделки курс резко ухудшается |
| Время работы обычной биржи | Понять, насколько актуален ориентир базовой акции | Сделка в выходной опирается на старую котировку |
| Комиссии, разрешения и вывод | Оценить полную цену операции и риск контракта | Неясная подпись или просьба раскрыть приватный ключ |
У крупного DEX может быть высокий суммарный оборот, но ваш токен и нужная торговая пара могут быть неликвидными. При покупке оценивайте предлагаемую минимальную сумму получения, а при продаже - реальный результат обратной операции, учитывая комиссию сети. Прежде чем подписать транзакцию, убедитесь, что интерфейс использует ожидаемый контракт, а не новый адрес с визуально идентичным названием.
Если планируете занимать USDC под такие активы, риск становится ещё сложнее: падение цены токена может привести к ликвидации залога даже тогда, когда базовая акция временно не торгуется. Практический разбор есть в статье о займах USDC под токенизированные акции в Kamino.
Почему большая цифра не гарантирует переход токенизированных акций в массовый рынок
Октябрьский отчёт убедительно показывает, что круглосуточная торговля уже есть и заметна в публичных блокчейн-данных. Он также показывает её слабое место: активность большого числа операций способна сосредоточиться у сравнительно небольшой группы автоматизированных участников. Это не мешает токенизации развиваться, но не позволяет автоматически считать весь оборот следствием прихода миллионов новых частных инвесторов.
Для массового рынка потребуется доказать не только скорость обмена, но и юридическую ясность. Кто выступает владельцем базовой акции? Как обработают дивиденд или сплит? Можно ли погасить токен, если маркетмейкер перестанет котировать цену? И будет ли доступен независимый путь возврата в традиционную финансовую инфраструктуру? Эти вопросы особенно заметны на фоне запуска институционального сервиса токенизации ценных бумаг DTCC, который устроен иначе, чем торговые пулы DEX.
В практическом смысле новость о $10,3 млрд - не призыв немедленно покупать токены Robinhood или Coinbase. Она скорее повод перестать мерить качество торговой площадки одним показателем объёма. Для реального пользователя важнее точность цены, возможность продать актив по приемлемому курсу, понятные права и безопасный способ хранения.
Частые вопросы
Robinhood действительно обошла Coinbase в октябре?
По полному валовому обороту учтённых Bitquery DEX-обменов - да, примерно на $119 млн, или около 5%. При корректировке круговых обменов преимущество уменьшается примерно до $11 млн. Если исключить оценочное первое октября, впереди оказывается Coinbase примерно на $9 млн. Итог зависит от выбранной меры, а не означает ошибку в блокчейне.
Можно ли купить токенизированную акцию в воскресенье?
Технически некоторые выпуски торгуются на DEX круглосуточно. Но это не гарантирует наличия достаточной ликвидности, свежей цены базовой бумаги и права покупки в вашей юрисдикции. В выходной лучше проверить размер пула, проскальзывание и действующие условия конкретного токена.
Означает ли $10,3 млрд столько же новых инвестиций?
Нет. Показатель отражает сумму обменов и включает повторные сделки, в том числе покупку и продажу в одном арбитражном цикле. Для оценки денег у держателей нужен другой набор данных - фактический выпуск, погашение, остатки и правила учёта клиентских адресов.
Токенизированная акция даёт обычные права акционера?
Не автоматически. Выпуски отличаются договорной структурой, обеспечением и процедурами погашения. Необходимо читать документы эмитента, а не делать вывод по тикеру или изображению знакомого логотипа. Техническая запись токена в кошельке сама по себе не доказывает право голосовать на собрании компании.
Почему цена одного и того же актива отличается между DEX?
Пулы могут иметь разную глубину, комиссии и разную скорость реакции на новости. После закрытия обычного фондового рынка расхождения иногда усиливаются. Арбитражные программы стремятся сократить их, но без встречных заявок и доступного погашения цена может оставаться отклонённой.
Что изменится после публикации следующего месячного отчёта
Наиболее показательно будет сравнить ноябрь с октябрём сразу по нескольким критериям: валовой оборот и объём после коррекции круговых операций; число адресов и долю ста самых активных; глубину конкретных пулов; долю сделок во внебиржевые часы; стоимость размещённых токенов и число погашений. Такой подход покажет, расширяется ли рынок за счёт покупателей или главным образом ускоряется движение капитала между алгоритмами.
По состоянию на 2 ноября 2026 года итог Bitquery таков: торговля токенизированными акциями уже достигла миллиардов долларов в месяц, но победителя между Robinhood и Coinbase нельзя определить одной строкой рейтинга. Чем подробнее измерять повторные сделки и концентрацию участников, тем заметнее различие между красивой суммой оборота и реальной пригодностью рынка для инвестора.
Материал носит информационный характер и не является финансовой рекомендацией. Основные источники фактов: Bitquery Research, «Tokenized Stocks on DEXs: Robinhood Beat Coinbase by 5%», 1 ноября 2026 года, и «Tokenized Stocks Are Worth $3.2B», 1 ноября 2026 года. Данные торговли относятся к октябрю, а не к новым операциям 2 ноября. Внешние ссылки в текст не включены согласно редакционному формату BarbadosNews.