BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
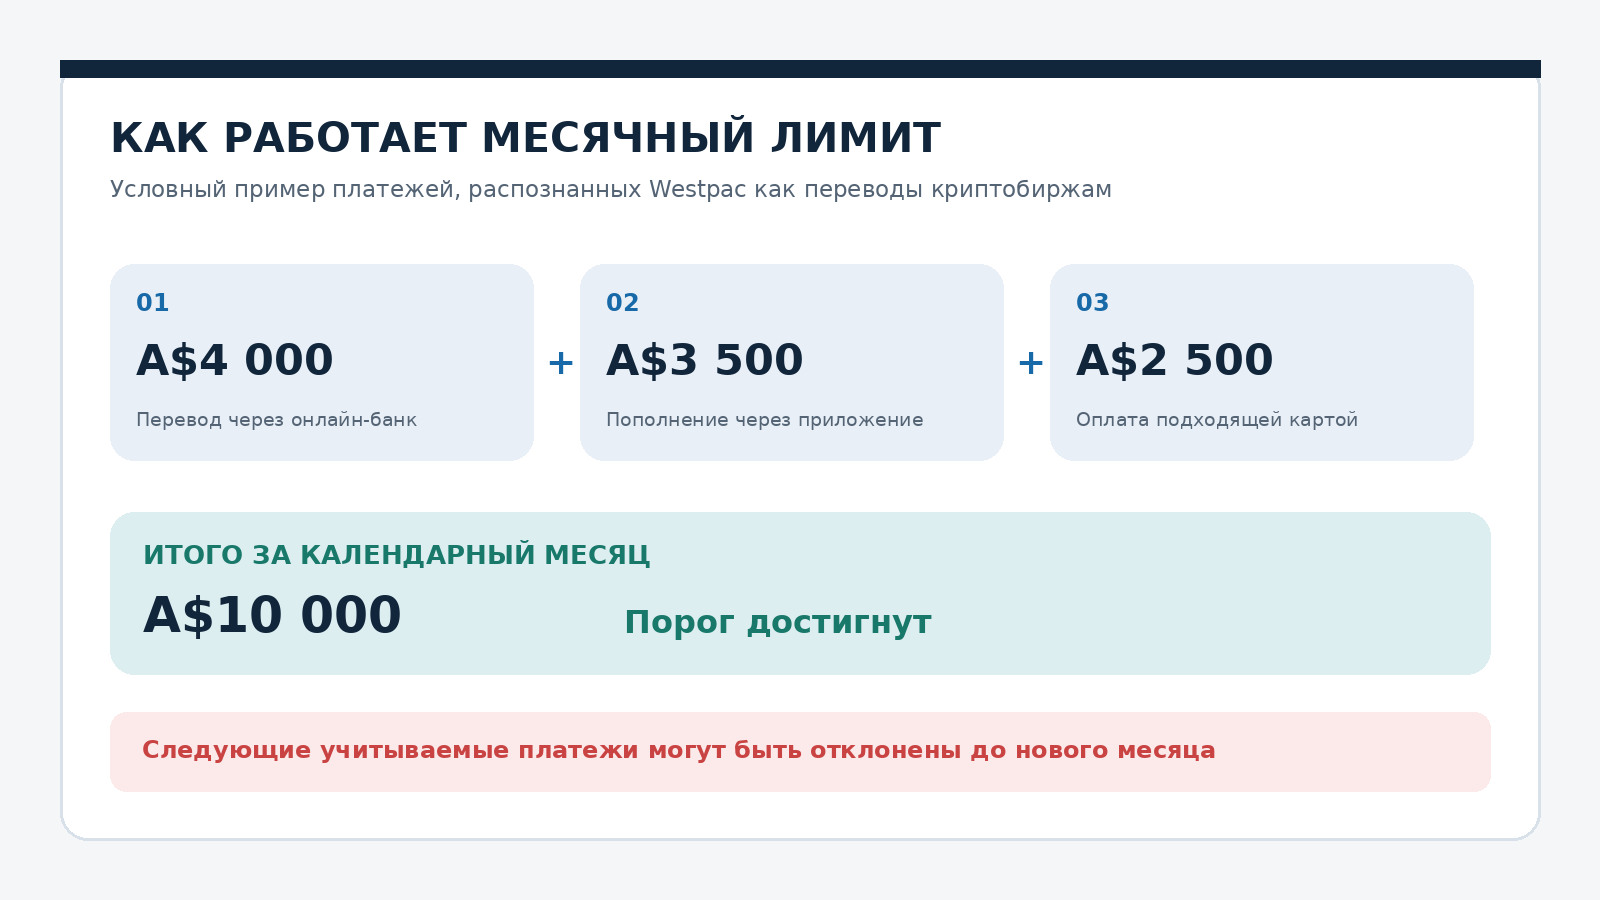
Клиент Westpac переводит австралийские доллары на криптобиржу: сначала A$4 000, затем A$3 500, потом ещё A$2 500. До декабря это могло быть три обычных банковских платежа, каждый из которых проходил проверку по своим условиям. Но с 1 декабря 2026 года банк начнёт применять новый месячный порог: отправка денег на распознанные им криптобиржи может быть ограничена суммарными 10 000 австралийских долларов на человека. Если клиент попытается сделать ещё один подпадающий под политику перевод в том же календарном месяце, Westpac может его отклонить.
Новость не означает запрета Bitcoin, блокировки всех криптокошельков или прекращения вывода денег с бирж обратно в банк. Westpac меняет именно способ обработки исходящих банковских платежей в адрес криптобирж. Решение затрагивает операции через онлайн-банк, приложение и некоторые карточные платежи; при этом несколько счетов одного человека не превращают один порог в несколько независимых лимитов. Повысить установленный криптовалютный лимит или получить индивидуальное исключение нельзя.
Есть и менее очевидная часть условий: Westpac говорит «может ограничивать» и применяет механизм к биржам, которые сам распознаёт в момент платежа. Это оставляет неопределённость для клиента, не знающего, как банк классифицирует конкретного получателя. Разбираемся, что подтверждено официально, почему банк пошёл на такую меру, чем она отличается от правил других австралийских банков и как подготовиться к изменениям без сомнительных способов обхода.
Westpac назвал дату: что изменится 1 декабря
Официальная страница Westpac устанавливает дату начала новой политики - 1 декабря 2026 года. Банк намерен ограничивать подходящие платежи на криптовалютные биржи месячной суммой A$10 000. Деньги учитываются в течение календарного месяца, а не за последние 30 дней после очередного перевода. Поэтому в базовом сценарии декабрьские платежи формируют отдельную сумму, январские - новую, если банк не обновит правила.
Важно слово cumulative - накопительный. Лимит нельзя интерпретировать как разрешение отправить на биржу по A$10 000 сколько угодно раз. Подсчитывается общая стоимость подходящих платежей клиента на протяжении месяца. Westpac также не гарантирует, что абсолютно любой платёж выше порога обязательно будет остановлен: фактическое применение зависит от того, распознан ли получатель как криптобиржа и подпадает ли используемый банковский продукт под правила в момент отправки.
Это не отдельное постановление, распространяющееся на каждый банк Австралии. Речь о конкретной политике Westpac. У других банков могут существовать похожие или более строгие механизмы, но они основаны на собственных условиях. Клиенту важнее прочитать правила именно своего банка и своего продукта, чем ориентироваться на общую новость о «запрете криптовалют в Австралии».
Как суммируются переводы: три платежа и один лимит
Накопительный принцип особенно заметен, когда человек пополняет разные торговые аккаунты не одной крупной суммой, а несколькими платежами. В официальных условиях нет правила, по которому отправка денег на вторую биржу автоматически открывает новый банковский лимит. Если обе платформы идентифицированы банком и выбранные способы оплаты подпадают под ограничения, платежи одного пользователя учитываются совместно.
Представим учебный пример. Все суммы указаны в австралийских долларах, а все три получателя в этом примере распознаны Westpac как криптобиржи:
| Операция | Сумма | Итого за месяц | Что означает правило |
|---|---|---|---|
| Пополнение через онлайн-банк | A$4 000 | A$4 000 | Месячный порог ещё не достигнут |
| Вторая биржа через приложение | A$3 500 | A$7 500 | Учитывается та же накопительная сумма |
| Платёж с подходящей карты | A$2 500 | A$10 000 | Порог исчерпан для учитываемых платежей |
| Следующее пополнение | A$500 | A$10 500 при исполнении | Westpac может отклонить платёж |
Цифры здесь не описывают реального клиента и не гарантируют, что конкретный перевод пройдёт. Другие ограничения - дневные лимиты, проверки мошенничества, правила карты или самой биржи - могут сработать раньше. Таблица показывает только логику нового накопительного порога.
Если вы ещё изучаете покупку Bitcoin или USDT, важно отделять ограничения банка от правил криптоплатформы. В руководстве BarbadosNews как купить криптовалюту в 2026 году отдельно рассматриваются способы оплаты, комиссии и проверка доступности площадок. Для австралийского клиента с Westpac к этим проверкам добавляется новый вопрос: сколько подходящих платежей в текущем месяце уже было совершено?
Какие платежи Westpac может включить в расчёт
По информации банка, правило может распространяться на переводы через Online Banking, приложение Westpac App, кредитные и дебетовые карты. Перечень соответствующих продуктов и каналов не является навечно зафиксированным: Westpac предупреждает, что охват может меняться. Это существенное отличие от простой формулы «запрещена оплата только банковским переводом».
Например, клиент может предполагать, что сумма, перечисленная с дебетовой карты, не имеет отношения к обычным переводам через приложение. Но в условиях указано, что если банк распознаёт оба платежа и оба способа подпадают под правило, они могут учитываться в одной месячной сумме. Поэтому нельзя считать платежи разных типов отдельными «корзинами» по A$10 000.
Для операций в банковском отделении установлено ещё одно правило. С 1 декабря Westpac не будет обслуживать в отделениях платежи, которые обоснованно распознаёт как направленные на криптобиржи. Это самостоятельное ограничение для указанного канала: возможность прийти к сотруднику банка не заменяет доступный интернет-перевод и не гарантирует исключение.
Отдельного полного списка криптобирж, на которые распространяется политика, Westpac не публикует. В уведомлении прямо сказано, что могут быть учтены не все биржи и не все платёжные реквизиты, принимаемые отдельными площадками. Это не приглашение специально искать незамеченный маршрут, а предупреждение о том, что классификация платежа выполняется по сведениям, которыми банк располагает в конкретный момент.
Два счета, совместный счет, разные карты - действительно ли есть разница?
Открытие дополнительного обычного счёта Westpac само по себе не даёт второму персональному лимиту. Банк рассчитывает общую сумму по соответствующим счетам и способам оплаты одного клиента. Даже когда деньги переводятся со счета, который не использовался для криптоплатежей прежде, предыдущие учитываемые операции этого человека остаются частью месячного расчёта.
С совместными счетами ситуация тоньше. По официальному разъяснению, каждый держатель совместного счёта имеет собственный накопительный лимит A$10 000, который учитывается вместе с его другими подходящими продуктами. Это не значит, что один человек получает сразу две личные квоты, просто потому что у него есть семейный счёт. Речь о раздельном подсчёте для каждого участника совместного банковского продукта.
Если в семье два клиента Westpac, важно, кто именно инициирует конкретный платёж и как он будет классифицирован банком. Не следует делать выводы о зачислении операции в личный лимит только по названию счёта или наличию нескольких карт. Правильнее заранее ознакомиться с официальной информацией банка и при необходимости уточнить порядок учёта своего продукта у поддержки.
Почему вводят лимит: мошенничество, криптовалюта и трудность возврата денег
Westpac объясняет решение не падением курса Bitcoin и не новым запретом на владение цифровыми активами. Банк указывает на инвестиционное мошенничество: преступники убеждают жертву перевести деньги на криптобиржу, купить цифровой актив, а затем вывести его на подконтрольный мошенникам адрес. После такого перевода вернуть криптовалюту намного сложнее, чем оспорить некоторые традиционные платёжные операции.
В обосновании Westpac ссылается на Национальный центр Австралии по борьбе с мошенничеством и указывает, что в 2025 году криптовалюта фигурировала в 46% зарегистрированных финансовых потерь от мошенничества. Это показатель, приводимый банком в объяснении своей политики; он не означает, что 46% всех криптоплатежей мошеннические. Методика оценки, категории отчётности и сами суммы потерь - отдельные вопросы, которые нельзя сводить к одному проценту.
Сценарий мошенничества бывает хорошо замаскирован: фальшивый инвестиционный консультант обещает высокую доходность, показывает поддельную прибыль в приложении, а затем просит «завести депозит» на якобы надёжную площадку. На следующем этапе деньги могут уйти на адрес, контролируемый злоумышленником, под предлогом дополнительной верификации. Тот факт, что жертва сначала пополнила настоящую криптобиржу, не делает первоначальное предложение законным.
Westpac работает с такими рисками не впервые. Ещё в мае 2023 года банк объявлял об испытании защитных блокировок некоторых криптоплатежей и указывал на роль зарубежных бирж в мошеннических схемах. Новая политика делает более заметным месячный количественный порог, но не отменяет других мер проверки: подозрительный платёж может вызывать вопросы и при сумме значительно меньше A$10 000.
Купить криптовалюту и вывести деньги обратно - не одно и то же
Самое важное для владельца уже купленного BTC или USDT - различать направление движения денег. Ограничение Westpac касается платежей из банка на идентифицированные им криптобиржи. На официальном сайте отдельно говорится, что вывод средств с бирж на счета Westpac остаётся без изменений в рамках этой новой меры.
Это не гарантия беспрепятственного зачисления любой суммы от любого криптосервиса. Банк сохраняет общие требования по борьбе с мошенничеством, а конкретная биржа может иметь собственные ограничения по поддерживаемым валютам, способам вывода, личности клиента и странам. Поэтому вопрос «можно ли получить деньги из биржи?» требует проверки двух сторон операции, а не только одной банковской новости.
Полезно также помнить, что продать криптовалюту на бирже и получить деньги на личный банковский счёт - два разных действия. После продажи актива у пользователя может остаться обычный денежный баланс внутри площадки, которому ещё предстоит пройти банковский расчёт. В отдельном материале BarbadosNews разбирается, как вывести криптовалюту на банковскую карту и чем отличаются продажа, вывод, платёжный посредник и банковское зачисление.
Не следует также путать перевод австралийских долларов с переводом криптовалюты между двумя собственными кошельками. Отправка BTC по блокчейну не проходит через банковский интерфейс Westpac, но она подчиняется сетевым правилам и может иметь собственные финансовые, правовые и технические риски. Изменение банковского лимита не превращает каждый криптокошелёк в заблокированный.
Почему банки Австралии выбирают разные подходы
Westpac не первый крупный австралийский банк, ограничивающий оплату в адрес криптосервисов. Commonwealth Bank (CommBank) в своих условиях предусматривает месячный порог A$10 000 для определённых платежей на счета или торговым организациям, которые банк связывает с криптобиржами. Там также возможны дополнительные задержки или отклонения операций. Для входящих платежей у CommBank есть собственные оговорки, поэтому автоматически переносить на него обещание Westpac о неизменности вывода нельзя.
У ANZ Plus применяется другой пользовательский сценарий: по умолчанию защитная функция Crypto Protect блокирует распознанные переводы криптобиржам. Клиент может изменить настройку защиты в приложении в рамках правил банка, после чего к таким платежам применяется месячный лимит A$10 000. Это показывает, что одинаковая числовая планка не означает одинаковый механизм контроля: где-то ограничение построено вокруг накопления сумм, а где-то сначала требуется самостоятельная настройка продукта.
В Австралии нет оснований объявлять единый государственный лимит A$10 000 для всех покупателей криптовалюты только потому, что несколько банков используют похожие цифры. Политики разных организаций могут различаться по платёжным инструментам, определению криптобиржи, длительности задержек и допустимости входящих переводов.
Сходная дискуссия разворачивается и за пределами страны. В нашем материале о блокировке криптопереводов британскими банками разобраны жалобы клиентов на банковские ограничения и сложности предсказания, какие операции пройдут. Австралийская новость добавляет другой аспект: опубликованный количественный предел при сохранении широкого усмотрения банка в определении подходящих получателей.
Где проходит граница между защитой клиента и ограничением его выбора
Сторонники банковского контроля считают, что у провайдера денежных счетов есть основания вмешаться, если определённый тип платежей регулярно используется в мошеннических схемах. Действительно, жертве может быть трудно распознать обман, особенно когда злоумышленник неделями ведёт переписку, подделывает документы и торопит с переводом денег. Лимит даёт время заметить проблему и может сократить максимально возможную потерю в рамках конкретного маршрута.
Критики видят обратную сторону: автоматическое ограничение по категории получателя может затронуть человека, который сознательно и законно покупает цифровые активы на проверенной платформе. Фиксированный месячный порог не учитывает в полной мере финансовое положение клиента, опыт, цели операции и степень надёжности конкретной биржи. Для пользователя с крупными, но легальными переводами это превращается в ограничение привычного финансового обслуживания.
В опубликованных комментариях представителей инвестиционного сообщества Австралии звучит опасение, что широкие банковские барьеры могут направлять людей к менее прозрачным посредникам. Это аргумент о возможных последствиях политики, а не доказанный итог решения Westpac: новые правила ещё не начали действовать. Оценивать реальный эффект разумно уже после декабря, когда появятся наблюдения о числе отклонённых платежей и реакции клиентов.
Оба подхода не исключают друг друга полностью. Банк может вводить антифрод-проверки, а клиенты - ожидать понятных критериев и прозрачной процедуры оспаривания ошибок. Но Westpac прямо заявил, что индивидуального повышения нового криптовалютного лимита и освобождения от него не будет. Это жёсткое условие, которое важно знать заранее.
Что проверить до 1 декабря: практический порядок
Если вы используете Westpac и планируете пополнять криптобиржевой счёт, лучше подготовиться на уровне документов и процедур, а не искать техническую лазейку. Сами по себе криптовалютные операции не становятся незаконными из-за этой политики, но правила конкретной платформы и применимое законодательство продолжат действовать.
- Посмотрите собственную банковскую историю. Оцените, сколько вы обычно переводите на биржи за календарный месяц и какие способы оплаты используете. Не забудьте возможные карточные операции, если они входят в применяемую банком категорию.
- Разделите цели операций. Покупка криптовалюты, перевод между своими кошельками и продажа с последующим банковским выводом - разные процессы. Не считайте их одним и тем же типом платежа.
- Проверьте условия биржи. Уточните, обслуживает ли она клиентов вашей юрисдикции, какие способы пополнения и вывода доступны и какие существуют сроки обработки и комиссии.
- Сохраните документы. История банковских платежей, данные аккаунта биржи, подтверждения покупок и источника средств помогут разобраться с ошибками и ответить на законные вопросы комплаенса.
- Не передавайте деньги незнакомым посредникам. Предложения «провести депозит вместо вас», «разблокировать лимит» или «обойти банк без проверки» создают дополнительный риск мошенничества и могут нарушать правила обслуживания.
При крупных суммах важно оценивать не только банковскую политику, но и проверку происхождения активов. В нашей статье об AML-проверке криптовалюты и USDT объясняется, почему сведения о сети, отправителе и истории операции могут понадобиться бирже даже после успешного банковского перевода.
Тем, кто покупает стейблкоины, следует дополнительно понимать характер самого актива. Как работают стейблкоины USDT и USDC - отдельный вопрос от банковского лимита: наличие долларовой привязки не делает токен банковским депозитом и не гарантирует отсутствие риска эмитента или ограничений.
Почему попытка «обойти ограничение» может стоить дороже
После сообщений о банковских лимитах в социальных сетях нередко появляются люди, обещающие «проверенный способ» оплатить покупку криптовалюты без участия банка. Иногда они предлагают отправить средства на личную карту третьего лица, переименовать назначение платежа, воспользоваться новым неизвестным обменником или сначала перечислить деньги на так называемый транзитный счёт.
Такие схемы опасны сразу по нескольким причинам. Пользователь может потерять деньги до покупки криптовалюты, не получить документы о платеже, столкнуться с дополнительной проверкой происхождения средств или нарушить условия банка и криптоплатформы. Даже если злоумышленник демонстрирует «рабочие скриншоты», это не подтверждает законность сервиса и возможность вернуть перевод.
Отдельный сигнал риска - письмо или сообщение якобы от Westpac с предложением перейти на сайт «проверки криптолимита» и ввести банковские данные. Если требуется код подтверждения, пароль или удалённый доступ к устройству, действовать по такому сообщению нельзя. О том, как мошенники используют узнаваемые имена компаний в своих рассылках, BarbadosNews рассказывал на примере фишинговых писем владельцам криптовалюты. Для банковских уведомлений действует тот же принцип: открывайте официальные каналы самостоятельно.
Три вопроса, которые будут важны после запуска лимита
Платёж меньше A$10 000 - значит, он обязательно пройдёт?
Нет. Это лишь верхний накопительный порог для соответствующей политики; отдельные операции могут проверяться и отклоняться по другим основаниям. Банк может запросить подтверждение, остановить подозрительный платёж или применить ограничения конкретного продукта.
Сумма A$10 000 гарантированно блокируется у всех бирж?
Нет. Westpac использует формулировку «may limit» и применяет правило к криптобиржам, которые распознаёт в момент транзакции. Банк не гарантирует невозможность перечислений сверх порога. Это не даёт основания рассчитывать на пропуск операции или сознательно маскировать её получателя.
Можно ли попросить сделать исключение для крупной покупки?
На официальной странице ответ однозначный: Westpac не предоставляет повышение установленного месячного криптовалютного лимита и индивидуальные исключения. Если банк впоследствии изменит эти условия, необходимо проверять новое уведомление непосредственно у него, а не полагаться на слухи.
Что изменится для рынка после 1 декабря
Для небольших регулярных покупок главный вопрос может заключаться не в достижении порога, а в предсказуемости классификации платежа. Для людей и компаний с более крупными пополнениями важнее накопительный подсчёт по нескольким банковским продуктам. Для бирж - необходимость объяснять клиентам, какие банковские способы оплаты доступны и почему платёж может быть отклонён не на стороне торговой платформы, а раньше, в банковской системе.
В декабре станет понятнее, насколько широко Westpac использует своё право на отклонение платежей, как будут работать разные способы оплаты и появятся ли дополнительные разъяснения. Пока банк не сообщил о полном списке распознаваемых криптобирж, не пообещал автоматическую блокировку каждого перевода сверх порога и не объявил новых ограничений на входящие платежи с криптобирж.
Главное для клиента: с 1 декабря 2026 года Westpac может ограничивать суммарные платежи на распознанные криптобиржи суммой A$10 000 за календарный месяц. Это ограничение на определённые направления банковских переводов, а не запрет владеть криптовалютой, торговать Bitcoin или выводить средства с биржи обратно в банк по прежним действующим правилам.
Материал подготовлен 1 ноября 2026 года по опубликованным условиям Westpac и сообщениям отраслевых СМИ. Политика банков и доступность платёжных методов могут изменяться; информация не является индивидуальной финансовой, юридической или инвестиционной рекомендацией.