BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
Uber испытала способ получать деньги из инвестиционного фонда даже в выходные. В эксперименте участвовали HSBC, Franklin Templeton, Tradeweb и Fireblocks, а расчёты проводились через блокчейн Canton Network. Компания смогла использовать токенизированные банковские депозиты для покупки долей фонда денежного рынка, а затем проверить их частичное погашение вне стандартного торгового времени.
Совместное объявление участники опубликовали 30 октября 2026 года. Оно не означает, что Uber начала платить водителям криптовалютой или перевела всю корпоративную казну в блокчейн. Речь о завершённом пилотном испытании инструментов для финансовых подразделений крупных компаний. Сумма сделки, фактически полученный доход и дата массового запуска сервиса не раскрыты.
Однако даже без этих цифр эксперимент показывает, почему банки и управляющие активами интересуются токенизацией: бизнесу приходится выбирать между деньгами, которые приносят доход, и деньгами, доступными для срочных расчётов. Uber и партнёры попробовали сделать этот выбор менее жёстким.
Что именно удалось проверить Uber и HSBC
Официальный релиз описывает действующую в рамках пилота последовательность: у Uber были токенизированные депозиты HSBC, на которые она приобретала токенизированные доли фонда денежного рынка Franklin Templeton через инфраструктуру Tradeweb. Сделка проводилась по модели delivery versus payment (DvP) на Canton Network; Fireblocks обеспечивала инфраструктуру управления цифровыми активами и правилами подписания операций.
После покупки долей система позволяла вернуть в денежную форму часть вложения, в том числе в выходные. В этом состоит главное отличие от обычного представления о корпоративных инвестициях: средства могут оставаться вложенными дольше, а не лежать заранее на счёте в ожидании будущего платежа.
В заявлении участников нет утверждения, что технология уже доступна каждому клиенту HSBC. Не названы ни сумма, которую направила Uber, ни число проведённых транзакций, ни точный экономический эффект. Поэтому заголовки о «миллионной экономии» или «полной замене банков» были бы преждевременными.
Почему компании вообще держат деньги без инвестирования
У большого международного бизнеса постоянный поток платежей: поставщикам, подрядчикам, партнёрам, сотрудникам, а иногда и дочерним компаниям в разных часовых поясах. На такие обязательства нужны доступные деньги. Финансовое подразделение планирует остатки на счетах так, чтобы не оказаться зависимым от момента закрытия рынка или банковского операционного дня.
Свободные суммы можно размещать в фондах денежного рынка. Такие фонды обычно инвестируют в краткосрочные, сравнительно ликвидные инструменты, но покупка и погашение паёв подчиняются правилам фонда, срокам исполнения и расчётной инфраструктуре. В отдельных сценариях расчёты требуют следующего рабочего дня - T+1 - или более продолжительного времени.
Представим, что компании могут понадобиться деньги вечером в воскресенье. Если для их получения надо заранее выйти из фонда в пятницу, часть средств перестанет участвовать в инвестиции раньше, чем это действительно необходимо. Альтернатива - хранить более крупный резерв на расчётных счетах или использовать кредитную линию. Оба решения могут стоить бизнесу денег.
Именно эту задачу, а не создание ещё одного спекулятивного токена, решал пилот Uber. Существующая токенизация реальных активов помогает перевести учёт прав в цифровую форму, но практическая ценность появляется только тогда, когда покупка, продажа и расчёты работают как единый процесс.
Как проходила операция: от депозита HSBC до погашения фонда
Порядок действий можно представить в виде четырёх взаимосвязанных этапов. Это упрощённая схема публично описанного пилота, а не инструкция, по которой любой человек может повторить сделку:
- Банковские деньги. Участвующая компания располагает депозитом в HSBC. Банк предоставляет цифровое представление соответствующего депозитного обязательства - HSBC Tokenized Deposit.
- Покупка инвестиционного инструмента. Через Tradeweb компания использует токенизированные депозиты для приобретения долей фонда денежного рынка Franklin Templeton.
- Согласованный расчёт. Передача долей и расчётного актива синхронизируются на Canton Network по принципу DvP, чтобы не приходилось сначала безусловно отправлять деньги и затем ожидать исполнения другой стороны.
- Возврат к доступным средствам. Компания может погасить часть долей за пределами обычного рыночного времени. Денежное завершение маршрута предусмотрено через корпоративные банковские счета, прошедшие проверку KYC.
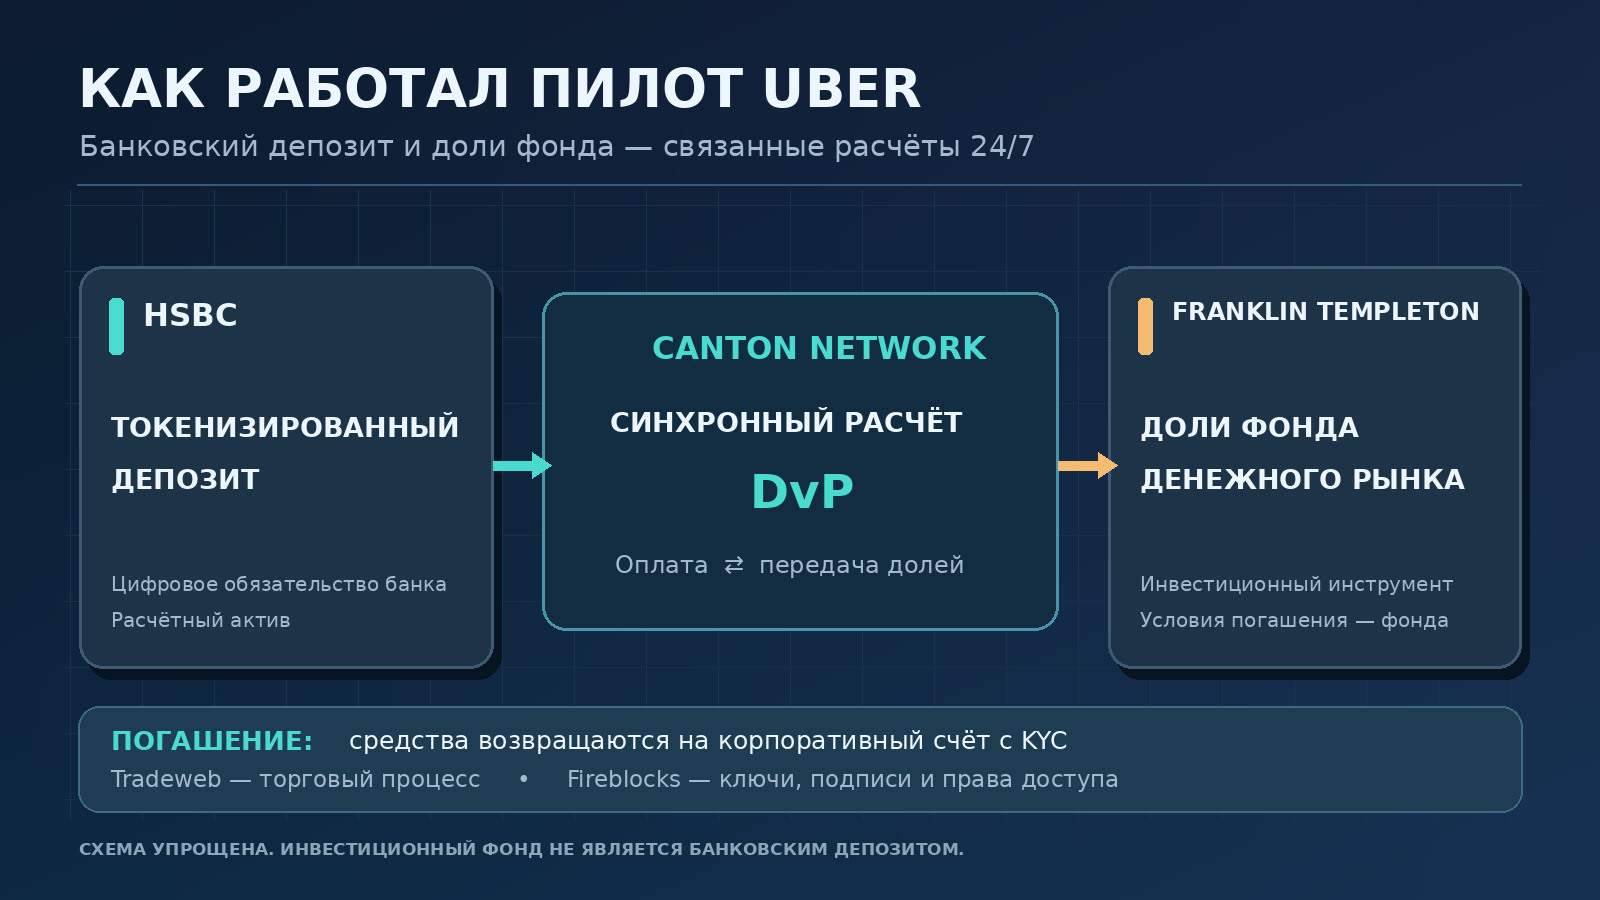
Tradeweb здесь отвечает не за выпуск новой криптовалюты, а за профессиональный торговый процесс. Franklin Templeton предоставляет инвестиционный продукт. HSBC представляет банковскую сторону. Fireblocks помогает контролировать кошельки и полномочия сотрудников. Canton связывает операции, которые раньше могли проходить через разрозненные системы с разным рабочим временем.
Токенизированный депозит HSBC - не то же самое, что USDC или USDT
Внешне все три инструмента можно описать как цифровые единицы, связанные с деньгами. Но юридически и практически они устроены по-разному.
Токенизированный депозит HSBC представляет депозитное обязательство конкретного банка. В опубликованном описании он соответствует средствам на депозитных счетах HSBC Bank USA. Участники не могут произвольно отправлять такие токены на любой анонимный адрес и затем требовать выдачи долларов без проверки: завершение денежных операций ограничено корпоративными банковскими счетами с KYC.
USDC и USDT - стейблкоины, выпускаемые соответствующими эмитентами по собственным правилам. Они способны обращаться в поддерживаемых публичных блокчейнах и используются в гораздо более широком круге приложений, но условия выкупа, контроль адресов и правовые требования зависят от эмитента и сервиса. Подробное объяснение различий есть в материале BarbadosNews о том, чем отличаются стейблкоины USDT и USDC.
Отдельная тонкость касается защиты денег. В пресс-релизе HSBC указано, что его депозитные обязательства имеют страховое покрытие FDIC в применимых пределах и при соблюдении соответствующих правил. Но это не означает страхование любой корпоративной суммы целиком. И, что особенно важно, доли фонда Franklin Templeton не являются банковским депозитом и не застрахованы FDIC. Эти инструменты нельзя объединять в одну категорию «гарантированно безопасных долларов».
Почему DvP важнее скорости красивой транзакции
В классическом переводе активов может возникнуть неприятная ситуация: одна сторона уже передала деньги, а другая ещё не передала ценные бумаги или доли фонда. Такая задержка порождает расчётный риск. Термин delivery versus payment означает согласованную поставку актива против его оплаты.
В пилоте Uber стороны продемонстрировали близкое к мгновенному синхронизированное исполнение расчётной части сделки: движение цифровых денег и долей фонда происходит как связанная операция. Это не обещание, что любая инвестиционная сделка на Canton теперь исполняется без ограничений, но важное доказательство совместимости двух разных типов финансовых прав.
Сама идея не уникальна для Canton. Например, BarbadosNews уже разбирал расчёты DvP и J.P. Morgan в экосистеме Solana. Различаются участники, сети, виды активов и юридические конструкции. Но задача одна: уменьшить промежуток между обязательством заплатить и фактическим получением встречного актива.
При этом DvP снижает прежде всего риск несогласованного исполнения. Он не делает инвестиционный фонд безубыточным, не гарантирует банковскую ликвидность при любых обстоятельствах и не отменяет правовые ограничения на вывод средств.
Сколько могла бы приносить дополнительная ликвидность: условный расчёт
Организаторы не назвали сумму пилотной сделки Uber или фактический заработок. Но финансовую логику можно увидеть на простом примере без привязки к результатам компании.
Допустим, казначейство может оставить в фонде $10 млн ещё на полтора дня, вместо того чтобы вывести их заранее перед выходными. Если условная годовая доходность составляет 4%, то дополнительный доход при простом пропорциональном расчёте равен:
$10 000 000 × 4% × 1,5 / 365 ≈ $1 644.
Это не прогноз доходности фонда Franklin Templeton и не оценка заработка Uber. В действительности результат зависит от реальной ставки, правил начисления дохода, рабочих дней, комиссий, условий фонда, стоимости банковской ликвидности и того, насколько долго деньги действительно остаются вложенными.
На корпоративном масштабе даже сравнительно небольшое снижение необходимости держать резерв может иметь смысл. Но оценивать экономическую пользу нужно по совокупной стоимости системы, а не только по скорости записи в блокчейне. В частности, более сложная инфраструктура может потребовать дополнительных расходов на интеграцию, контроль доступа, аудит и поддержку операций.
Почему выбрали Canton Network и зачем нужна конфиденциальность
Публичный блокчейн часто ассоциируется с полной видимостью всех переводов и балансов. Для банка или крупной компании такой подход неудобен: информация о корпоративной ликвидности, контрагентах и размере отдельных операций может быть коммерчески чувствительной.
Canton строит инфраструктуру для регулируемых участников рынка с возможностью ограничивать доступ к конкретным данным сделки. В пилоте подчёркивается, что сведения об участниках, суммах и балансах видны соответствующим сторонам и уполномоченным организациям, а не обязательно всем наблюдателям сети. При этом сама сеть позиционируется как публичная блокчейн-инфраструктура, поэтому неверно описывать её просто как закрытую базу HSBC.
Такая архитектура помогает связывать банковские обязательства, фондовые доли и электронные торговые системы, не полагаясь на обычный открытый криптомост для каждой операции. Но архитектурные заявления производителей не заменяют независимую проверку смарт-контрактов, процедур доступа, юридических договоров и устойчивости всех участников.
Похожую стратегическую задачу решают и другие проекты. BarbadosNews ранее писал о токенизации ценных бумаг через DTCC. Это другой участок финансовой инфраструктуры: учёт и обслуживание ценных бумаг, а не конкретный эксперимент Uber с ликвидностью фонда денежного рынка. Но в обоих случаях блокчейн встроен в существующие финансовые процессы, а не предлагается как их полная замена.
Что делали каждый из участников эксперимента
Uber выступила пилотным корпоративным клиентом. Ей нужна возможность управлять свободными средствами и своевременно выполнять платёжные обязательства. Результат испытания не следует трактовать как объявление о новой платежной системе для пассажиров или водителей.
HSBC Bank USA предоставил токенизированные депозиты - цифровое представление банковских обязательств. Franklin Templeton участвовала через токенизированные доли фонда денежного рынка. Tradeweb отвечала за торговый процесс покупки соответствующего инструмента. Fireblocks обеспечивала технологию цифровых кошельков, правил подписания и контроля полномочий. Canton Network стала средой синхронизации и исполнения операций между финансовыми приложениями.
Это разделение ролей важно. Иногда слово «блокчейн» в новостях используют так, будто одна сеть самостоятельно выпускает банковские деньги, управляет фондом, подтверждает личности и выполняет расчёты. На практике ответственность распределена между юридическими лицами, каждая из которых продолжает выполнять регулируемую функцию.
Что остаётся рискованным даже при круглосуточном погашении
Самая очевидная ошибка - принять обещание доступа 24/7 за гарантию отсутствия потерь. Фонд денежного рынка обычно стремится сохранять стоимость инвестиций и обеспечивать ликвидность, однако вложения в такой фонд могут потерять часть первоначальной суммы. Это прямо оговорено в предупреждениях Franklin Templeton.
Второй риск - зависимость от условий конкретного продукта. Даже если блокчейн технически готов обрабатывать запросы ночью, нужно учитывать юридические правила выкупа, требования проверки клиентов, банковские ограничения, корпоративные лимиты и операционную готовность участников. Пилот показывает работоспособность определённого маршрута, а не неограниченную возможность вывести любую сумму в любой стране.
Третий - технологический. Ошибка в интеграции, неверная настройка ролей подписантов, отказ системы учёта или нарушение связи между приложениями способны остановить процесс. Здесь инструменты Fireblocks и архитектура Canton снижают отдельные риски, но не исключают их полностью.
И наконец, нельзя путать цифровую запись с самими правами. Если компания владеет токенизированной долей фонда, порядок погашения и требования к эмитенту определяют документы финансового инструмента. Как работает блокчейн - важный технический вопрос, но защищённость прав на актив оценивают по другой группе критериев.
Означает ли это, что Uber начинает использовать криптовалюту в платежах
Нет. В публичном объявлении речь идёт об институциональном управлении оборотным капиталом. Клиенты Uber не получили новый способ оплаты поездок через Canton, водителям не объявляли переход на токены, а банк не предлагал массовое приложение для хранения цифровых депозитов.
Интересно сравнить эксперимент с банковскими переводами через Polygon и Solana. Там внимание сосредоточено на перемещении стейблкоинов между платёжными сервисами и сетями. В случае Uber задача другая: уменьшить паузу между инвестированием свободных корпоративных денег и использованием их для реального платежа.
Оба подхода показывают, что токенизация постепенно перемещается из сферы торговых токенов в инфраструктуру корпоративных финансов. Но о результатах широкого внедрения будут говорить не яркие презентации, а сроки подключения клиентов, фактические объёмы операций, снижение расходов и устойчивость системы в сложных рыночных условиях.
Когда такие расчёты станут обычной банковской услугой
На момент объявления 30 октября 2026 года партнёры подтвердили успешную демонстрацию технологии. Они не объявили точную дату массового запуска, перечень стран и банковских счетов, размер комиссий или число компаний, которым услуга доступна в коммерческом режиме.
Для перехода от пилота к продукту потребуются повторяемые юридические и технические процедуры: понятные права на цифровой депозит, стандартизированные условия фондов, интеграции с корпоративными системами управления финансами, отчётность, правила доступа и поддержка при сбоях. Особенно сложно обеспечить непрерывную работу всего маршрута, а не только одного смарт-контракта.
Показательным станет следующий этап: появятся ли новые корпоративные клиенты, смогут ли они самостоятельно выполнять расчёты в выходные и какие денежные преимущества будут измерены в реальной эксплуатации. Пока же корректнее говорить о доказанной возможности конкретного пилотного процесса, а не о сформировавшемся новом стандарте корпоративных платежей.
Что означает эксперимент Uber для крипторынка
Главный результат этого испытания не в появлении новой монеты. Uber и партнёры продемонстрировали, что банковское обязательство и регулируемый инвестиционный фонд могут участвовать в согласованной цифровой сделке, а доступ к вложенным средствам можно организовать за пределами обычного торгового времени.
Если подобная схема станет коммерчески жизнеспособной, банки и компании смогут точнее управлять ликвидностью. Но остаются вопросы стоимости, права собственности, риска фонда и доступности расчётов в стрессовых условиях. Токенизация ускоряет определённые этапы, но не устраняет обязанности банков и управляющих активами перед клиентами.
Материал подготовлен по совместному объявлению HSBC, Franklin Templeton, Tradeweb, Fireblocks и Canton Network от 30 октября 2026 года и независимому освещению CoinDesk от 31 октября. Текст носит информационный характер и не является инвестиционной рекомендацией.