BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
На фондовой бирже ещё нельзя купить акции Anthropic, но на криптоплощадке Hyperliquid уже можно открыть позицию на изменение их будущей цены. Достаточно увидеть обозначение ANT и график, чтобы возникло опасное впечатление: компания, создавшая Claude, будто бы вышла на биржу раньше официального IPO. На деле торгуется не акция, а бессрочный производный контракт, не дающий права владеть Anthropic.
Запущенный Trade[XYZ] рынок ANT привлёк внимание после резкого старта. По данным, которые CoinDesk привёл 31 октября 2026 года, котировка сначала находилась около $138, а затем опустилась приблизительно до $110. Разница - чуть более 20%. За наблюдаемый период оборот достиг примерно $8,7 млн, открытый интерес - $2,2 млн. Но эти величины описывают торговлю криптодеривативом, а не капитализацию Anthropic, не деньги, поступившие компании, и не стоимость её акций на Nasdaq.
Ситуация необычна даже по меркам быстро меняющегося крипторынка: трейдеры формируют цену инструмента, базовая акция которого ещё не торгуется публично. Компания уже подала заявку на IPO, однако цена размещения, число продаваемых бумаг и окончательная дата выхода на биржу ещё не утверждены. Поэтому главным вопросом становится не «как купить Anthropic раньше остальных», а что именно получает участник такой сделки и почему его позиция может исчезнуть задолго до IPO.
Акций Anthropic на Nasdaq пока нет - что подтверждает SEC
26 октября 2026 года Anthropic, PBC публично подала в Комиссию по ценным бумагам и биржам США регистрационное заявление по форме S-1. В предварительном проспекте компания указала намерение разместить обыкновенные акции класса A на Nasdaq Global Select Market под символом ANT. Это реальная документально подтверждённая подготовка к IPO, а не слух из социальных сетей.
Но сама подача S-1 не равнозначна началу торгов. Документ прямо называется предварительным: параметры предложения могут измениться, а продажа бумаг не должна начинаться до вступления регистрационного заявления в силу. Диапазон цены размещения в рассматриваемой редакции не заполнен. При такой неопределённости никто не может называть цену криптоконтракта официальной ценой будущей акции.
Важна и разница между заявкой на листинг и фактическим допуском к торговле. Название Nasdaq и символ ANT в регистрационной форме говорят о намерениях эмитента, но не о состоявшемся выходе на рынок. Неизвестная окончательная цена IPO не обязана совпасть с тем, что сейчас показывает Hyperliquid. Это две независимые процедуры: инвестиционные банки и эмитент формируют условия размещения, а участники деривативного рынка торгуют собственными ожиданиями.
Как появился ANT и почему цена резко пошла вниз
Оператор Trade[XYZ] открыл предварительный рынок ANT на инфраструктуре Hyperliquid. В спецификации Trade[XYZ] указан начальный ценовой ориентир $125, максимальное плечо 10× и расчёты, связанные с одной предполагаемой акцией Anthropic класса A. Этот стартовый ориентир не следует путать с первой наблюдавшейся в стакане рыночной котировкой: CoinDesk описал ранние сделки около $138 и последующее снижение к $110.
Падение с $138 до $110 соответствует изменению примерно на 20,3%. Для обычной публичной акции такой график мог бы указывать на переоценку бизнеса после новости или финансового отчёта. Здесь иначе: у Anthropic ещё нет сформировавшейся публичной биржевой цены. Поэтому снижение прежде всего отражает разницу между оценками участников нового и потенциально неглубокого рынка, а не установленное падение стоимости всей компании.
Дополнительная проблема - ликвидность. При небольшом числе активных лимитных заявок даже сравнительно умеренный приказ может существенно сдвинуть цену исполнения. На старте нет многолетней истории торгов конкретной акцией, с которой можно было бы сравнить необычное движение. Поэтому спред, то есть разница между ближайшей ценой покупки и продажи, и проскальзывание при крупном приказе могут быть особенно важны.
Сообщавшиеся $8,7 млн оборота - сумма сделок, а не чистый приток инвестиций в Anthropic. Открытый интерес $2,2 млн также означает стоимость существующих контрактных позиций в соответствующем снимке, а не объём реальных акций, обеспечивающих рынок. Аналогичный подход полезен при анализе любого инструмента из нашего руководства как пользоваться Hyperliquid и торговать фьючерсами: нужно разделять оборот, маржу, открытые позиции и право собственности.
Что получает покупатель: акция, цифровой токен или договор на цену
Три инструмента могут иметь похожие названия и графики, но принципиально разные юридические последствия. Настоящая акция - доля участия в компании с правами, предусмотренными корпоративным законодательством и документами выпуска. Токенизированная акция - цифровое представление бумаги или связанных с ней прав; его реальная юридическая конструкция зависит от эмитента, хранителя и правил обращения. Бессрочный контракт ANT - денежная позиция на изменение цены, а не доля в капитале Anthropic.
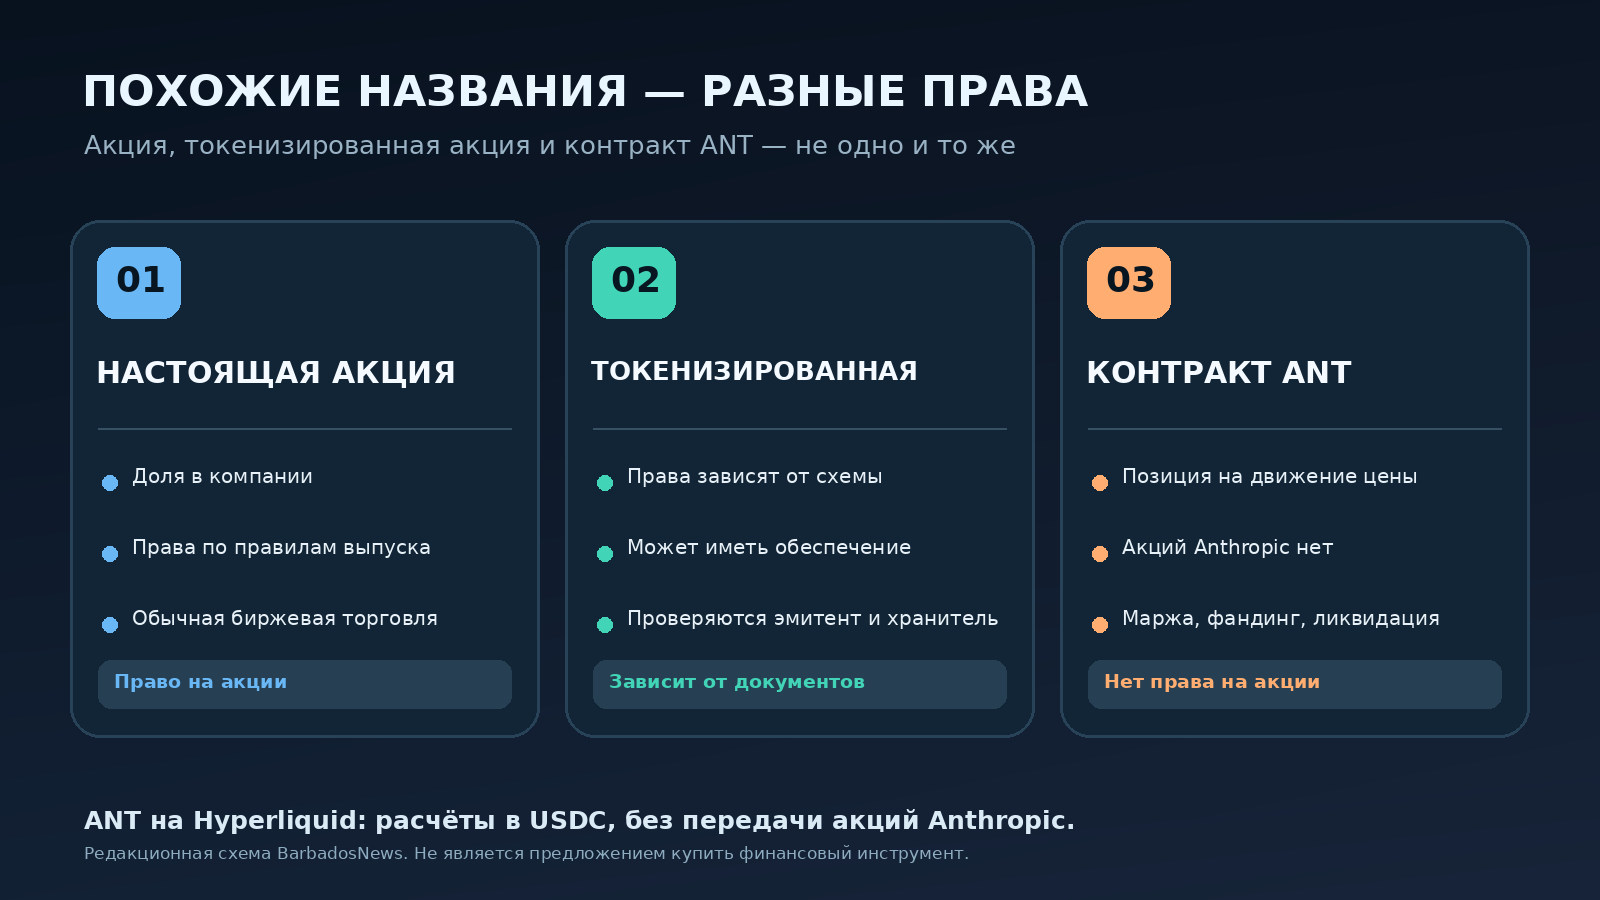
Владение ANT не даёт права участвовать в голосовании акционеров Anthropic, получать объявленные ею дивиденды или требовать передать одну бумагу после листинга. Оператор не заявляет, что удерживает на каждую позицию реальную акцию Anthropic в депозитарии. Расчёты происходят в стейблкоине USDC на основании результатов торговли и правил конкретного рынка.
Это отличается и от схемы, в которой посредник выпускает токен под обеспеченные ценные бумаги. Например, BarbadosNews ранее разбирал токенизированные акции SpaceX в обеспечении кредитов USDC. Там ключевой вопрос - существование и юридическая форма базовых бумаг у посредника. В случае ANT такого обеспечения нет. Подробнее о том, почему цифровой инструмент не равен автоматическому праву собственности, объясняет материал токенизация реальных активов и права владельца.
Как устроена сделка ANT: USDC, стакан заявок и фандинг
Бессрочный контракт, или perpetual swap, позволяет открыть длинную позицию в расчёте на рост либо короткую - в расчёте на снижение. Сделка не имеет обычной даты истечения, характерной для ряда срочных контрактов. Пользователь размещает обеспечение, позиции участников сопоставляются в инфраструктуре торговой площадки, а финансовый результат возникает при изменении цены и расчётах между сторонами.
У бессрочных контрактов обычно существует периодический фандинг: платежи между длинными и короткими позициями, предназначенные для сближения цены инструмента с используемым ориентиром. Фандинг не является комиссией Anthropic и не даёт владельцу контракта дополнительных акций. В зависимости от состояния рынка и правил конкретного контракта он способен как увеличивать расходы на удержание позиции, так и приводить к поступлениям.
Самое необычное происходит до IPO, когда внешней биржевой котировки базовой акции ещё нет. Trade[XYZ] использует внутренний механизм поиска цены и ограничители discovery bounds. В спецификации ANT предусмотрены границы движения относительно опорного значения и ограниченное число их перенастроек. Эти барьеры призваны упорядочить процесс формирования цены, но не устанавливают фундаментальную стоимость Anthropic и не делают позицию безопасной при высоком плече.
Нельзя путать «рынок работает 24/7» с «на рынке всегда можно без потерь закрыть любую сделку». При редких встречных заявках реальная цена исполнения может отличаться от показанной на экране. Оператор также устанавливает правила расчёта, ограничения открытого интереса и порядок остановки торгов. Пользователю важно заранее изучать не только доступное плечо, но и эти условия.
На Hyperliquid есть ещё ANTH - но его цена обозначает другое
Параллельно контракту ANT оператора Trade[XYZ] на Hyperliquid появился инструмент ANTH от Entropy. Внешнее сходство названий может привести к неверным выводам. Trade[XYZ] связывает одну единицу ANT с ожидаемой ценой одной будущей акции. Entropy использует иной способ представления цены: значение ANTH выражает предполагаемую стоимость компании в миллиардах долларов.
По описанию CoinDesk, отметка ANTH около 1 880 означала рыночную оценку Anthropic примерно в $1,88 трлн. Но показатель ANT около $110 не означает стоимость всей компании в $110 млрд: он рассчитан на одну условную акцию. Для сравнения двух оценок понадобились бы совместимые сведения о количестве акций, разводнении капитала и точных расчётных правилах. Простое деление котировок друг на друга не даёт достоверной стоимости компании.
Такое различие нельзя игнорировать при автоматическом мониторинге, копировании сигналов или сравнении графиков в разных терминалах. Даже одинаковый бренд может скрывать несовместимые инструменты. Это роднит ситуацию с темой, которую BarbadosNews уже освещал, - токенизация ценных бумаг через DTCC: там особое значение имеют юридический учёт и право держателя, тогда как здесь торгуется сугубо ценовая экспозиция.
Как плечо 10× превращает обычное движение цены в риск ликвидации
Предположим, трейдер выделил 1 000 USDC маржи и открыл длинную позицию номиналом 10 000 долларов с плечом 10×. Это учебный расчёт, не реальная сделка и не обещание точного уровня ликвидации. Убыток по позиции зависит от её номинала. Если расчётная цена контракта снижается на 3%, убыток составляет около $300 - уже 30% от первоначально выделенной маржи, без учёта торговых издержек.
| Движение цены против длинной позиции | Убыток при номинале $10 000 | Доля исходной маржи $1 000 |
|---|---|---|
| −3% | −$300 | 30% |
| −5% | −$500 | 50% |
| −8% | −$800 | 80% |
| −10% | −$1 000 | 100% |
В действительности позиция может быть ликвидирована до математического исчерпания исходной маржи. Расчёт зависит от поддерживающей маржи, размера позиции, режима обеспечения, текущей mark price, фандинга и комиссий. Спецификация ANT указывает режим Cross Margin: поэтому на результат могут влиять доступные средства на общем маржинальном балансе и другие открытые позиции, а не только условные 1 000 USDC из примера.
Наблюдавшееся снижение ANT примерно на 20% было бы гораздо больше типичного движения, достаточного для ликвидации полностью загруженной позиции с плечом 10×, если бы трейдер не сократил риск или не внёс дополнительное обеспечение. Но из этого нельзя заключить, что «все покупатели потеряли деньги»: не известны их индивидуальные плечи, точки входа, направления позиций и момент закрытия.
Стоп-приказ тоже не гарантирует сохранения заранее заданной суммы. В резком движении он может исполниться хуже указанной цены, а лимитный приказ может вообще не найти встречную ликвидность. У pre-IPO рынка есть дополнительная неопределённость: никто пока не знает окончательную биржевую цену будущей акции.
Что случится с ANT, если Anthropic выйдет на IPO позже ожиданий
Trade[XYZ] указывает 20 ноября 2026 года как предполагаемую дату листинга в спецификации ANT. Это именно ориентир оператора деривативного рынка, а не окончательно объявленная дата Anthropic и не гарантированный день начала торгов на Nasdaq. Важная часть механизма - переход контракта из предварительного режима в обычный бессрочный инструмент, если базовая акция действительно начнёт торговаться.
Согласно опубликованным условиям, при задержке IPO предусмотрен период ожидания до 19 января 2027 года. Если листинг состоится в пределах этого срока, ANT может быть преобразован в стандартный контракт на биржевую цену. Если размещения не произойдёт, применяется механизм альтернативного денежного расчёта; в описании упоминается средняя торговая цена с момента запуска, при этом оператор оставляет за собой возможность использовать иную методику, если средняя окажется несправедливой.
Это особый риск по сравнению с покупкой обычной бумаги: участник зависит не только от будущих результатов бизнеса Anthropic, но и от правил площадки в случае события, которое она не контролирует. При оценке позиции следует читать первоначальную спецификацию, её обновления и правила расчёта, а не только рекламное описание контракта.
Anthropic предупреждала о продаже несуществующих акций - распространяется ли предупреждение на ANT
Anthropic ещё до этого запуска опубликовала предупреждение о несанкционированных предложениях инвестировать в её акции. Компания указывала на ограничения передачи бумаг, требования к одобрению и риски схем, которые предлагают широкой публике «ранний доступ» через специальные фонды, форварды или токенизированные ценные бумаги. Её позиция означает, что предложение якобы купить долю в Anthropic без необходимого разрешения может не давать покупателю никаких прав.
Однако здесь нужна точность. Anthropic публично не назвала конкретно ANT мошенническим продуктом. Trade[XYZ] и Entropy заявляют о деривативах без передачи доли в компании, поэтому их нельзя механически приравнивать к предложению продать реальные акции без согласия эмитента. Одновременно такой рынок не получает от этого автоматического одобрения со стороны Anthropic и не превращается в регулируемое биржевое IPO.
Особенно подозрительно выглядят другие предложения: перевести USDC на «адрес раннего размещения», получить именной сертификат Anthropic в обмен на криптовалюту, подписать разрешение на списание токенов ради «брони акций» или раскрыть seed-фразу для участия в пресейле. Ни контракт ANT, ни регистрационная форма SEC не требуют подобных действий. Проверять статус предполагаемых акций нужно в первичных документах эмитента и уполномоченных торговых посредников.
Соглашение ICE и Trade[XYZ] не делает ANT регулируемой акцией в США
В конце октября оператор NYSE Intercontinental Exchange сообщил о сотрудничестве с Trade[XYZ] в создании регулируемого рынка бессрочных фьючерсов для США. Эта новость усилила интерес к производным инструментам на инфраструктуре Hyperliquid. Но анонс будущей площадки не следует переносить на уже торгующийся ANT. Действующий инструмент и запланированный американский рынок имеют разные правила допуска и институциональную структуру.
Условия для нового регулируемого продукта ещё зависят от разрешений и отдельного запуска. Пользователь, который прочитал о планах ICE и Trade[XYZ] по фьючерсам в США, не должен делать вывод, что нынешний контракт ANT доступен каждому американскому резиденту. Trade[XYZ] заявляет об ограничениях для клиентов из США; действуют и иные ограничения по юрисдикциям. Наличие децентрализованного интерфейса не отменяет требования соблюдать правила доступа.
Что проверить инвестору, прежде чем принимать решение
Для человека, которого привлекает знакомое название ИИ-компании, на первом месте должно быть определение самого инструмента. На экране Hyperliquid есть не акция Anthropic, а синтетический контракт с маржой. Это означает, что его рыночная цена может резко меняться ещё до IPO, а выбранное плечо способно превратить относительно небольшое движение в потерю значительной части обеспечения.
- Уточнить контракт. ANT от Trade[XYZ] и ANTH от Entropy используют разные единицы цены и не являются взаимозаменяемыми.
- Проверить юридический статус. Имеются ли реальные акции в обеспечении, возможна ли их передача, кто является оператором и какие существуют ограничения по стране.
- Прочитать спецификацию. Ожидаемая дата листинга, льготный период, альтернативный расчёт и право оператора менять определённые параметры могут существенно влиять на результат.
- Рассчитать убыток без оптимистичного сценария. Учитывать не только плечо, но и маржу, ликвидность, фандинг и возможное проскальзывание.
- Отделить рыночный сигнал от официального факта. Цена ANT не заменяет проспект IPO, а ориентир Trade[XYZ] по дате не равен решению Anthropic.
- Не доверять «раннему распределению акций». Не отправлять деньги на адреса из сообщений, не раскрывать приватные ключи и не подписывать неизвестные разрешения.
Появление ANT показывает, что криптовалютная инфраструктура позволяет спекулировать не только на уже существующих ценах, но и на ожиданиях будущих рыночных событий. Это может быть любопытным источником информации о настроениях участников, но оно не создаёт акции там, где ещё нет публичного обращения. Похожую проблему формирования цен на токенизированные активы вне обычных часов торговли мы рассматривали в статье о круглосуточных котировках Chainlink для Aave: непрерывный ценовой ориентир и возможность исполнить сделку по нему - не одно и то же.
Что будет определять следующий этап истории
Три события способны существенно изменить картину: публикация Anthropic окончательных условий IPO, реальное начало торгов акциями ANT на Nasdaq и изменение правил соответствующих pre-IPO контрактов после листинга или задержки. До этих событий точного основания утверждать, что крипторынок «нашёл справедливую цену Anthropic», нет. Он показывает лишь результаты торговли ожиданиями на конкретной площадке.
Главный результат этой истории поэтому скорее образовательный, чем ценовой. **ANT на Hyperliquid - не ранняя акция Anthropic, а отдельный рискованный финансовый инструмент.** Его покупатель принимает на себя правила оператора, риск ликвидации и неопределённость будущего IPO, не приобретая корпоративных прав. Для читателя BarbadosNews именно это различие важнее кратковременного падения на 20%.
Материал подготовлен 1 ноября 2026 года на основе формы S-1 Anthropic, документации Trade[XYZ], предупреждения Anthropic и публикации CoinDesk от 31 октября. Цифры торгов отражают исторический снимок и не являются текущими котировками. Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.