BTC
 ETH
 USDT
 BNB
 XRP
 SOL
 TRX
 ZEC
 DOGE
 XMR
 ADA
 BCH
 LTC
 GRAM
 DASH
У международных платежей появляется непривычная архитектура: на одном счёте могут находиться обычные валюты и цифровые токены, а платёжная система связывает их с банковскими переводами и картами. В октябре 2026 года Mastercard и купленная ею компания BVNK запустили Global Money Platform. Среди первых участников оказалась австралийская Bolt Group, которая объявила о подключении своих сервисов к новой инфраструктуре.
Новость интересна не только владельцам криптовалюты. Она показывает, каким образом стейблкоины перестают быть исключительно инструментом биржевых переводов и становятся частью расчётов компаний. Но здесь легко ошибиться: объявление о подключении к платформе не означает, что любой австралиец уже может приложить карту к терминалу и заплатить USDT без дополнительных условий. Доступность конкретной функции зависит от продукта, страны, эмитента, разрешённых активов и условий конвертации.
Что именно объявили Mastercard и австралийская Bolt Group
Хронология важнее громкого заголовка. 3 августа 2026 года Mastercard завершила приобретение BVNK - компании, занимающейся инфраструктурой платежей со стейблкоинами. 15 октября Mastercard и BVNK объявили о запуске Global Money Platform, объединяющей традиционные деньги, стейблкоины, валютный обмен, карточные программы и локальные выплаты. В опубликованном в октябре сообщении Bolt Group подтвердила, что присоединяется к платформе как один из первых интеграционных партнёров.
В официальном перечне Mastercard вместе с Bolt названы Nuvei, Marqeta, Ontop и Almond FinTech. Это существенная деталь: речь идёт прежде всего об инфраструктуре для банков, финансово-технологических компаний и бизнеса, а не об отдельном массовом криптокошельке с обещанием бесплатных переводов каждому желающему.
Bolt Group - австралийская финансово-технологическая группа, представленная в Сиднее. Её не следует путать с одноимённым европейским сервисом такси. Австралийская компания развивает карточные продукты, мультивалютные счета и финансовую инфраструктуру для других организаций. В октябрьском сообщении Bolt перечислила четыре направления интеграции: мультивалютный кошелёк и обмен, выпуск карт, международные переводы и платежи со стейблкоинами.
Сама компания заявляет, что единый сервис доступен её клиентам. Однако открытые сообщения не дают подробной пользовательской матрицы: какие именно типы счетов уже поддерживают определённый токен, в каких странах физически выпущены карты с новой функцией и с какого дня ею могут воспользоваться все частные клиенты. Это не мелочь, а граница между коммерческим запуском инфраструктуры и подтверждённой доступностью конкретной операции.
Почему это больше, чем ещё одна криптокарта
Криптокарты существуют давно. Обычно пользователь видит баланс токенов в приложении, а при покупке сервис продаёт или иным способом конвертирует нужную часть актива, чтобы расчёт с продавцом прошёл в обычной валюте. Подобные программы бывают удобны, но часто работают как отдельный слой над банковской и криптовалютной инфраструктурой.
Mastercard Global Money Platform предлагает иной подход. Финтех-компания может встроить в свой продукт сразу несколько функций через общую инфраструктуру: хранение доступных валютных остатков, движение стейблкоинов, обмен, карточные платежи и выплаты на банковские счета. Для конечного клиента интерфейс потенциально становится проще. Для бизнеса уменьшается число разрозненных интеграций, с которыми нужно самостоятельно связывать расчёты.
Представим небольшую компанию из Австралии, получающую выручку в долларах США и оплачивающую подрядчиков в Европе. Сегодня ей могут понадобиться банк, валютный сервис, провайдер международных выплат и отдельный оператор цифровых активов. В единой системе часть этих операций можно организовать через один технический интерфейс. Это иллюстрация возможного применения платформы, а не доказательство, что именно такой маршрут уже активирован для каждого клиента Bolt.
Для понимания основы полезно отдельно разобраться, что такое стейблкоины USDT и USDC. Оба актива стремятся сохранять привязку к доллару, но отличаются по эмитенту, правилам погашения и рискам. Интеграция в крупную платёжную сеть сама по себе не превращает частный токен в банковский депозит.
Как может проходить оплата картой из баланса стейблкоинов
Самый любопытный вопрос - где именно в этой схеме появляется блокчейн. Когда покупатель прикладывает карту к терминалу, торговая точка не обязана получать токены на собственный криптоадрес. Транзакция может выглядеть как обычная карточная покупка, а конвертация цифрового актива происходить в инфраструктуре финансового сервиса. Конкретная схема зависит от договора между участниками и выбранного продукта.
На концептуальном уровне последовательность может быть следующей. Клиент держит разрешённый стейблкоин на поддерживаемом счёте. При покупке система проверяет доступный остаток, применимые ограничения и необходимые курсы обмена. Дальше провайдер организует расчёт через карточные и банковские рельсы, а продавец получает деньги в предусмотренной договором валюте. Выпуск карты, авторизация операции, конвертация и окончательный расчёт могут происходить на разных технических уровнях.
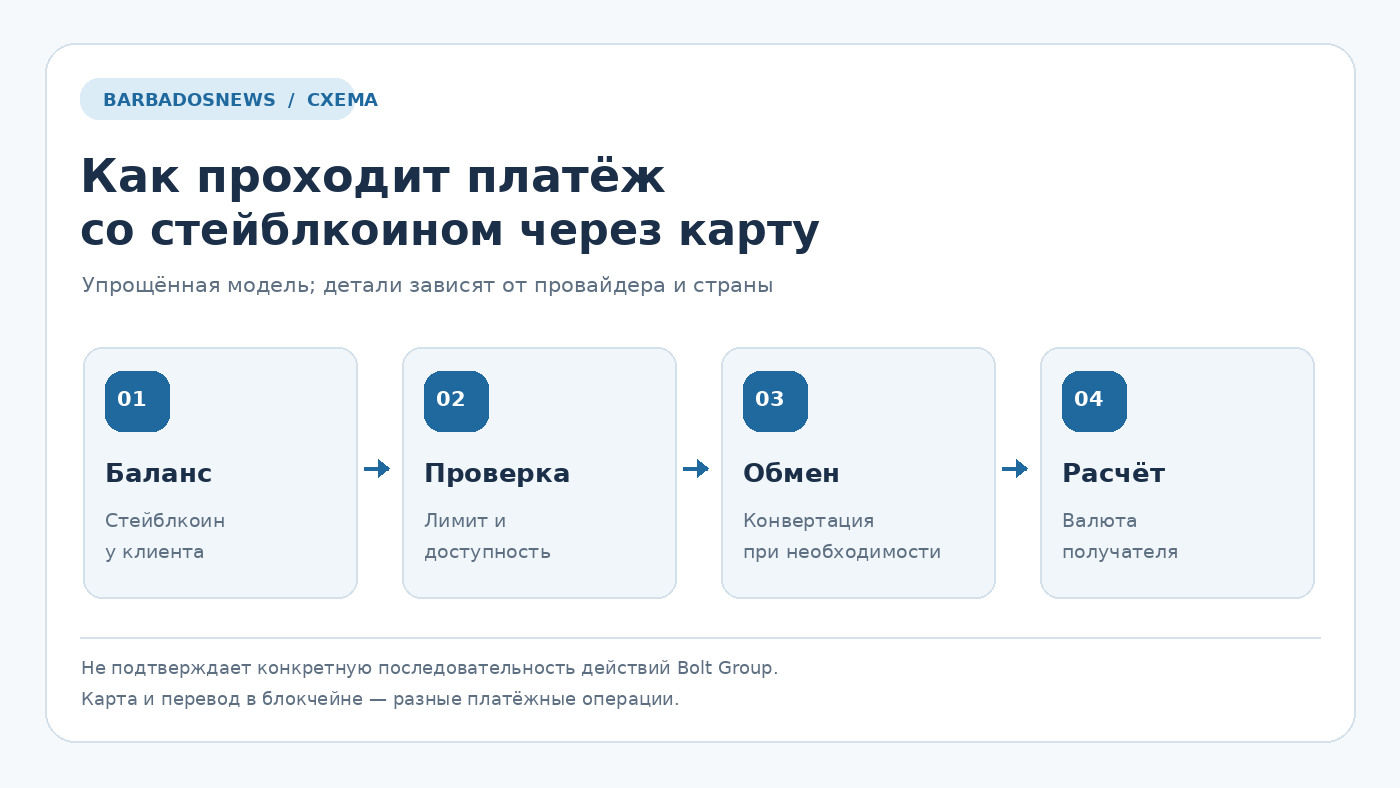
Принципиально не смешивать три операции: перемещение токенов между блокчейн-адресами, обмен токенов на фиатные деньги и оплату по банковской карте. У каждой собственные комиссии, контроль рисков, скорость и правила возврата. Даже если в интерфейсе всё отображается одной кнопкой, под ней может находиться сложная цепочка различных обязательств.
Ранее BarbadosNews подробно объяснял, как вывести криптовалюту на банковскую карту. Новая инфраструктура стремится связать некоторые этапы такого маршрута, но не отменяет необходимость обмена и банковского зачисления там, где продавец принимает фиат.
Что означают 17 миллиардов точек выплаты и карты в 130 странах
В пресс-релизе Mastercard встречаются числа, которые легко превратить в неточный сенсационный заголовок. Компания указывает, что Mastercard Move охватывает более 17 миллиардов конечных точек выплаты. Это не 17 миллиардов новых пользователей стейблкоинов, не количество криптокарт и не число магазинов, где уже принимают USDC. Речь идёт о совокупном охвате инфраструктуры денежных переводов различных типов.
Отдельно Mastercard сообщает, что выпуск карт в рамках платформы доступен в более чем 130 странах на уровне предлагаемых платформой возможностей. Из этого нельзя делать вывод, что Bolt Group прямо сейчас выпускает такие карты резидентам каждой из этих стран. География конкретного эмитента, проверки клиентов и перечень доступных продуктов - отдельные условия.
Ещё одна цифра относится к будущему: Mastercard планирует расширять охват выплат до более чем 40 валют в 200 с лишним странах и территориях в 2027 году. Это заявленная цель, а не подтверждённая картина на 1 ноября 2026 года. Читателю следует различать работающую инфраструктуру, подписанных партнёров и функциональность, которую обещают развернуть позднее.
Вместе эти показатели объясняют масштаб стратегии. Mastercard пытается сделать так, чтобы компания, получающая цифровые доллары, могла выплачивать поставщику местную валюту через уже знакомые каналы. Но размер сети не говорит ничего конкретного о курсе конвертации, сроке проверки одного платежа и возможности обслуживания определённого клиента.
Что теперь получат клиенты Bolt - и чего пока не обещали
Bolt описывает будущую работу с платформой как единый набор услуг. Мультивалютный кошелёк должен объединять остатки обычных валют и доступных стейблкоинов. Карточная инфраструктура помогает выпускать платёжные продукты. Международные переводы предназначены для движения средств между странами. Платежи со стейблкоинами позволяют включать токены в платёжные сценарии.
Однако в публичных документах не указан исчерпывающий перечень поддерживаемых токенов именно для клиента Bolt. Поэтому нельзя обещать наличие USDT в TRON, USDC в Ethereum, RLUSD или любого другого цифрового актива без проверки актуальных условий. Фраза «платежи со стейблкоинами» обозначает категорию инструментов, а не готовый список монет и сетей.
Не раскрыта и единая таблица комиссий для всех новых сценариев. Плата может возникать на этапе обмена валют, переводов, использования карты, вывода на банковский счёт либо движения токенов по блокчейну. Иногда комиссия показана явно, иногда часть стоимости находится в разнице между курсом покупки и продажи. Отдельно можно посмотреть текущие ориентиры сетевых комиссий Bitcoin и Ethereum, однако эти значения не равны тарифу платёжной карты. Поэтому «одно приложение вместо четырёх» не обязательно означает «вчетверо дешевле».
Наконец, нельзя автоматически приравнивать такой мультивалютный счёт к депозиту в банке. В юридическом разделе своего сайта Bolt указывает, что Bano Pty Ltd, работающая как Bolt Financial Group, не является банком или уполномоченной депозитной организацией. Это важное ограничение, даже при наличии заявленных лицензий и требований к платёжной деятельности. Пользователю нужно изучать договор конкретного продукта, а не только логотип Mastercard.
Кто хранит монеты: карта, кошелёк и кастодиальный баланс - разные вещи
Слово «кошелёк» в банковско-финтех интерфейсе не гарантирует, что клиент получает личную сид-фразу и может самостоятельно подписывать транзакции. Некоторые сервисы предлагают кастодиальный учёт: пользователь видит остаток, но ключи и технические операции контролирует провайдер. Другие позволяют подключить внешний адрес; третьи используют смешанную модель. В объявлении о Global Money Platform не расписано, какой вариант применяется к каждому счёту Bolt.
Для потребителя принципиален вопрос: можно ли отправить стейблкоины на собственный адрес, кто является юридическим держателем активов до выплаты, на каких условиях приостанавливаются операции и что происходит при споре. Наличие карточного логотипа не отвечает на эти вопросы. Даже идеально работающая карта не компенсирует риск банкротства посредника, блокировки счёта или ошибки при переводе токенов.
Если программа разрешает пополнение из внешнего кошелька, необходимо сверять блокчейн и адрес. Ошибка с сетью может привести к тому, что баланс не будет зачислен в автоматическом режиме. Для обычных сценариев есть подробная инструкция, как пополнить криптокошелёк Bitcoin или USDT, но её нельзя механически применять к неизвестной новой карте до публикации правил провайдера.
И ещё один нюанс: карточный платёж и ончейн-перевод подтверждаются разными системами. Если покупка прошла по правилам карточной сети, отсутствие отдельного TXID у покупателя не означает, что деньги пропали. И наоборот, наличие TXID на блокчейне не доказывает, что продавцу уже перечислена фиатная выручка.
Где здесь выгода для бизнеса, а где остаются издержки
Платёжная инфраструктура с несколькими видами денег особенно интересна компаниям, у которых выручка и расходы распределены между валютами и странами. Вместо того чтобы держать запасы в разных банках и платёжных системах, организация может использовать единый инструмент для учёта, обмена и выплат. Это потенциально снижает операционную сложность и улучшает видимость денежных потоков.
Представим условную ситуацию: клиент получил эквивалент 1 000 долларов в разрешённых стейблкоинах, а затем хочет оплатить поставщику счёт в австралийских долларах. Финальная сумма зависит не только от привязки токена к доллару США. В неё входят курс пары USD/AUD, комиссии обмена, возможная комиссия платёжной сети, сроки расчёта и дополнительные удержания банка-получателя. Даже при стабильной цене токена итоговый расход может меняться.
Поэтому реальную экономию необходимо считать по двум сопоставимым маршрутам. Первый - традиционная банковская конвертация и международный перевод. Второй - получение стейблкоина, его возможное перемещение, конвертация через финансового посредника и выплата получателю. Сравнивать следует чистую сумму после всех комиссий, время до зачисления и доступность для нужных стран, а не рекламную «скорость блокчейна».
Преимущество также не является гарантией круглосуточного финального зачисления на любой банковский счёт. Блокчейн может работать без выходных, однако проверка клиента, операции банков-посредников и местные платёжные системы подчиняются собственным правилам. На практике скорость определяется самым медленным обязательным этапом маршрута.
Риски криптокарт: что меняется, а что остаётся прежним
Многие воспринимают известную платёжную систему как знак того, что у новых криптопродуктов исчезли привычные риски. На деле интеграция скорее перераспределяет их между участниками. Стейблкоин сохраняет риск эмитента и возможного отклонения цены от привязки. Провайдер кошелька несёт операционные и кастодиальные риски. Карточная схема зависит от авторизации, лимитов, проверок и правил расчёта. При международной выплате добавляются валютный курс и требования законодательства.
Важна и обратная сторона спора с продавцом. Возврат карточной покупки, если он предусмотрен конкретной программой, может идти по правилам сети и договора. Он не равен автоматическому возврату уже отправленной блокчейн-транзакции. Если пользователь ошибочно перевёл токен на чужой адрес для пополнения, обычная карточная процедура не обязана исправлять такую ошибку.
Мошенники, вероятно, воспользуются известностью темы, предлагая «активацию Mastercard для криптокошелька», «добавление USDC к карте без проверки» или «разблокировку новых стейблкоинов» через сайт-клон. Это возможные сценарии обмана, а не сообщение о подтверждённой атаке на Bolt. Не вводите сид-фразу, не подписывайте непонятные разрешения и не отправляйте предварительный «страховой депозит» для открытия функции.
Проверять нужно и конкретный актив. Важен не знакомый символ токена, а сеть, контракт и доступность в выбранной стране. История с появлением RLUSD от Ripple на Coinbase показывает, почему один стейблкоин может иметь несколько поддерживаемых сетей и почему перечень сетей должен быть указан отдельно.
Может ли пользователь из России или Европы открыть такую карту
Из пресс-релизов Mastercard и Bolt не следует, что новый продукт доступен российским резидентам или что любой клиент из Европейского союза может пройти регистрацию и использовать токены. Платформа предназначена для интеграции партнёрами, а каждый конкретный сервис имеет собственные требования к стране проживания, идентификации, типу счёта и поддерживаемым валютам.
В Европейском союзе операции со стейблкоинами зависят от требований MiCA и правил уполномоченных поставщиков криптоуслуг. В других странах действуют собственные ограничения. Поэтому обещание «карта в 130 странах» нельзя использовать для вывода о законной доступности отдельной функции конкретному человеку или организации.
Не стоит обходить географические ограничения чужими документами, подставной регистрацией или передачей счёта другому лицу. Это может привести к заморозке операций, потере доступа к средствам и спору об их происхождении. Безопасный путь - проверять официальный перечень обслуживаемых юрисдикций и договорные условия до пополнения.
Как проверить новую платёжную функцию до перевода денег
Читателю, которого заинтересовали Mastercard Global Money Platform и Bolt, важнее практические ответы, чем красивый рендер пластиковой карты. Сначала нужно определить точное название продукта и юридическое лицо, которое предоставляет счёт. Затем уточнить, доступен ли он в стране проживания и поддерживает ли операции именно со стейблкоинами, а не только обычную мультивалютную карту.
Следующий шаг - проверить конкретный актив, блокчейн, минимальную и максимальную сумму, структуру обменного курса, комиссии и ограничения вывода. Если сервис показывает конвертацию, сопоставляйте сумму до подтверждения и конечную сумму получателя. Обратите внимание, предполагается ли самостоятельное хранение токенов или доверительное хранение у оператора.
Для операции с блокчейном сохраняйте адрес, сеть и идентификатор транзакции. На BarbadosNews есть отдельный инструмент, позволяющий проверить Bitcoin-транзакцию по TXID. Но если перевод стейблкоина проходил в другой сети, понадобится соответствующий обозреватель этой сети; а банковское зачисление проверяется по банковской выписке, а не через обозреватель блокчейна.
Наконец, убедитесь, что сервис подробно объясняет процедуру возврата, оспаривания операций и восстановления доступа. Для финансового продукта это не менее важно, чем скорость оплаты. И главное - не стоит отправлять крупную сумму только потому, что в новостях встретились слова «Mastercard» и «стейблкоин». Эти названия не являются личной гарантией конкретной сделки.
Что изменится на рынке, если модель заработает массово
Стратегически Mastercard делает ставку на сосуществование разных форм денег. Платёжным компаниям не обязательно требовать, чтобы потребитель знал, какой блокчейн обрабатывает перевод. На первом плане могут оказаться привычные задачи: принять платёж, обменять валюту, перевести выручку поставщику и получить прозрачную запись об операции.
Для криптоиндустрии это важный сдвиг. Раньше обсуждение стейблкоинов часто начиналось с выбора сети или биржи. Теперь конкуренция постепенно переходит к качеству конечного финансового сервиса: юридической доступности, стабильности расчётов, стоимости конвертации и удобству международных выплат. Если бизнес действительно получает меньшие издержки при тех же или более понятных гарантиях, новая инфраструктура может занять заметную нишу. Если комиссии и ограничения окажутся сопоставимы с прежними, сам факт использования блокчейна не обеспечит массового спроса.
Следующие проверяемые события - публикация конкретных продуктов Bolt с поддерживаемыми токенами, комиссиями и странами; данные о реальных объёмах карточных операций со стейблкоинами; уточнение возможностей Mastercard Move и развитие обещанного расширения в 2027 году. До появления этих цифр правильнее говорить о запущенной B2B-платформе и подключении партнёра, а не о состоявшейся революции розничных платежей.
Частые вопросы о Mastercard, Bolt и стейблкоинах
Mastercard выпустила собственную криптовалюту?
Нет. В рассматриваемом объявлении компания представила платёжную инфраструктуру Global Money Platform совместно с BVNK. Это не сообщение о запуске нового токена Mastercard и не объявление о том, что все существующие карты переводятся в блокчейн.
Уже можно платить USDT или USDC любой картой Bolt?
Такое утверждение не подтверждено опубликованными заявлениями. Bolt сообщила о присоединении к платформе и доступности единого сервиса, но не привела исчерпывающую публичную матрицу активов, сетей и карточных продуктов для всех категорий пользователей. Возможность нужно проверять в условиях конкретного счёта.
Продавец должен принимать криптовалюту?
Не обязательно. При некоторых карточных моделях криптовалюта используется как источник стоимости, а торговец получает расчёт в обычной валюте через действующую платёжную систему. Но конкретный маршрут зависит от продукта и правил его участников.
Значит ли это, что переводы станут бесплатными?
Нет. Платформа объединяет сервисы, но не отменяет сетевые, обменные, карточные и банковские расходы. Итог зависит от тарифов и обменного курса. До подтверждения конкретных условий нельзя обещать нулевую комиссию.
Bolt Group - банк?
Нет. На корпоративном сайте указано, что Bano Pty Ltd, работающая под брендом Bolt Financial Group, не является банком или уполномоченной депозитной организацией Австралии. Правовой режим каждого продукта необходимо проверять по его документам.
Чем это отличается от обычного вывода криптовалюты на карту?
При обычном выводе пользователь отдельно продаёт актив и получает фиат. В интегрированной модели некоторые операции могут быть встроены в единый финансовый продукт, но юридически и технически конвертация и перевод денег остаются отдельными этапами.
Главный вывод
В октябре 2026 года Mastercard сделала заметный инфраструктурный шаг: вместе с BVNK она запустила Global Money Platform, а австралийская Bolt Group вошла в число первых участников. В одной системе предполагается связать мультивалютные счета, стейблкоины, банковские выплаты и выпуск карт. Это реальная корпоративная новость с подтверждёнными партнёрами, а не только идея из презентации.
Но платёжная инфраструктура и доступная каждому криптокарта - не одно и то же. Какие токены можно использовать, где работает конкретная карта, сколько стоит конвертация и кто хранит активы - эти вопросы необходимо проверять отдельно. Именно такие детали определят, станет ли платёж стейблкоином повседневным действием, которое потребитель перестанет замечать, или останется нишевой услугой для бизнеса.
Материал подготовлен 1 ноября 2026 года по официальным сообщениям Mastercard от 3 августа и 15 октября 2026 года, октябрьскому объявлению Bolt Group и корпоративной информации о её продуктах. Примеры платёжных маршрутов являются иллюстративными. Материал носит информационный характер и не является финансовой рекомендацией.